 DriveHub
Гид по стране · Германия
Vorsteuer на автомобиль смешанного использования и Umsatzsteuer, которую приходится вернуть за личное использование

Две стороны одного правила
Если автомобиль используется и для бизнеса, и в личных целях, немецкое законодательство об НДС сначала что-то даёт, а затем просит часть вернуть. Вы вправе вычесть Vorsteuer (входящий НДС) с расходов на автомобиль, но только если автомобиль закреплён (zugeordnet) за бизнесом. Личное использование закреплённого автомобиля тогда считается услугой, которую вы оказываете самому себе, и облагается налогом. Это unentgeltliche Wertabgabe (безвозмездная передача стоимости), § 3 Abs. 9a Nr. 1 UStG.
Вычет предусмотрен § 15 Abs. 1 UStG и требует счёта, отвечающего §§ 14 и 14a. Страховка, налог на транспортное средство и штрафы НДС не несут, а значит, и Vorsteuer по ним нет.
Если доля делового использования ниже 10 %, автомобиль закрепить нельзя. § 15 Abs. 1 Satz 2 UStG говорит, что предмет, используемый для бизнеса «zu weniger als 10 Prozent», не считается поставленным для бизнеса. Вычета по автомобилю нет, и НДС с личного использования тоже нет.
Ставка на личное использование — 19 % (§ 12 Abs. 1 UStG).
Для кого эта оценка
Оценка НДС по автомобилю в DriveHub для Германии охватывает индивидуального предпринимателя или товарищество, являющихся Regelbesteuerer (плательщиками НДС в общем порядке) с полностью облагаемым оборотом, за 2025 и 2026 календарные годы. Она следует Umsatzsteuer-Anwendungserlass (UStAE) по состоянию на 2 июня 2026 года, главным образом Abschn. 15.23.
Она не считает смешанный облагаемый и необлагаемый оборот (сообщает об этом, а не гадает) и корректировки по § 15a UStG при последующем изменении использования. Kleinunternehmer по § 19 UStG Vorsteuer не вычитает и НДС с личного использования не платит; DriveHub помечает это как неприменимое.
О чём спрашивает DriveHub
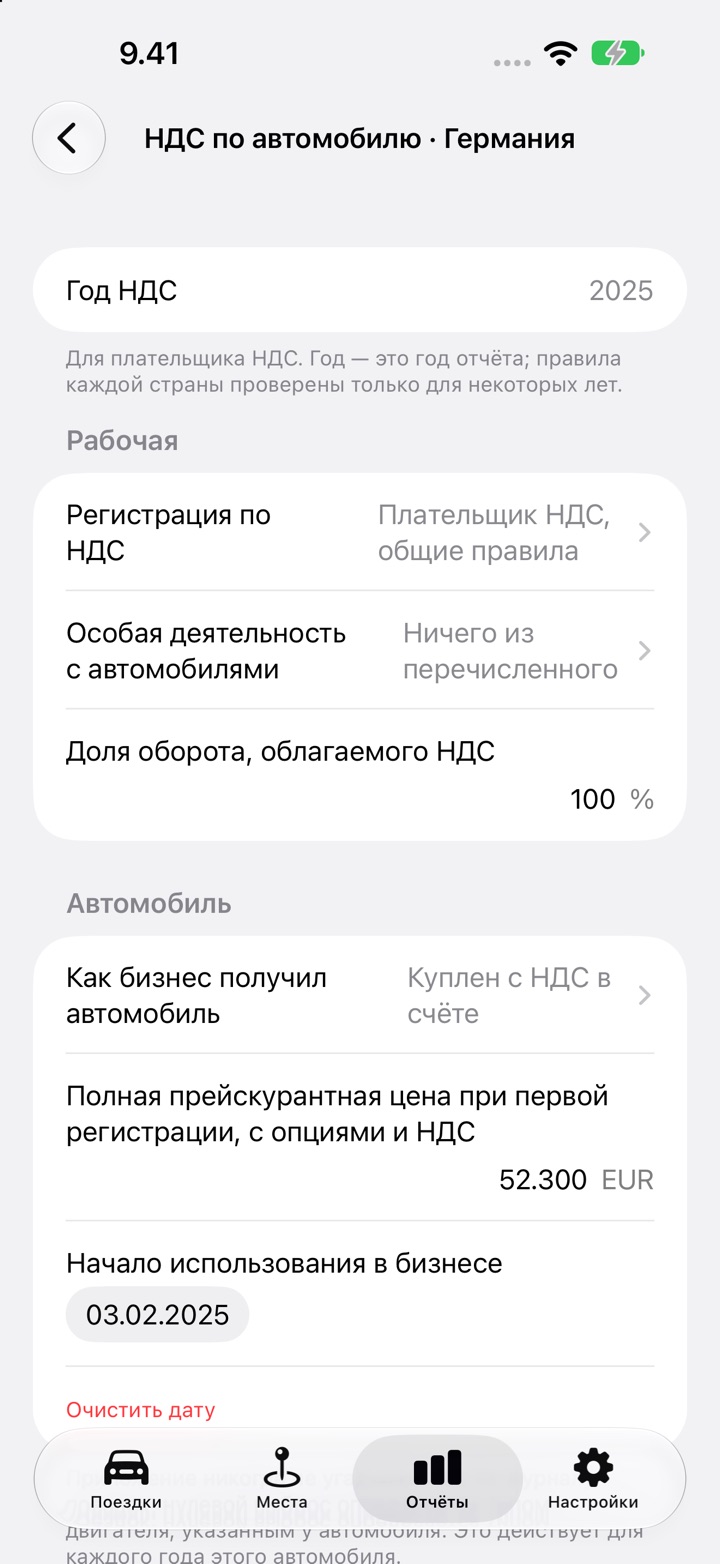
Экран настройки называется НДС по автомобилю · Германия. Он спрашивает:
- Регистрация по НДС, Особая деятельность с автомобилями и Доля оборота, облагаемого НДС.
- Как бизнес получил автомобиль: куплен с НДС в счёте, куплен без НДС (частный продавец, маржинальная схема) или в лизинге или аренде.
- Полная прейскурантная цена при первой регистрации, с опциями и НДС — она нужна только методу 1 %, и Начало использования в бизнесе, по которому датируется распределение цены покупки.
- Закреплён за бизнесом: Полностью, Только деловая доля или Не закреплён. Для лизинга — НДС по лизингу: «Вычесть в деловой доле» или «Вычесть полностью и облагать налогом личное использование».
- Метод учёта личного использования: метод 1 %, журнал или оценка. Выберите тот, который вы применяете для подоходного налога.
- Пробег за весь год по одометру и Внесены все счета по автомобилю за год.
- Каждый счёт, добавленный через Добавить счёт: дата, тип, сумма без НДС и указанный НДС.
Ответ по журналу поездок он никогда не додумывает. В результате перечислены все ещё отсутствующие ответы.
Что он вычисляет
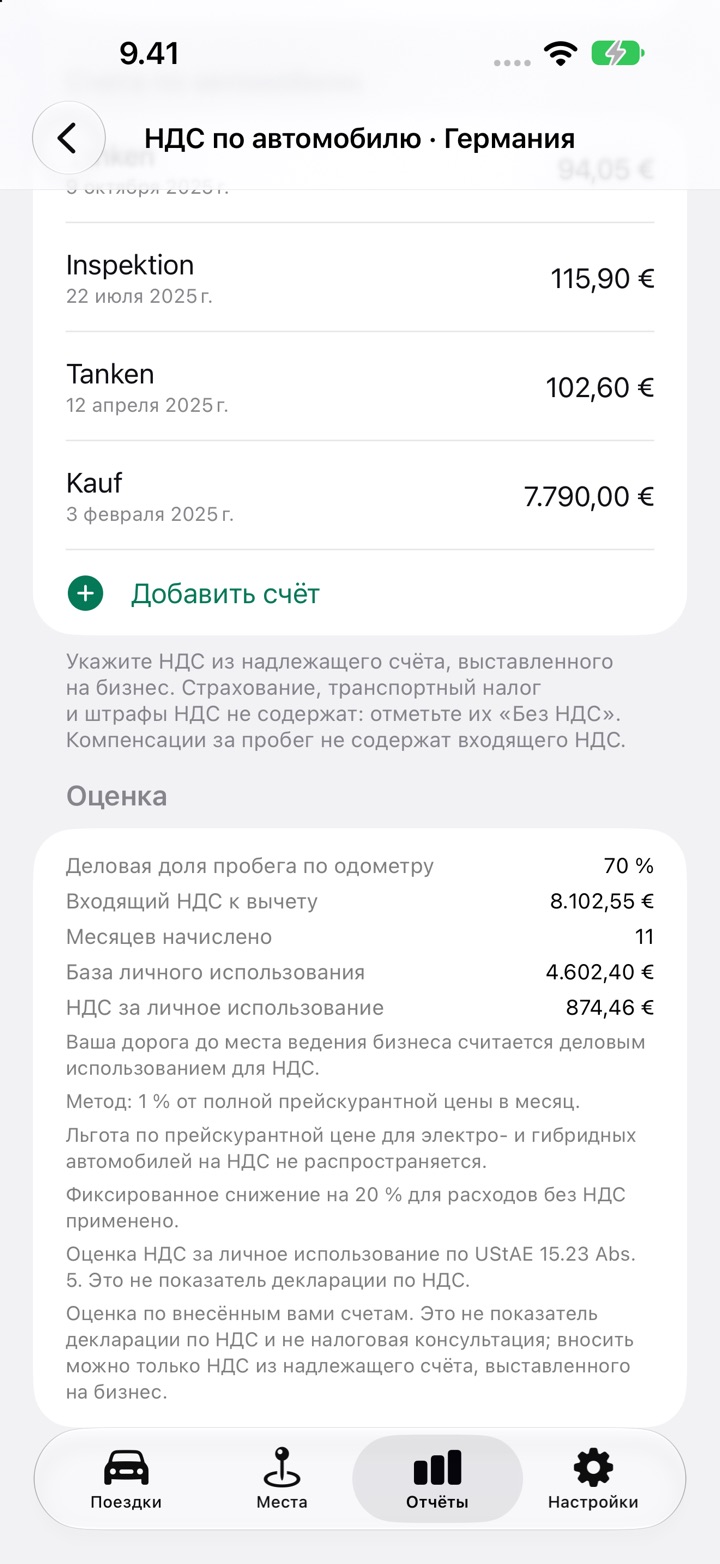
Раздел Оценка печатает Входящий НДС к вычету и НДС за личное использование и правило, стоящее за каждым.
Входящий НДС к вычету. При закреплении полностью: весь НДС по счёту на покупку, датированному этим годом, если автомобиль куплен с НДС, плюс весь НДС по текущим расходам. При закреплении только деловой доли: тот же НДС, умноженный на вашу деловую долю пробега по одометру, а личное использование тогда не облагается (UStAE 15.23 Abs. 3 Satz 4–5). Лизинг работает так же. При разделении по использованию вы вычитаете в деловой доле и ничего не должны с личного использования (UStAE 15.23 Abs. 7). При полном вычете личное использование облагается налогом.
Деловая доля. Деловые километры плюс километры дороги на работу, делённые на пробег по одометру за весь год. Ваша собственная дорога до места ведения бизнеса считается деловым использованием для НДС (UStAE 15.23 Abs. 2 Satz 2). Пробег по одометру, которого нет в журнале, считается личным.
НДС за личное использование по методам:
- Метод 1 %. 1 % от прейскурантной цены брутто за месяц × введённое число месяцев, за вычетом фиксированных 20 % на расходы без НДС, если вы говорите, что применяете их, × 19 %. Нужна доля делового использования больше 50 %, как и для подоходного налога (§ 6 Abs. 1 Nr. 4 Satz 2 EStG); при меньшей DriveHub просит выбрать журнал или оценку. Если стоимость по методу 1 % была ограничена фактическими расходами для подоходного налога, DriveHub отказывает в ней для НДС и просит выбрать журнал или оценку. Никакого понижения для электромобилей и гибридов нет.
- Журнал. Личная доля — это личная часть пробега по одометру.
- Оценка. При репрезентативных записях личная доля — та, что они показывают. Без них она не меньше 50 %.
Для журнала и оценки НДС — это 19 % от личной доли × сумма нетто счетов за текущие расходы и лизинг за год, по которым был НДС, плюс, для автомобиля, купленного с НДС, часть нетто-цены покупки, приходящаяся на этот год. Цена покупки от EUR 500 равномерно распределяется на пятилетний период по § 15a (§ 10 Abs. 4 Satz 1 Nr. 2 UStG), то есть на 60 месяцев с начала использования. Если первое использование пришлось на 15-е число или раньше, этот месяц считается, а более позднее начинает следующий месяц (UStAE 15a.3 Abs. 1). Цена ниже EUR 500 учитывается целиком в год выставления счёта.
Чего он вам не даст
- Никакой цифры до конца года. Оценка для Германии ждёт конца календарного года и того, чтобы все поездки года были проверены.
- Нуля за отсутствующие счета не бывает. Если нет ни одного счёта с НДС, он показывает «Недостаточно данных — сумма не указана.»
- Это не цифра для декларации. В напечатанном примечании сказано, что это оценка, а не цифра для декларации по НДС и не налоговая консультация. Voranmeldung и годовую декларацию вы по-прежнему подаёте сами.
Как это сделать в DriveHub
- Откройте Отчёты и выберите полный календарный год. Для меньшего диапазона карточка предложит выбрать полный год.
- На карточке автомобиля НДС по автомобилю · Германия нажмите Настроить НДС по автомобилю или Изменить НДС авто, если вы уже начинали.
- В разделе Бизнес ответьте на вопросы о регистрации по НДС, особой деятельности с автомобилями и доле оборота, облагаемого НДС.
- В разделе Автомобиль укажите, как бизнес получил машину, прейскурантную цену брутто, если вы используете метод 1 %, и дату начала использования, если машина куплена с НДС.
- В разделе Ответы за 2026 выберите Закреплён за бизнесом и Метод учёта личного использования, затем введите пробег по одометру и ответьте на дополнительные вопросы.
- Нажмите Добавить счёт для каждого счёта по автомобилю, затем переключите Внесены все счета по автомобилю за год на «Да».
- Прочтите раздел Оценка. Тот же блок печатается в PDF и в рабочей книге.
Сначала проверьте все поездки, потому что деловая доля берётся из ваших поездок. О стороне подоходного налога читайте в статьях Fahrtenbuch или правило 1 % и Fahrtenbuch nachträglich erstellen: что ещё засчитают. Другие руководства по Германии — на /help/de.
На этой странице изложено то, что говорят закон и руководящий документ, и они названы, чтобы вы могли проверить. Это не налоговая консультация. Она не может учесть ваши обстоятельства. Если на кону деньги, обратитесь к своему Steuerberater и принесите счета и журнал.
Полное правило со ссылками на нормативные акты: Германия: требования к журналу пробега.