 DriveHub
Vodič za državu · Njemačka
Vorsteuer na automobil mješovite uporabe i Umsatzsteuer koji morate vratiti na privatnu uporabu

Dvije strane jednog pravila
Ako se automobil koristi za posao i privatno, njemački zakon o PDV-u nešto vam daje, a zatim traži dio natrag. Smijete odbiti Vorsteuer (pretporez) na troškove automobila, ali samo ako je automobil dodijeljen poslovanju. Privatna uporaba dodijeljenog automobila tada se tretira kao usluga koju pružate sami sebi i oporezuje se. To je unentgeltliche Wertabgabe (nenaplativa isporuka vrijednosti), u § 3 Abs. 9a Nr. 1 UStG.
Odbitak se nalazi u § 15 Abs. 1 UStG i traži račun koji ispunjava §§ 14 i 14a. Osiguranje, cestovni porez i kazne ne nose PDV, pa ni Vorsteuer.
Ispod 10 % poslovne uporabe automobil se ne može dodijeliti. § 15 Abs. 1 Satz 2 UStG kaže da se stvar koja se koristi „zu weniger als 10 Prozent“ za poslovanje ne smatra isporučenom za poslovanje. Nema odbitka na automobil i nema PDV-a na privatnu uporabu.
Stopa na privatnu uporabu je 19 % (§ 12 Abs. 1 UStG).
Za koga je procjena
DriveHubova procjena PDV-a na automobil za Njemačku obuhvaća samostalnog poduzetnika ili ortačko društvo koje je Regelbesteuerer (obveznik po redovnom postupku) s potpuno oporezivim prometom, za kalendarske godine 2025. i 2026. Slijedi Umsatzsteuer-Anwendungserlass (UStAE) od 2. lipnja 2026., ponajprije Abschn. 15.23.
Ne izračunava miješani oporezivi i oslobođeni promet (to kaže umjesto da nagađa) ni ispravke prema § 15a UStG zbog kasnijih promjena uporabe. Kleinunternehmer prema § 19 UStG ne odbija Vorsteuer i ne duguje PDV na privatnu uporabu; DriveHub to označava kao neprimjenjivo.
Što DriveHub pita
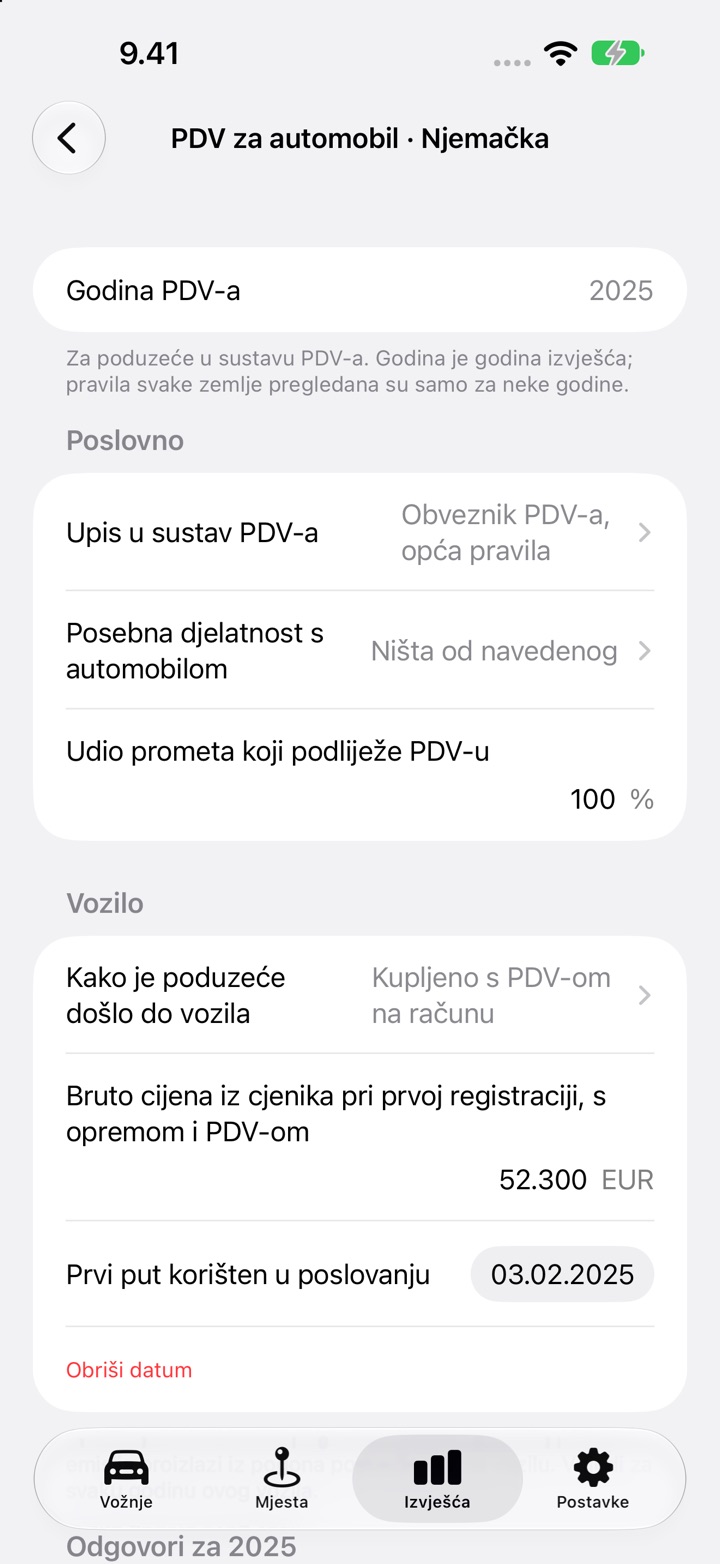
Zaslon postavljanja zove se PDV za automobil · Njemačka. Pita:
- Upis u sustav PDV-a, Posebna djelatnost s automobilom i Udio prometa koji podliježe PDV-u.
- Kako je poduzeće došlo do vozila: kupljeno s PDV-om na računu, kupljeno bez PDV-a (privatni prodavatelj, posebni postupak oporezivanja marže) ili unajmljeno odnosno u leasingu.
- Bruto cijena iz cjenika pri prvoj registraciji, s opremom i PDV-om, koju koristi samo metoda 1 %, i Prvi put korišten u poslovanju, što određuje datum raspodjele nabavne cijene.
- Dodijeljeno poslovanju: U cijelosti, Samo poslovni udio ili Nije dodijeljeno. Za leasing: PDV na leasing, ili „Odbij u poslovnom udjelu“ ili „Odbij u cijelosti i oporezuj privatnu uporabu“.
- Metoda privatne uporabe: Metoda 1 %, Putni dnevnik ili Procjena. Odaberite onu koju koristite za porez na dohodak.
- Prijeđena udaljenost u godini prema brojilu i Uneseni su svi računi za automobil za godinu.
- Svaki račun, unesen s Dodaj račun: datum, vrsta, iznos bez PDV-a i iskazani PDV.
Nikad ne nagađa odgovor iz evidencije vožnji. Rezultat navodi svaki odgovor koji još nedostaje.
Što izračunava
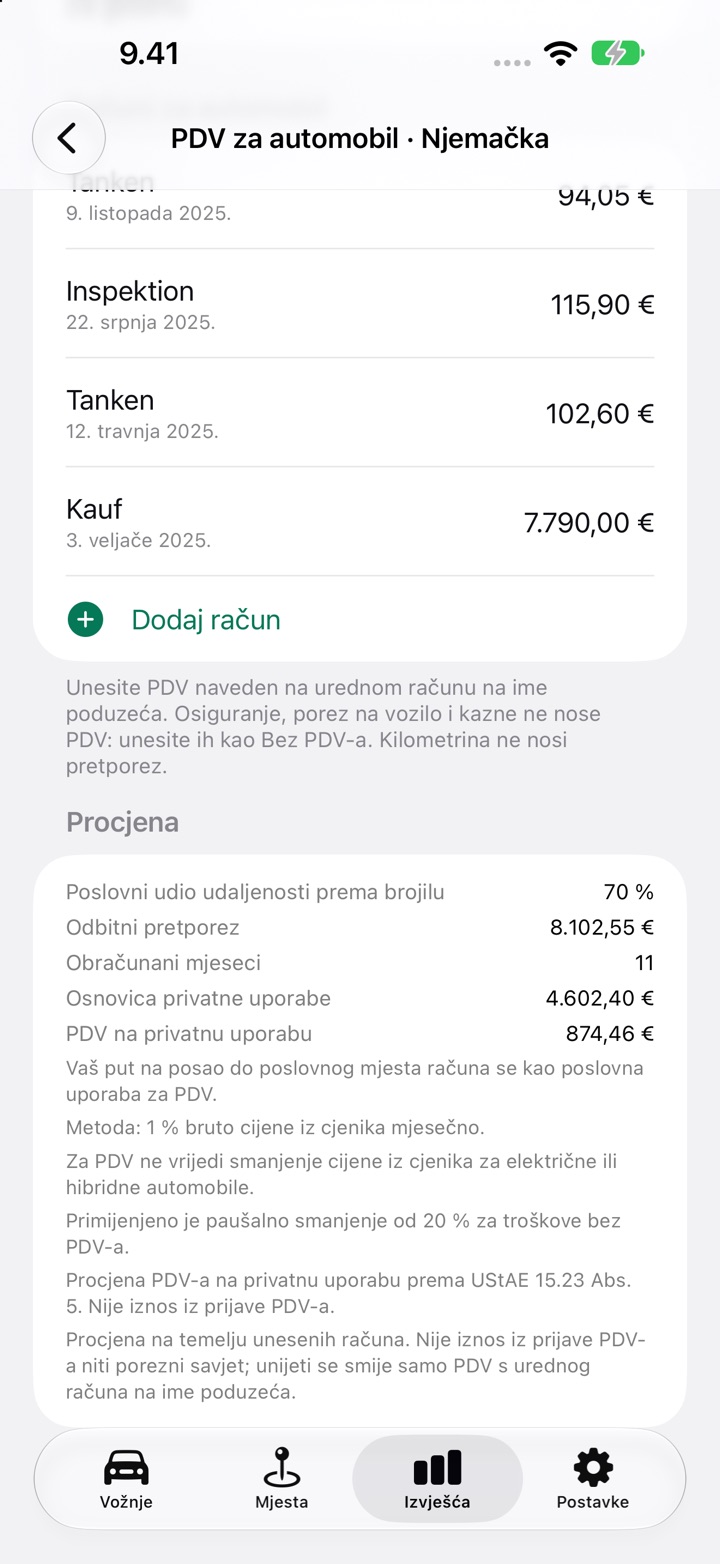
Odjeljak Procjena ispisuje Odbitni pretporez i PDV na privatnu uporabu, uz pravilo iza svakog.
Odbitni pretporez. Dodijeljeno U cijelosti: sav PDV na račun za kupnju datiran u toj godini, ako je automobil kupljen s PDV-om, plus sav PDV na troškove uporabe. Samo poslovni udio: isti PDV puta vaš poslovni udio prijeđene udaljenosti prema brojilu, a privatna se uporaba tada ne oporezuje (UStAE 15.23 Abs. 3 Satz 4–5). Leasing funkcionira jednako. Podijeljen prema uporabi, odbijate u poslovnom udjelu i ne dugujete ništa na privatnu uporabu (UStAE 15.23 Abs. 7). Odbijete li u cijelosti, privatna se uporaba oporezuje.
Poslovni udio. Poslovni kilometri plus kilometri puta na posao, podijeljeni s prijeđenom udaljenošću u cijeloj godini prema brojilu. Vaš vlastiti put do mjesta poslovanja za PDV se računa kao poslovna uporaba (UStAE 15.23 Abs. 2 Satz 2). Udaljenost prema brojilu koje nije u evidenciji računa se kao privatna.
PDV na privatnu uporabu, po metodi:
- Metoda 1 %. 1 % bruto kataloške cijene mjesečno, puta mjeseci koje unesete, minus paušalnih 20 % za troškove bez PDV-a ako kažete da ga primjenjujete, puta 19 %. Traži više od 50 % poslovne uporabe, kao i za porez na dohodak (§ 6 Abs. 1 Nr. 4 Satz 2 EStG); ispod toga DriveHub traži da odaberete Putni dnevnik ili Procjenu. Ako je vrijednost od 1 % za porez na dohodak ograničena na stvarne troškove, DriveHub je odbija za PDV i traži da odaberete Putni dnevnik ili Procjenu. Nikakvo umanjenje za električne ili hibridne automobile ne primjenjuje se.
- Putni dnevnik. Privatni udio je privatni dio prijeđene udaljenosti prema brojilu.
- Procjena. S reprezentativnom evidencijom privatni je udio onaj koji ona pokazuje. Bez nje iznosi najmanje 50 %.
Za Putni dnevnik i Procjenu PDV je 19 % privatnog udjela puta neto iznos godišnjih računa za troškove uporabe i leasing koji su nosili PDV, plus, za automobil kupljen s PDV-om, godišnji dio njegove neto nabavne cijene. Nabavna cijena od 500 EUR ili više raspoređuje se ravnomjerno na petogodišnje razdoblje iz § 15a (§ 10 Abs. 4 Satz 1 Nr. 2 UStG), dakle 60 mjeseci od prve uporabe. Prva uporaba do 15. u mjesecu računa taj mjesec, a kasnija počinje sljedećim (UStAE 15a.3 Abs. 1). Cijena ispod 500 EUR računa se u cijelosti u godini računa.
Što vam neće dati
- Nikakav iznos prije kraja godine. Procjena za Njemačku čeka kraj kalendarske godine i pregled svake vožnje u godini.
- Nula za račune koji nedostaju. Bez računa koji nosi PDV prikazuje „Nedovoljno podataka — iznos nije naveden.“
- Nije iznos za prijavu. Ispisana napomena kaže da je to procjena, a ne iznos iz prijave PDV-a niti porezni savjet. Voranmeldung i godišnju prijavu i dalje podnosite sami.
Kako to napraviti u DriveHubu
- Otvorite Izvješća i odaberite punu kalendarsku godinu. Za manje razdoblje kartica traži da odaberete punu godinu.
- Na kartici automobila PDV za automobil · Njemačka dodirnite Postavi PDV za automobil ili Uredi PDV automobila ako ste već počeli.
- Pod Poslovno odgovorite na upis u sustav PDV-a, posebnu djelatnost s automobilom i udio prometa koji podliježe PDV-u.
- Pod Vozilo postavite kako je poduzeće došlo do automobila, bruto cijenu iz cjenika ako koristite metodu 1 % i datum prve uporabe ako ste ga kupili s PDV-om.
- Pod Odgovori za 2026. odaberite Dodijeljeno poslovanju i Metoda privatne uporabe, zatim unesite prijeđenu udaljenost prema brojilu i odgovorite na dodatna pitanja.
- Dodirnite Dodaj račun za svaki račun za automobil, zatim Uneseni su svi računi za automobil za godinu prebacite na Da.
- Pročitajte odjeljak Procjena. Isti se blok ispisuje u PDF-u i radnoj knjizi.
Najprije pregledajte svaku vožnju, jer poslovni udio dolazi iz vaših vožnji. Za stranu poreza na dohodak pogledajte Fahrtenbuch ili pravilo od 1 % i naknadno napisan Fahrtenbuch. Više njemačkih vodiča nalazi se na /help/de.
Ova stranica prenosi što kažu zakon i smjernice te ih navodi kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je novac važan, pitajte svog Steuerberatera i ponesite račune i evidenciju.
Cijelo pravilo s propisima iz kojih proizlazi: Njemačka: zahtjevi za evidenciju kilometraže.