 DriveHub
Guida per Paese · Germania
Vorsteuer su un’auto a uso misto e Umsatzsteuer da restituire sull’uso privato

Due facce di una stessa regola
Se un’auto è usata per l’attività e in privato, la legge tedesca sull’IVA ti dà qualcosa e poi ne chiede indietro una parte. Puoi detrarre la Vorsteuer (l’IVA a credito) sui costi dell’auto, ma solo se l’auto è assegnata all’attività. L’uso privato di un’auto assegnata è allora trattato come un servizio che fornisci a te stesso, ed è tassato. È la unentgeltliche Wertabgabe (prelievo gratuito di valore), nel § 3 Abs. 9a Nr. 1 UStG.
La detrazione è nel § 15 Abs. 1 UStG e richiede una fattura conforme ai §§ 14 e 14a. Assicurazione, imposta di circolazione e multe non portano IVA, quindi nessuna Vorsteuer.
Sotto il 10 % di uso professionale l’auto non può essere assegnata. Il § 15 Abs. 1 Satz 2 UStG dice che un bene usato «zu weniger als 10 Prozent» per l’attività non è considerato fornito per l’attività. Nessuna detrazione sull’auto, e nessuna IVA sull’uso privato.
L’aliquota sull’uso privato è il 19 % (§ 12 Abs. 1 UStG).
Per chi è la stima
La stima dell’IVA auto di DriveHub per la Germania riguarda un imprenditore individuale o una società di persone che sia Regelbesteuerer (soggetto al regime ordinario) con fatturato interamente imponibile, per gli anni di calendario 2025 e 2026. Segue l’Umsatzsteuer-Anwendungserlass (UStAE) nella versione del 2 giugno 2026, principalmente Abschn. 15.23.
Non calcola il fatturato misto imponibile ed esente (lo dice invece di tirare a indovinare) né le rettifiche ai sensi del § 15a UStG per variazioni successive dell’uso. Un Kleinunternehmer ai sensi del § 19 UStG non detrae alcuna Vorsteuer e non deve IVA sull’uso privato; DriveHub lo segna come non applicabile.
Che cosa chiede DriveHub
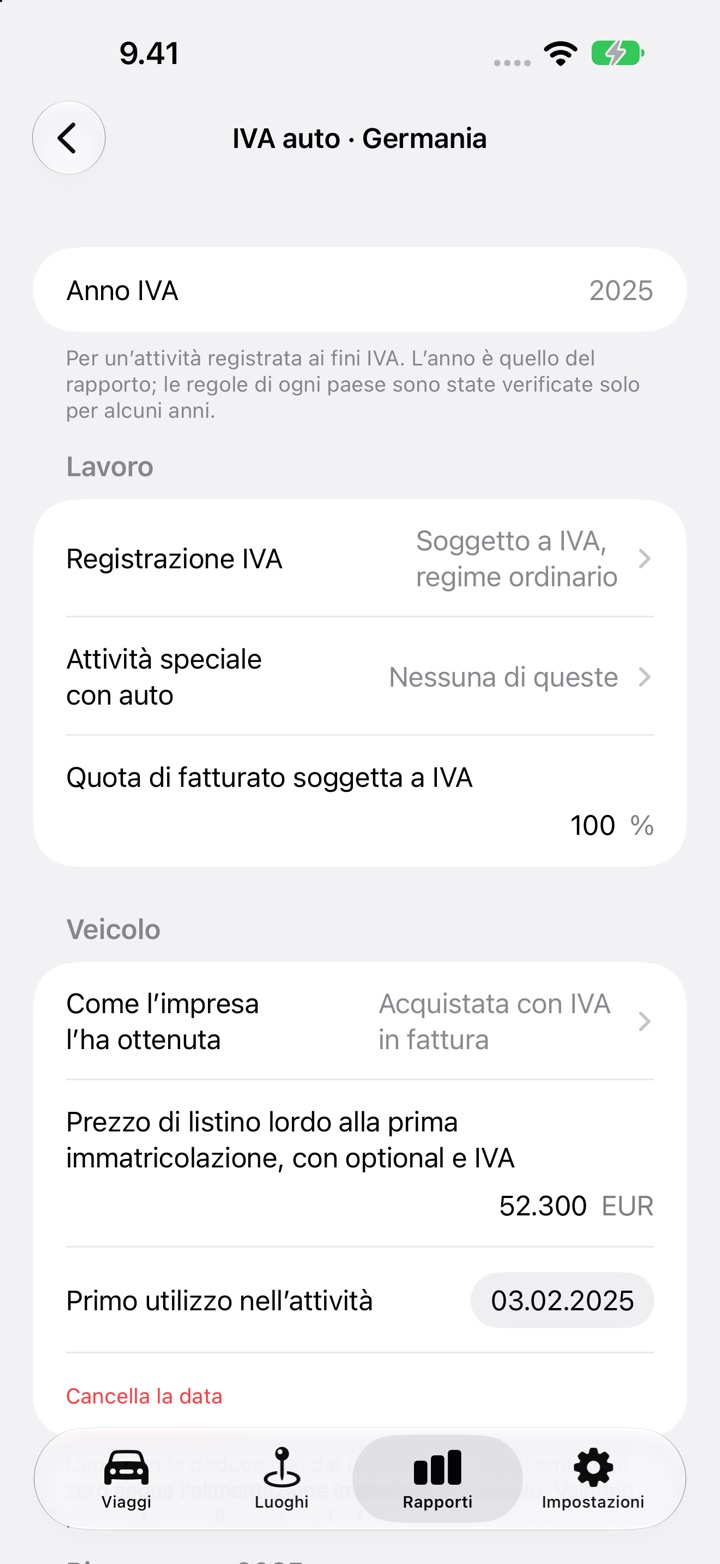
La schermata di configurazione si intitola IVA auto · Germania. Chiede:
- Registrazione IVA, Attività speciale con auto e Quota di fatturato soggetta a IVA.
- Come l’impresa l’ha ottenuta: acquistata con IVA in fattura, acquistata senza IVA (venditore privato, regime del margine), oppure in leasing o noleggio.
- Prezzo di listino lordo alla prima immatricolazione, con optional e IVA, che usa solo il metodo dell’1 %, e Primo utilizzo nell’attività, che data la ripartizione del prezzo d’acquisto.
- Assegnata all’attività: Per intero, Solo quota professionale, o Non assegnata. Per un leasing: IVA sul leasing, cioè «Detrai nella quota professionale» oppure «Detrai per intero e tassa l’uso privato».
- Metodo per l’uso privato: metodo dell’1 %, Libretto o Stima. Scegli quello che usi per l’imposta sul reddito.
- Chilometri dell’intero anno dal contachilometri, e Tutte le fatture dell’auto dell’anno sono inserite.
- Ogni fattura, inserita con Aggiungi fattura: data, tipo, importo IVA esclusa e IVA indicata.
Non ricava mai una risposta dal registro dei viaggi. Il risultato elenca le risposte ancora mancanti.
Che cosa calcola
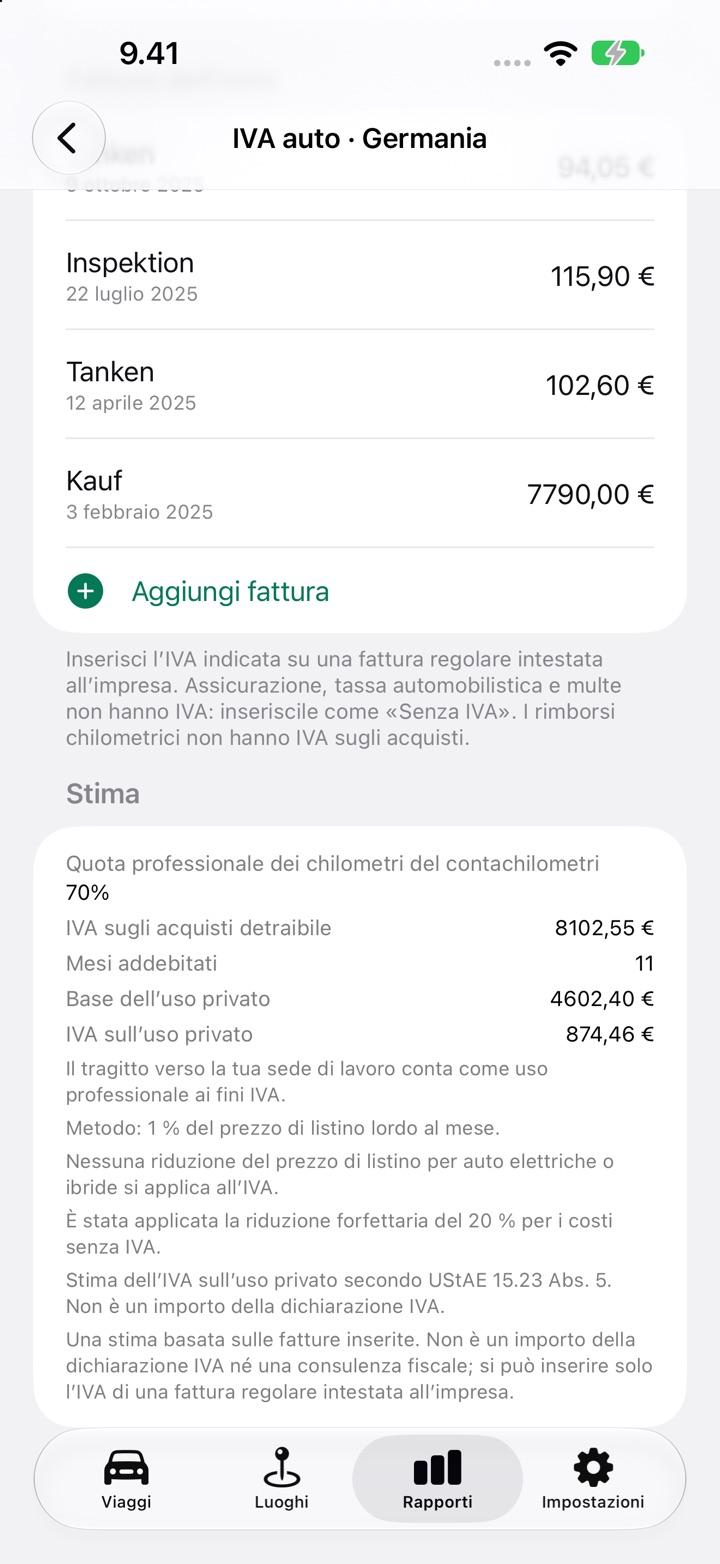
La sezione Stima stampa IVA sugli acquisti detraibile e IVA sull’uso privato, e la regola che sta dietro a ciascuna.
IVA sugli acquisti detraibile. Assegnata Per intero: tutta l’IVA di una fattura d’acquisto datata in quell’anno, se l’auto è stata acquistata con IVA, più tutta l’IVA sui costi di esercizio. Solo quota professionale: la stessa IVA moltiplicata per la tua quota professionale della distanza del contachilometri, e allora l’uso privato non è tassato (UStAE 15.23 Abs. 3 Satz 4–5). Un leasing funziona allo stesso modo. Ripartito per uso, detrai nella quota professionale e non devi nulla sull’uso privato (UStAE 15.23 Abs. 7). Detrai per intero, e l’uso privato è tassato.
Quota lavorativa. I chilometri di lavoro più i chilometri di tragitto casa-lavoro, divisi per la distanza dell’intero anno dal contachilometri. Il tuo tragitto verso la sede dell’attività conta come uso professionale ai fini dell’IVA (UStAE 15.23 Abs. 2 Satz 2). La distanza del contachilometri che non è nel registro conta come privata.
IVA sull’uso privato, per metodo:
- Metodo dell’1 %. L’1 % del prezzo di listino lordo al mese, per i mesi che inserisci, meno un forfait del 20 % per i costi senza IVA se dici di applicarlo, per il 19 %. Richiede più del 50 % di uso professionale, come per l’imposta sul reddito (§ 6 Abs. 1 Nr. 4 Satz 2 EStG); sotto quella soglia DriveHub ti chiede di scegliere Libretto o Stima. Se il valore dell’1 % è stato limitato ai costi effettivi per l’imposta sul reddito, DriveHub lo rifiuta per l’IVA e ti chiede di scegliere Libretto o Stima. Non si applica alcuna riduzione per auto elettriche o ibride.
- Libretto. La quota privata è la parte privata della distanza del contachilometri.
- Stima. Con registrazioni rappresentative, la quota privata è quella che mostrano. Senza, non è inferiore al 50 %.
Per Libretto e Stima l’IVA è il 19 % della quota privata per l’importo netto delle fatture dei costi di esercizio e del leasing dell’anno che portavano IVA, più, per un’auto acquistata con IVA, la parte dell’anno del suo prezzo d’acquisto netto. Un prezzo d’acquisto di 500 EUR o più è ripartito in modo uniforme sul periodo quinquennale del § 15a (§ 10 Abs. 4 Satz 1 Nr. 2 UStG), quindi 60 mesi dal primo utilizzo. Un primo utilizzo entro il 15 conta quel mese, uno successivo inizia il mese seguente (UStAE 15a.3 Abs. 1). Un prezzo inferiore a 500 EUR conta per intero nell’anno della fattura.
Che cosa non ti dà
- Nessuna cifra prima della fine dell’anno. La stima per la Germania aspetta la fine dell’anno di calendario, e che ogni viaggio dell’anno sia stato verificato.
- Nessuno zero per le fatture mancanti. Senza alcuna fattura con IVA mostra «Dati insufficienti: nessun importo indicato.»
- Non è una cifra da dichiarazione. La nota stampata dice che è una stima, non un importo della dichiarazione IVA e non è consulenza fiscale. La Voranmeldung e la dichiarazione annuale le presenti comunque tu.
Come fare in DriveHub
- Apri Rapporti e scegli l’intero anno solare. Per un intervallo più piccolo la scheda dice di selezionare un anno intero.
- Sulla scheda IVA auto · Germania dell’auto, tocca Configura l’IVA auto, oppure Modifica IVA auto se avevi già iniziato.
- Sotto Lavoro, rispondi a Registrazione IVA, Attività speciale con auto e Quota di fatturato soggetta a IVA.
- Sotto Veicolo, imposta come l’impresa ha ottenuto l’auto, il prezzo di listino lordo se usi il metodo dell’1 %, e la data del primo utilizzo se l’hai acquistata con IVA.
- Sotto Risposte per 2026, scegli Assegnata all’attività e il Metodo per l’uso privato, poi inserisci la distanza del contachilometri e rispondi alle domande successive.
- Tocca Aggiungi fattura per ogni fattura dell’auto, poi imposta Tutte le fatture dell’auto dell’anno sono inserite su Sì.
- Leggi la sezione Stima. Lo stesso blocco è stampato nel PDF e nel foglio di calcolo.
Verifica prima ogni tragitto, perché la quota professionale deriva dai tuoi viaggi. Per il lato dell’imposta sul reddito, vedi Fahrtenbuch o regola dell’1 % e un Fahrtenbuch scritto a posteriori. Altre guide sulla Germania sono in /help/de.
Questa pagina riporta ciò che dicono la legge e la circolare, e le cita perché tu possa verificare. Non è consulenza fiscale e non può tenere conto della tua situazione. Quando i soldi contano, rivolgiti al tuo Steuerberater e porta con te le fatture e il registro.
La regola completa, con le norme da cui deriva: Germania: requisiti del registro chilometri.