 DriveHub
Guia por país · Alemanha
Vorsteuer num carro de uso misto, e a Umsatzsteuer que você devolve pelo uso particular

Dois lados de uma só regra
Se um carro é usado na sua empresa e também para fins particulares, a lei alemã do IVA lhe dá algo e depois pede parte de volta. Você pode deduzir a Vorsteuer (o IVA de entrada) sobre os custos do carro, mas só se o carro estiver atribuído à empresa. O uso particular de um carro atribuído é então tratado como um serviço que você presta a si mesmo, e é tributado. É a unentgeltliche Wertabgabe (entrega gratuita de valor), no § 3 Abs. 9a Nr. 1 UStG.
A dedução está no § 15 Abs. 1 UStG e exige uma fatura que atenda aos §§ 14 e 14a. Seguro, imposto de veículo e multas não têm IVA, portanto não geram Vorsteuer.
Abaixo de 10% de uso profissional, o carro não pode ser atribuído. O § 15 Abs. 1 Satz 2 UStG diz que um bem usado "zu weniger als 10 Prozent" (em menos de 10 por cento) para a empresa não é tratado como fornecido para a empresa. Nenhuma dedução sobre o carro, e nenhum IVA sobre o uso particular.
A alíquota sobre o uso particular é de 19% (§ 12 Abs. 1 UStG).
Para quem é a estimativa
A estimativa de IVA do carro do DriveHub para a Alemanha cobre um empresário individual ou uma sociedade que seja Regelbesteuerer (contribuinte do regime normal) com faturamento totalmente tributável, para os anos civis de 2025 e 2026. Segue o Umsatzsteuer-Anwendungserlass (UStAE) de 2 de junho de 2026, principalmente o Abschn. 15.23.
Ela não calcula faturamento misto, tributável e isento (diz isso em vez de adivinhar) nem correções pelo § 15a UStG para mudanças posteriores de uso. Um Kleinunternehmer pelo § 19 UStG (pequeno empresário) não deduz Vorsteuer e não deve IVA sobre o uso particular; DriveHub marca isso como não aplicável.
O que o DriveHub pergunta
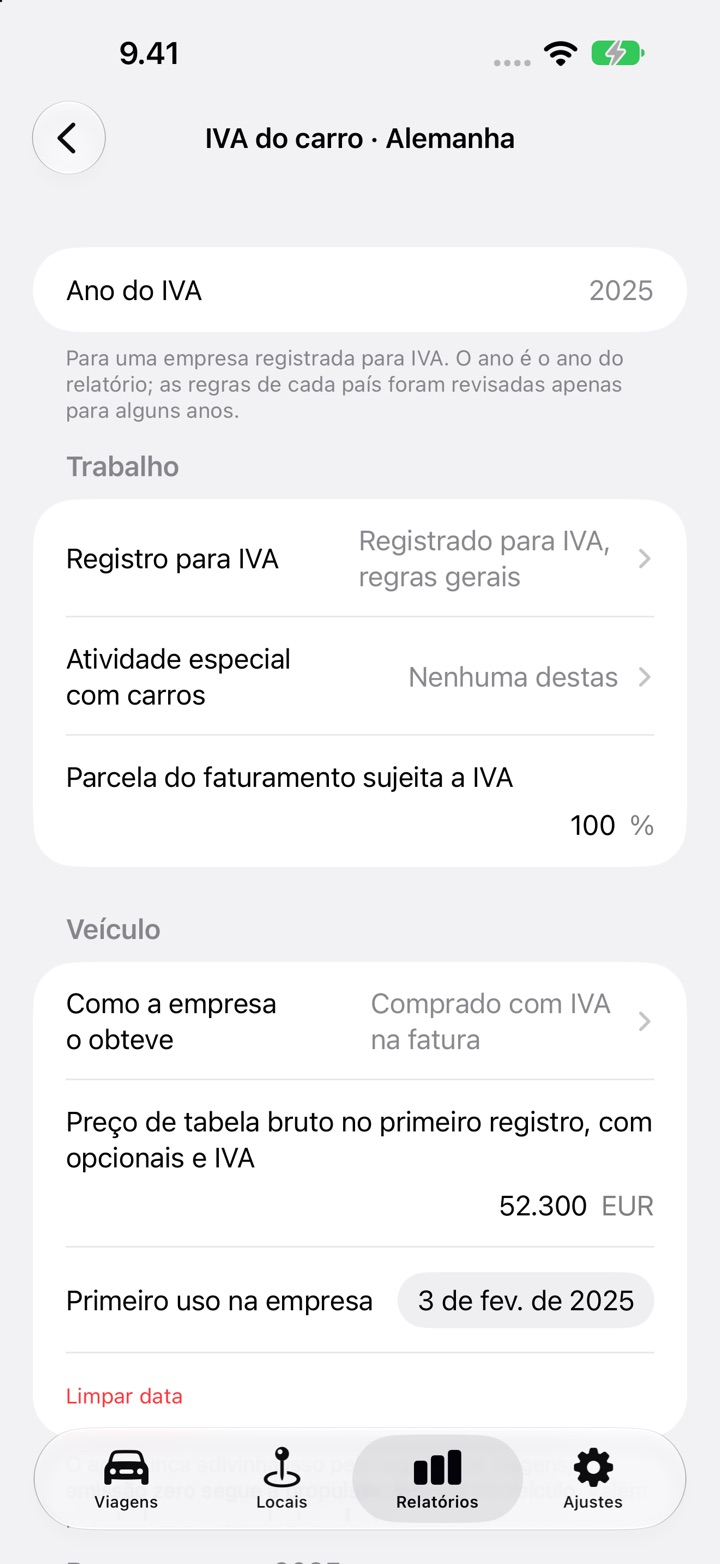
A tela de configuração se chama IVA do carro · Alemanha. Ela pergunta:
- Registro para IVA, Atividade especial com carros e a Parcela do faturamento sujeita a IVA.
- Como a empresa o obteve: comprado com IVA na fatura, comprado sem IVA (vendedor particular, regime de margem) ou em leasing ou alugado.
- Preço de tabela bruto no primeiro registro, com opcionais e IVA, que só o método de 1 % usa, e Primeiro uso na empresa, que data o rateio do preço de compra.
- Atribuído à empresa: Integralmente, Somente a parcela profissional ou Não atribuído. Para um leasing: IVA do leasing, "Deduzir na parcela profissional" ou "Deduzir integralmente e tributar o uso particular".
- Método do uso particular: Método de 1 %, Livro de registro ou Estimativa. Escolha o que você usa no imposto de renda.
- Distância do ano inteiro pelo odômetro e Todas as faturas do carro do ano estão lançadas.
- Cada fatura, lançada com Adicionar fatura: data, tipo, valor sem IVA e o IVA indicado.
Ele nunca adivinha uma resposta a partir do registro de viagens. O resultado lista qualquer resposta que ainda falte.
O que ele calcula
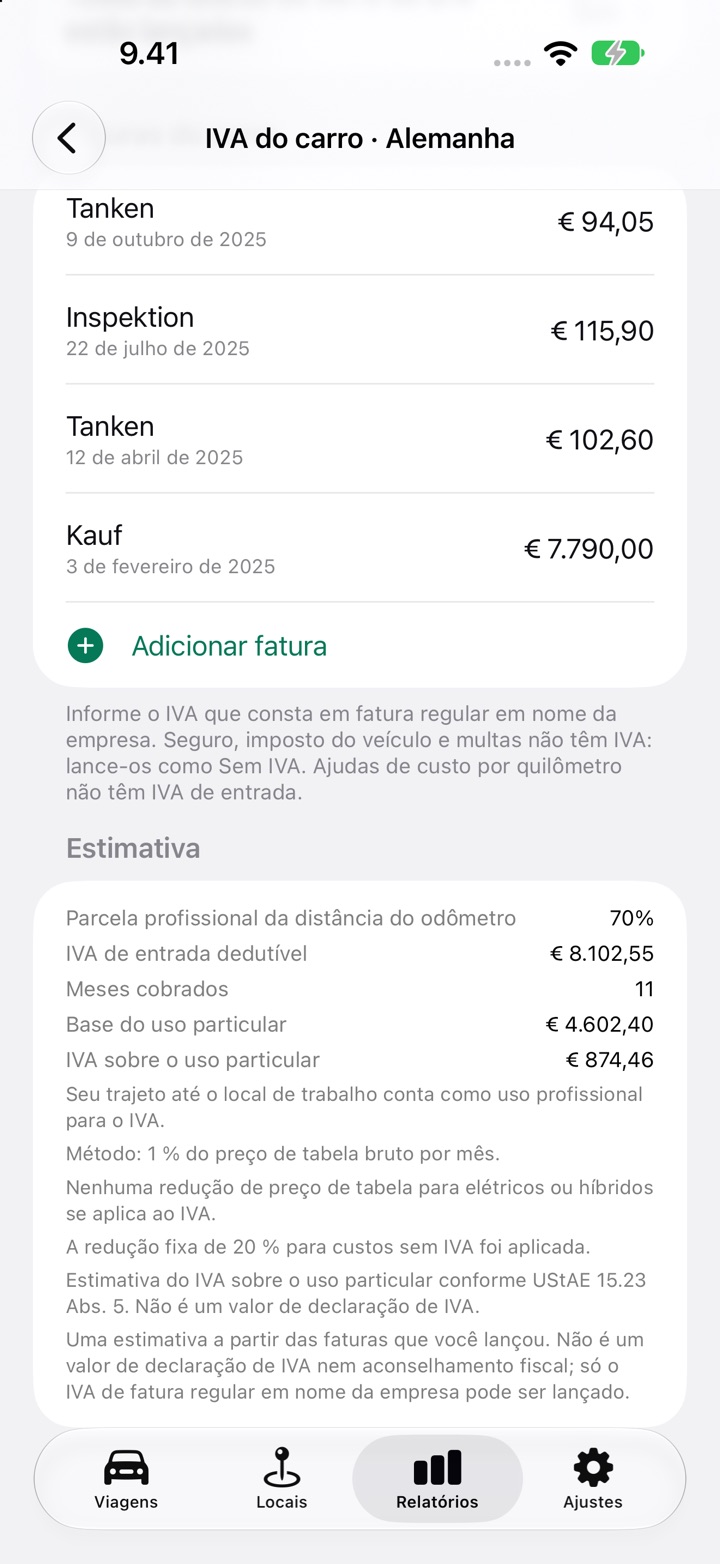
A seção Estimativa imprime o IVA de entrada dedutível e o IVA sobre o uso particular, e a regra por trás de cada um.
IVA de entrada dedutível. Atribuído Integralmente: todo o IVA de uma fatura de compra datada daquele ano, se o carro foi comprado com IVA, mais todo o IVA dos custos de uso. Somente a parcela profissional: o mesmo IVA vezes a sua parcela profissional da distância do odômetro, e então o uso particular não é tributado (UStAE 15.23 Abs. 3 Satz 4–5). Um leasing funciona do mesmo modo. Dividido por uso, você deduz na parcela profissional e não deve nada sobre o uso particular (UStAE 15.23 Abs. 7). Deduzindo integralmente, o uso particular é tributado.
Parcela profissional. Quilômetros a trabalho mais quilômetros de trajeto ao trabalho, divididos pela distância do ano inteiro no odômetro. O seu próprio trajeto até o local da empresa conta como uso profissional para o IVA (UStAE 15.23 Abs. 2 Satz 2). A distância do odômetro que não está no registro conta como particular.
IVA sobre o uso particular, por método:
- Método de 1 %. 1 % do preço de tabela bruto por mês, vezes os meses que você informa, menos um desconto fixo de 20 % para custos sem IVA, se você disser que o aplica, vezes 19%. Exige mais de 50 % de uso profissional, como no imposto de renda (§ 6 Abs. 1 Nr. 4 Satz 2 EStG); abaixo disso DriveHub pede que você escolha Livro de registro ou Estimativa. Se o valor de 1 % foi limitado aos custos efetivos no imposto de renda, DriveHub o recusa para o IVA e pede que você escolha Livro de registro ou Estimativa. Não se aplica nenhuma redução para elétricos ou híbridos.
- Livro de registro. A parcela particular é a parte particular da distância do odômetro.
- Estimativa. Com registros representativos, a parcela particular é a que eles mostram. Sem eles, não é menos que 50 %.
Para Livro de registro e Estimativa, o IVA é 19% da parcela particular vezes o valor líquido das faturas de custos de uso e de leasing do ano que tinham IVA, mais, para um carro comprado com IVA, a parte do ano do seu preço de compra líquido. Um preço de compra de EUR 500 ou mais é rateado por igual ao longo do período de cinco anos do § 15a (§ 10 Abs. 4 Satz 1 Nr. 2 UStG), ou seja, 60 meses a partir do primeiro uso. Um primeiro uso até o dia 15 conta aquele mês, e um posterior começa no mês seguinte (UStAE 15a.3 Abs. 1). Um preço abaixo de EUR 500 conta por inteiro no ano da fatura.
O que ele não lhe dá
- Nenhum valor antes do fim do ano. A estimativa da Alemanha espera o fim do ano civil e que todas as viagens do ano estejam verificadas.
- Nenhum zero por faturas faltando. Sem nenhuma fatura com IVA, ele mostra "Dados insuficientes — nenhum valor é informado."
- Não é um valor de declaração. A nota impressa diz que é uma estimativa, não um valor da declaração de IVA e não é aconselhamento fiscal. Você continua entregando você mesmo a Voranmeldung (declaração antecipada) e a declaração anual.
Como fazer no DriveHub
- Abra Relatórios e escolha o ano civil completo. Para um intervalo menor, o cartão pede que você selecione um ano completo.
- No cartão IVA do carro · Alemanha do carro, toque em Configurar o IVA do carro, ou em Editar IVA do carro se você já começou.
- Em Trabalho, responda Registro para IVA, Atividade especial com carros e Parcela do faturamento sujeita a IVA.
- Em Veículo, defina como a empresa obteve o carro, o preço de tabela bruto se você usa o método de 1 %, e a data do primeiro uso se o comprou com IVA.
- Em Respostas para 2026, escolha Atribuído à empresa e o Método do uso particular, depois informe a distância do odômetro e responda às perguntas seguintes.
- Toque em Adicionar fatura para cada fatura do carro e depois mude Todas as faturas do carro do ano estão lançadas para Sim.
- Leia a seção Estimativa. O mesmo bloco sai no PDF e na planilha.
Verifique antes todas as viagens, porque a parcela profissional vem das suas viagens. Para o lado do imposto de renda, veja Fahrtenbuch ou a regra de 1% e um Fahrtenbuch escrito depois. Mais guias da Alemanha estão em /help/de.
Esta página reproduz o que dizem a lei e a diretriz, com o nome delas, para que você possa conferir. Não é consultoria tributária e não conhece a sua situação. Quando o dinheiro importar, consulte o seu Steuerberater (consultor tributário) — e leve as faturas e o registro.
A regra completa, com as normas de onde ela vem: Alemanha: requisitos do registro de quilometragem.