 DriveHub
Riigijuhend · Ameerika Ühendriigid · 9 min
S-korporatsiooni miilihüvitis: kuidas omanik saab auto kulud endale tagasi
Sulle kuulub S-korporatsioon ja sa sõidad selle heaks. Võid lasta sellel hüvitada oma miilid maksuvabalt, nagu igale töötajale. Aga sina allkirjastad tšeki ja sina selle ka lunastad, ja IRS kohtleb omanikku teisiti. Üle 10% võib ta sinult sõidupäevikut küsida; üle 2% loetakse sind erisoodustuste puhul partneriks; 1% juures on kindlasummaline tööle sõidu reegel suletud.

Lühike vastus
- Oma auto, hüvitatud miili kaupa: accountable plan ehk aruandekohustusega hüvitiskord toimib sinu puhul nagu iga töötaja puhul. Teata miilidest, tagasta kasutamata jäänu, ja maksed ei ole palk.
- Määr: 2026. aastal 72,5 senti miili kohta kuni 30. juunini ja 76 senti alates 1. juulist. Määra ületav osa on palk.
- Omaniku konks: kui sulle kuulub üle 10%, oled tööandjaga „seotud“ (related). Sa "must be able to prove your expenses to the IRS" ka pärast seda, kui oled korporatsioonile aru andnud.
- Kirjalik kord: hea tõend, aga regulatsioon seda ei nõua.
- Kindlasummaline autotoetus, mida endale maksad: kui sa selle kohta aru ei anna, on see palk.
- Hoopis korporatsiooni auto: tööalased miilid, mille kirja paned, jäävad maksuvabaks. Isiklik kasutamine on palk sinu W-2-l, ja kindlasummaline 1,50 $ tööle sõidu reegel on suletud kõigile, kellele kuulub 1% või rohkem.
Mõlemal juhul otsustavad raha need miilid, mida saad tõendada. Sõidupäevik on sama sõidupäevik.
Kas S-korporatsiooni omanik saab endale miilid hüvitada?
Jah. Kui töötad oma S-korporatsioonis, oled IRS-i sõnul shareholder-employee ehk osanikust töötaja. Oma auto kulude hüvitamisel kehtivad samad reeglid nagu igale töötajale: IRC § 62(c) ja 26 CFR § 1.62-2. Publication 463, 6. peatükk, sõnastab kolm nõuet:
- "Your expenses must have a business connection."
- "You must adequately account to your employer for these expenses within a reasonable period of time."
- "You must return any excess reimbursement or allowance within a reasonable period of time."
Kui need on täidetud, siis maksed "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
Auto puhul läheb arvestus maksjale: "information sufficient to substantiate the amount, time, use, and business purpose of the expense" (§ 1.62-2(e)(2)). Miilipõhise hüvitise puhul loetakse summa tõendatuks IRS-i määra ulatuses. Pead siiski näitama "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
Omanikuna oled nii töötaja, kes aru annab, kui ka tööandja, kes kontrollib. Tähtajad, fikseeritud kuupäeva meetodi 60 ja 120 päeva ning määra reeglid on samad nagu kõigil teistel. Need on kirjas artiklis oma autoga tööl USA-s.
Kuulub sulle üle 10%? IRS võib ikkagi sõidupäevikut küsida
See on reegel, mis kehtib omanikele, aga mitte töötajatele. Publication 463, 6. peatükk, loetleb ühe tingimusena, mille korral hüvitis tõendab summa: "You aren't related to your employer."
Seotud olemine hõlmab ka seda juhtumit: "Your employer is a corporation in which you own, directly or indirectly, more than 10% in value of the outstanding stock." Arvesse läheb ka kaudne omandus: "if you have an interest in a corporation, partnership, estate, or trust that owns the stock or if a member of your family or your partner owns the stock."
Tagajärg: selline töötaja "must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement."
Oma korporatsioonile aru andmisega asi seega ei lõpe. Sõidupäevik, mille annad ettevõttele, on sama sõidupäevik, mida IRS võib küsida. Rev. Proc. 2019-46, mis kehtestab miilipõhise hüvitise reeglid, ei sisalda ühtki reeglit, mis jätaks seotud töötaja hüvitisest välja. Muutub kohustus miile tõendada.
Kas kord peab olema kirjalik?
Regulatsioon seda ei ütle. 26 CFR § 1.62-2 nõuded on ülaltoodud kolm: seos tööga, tõendamine ja ülejäägi tagastamine. Ka Publication 15 ja Publication 463 ei lisa kirjaliku vormi nõuet.
Kirjalik kord on siiski hea tõend, et kokkulepe on olemas, ja selle kohta, mida see nõuab.
Kindlasummaline autotoetus, mida endale maksad, on palk
Kindel kuusumma ilma miiliaruandeta ei ole accountable plan. IRC § 62(c): kokkulepe on "in no event" hüvitamiskokkulepe, kui see "does not require the employee to substantiate the expenses", mida kokkulepe katab.
Siis "all amounts paid under the arrangement are treated as paid under a 'nonaccountable plan'" (§ 1.62-2(c)(3)(i)). Sellised summad "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
S-korporatsiooni omaniku jaoks on selle kõrval teine reegel. IRS oma S-korporatsiooni töötasu lehel: "S corporations must pay reasonable compensation to a shareholder-employee in return for services that the employee provides to the corporation before non-wage distributions may be made to the shareholder-employee." Ilma tõendamiseta makstud autotoetus ei ole hüvitis. See on palk, ja see läheb sinu W-2-le.
Üldreeglitest tuleb veel kaks piirangut:
- Üle IRS-i määra on osa, mis ületab "the business standard mileage rate multiplied by the number of substantiated business miles", palk (Rev. Proc. 2019-46 §§ 7.01(1), 7.05).
- Tööle sõit ei ole tööalane. Publication 463: sõit "between your home and your main or regular place of work" on isiklik tööle sõidu kulu. Publication 463 käsitleb mitte mahaarvatava kulu hüvitist makstuna nonaccountable plan'i alusel. Kui loed need kaks reeglit koos, on miilipõhine makse tööle sõidu eest palk. Erandid on artiklis tööle sõidu miilid USA-s.
Näide: oma auto, hüvitatud IRS-i määraga
2026. aastal sõidad oma autoga S-korporatsiooni heaks 8000 tööalast miili: 4000 enne 1. juulit ja 4000 pärast. Teatad igast sõidust korporatsioonile, ja see maksab täpselt IRS-i määra.
| Jaan.–juuni (72,5 ¢) | Juuli–dets. (76 ¢) | |
|---|---|---|
| Tööalased miilid | 4000 | 4000 |
| Hüvitatud | 4000 × 0,725 $ = 2900 $ | 4000 × 0,76 $ = 3040 $ |
Aasta peale: 5940 $, millest miski ei ole palk, sest miski ei ületa määra. "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2" (Publication 463).
Kui oleksid selle asemel võtnud kindlalt 500 $ kuus ilma aruandeta, oleks kogu 6000 $ palk.
Kas mu auto peaks kuuluma S-korporatsioonile?
See on teine viis: korporatsioon omab või liisib autot ja sina sõidad sellega. Reeglid muutuvad siis hüvitamisest erisoodustuseks.
2% osaniku reegel. IRC § 1372(a): töötajate erisoodustuste puhul "the S corporation shall be treated as a partnership, and … any 2-percent shareholder of the S corporation shall be treated as a partner of such partnership." 2% osanik omab otse või omistamise teel "more than 2 percent of the outstanding stock" mis tahes päeval aasta jooksul.
Tööalased miilid jäävad igal juhul maksuvabaks. Publication 15-B tabel Table 2-1 märgib soodustused, mis 2% osanikele ei kehti. Working condition benefit'il sellist märget ei ole. Ja selle väljajätmise puhul loetakse töötajaks ka partner: "A partner who performs services for a partnership." Working condition benefit'i näidete hulgas on "an employee's use of a company car for business".
Aga ainult arvestuse alusel. Publication 15-B: "The employee must meet any substantiation requirements that apply to the deduction." Ja Publication 15-B: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income." Ilma sõidupäevikuta on iga miil isiklik.
Isiklik osa on palk. Form 1120-S juhend, rida 7, Compensation of officers: "Include fringe benefit expenditures made on behalf of officers and employees owning more than 2% of the corporation's stock. Also report these fringe benefits as wages in box 1 of Form W-2." Hindamisreeglid ulatuvad sinuni: maksustatav isik "need not be an employee of the provider of the fringe benefit, but may be, for example, a partner" (§ 1.61-21(a)(4)(ii)).
Kuidas isiklikku kasutamist hinnatakse, kui ettevõte on sinu oma
Publication 15-B annab tööandjale turuväärtuse reegli ja kolm erireeglit, mis on täielikult lahti kirjutatud artiklis ametiauto isiklik kasutamine USA-s. Omanikuna on üks neist kolmest sulle suletud.
1,50 $ tööle sõidu reeglit ei ole. Control employee hulka kuulub see, "who owns a 1% or more equity, capital, or profits interest in your business". Auto puhul nõuab tööle sõidu reegel, et juht "isn't a control employee". Samal põhjusel on omanikule suletud ka § 1.274-6T(a)(3) kirjalik kord, mis lubab ainult tööle sõitu.
Alles jääb kolm:
- Senti miili kohta: standardne miilimäär korda sinu isiklikud miilid. Autot peab regulaarselt ettevõttes kasutama (üks turvaline lahendus on vähemalt 50% selle aastastest miilidest) või see peab läbima 10 000 miili testi.
- Aastane liisinguväärtus: auto väärtuse järgi määratud tabeliväärtus korda "the percentage of personal miles out of total miles driven". Üle 59 999 $ on see (0,25 × väärtus) + 500 $.
- Turuväärtus: mis maksaks sulle sarnase auto liisimine sarnastel tingimustel sinu piirkonnas.
Senti miili kohta reegli puhul võib 2026. aastal esimest korda kasutusse antud auto väärtus olla kõige rohkem 61 700 $. 2026. aastaks avaldas Publication 15-B selle reegli jaoks 72,5 senti; ükski IRS-i tekst ei ütle, et juuli 76 senti kehtib ka selle kohta. Liisinguväärtuse reegli puhul hinnatakse korporatsiooni antud kütust lisaks, turuväärtuse järgi või 5,5 senti miili kohta.
Näide. Sõidad korporatsiooni autoga 2026. aastal 20 000 miili, neist 15 000 tööalased, seega 5000 isiklikud (25%).
| Auto väärtusega 45 000 $ — senti miili kohta | Auto väärtusega 64 000 $ — aastane liisinguväärtus | |
|---|---|---|
| Kas reegel on kasutatav? | Jah: 75% tööalane kasutus, väärtus alla 61 700 $ | Senti miili kohta suletud: väärtus üle 61 700 $ |
| Isikliku kasutamise väärtus | 5000 × 0,725 $ = 3625 $ | (0,25 × 64 000 $) + 500 $ = 16 500 $; × 25% = 4125 $ |
Kumbki summa on palk sinu W-2 lahtris 1. Kaota sõidupäevik, ja kogu kasutamine on isiklik; kas hiljem koostatud sõidupäevik saab veel aidata, on kirjas artiklis sõidupäeviku taastamine. Autode väärtused on siin arvutuse jaoks välja mõeldud; reeglid on Publication 15-B omad.
Veel üks erinevus. Korporatsiooni antud auto juhina "You can't use the standard mileage rate" ise (Publication 463). Määr muutub korporatsiooni mõõdupuuks sinu isikliku kasutamise jaoks, mitte summaks, mida sulle makstakse.
Sinu auto hüvitisega või korporatsiooni auto
| Sinu auto, hüvitatud miili kaupa | S-korporatsiooni auto | |
|---|---|---|
| Mida sõidupäevik teeb | Tõendab hüvitise aluseks olevad miilid | Hoiab tööalase kasutamise sinu palgast väljas |
| Tööalased miilid | Makstakse maksuvabalt IRS-i määra ulatuses | Jäetakse välja kui working condition benefit |
| Isiklikud miilid | Nende eest tehtud makse on palk | Hinnatakse ja lisatakse sinu W-2 palgale |
| Tööle sõit | Selle eest tehtud makse on palk | Isiklik; 1,50 $ reegel on sulle suletud |
| Sõidupäevikut pole | Maksed muutuvad palgaks | Kogu kasutamine on isiklik |
| IRS võib sinult küsida | Jah, kui sulle kuulub üle 10% | Jah: väljajätmine põhineb sinu arvestusel |
Kumb läheb odavamalt maksma, sõltub autost, sinu miilidest ja palgast. See võrdlus on sinu maksudeklaratsiooni koostaja jaoks, sinu arvudega. Kui oled ettevõtja ilma korporatsioonita, on valik teine: vaata standardne miilimäär või tegelikud kulud.
Mida sõidupäevik peab mõlemal juhul näitama
Iga sõidu kohta küsib Publication 463 kuupäeva, sihtkohta, tööalaseid miile ja tööalast eesmärki. Korporatsiooni auto puhul küsib Publication 463 aasta kohta ka "the total miles for the year" — arvu, mis jagab auto töö- ja isiklikuks osaks.
Seda ei pea kirjutama samal päeval. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", ja iganädalane sõidupäevik loetakse koostatuks kasutamise ajal või selle lähedal. Üksikasjad on artiklis mida IRS peab silmas „adequate records“ all.
Kuidas DriveHub seda lihtsamaks teeb
S-korporatsiooni omaniku jaoks põhineb kõik eelnev miilidel, mida saad näidata nii korporatsioonile kui ka IRS-ile.
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Ta hoiab alles kuupäeva, alguse ja lõpu ning vahemaa. DriveHub liigitab enamiku sõite Töö või Isiklik alla sinu kohtade, varasemate marsruutide ja tööaja järgi ning küsib ülejäänute kohta jaotises Vajab kontrolli. Sõidu kohta kodu ja kontori vahel vasta Tööleminek; see läheb arvesse koos sinu isiklike miilidega. Lisa tööalane eesmärk oma sõnadega.
Kui sinu iPhone registreeris sõitmise, millele ei vasta ükski sõit, ilmub vahekaardile Sõidud Vahele jäänud sõidud, ja Taasta ehitab marsruudi uuesti üles.
See, kas auto on sinu või korporatsiooni oma, määratakse auto juures, selle määra kõrval, mida see muudab. Sinu oma auto puhul hinnatakse iga sõitu selle kuupäeval kehtinud IRS-i määraga: enne 1. juulit 2026 72,5 senti, sealtpeale 76 senti.
Aruanded näitab töö- ja isiklikke miile päeva, nädala, kuu, kvartali või aasta kaupa, ühe sõiduki või kõigi kohta. Sinu oma auto puhul on IRS-i määraga näidatud summa sinu hüvitisenõue.
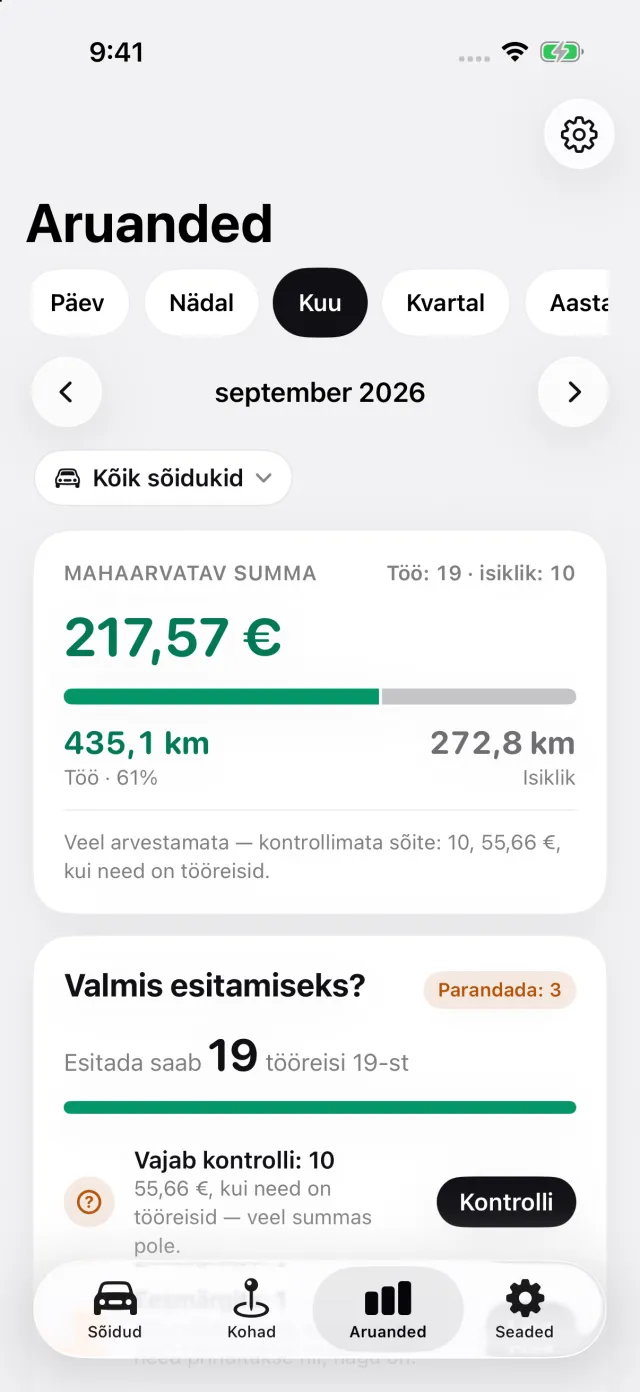
Korporatsiooni auto puhul on samas aruandes näidatud isiklikud miilid see osa, mille väärtuse sinu korporatsioon määrab. Selle ühe auto aruanne näitab ka maksuaasta alguse ja lõpu odomeetri näitu, mille sa sisestad. DriveHub Proga ekspordib aruanne PDF-i, Exceli või CSV-na.
Kus DriveHub piirdub: ta ei arvesta palka, ei kiida su nõuet heaks ega täida W-2-t. Ta ei hinda korporatsiooni auto isikliku kasutamise väärtust ega vali hindamisreeglit.
DriveHub on App Store'is iPhone'i jaoks. Ameerika Ühendriikide reeglid on USA lehel, ja automaatse salvestamise seadistamine võtab ühe korra paar minutit.
See leht annab edasi selle, mida Internal Revenue Code, selle regulatsioonid, IRS-i Publications 15, 15-B ja 463, Rev. Proc. 2019-46, Form 1120-S juhend ja IRS-i S-korporatsiooni töötasu leht ütlevad, ja viitab neile, et saaksid järele vaadata. See ei ole maksunõustamine ega tunne sinu olukorda. Kui asi puudutab raha, küsi oma maksudeklaratsiooni koostajalt (tax preparer) — ja võta sõidupäevik kaasa.
Kogu reegel koos allikatega: Ameerika Ühendriigid: sõidupäeviku nõuded.