 DriveHub
Landsguide · USA · 9 min
Milersättning i ett S corp: hur en ägare får tillbaka pengarna för bilen
Du äger ett S-bolag (*S corporation*) och kör för det. Du kan låta det ersätta dina miles skattefritt, som för vilken anställd som helst. Men du skriver ut checken och löser in den själv, och IRS behandlar en ägare annorlunda. Över 10 % kan IRS be dig om körjournalen; över 2 % räknas du som delägare i ett handelsbolag när det gäller förmåner; vid 1 % är den schabloniserade pendlingsregeln stängd.

Det korta svaret
- Din egen bil, ersatt per mile: en accountable plan fungerar för dig som för vilken anställd som helst. Redovisa milen, lämna tillbaka det du inte använt, så är utbetalningarna inte lön.
- Beloppet: för 2026 72,5 cent per mile till och med 30 juni och 76 cent från 1 juli. Det som betalas över beloppet är lön.
- Haken för ägaren: äger du mer än 10 % är du ”närstående” (related) till din arbetsgivare. Du "must be able to prove your expenses to the IRS" även efter att du har redovisat för bolaget.
- En skriftlig plan: bra bevisning, men förordningen kräver ingen.
- Ett fast bilbidrag du betalar dig själv: utan redovisning är det lön.
- Bolagets bil i stället: de miles i tjänsten du registrerar förblir skattefria. Den privata användningen är lön på din W-2, och den schabloniserade pendlingsregeln på 1,50 $ är stängd för alla som äger 1 % eller mer.
Hur du än gör avgör de miles du kan styrka pengarna. Körjournalen är densamma.
Kan en ägare av ett S corp ersätta sig själv för miles?
Ja. Arbetar du för ditt S-bolag är du med IRS ord en shareholder-employee, en aktieägare som också är anställd. En ersättning för din egen bil följer samma regler som för vilken anställd som helst: IRC § 62(c) och 26 CFR § 1.62-2. Publication 463, kapitel 6, anger de tre kraven:
- "Your expenses must have a business connection."
- "You must adequately account to your employer for these expenses within a reasonable period of time."
- "You must return any excess reimbursement or allowance within a reasonable period of time."
Uppfyller du dem gäller att utbetalningarna "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
För en bil går underlaget till den som betalar: "information sufficient to substantiate the amount, time, use, and business purpose of the expense" (§ 1.62-2(e)(2)). Vid en ersättning per mile behandlas beloppet som styrkt upp till IRS belopp. Du visar fortfarande "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
Som ägare är du både den anställda som redovisar och arbetsgivaren som kontrollerar. Fristerna, de 60 och 120 dagarna i metoden med fasta datum, och reglerna om beloppet är desamma som för alla andra. De går igenom i egen bil i jobbet i USA.
Äger du mer än 10 %? Då kan IRS ändå be om körjournalen
Det här är regeln som gäller ägare och inte personalen. Publication 463, kapitel 6, anger som villkor för att ersättningen ska styrka beloppet: "You aren't related to your employer."
Närstående omfattar det här fallet: "Your employer is a corporation in which you own, directly or indirectly, more than 10% in value of the outstanding stock." Indirekt ägande räknas också: "if you have an interest in a corporation, partnership, estate, or trust that owns the stock or if a member of your family or your partner owns the stock."
Följden: en sådan anställd "must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement."
Att redovisa för ditt eget bolag avslutar alltså inte saken. Körjournalen du lämnar till bolaget är den körjournal IRS kan begära. Rev. Proc. 2019-46, som sätter reglerna för milersättning, innehåller ingen regel som stänger ute en närstående anställd från ersättningen. Det som ändras är skyldigheten att styrka milen.
Måste planen vara skriftlig?
Förordningen säger inte det. Kraven i 26 CFR § 1.62-2 är de tre ovan: koppling till verksamheten, styrkande och återbetalning av överskottet. Publication 15 och Publication 463 lägger inte heller till något krav på skriftlighet.
En skriftlig plan är ändå bra bevisning för att en ordning finns, och för vad den kräver.
Ett fast bilbidrag du betalar dig själv är lön
Ett fast månadsbelopp utan redovisning av miles är ingen accountable plan. IRC § 62(c): en ordning är "in no event" en ersättningsordning om den "does not require the employee to substantiate the expenses" som ordningen omfattar.
Då gäller att "all amounts paid under the arrangement are treated as paid under a 'nonaccountable plan'" (§ 1.62-2(c)(3)(i)). Sådana belopp "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
För en ägare av ett S-bolag står det här bredvid en andra regel. IRS, på sin sida om ersättning i S-bolag: "S corporations must pay reasonable compensation to a shareholder-employee in return for services that the employee provides to the corporation before non-wage distributions may be made to the shareholder-employee." Ett bilbidrag som betalas utan styrkande är ingen ersättning för kostnader. Det är lön, och det förs in på din W-2.
Två begränsningar till ur de allmänna reglerna:
- Över IRS belopp är delen över "the business standard mileage rate multiplied by the number of substantiated business miles" lön (Rev. Proc. 2019-46 §§ 7.01(1), 7.05).
- Pendlingen är inte i tjänsten. Publication 463: att köra "between your home and your main or regular place of work" är en privat pendlingskostnad. Publication 463 behandlar en ersättning för en ej avdragsgill kostnad som betald under en nonaccountable plan. Läs de två reglerna tillsammans, så är en betalning per mile för pendlingen lön. Undantagen finns i pendlingsmiles i USA.
Räkneexempel: din egen bil, ersatt med IRS belopp
Under 2026 kör du din egen bil 8 000 miles i tjänsten för ditt S-bolag: 4 000 före 1 juli och 4 000 efter. Du redovisar varje resa för bolaget, och det betalar exakt IRS belopp.
| Jan.–juni (72,5 ¢) | Juli–dec. (76 ¢) | |
|---|---|---|
| Miles i tjänsten | 4 000 | 4 000 |
| Ersatt | 4 000 × 0,725 $ = 2 900 $ | 4 000 × 0,76 $ = 3 040 $ |
För året: 5 940 $, inget av det lön, eftersom inget överstiger beloppet. "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2" (Publication 463).
Hade du i stället tagit ut fasta 500 $ i månaden, utan redovisning, hade hela 6 000 $ varit lön.
Bör mitt S corp äga min bil?
Det är det andra sättet: bolaget äger eller leasar bilen och du kör den. Reglerna går då från kostnadsersättning till förmån.
Regeln om 2 %-aktieägare. IRC § 1372(a): när det gäller förmåner till anställda "the S corporation shall be treated as a partnership, and … any 2-percent shareholder of the S corporation shall be treated as a partner of such partnership." En 2 %-aktieägare äger, direkt eller genom tillräkning, "more than 2 percent of the outstanding stock" någon dag under året.
Milen i tjänsten förblir skattefria ändå. Publication 15-B:s Table 2-1 markerar de förmåner som inte gäller för 2 %-aktieägare. Förmåner för arbetsförhållanden (working condition benefits) har ingen sådan markering. Och för det undantaget räknas en delägare som anställd: "A partner who performs services for a partnership." Bland exemplen på working condition benefits finns "an employee's use of a company car for business".
Men bara med underlag. Publication 15-B: "The employee must meet any substantiation requirements that apply to the deduction." Och Publication 15-B: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income." Utan körjournal är varje mile privat.
Den privata andelen är lön. Anvisningarna till Form 1120-S, rad 7, Compensation of officers: "Include fringe benefit expenditures made on behalf of officers and employees owning more than 2% of the corporation's stock. Also report these fringe benefits as wages in box 1 of Form W-2." Värderingsreglerna når dig: den som beskattas "need not be an employee of the provider of the fringe benefit, but may be, for example, a partner" (§ 1.61-21(a)(4)(ii)).
Hur den privata användningen värderas när du äger bolaget
Publication 15-B ger arbetsgivaren regeln om marknadsvärde och tre särskilda regler, som går igenom i sin helhet i privat användning av tjänstebil i USA. Som ägare är en av de tre stängd för dig.
Ingen pendlingsregel på 1,50 $. En control employee omfattar den "who owns a 1% or more equity, capital, or profits interest in your business". För en bil kräver pendlingsregeln att föraren "isn't a control employee". Av samma skäl är den skriftliga policyn om enbart pendling i § 1.274-6T(a)(3) stängd för en ägare.
Då återstår tre:
- Cents-per-mile: schablonbeloppet per mile gånger dina privata miles. Bilen måste användas regelbundet i verksamheten (minst 50 % av årets miles är en säker hamn) eller klara ett prov på 10 000 miles.
- Årligt leasingvärde (annual lease value):** ett tabellvärde efter bilens värde, gånger "the percentage of personal miles out of total miles driven". Över 59 999 $ är det (0,25 × värdet) + 500 $.
- Marknadsvärde: vad det skulle kosta dig att leasa en liknande bil på liknande villkor där du bor.
För cents-per-mile får en bil som först ställs till förfogande 2026 vara värd högst 61 700 $. För 2026 publicerade Publication 15-B 72,5 cent för den här regeln; ingen IRS-text säger att julis 76 cent gäller för den. Med regeln om leasingvärde värderas bränsle som bolaget står för ovanpå, till marknadsvärde eller 5,5 cent per mile.
Räkneexempel. Du kör bolagets bil 20 000 miles under 2026, varav 15 000 i tjänsten, alltså 5 000 privata (25 %).
| Bil värd 45 000 $ — cents-per-mile | Bil värd 64 000 $ — årligt leasingvärde | |
|---|---|---|
| Står regeln öppen? | Ja: 75 % användning i tjänsten, värde under 61 700 $ | Cents-per-mile stängd: värde över 61 700 $ |
| Värde av privat användning | 5 000 × 0,725 $ = 3 625 $ | (0,25 × 64 000 $) + 500 $ = 16 500 $; × 25 % = 4 125 $ |
Båda siffrorna är lön i box 1 på din W-2. Förlorar du körjournalen är all användning privat; om en sen körjournal ändå kan hjälpa står i att rekonstruera en körjournal. Bilvärdena här är påhittade för räkningens skull; reglerna är Publication 15-B:s.
En skillnad till. Som förare av en bil som bolaget tillhandahåller gäller "You can't use the standard mileage rate" för dig själv (Publication 463). Beloppet blir bolagets mått på din privata användning, inte en siffra du får betalt efter.
Din bil med ersättning, eller bolagets bil
| Din bil, ersatt per mile | S-bolagets bil | |
|---|---|---|
| Vad körjournalen gör | Styrker milen för ersättningen | Håller användningen i tjänsten utanför din lön |
| Miles i tjänsten | Betalas skattefritt upp till IRS belopp | Undantas som working condition benefit |
| Privata miles | En betalning för dem är lön | Värderas och läggs till lönen på din W-2 |
| Pendling | En betalning för den är lön | Privat; regeln på 1,50 $ är stängd för dig |
| Ingen körjournal | Utbetalningarna blir lön | All användning är privat |
| Kan IRS fråga dig | Ja, om du äger mer än 10 % | Ja: undantaget vilar på ditt underlag |
Vilket som kostar minst beror på bilen, dina miles och din lön. Den jämförelsen gör du med din skatterådgivare, med dina siffror. Är du egenföretagare utan bolag är valet ett annat: se schablonbelopp per mile eller faktiska kostnader.
Vad körjournalen måste visa i båda fallen
Per resa ber Publication 463 om datumet, resmålet, antalet miles i tjänsten och ändamålet i tjänsten. För bolagets bil ber Publication 463 dessutom per år om "the total miles for the year" — siffran som delar upp bilen i tjänst och privat.
Den behöver inte skrivas samma dag. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", och en veckovis logg räknas som förd vid eller nära tidpunkten. Detaljerna finns i vad IRS menar med adequate records.
Hur DriveHub gör det enklare
För en ägare av ett S-bolag vilar allt ovan på miles du kan visa för bolaget och IRS lika.
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. Den sparar datumet, start och slut samt sträckan. DriveHub sorterar de flesta resor som Arbete eller Privat utifrån dina platser, tidigare rutter och arbetstider, och frågar dig om resten under Att kontrollera. Svara Arbetsresa för en resa mellan hemmet och kontoret; den räknas med dina privata miles. Lägg till ändamålet i tjänsten med dina egna ord.
Har din iPhone registrerat körning utan en matchande resa visas Missade resor på fliken Resor, och Återställ bygger upp rutten igen.
Om bilen är din eller bolagets ställs in på bilen, bredvid det belopp det ändrar. För din egen bil prissätts varje resa med det IRS-belopp som gällde det datum den kördes: 72,5 cent före 1 juli 2026, 76 cent därefter.
Rapporter visar miles i tjänsten och privata miles per dag, vecka, månad, kvartal eller år, för ett fordon eller alla. För din egen bil är beloppet den visar med IRS belopp ditt ersättningsanspråk.
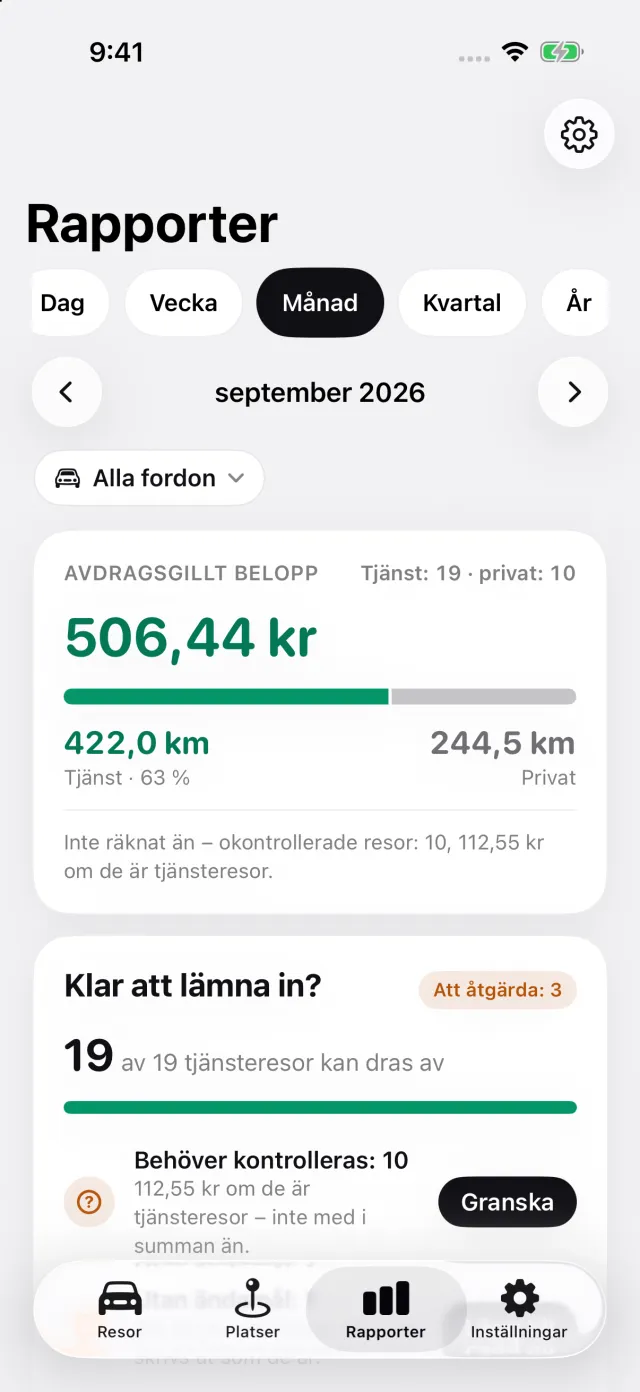
För bolagets bil är de privata milen i samma rapport den andel ditt bolag värderar. En rapport för just den bilen skriver dessutom ut beskattningsårets första och sista mätarställning som du anger. Med DriveHub Pro exporteras rapporten som PDF, Excel eller CSV.
Där DriveHub slutar: den kör inte lönerna, godkänner inte ditt anspråk och fyller inte i någon W-2. Den värderar inte den privata användningen av bolagets bil och väljer ingen värderingsregel.
DriveHub finns i App Store för iPhone. De amerikanska reglerna finns på sidan om USA, och att ställa in automatisk registrering tar några minuter, en gång.
Den här sidan återger vad Internal Revenue Code, dess förordningar, IRS Publications 15, 15-B och 463, Rev. Proc. 2019-46, anvisningarna till Form 1120-S och IRS sida om ersättning i S-bolag säger, och anger dem så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din skatterådgivare, och ta med körjournalen.
Hela regeln och källorna den bygger på: USA: krav på körjournalen.