 DriveHub
Landeguide · Storbritannien · 8 min.
Pendling eller midlertidigt arbejdssted? UK's 24-månedersregel
Kan din pendling trækkes fra i UK? Svaret afhænger af stedet i den anden ende: en fast arbejdsplads eller et midlertidigt arbejdssted. Efter 24-månedersreglen kan et midlertidigt arbejdssted blive fast midt i en udstationering.

Det korte svar
Kørsel mellem dit hjem og en fast arbejdsplads (permanent workplace) er almindelig pendling, og den kan aldrig trækkes fra. ITEPA 2003 s. 338(2) holder den ude af fradraget: "Subsection (1) does not apply to the expenses of ordinary commuting or travel between any two places that is for practical purposes substantially ordinary commuting."
Kørsel fra hjemmet til et midlertidigt arbejdssted (temporary workplace) er erhvervskørsel, og den kan trækkes fra. gov.uk siger det i én linje, på siden om fradrag for køretøjer, du bruger i arbejdet: "This does not include travelling to and from your work, unless it's a temporary place of work."
Et arbejdssted holder op med at være midlertidigt, når du tilbringer 40 % eller mere af din arbejdstid der over en periode, der varer eller forventes at vare mere end 24 måneder. Det afgørende er, hvad du fik at vide, at du kunne forvente, da udstationeringen begyndte, og den dato, hvor den forventning ændrede sig.
At arbejde hjemme nogle dage ændrer intet: Turen til dit hovedkontor er stadig pendling. En tur fra hjemmet til en kunde eller et projektsted, du besøger for en afgrænset opgave, er erhvervskørsel.
Dit normale kontor, eller stedet du tager hen hver dag
Det er pendling i sin rene form. s. 338(3) definerer den: "In this section "ordinary commuting" means travel between— (a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
En fast arbejdsplads er et sted, du "regularly attend", og som "is not a temporary workplace" (s. 339(2)). For de fleste er det simpelthen der, hvor de går på arbejde. Noterne til P87 siger det ligeud: "Most people only have one place where they go to work. That place is their permanent workplace even if the employment is casual or temporary."
To andre slags steder er faste, selv når hvert besøg er kort. Det ene er en base, s. 339(4): et sted, der "forms the base from which those duties are performed", eller hvor "the tasks to be carried out in the performance of those duties are allocated". HMRC 490's Example 28 er en buschaufførs remise, der er en fast arbejdsplads, hvor kort besøget end er.
Det andet er et område. HMRC 490, pkt. 3.32: "Where these employees have no other permanent workplace the geographical area will be their permanent workplace." Har du et kontor, du jævnligt møder på, er kontoret i stedet den faste arbejdsplads. HMRC's Example 33 er en socialrådgiver med både et område og et kontor: "Her travel to and from the clients is business travel."
Du kører til forskellige steder for en afgrænset opgave
Tager du til et sted for en opgave, der har en ende, er turen dertil fra hjemmet erhvervskørsel, og du kræver hele turen. Et midlertidigt arbejdssted er et sted, du møder på "(a) for the purpose of performing a task of limited duration, or (b) for some other temporary purpose" (s. 339(3)).
Du trækker ikke den pendling fra, du ellers ville have haft. HMRC 490, pkt. 5.1: "In working out the full cost of a business journey, take no account of any savings an employee realises by not having to make their ordinary commuting journey."
Én regel mod misbrug gælder her. En tur til et midlertidigt sted kan stadig være "substantially ordinary commuting", hvis den i virkeligheden er din normale pendling med en omvej. EIM32300 og HMRC 490 pkt. 4.11 fastlægger, hvor HMRC holder op med at argumentere:
- "you should not try to argue that a journey to or from a temporary workplace is substantially ordinary commuting where the extra distance involved is 10 miles or more each way";
- "A journey to a temporary workplace that takes the employee in a completely different direction to his or her ordinary commuting journey is not substantially ordinary commuting even if the distance is the same."
Du er sendt til et andet kontor for en tid
Det er her, 24-månedersreglen kommer ind. s. 339(5): "A place is not regarded as a temporary workplace if the employee's attendance is— (a) in the course of a period of continuous work at that place— (i) lasting more than 24 months, or (ii) comprising all or almost all of the period for which the employee is likely to hold the employment, or (b) at a time when it is reasonable to assume that it will be in the course of such a period."
En periode med sammenhængende arbejde er en periode, hvor "the duties of the employment are performed to a significant extent at the place" (s. 339(6)). Loven angiver ingen procentsats. De 40 % er HMRC's fortolkning af "significant extent", i EIM32080: "The test is whether the employee has spent, or is likely to spend, 40% or more of his or her working time at that particular workplace over a period that lasts, or is likely to last, more than 24 months."
HMRC's egne vejledninger er uenige præcis ved 40 %. EIM32080 og HMRC 490 pkt. 3.19 siger "40% or more"; pkt. 3.21 og 3.22 i samme vejledning siger "more than 40%". Ligger din andel af tiden på præcis 40 %, så tag det op med en rådgiver i stedet for at afgøre det ud fra en af siderne.
Begge halvdele af testen skal være opfyldt. HMRC 490, 3.22: "For the 24 month rule to apply, both parts of the test must be met". Dens Example 16 er en medarbejder på et arbejdssted 1½ dag om ugen i 28 måneder. Det er 30 % af en femdagesuge (1,5 ÷ 5), under 40 %, så stedet forbliver midlertidigt.
Forventning, ikke udfald
Testen ser på, hvad du forventede, med udgangspunkt i hvad du fik at vide om opgavens længde (HMRC 490, 3.23). EIM32080: "The effect of the rule is not altered where the expectation does not match the outcome ... The effect of the rule can be altered when there is a change of expectation".
HMRC 490 gennemgår tre udstationeringer (Examples 13–15):
| Forventet ved start | Hvad der skete | Lempelse |
|---|---|---|
| 28 måneder | Sluttede efter 18 | Ingen på noget tidspunkt |
| 18 måneder | Forlænget til 28 efter 10 | Kun de første 10 måneder |
| 28 måneder | Afkortet til 18 efter 10 | De sidste 8 måneder (18 − 10) |
Den første får intet, fordi den fra første dag forventedes at vare over 24 måneder. For den anden, pkt. 3.21: "it will stop being a temporary workplace from the date that the expectation changed." EIM32085 giver også det tredje eksempel.
Et tidsbegrænset job på ét sted
Det andet led i s. 339(5) rammer et job, der næsten udelukkende foregår ét sted. EIM32125: "You should not normally challenge relief under this paragraph where the likely duration of work at a workplace is less than 80% of the likely duration of the employment." HMRC 490's Example 26 er et tidsbegrænset job på 18 måneder, der foregår på ét sted. Der er ingen lempelse, selv om 18 måneder er under 24.
Du arbejder hjemme nogle dage
Hybridarbejde gør ikke hjemmet til en arbejdsplads. HMRC 490, pkt. 3.39: "Under such arrangements, the employee will have a base office and journeys from home to that location will be ordinary commuting."
På de dage, du møder ind, er turen til kontoret altså pendling, præcis som hvis du mødte ind hver dag. I en firmabil med betalt brændstof er de pendlerture også private miles i forhold til fuel benefit; se fuel benefit på firmabil.
En udstationering, regnet igennem
Lad os sige, at dit hovedkontor ligger 8 miles fra hjemmet. Den 1. maj 2026 sender din arbejdsgiver dig på fuld tid til et kundested 20 miles væk og siger, at det vil vare 18 måneder. Du kører i din egen bil.
Stedet er et midlertidigt arbejdssted. Du er der hele din arbejdstid, hvilket er over 40 %, men de forventede 18 måneder er under 24. Den ekstra distance er 12 miles hver vej (20 − 8), hvilket er over 10, så HMRC vil normalt ikke argumentere for, at turen i det væsentlige er din pendling.
Den 1. marts 2027 forlænger kunden opgaven til i alt 28 måneder, så den forventede afslutning flyttes fra 31. oktober 2027 til 31. august 2028. Fra den dag er stedet fast, og turen dertil er almindelig pendling. De ti måneder fra 1. maj 2026 til 28. februar 2027 kan stadig trækkes fra.
Hvad de ti måneder er værd. Regn med 20 arbejdsdage om måneden: 40 miles om dagen (20 hver vej), 800 miles om måneden, 8 000 miles over ti måneder. Det hele falder i skatteåret 2026-27, der løber fra 6. april 2026 til 5. april 2027.
- HMRC's godkendte beløb: 8 000 × 55p = £4 400, under båndet på 10 000 miles, forudsat at der ikke er andre erhvervsmiles i det job det år.
- Betalte din arbejdsgiver 45p per mile: 8 000 × 45p = £3 600, så Mileage Allowance Relief er £4 400 − £3 600 = £800.
- Lempelsen er et fradrag i din skattepligtige løn, så £800 af den sparer £160 ved 20 % eller £320 ved 40 %.
Den pendling på 8 miles, du ikke længere har, trækkes ikke fra (HMRC 490, 5.1).
Du bruger din egen bil
I din egen bil gives lempelsen for en kvalificerende tur til kilometersatsen, ikke til det, turen kostede dig. EIM32055: "Where employees use their own vehicle or bicycle for business travel a deduction is given at statutory mileage rates and not for actual costs".
Satsen er 55p per mile for de første 10 000 erhvervsmiles i 2026-27 og 25p derefter, sammenholdt med det, din arbejdsgiver betalte. Egen bil i arbejdet i UK dækker selve kravet.
Hvis du er selvstændig
Testen med 24 måneder og 40 % gælder kun lønmodtagere. En sole traders kørsel mellem hjem og base nægtes som regel efter ITTOIA 2005 s. 34, medmindre hjemmet er basen for en omrejsende erhvervsdrivende (BIM37605, BIM37620). Hvordan selvstændige kræver de miles, der tæller — simplified expenses til 55p per mile eller faktiske udgifter — står i kørsel som selvstændig i UK.
Hvad din kørebog skal vise
Kørebogen føres per tur. gov.uk beder om "the reason for every journey; the postcode for the start point of every journey; the postcode for the end point of every journey" og en særskilt kørebog for hvert ansættelsesforhold. Lempelsen nægtes for de ture, der ikke kan dokumenteres. Postnumre og båndet gennemgår de felter i detaljer.
For et midlertidigt arbejdssted er det formålet og datoerne, der bærer vægten. „Kundested, revision“ siger, hvorfor en tur er erhverv; en adresse alene gør ikke. Datoerne viser, hvornår du begyndte at køre til et sted, hvor ofte, og hvornår det stoppede: de fakta, spørgsmålene om 24 måneder og 40 % efterprøves mod. HMRC 490, 12.10: "Employees must be able to substantiate the statements they make."
Sådan gør DriveHub det lettere
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Pendlingen registreres også. En regel for et sted, dine tidligere ture ad samme rute og din arbejdstid sorterer mange ture af sig selv. Det, der stadig er åbent, venter under Skal tjekkes på, at du markerer det Erhverv eller Privat, og en pendlertur markeret Privat bliver i kørebogen i stedet for at forsvinde fra den.
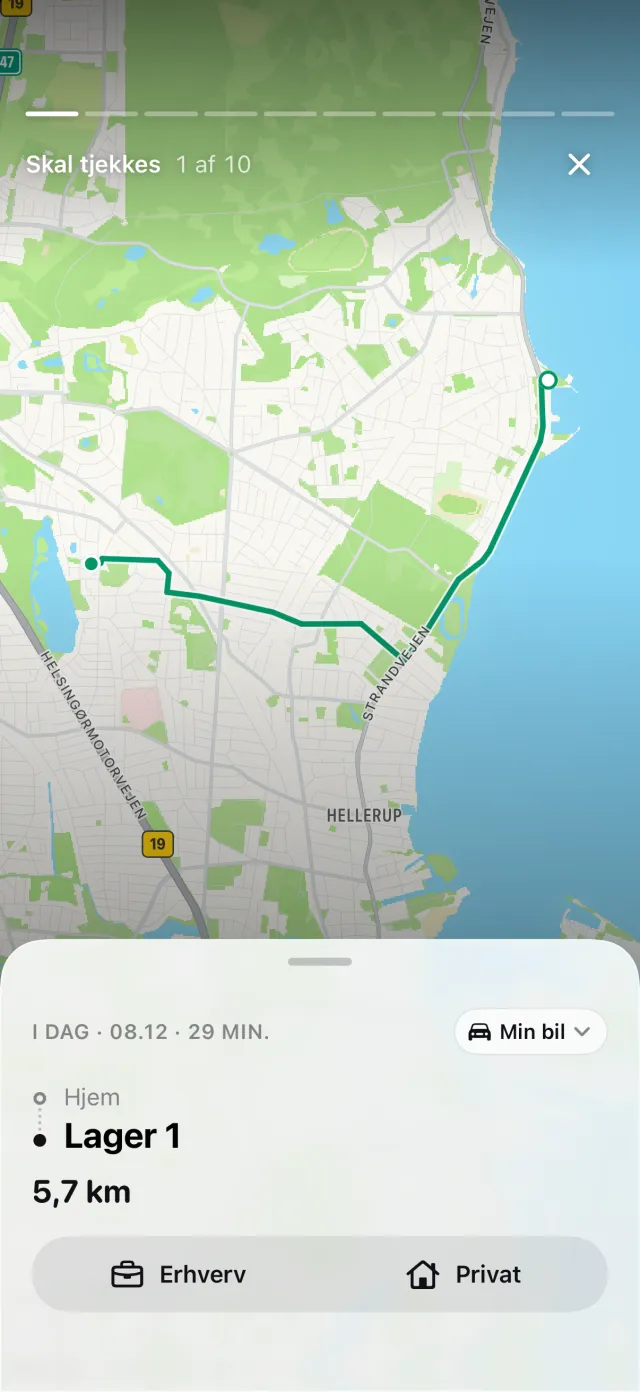
Arbejdstiden kan sortere en pendlertur inden for den som Erhverv. En Privat-regel på dit hovedkontor forhindrer det for turene dertil, for en regel for et sted vinder altid over arbejdstiden.
Det, DriveHub ikke gør, er at afgøre, om et arbejdssted er midlertidigt. Det afhænger af, hvad du fik at vide om en udstationering, hvor meget af din tid du tilbringer et sted, og hvornår det ændrede sig. DriveHub kender intet af det. Du ændrer et steds regel den dag, det bliver fast; ture før det beholder den type, de havde.
Hver tur beholder sin dato, begge endepunkter og sin distance, så datoerne for, hvornår du kørte til hvert sted, står allerede i kørebogen. Har din iPhone registreret kørsel uden en tilsvarende tur, vises Mistede ture på fanen Ture. Rapporten udskriver datoen, begge adresser, distancen og dit eget formål for hver tur. Måder at føre kørebog på sammenligner det med papir og regneark.
Denne side gengiver, hvad HMRC og lovgivningen siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din revisor, og tag kørebøgerne med.
Den fulde regel med de retsakter, den bygger på: Storbritannien: krav til kørebogen.