 DriveHub
Guida per Paese · Regno Unito · 8 min
Tragitto casa-lavoro o luogo di lavoro temporaneo? La regola britannica dei 24 mesi
Il tuo tragitto casa-lavoro si può chiedere nel Regno Unito? Dipende dal luogo all’altro capo: un luogo di lavoro permanente o uno temporaneo. Con la regola dei 24 mesi, un luogo temporaneo può diventare permanente a metà di un incarico.

La risposta breve
Guidare tra casa e un luogo di lavoro permanente è ordinary commuting, e non si può mai chiedere. L’ITEPA 2003 s. 338(2) lo esclude dalla deduzione: "Subsection (1) does not apply to the expenses of ordinary commuting or travel between any two places that is for practical purposes substantially ordinary commuting."
Guidare da casa a un luogo di lavoro temporaneo è un viaggio di lavoro, e si può chiedere. gov.uk lo dice in una riga, nella pagina sulle agevolazioni per i veicoli usati per lavoro: "This does not include travelling to and from your work, unless it's a temporary place of work."
Un luogo di lavoro smette di essere temporaneo quando ci passi il 40% o più del tuo tempo di lavoro in un periodo che dura, o si prevede duri, più di 24 mesi. Conta che cosa ti è stato detto di aspettarti all’inizio dell’incarico, e la data in cui quell’aspettativa è cambiata.
Lavorare da casa alcuni giorni non cambia nulla: il viaggio verso l’ufficio di riferimento resta un tragitto casa-lavoro. Un viaggio da casa verso la sede di un cliente o di un progetto in cui vai per un lavoro limitato è un viaggio di lavoro.
Il tuo ufficio abituale, o il posto dove vai ogni giorno
È il tragitto casa-lavoro nella sua forma più semplice. La s. 338(3) lo definisce: "In this section "ordinary commuting" means travel between— (a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
Un luogo di lavoro permanente è uno che "regularly attend" e che "is not a temporary workplace" (s. 339(2)). Per la maggior parte delle persone è semplicemente il posto dove vanno a lavorare. Le note al P87 lo dicono chiaramente: "Most people only have one place where they go to work. That place is their permanent workplace even if the employment is casual or temporary."
Altri due tipi di luogo sono permanenti anche quando ogni visita è breve. Uno è una base, s. 339(4): un luogo che "forms the base from which those duties are performed" o dove "the tasks to be carried out in the performance of those duties are allocated". L’Example 28 della guida HMRC 490 è il deposito di un autista di autobus, che è un luogo di lavoro permanente per quanto breve sia la visita.
L’altro è un’area. HMRC 490, paragrafo 3.32: "Where these employees have no other permanent workplace the geographical area will be their permanent workplace." Se hai un ufficio che frequenti regolarmente, il luogo di lavoro permanente è invece l’ufficio. L’Example 33 di HMRC è un’assistente sociale con un’area e un ufficio: "Her travel to and from the clients is business travel."
Guidi verso sedi diverse per un compito limitato
Se vai in una sede per un lavoro che ha una fine, guidare fin lì da casa è un viaggio di lavoro, e chiedi l’intero viaggio. Un luogo di lavoro temporaneo è uno che frequenti "(a) for the purpose of performing a task of limited duration, or (b) for some other temporary purpose" (s. 339(3)).
Non sottrai il tragitto casa-lavoro che avresti fatto comunque. HMRC 490, paragrafo 5.1: "In working out the full cost of a business journey, take no account of any savings an employee realises by not having to make their ordinary commuting journey."
Qui vale una sola regola antiabuso. Un viaggio verso una sede temporanea può comunque essere "substantially ordinary commuting" se in realtà è il tuo tragitto abituale con una deviazione. L’EIM32300, e la HMRC 490 al punto 4.11, indicano dove HMRC smette di contestare:
- "you should not try to argue that a journey to or from a temporary workplace is substantially ordinary commuting where the extra distance involved is 10 miles or more each way";
- "A journey to a temporary workplace that takes the employee in a completely different direction to his or her ordinary commuting journey is not substantially ordinary commuting even if the distance is the same."
Sei stato mandato per un po’ in un altro ufficio
È qui che entra in gioco la regola dei 24 mesi. s. 339(5): "A place is not regarded as a temporary workplace if the employee's attendance is— (a) in the course of a period of continuous work at that place— (i) lasting more than 24 months, or (ii) comprising all or almost all of the period for which the employee is likely to hold the employment, or (b) at a time when it is reasonable to assume that it will be in the course of such a period."
Un periodo di lavoro continuativo è quello in cui "the duties of the employment are performed to a significant extent at the place" (s. 339(6)). La legge non dà una percentuale. Il 40% è la lettura che HMRC dà di «significant extent», nell’EIM32080: "The test is whether the employee has spent, or is likely to spend, 40% or more of his or her working time at that particular workplace over a period that lasts, or is likely to last, more than 24 months."
Le guide di HMRC non concordano proprio sul 40% esatto. L’EIM32080 e il paragrafo 3.19 della HMRC 490 dicono "40% or more"; i paragrafi 3.21 e 3.22 della stessa guida dicono "more than 40%". Se la tua quota di tempo è esattamente del 40%, parlane con un consulente invece di risolverla con l’una o l’altra pagina.
Devono essere soddisfatte entrambe le metà del test. HMRC 490, 3.22: "For the 24 month rule to apply, both parts of the test must be met". Il suo Example 16 è un dipendente presente in una sede 1½ giorni a settimana per 28 mesi. È il 30% di una settimana di cinque giorni (1,5 ÷ 5), sotto il 40%, quindi la sede resta temporanea.
L’aspettativa, non il risultato
Il test guarda a che cosa ti aspettavi, a partire da che cosa ti è stato detto sulla durata dell’incarico (HMRC 490, 3.23). EIM32080: "The effect of the rule is not altered where the expectation does not match the outcome ... The effect of the rule can be altered when there is a change of expectation".
La HMRC 490 esamina tre incarichi (Examples 13–15):
| Previsto all’inizio | Che cosa è successo | Agevolazione |
|---|---|---|
| 28 mesi | Finito a 18 | Mai |
| 18 mesi | Prolungato a 28 dopo 10 | Solo i primi 10 mesi |
| 28 mesi | Ridotto a 18 dopo 10 | Gli ultimi 8 mesi (18 − 10) |
Il primo non ottiene nulla perché fin dal primo giorno si prevedeva che superasse i 24 mesi. Per il secondo, il paragrafo 3.21: "it will stop being a temporary workplace from the date that the expectation changed." Anche l’EIM32085 riporta il terzo esempio.
Un lavoro a tempo determinato in un’unica sede
La seconda parte della s. 339(5) colpisce un lavoro svolto quasi interamente in un solo luogo. EIM32125: "You should not normally challenge relief under this paragraph where the likely duration of work at a workplace is less than 80% of the likely duration of the employment." L’Example 26 della HMRC 490 è un lavoro a tempo determinato di 18 mesi svolto in un’unica sede. Non c’è agevolazione, anche se 18 mesi sono meno di 24.
Lavori da casa alcuni giorni
Il lavoro ibrido non trasforma la casa in un luogo di lavoro. HMRC 490, paragrafo 3.39: "Under such arrangements, the employee will have a base office and journeys from home to that location will be ordinary commuting."
Nei giorni in cui vai in ufficio, quindi, il viaggio verso l’ufficio è un tragitto casa-lavoro, esattamente come se ci andassi ogni giorno. Con un’auto aziendale e il carburante pagato, quei tragitti sono anche miglia private ai fini del fuel benefit; vedi fuel benefit sull’auto aziendale.
Un incarico, passo per passo
Poniamo che il tuo ufficio di riferimento sia a 8 miglia da casa. Il 1 maggio 2026 il datore di lavoro ti manda a tempo pieno presso un cliente a 20 miglia, e ti dice che durerà 18 mesi. Guidi la tua auto.
La sede è un luogo di lavoro temporaneo. Ci passi tutto il tuo tempo di lavoro, cioè oltre il 40%, ma i 18 mesi previsti sono meno di 24. La distanza in più è di 12 miglia per tratta (20 − 8), cioè oltre 10, quindi di norma HMRC non sosterrà che il viaggio sia sostanzialmente il tuo tragitto casa-lavoro.
Il 1 marzo 2027 il cliente prolunga il lavoro a 28 mesi in totale, spostando la fine prevista dal 31 ottobre 2027 al 31 agosto 2028. Da quel giorno la sede è permanente, e il viaggio fin lì è ordinary commuting. I dieci mesi dal 1 maggio 2026 al 28 febbraio 2027 restano deducibili.
Quanto valgono i dieci mesi. Conta 20 giorni lavorativi al mese: 40 miglia al giorno (20 per tratta), 800 miglia al mese, 8 000 miglia in dieci mesi. Cadono tutte nell’anno fiscale 2026-27, che va dal 6 aprile 2026 al 5 aprile 2027.
- Importo approvato da HMRC: 8 000 × 55p = £4 400, entro lo scaglione delle 10 000 miglia, supponendo nessun altro miglio di lavoro in quell’impiego nello stesso anno.
- Se il datore di lavoro ha pagato 45p a miglio: 8 000 × 45p = £3 600, quindi la Mileage Allowance Relief è £4 400 − £3 600 = £800.
- L’agevolazione è una deduzione dalla retribuzione imponibile, quindi £800 fanno risparmiare £160 al 20% o £320 al 40%.
Il tragitto di 8 miglia che non fai più non si sottrae (HMRC 490, 5.1).
Usi la tua auto
Con la tua auto, l’agevolazione per un viaggio ammesso segue la tariffa chilometrica, non quanto ti è costato il viaggio. EIM32055: "Where employees use their own vehicle or bicycle for business travel a deduction is given at statutory mileage rates and not for actual costs".
Quella tariffa è di 55p a miglio per le prime 10 000 miglia di lavoro nel 2026-27 e 25p dopo, confrontata con quanto ti ha pagato il datore di lavoro. Usare la propria auto per lavoro nel Regno Unito spiega la richiesta vera e propria.
Se lavori in proprio
Il test dei 24 mesi e del 40% vale solo per i dipendenti. Per un sole trader, il viaggio da casa alla propria base è in genere escluso in base all’ITTOIA 2005 s. 34, a meno che la casa sia la base di un’attività itinerante (BIM37605, BIM37620). Come i lavoratori autonomi chiedono le miglia che contano — simplified expenses a 55p a miglio, o costi effettivi — è spiegato in le miglia del lavoratore autonomo nel Regno Unito.
Che cosa deve mostrare il registro
Il registro si tiene viaggio per viaggio. gov.uk chiede "the reason for every journey; the postcode for the start point of every journey; the postcode for the end point of every journey", e un registro separato per ogni impiego. L’agevolazione viene negata per i viaggi che non si possono documentare. Postcode e scaglione tratta questi campi per intero.
Per un luogo di lavoro temporaneo, il peso lo portano il motivo e le date. «Sede cliente, revisione» dice perché un viaggio è di lavoro; un indirizzo nudo no. Le date mostrano quando hai iniziato ad andare in una sede, quanto spesso e quando hai smesso: i fatti su cui si verificano le domande dei 24 mesi e del 40%. HMRC 490, 12.10: "Employees must be able to substantiate the statements they make."
Come DriveHub rende tutto più semplice
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Anche il tragitto casa-lavoro viene registrato. Una regola su un luogo, i tuoi viaggi passati sullo stesso percorso e il tuo orario di lavoro archiviano molti viaggi da soli. Quello che resta aperto aspetta in Da controllare che tu lo segni come Lavoro o Personale, e un tragitto segnato Personale resta nel registro invece di sparirne.
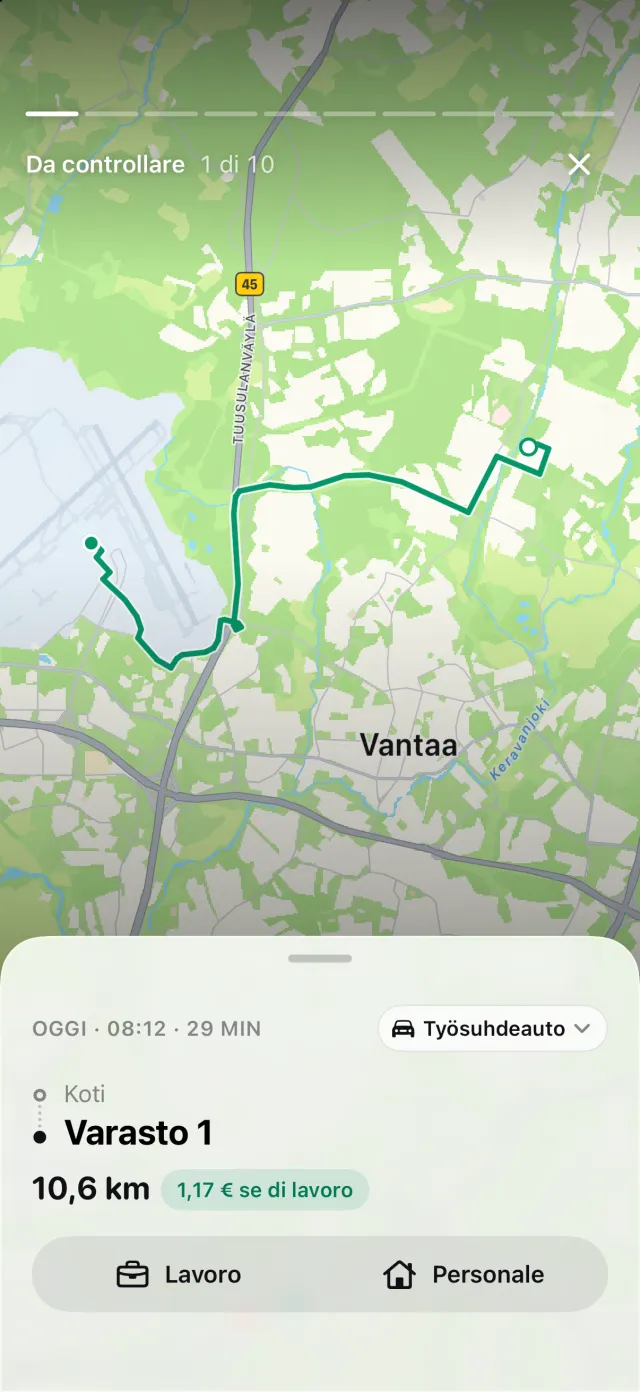
L’orario di lavoro può archiviare come Lavoro un tragitto casa-lavoro fatto al suo interno. Una regola Personale sul tuo ufficio di riferimento lo impedisce per i viaggi verso di esso, perché una regola di luogo vince sempre sull’orario di lavoro.
Ciò che DriveHub non fa è decidere se un luogo di lavoro è temporaneo. Dipende da che cosa ti è stato detto su un incarico, da quanta parte del tuo tempo passi in una sede e da quando questo è cambiato. DriveHub non sa niente di tutto ciò. Cambi la regola di una sede il giorno in cui diventa permanente; i viaggi precedenti mantengono il tipo che avevano.
Ogni viaggio conserva la data, i due estremi e la distanza, quindi le date in cui sei andato in ciascuna sede sono già nel registro. Se il tuo iPhone ha registrato una guida senza un viaggio corrispondente, nella scheda Viaggi compare Viaggi mancati. Il report stampa per ogni viaggio la data, i due indirizzi, la distanza e il tuo motivo. Modi di tenere un registro chilometrico lo mette a confronto con carta e fogli di calcolo.
Questa pagina riporta ciò che dicono HMRC e la legislazione, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo commercialista — e porta i registri.
La regola completa, con le norme da cui deriva: Regno Unito: requisiti del registro chilometri.