 DriveHub
Länderratgeber · Vereinigtes Königreich · 8 Min.
Arbeitsweg oder vorübergehende Arbeitsstätte? Die 24-Monats-Regel in UK
Lässt sich Ihr Arbeitsweg in UK geltend machen? Die Antwort hängt vom Ort am anderen Ende ab: einer dauerhaften Arbeitsstätte oder einer vorübergehenden. Nach der 24-Monats-Regel kann eine vorübergehende Arbeitsstätte mitten in einem Einsatz dauerhaft werden.

Die kurze Antwort
Die Fahrt zwischen Ihrer Wohnung und einer dauerhaften Arbeitsstätte (permanent workplace) ist ordinary commuting, gewöhnlicher Arbeitsweg, und nie absetzbar. ITEPA 2003 s. 338(2) nimmt ihn vom Abzug aus: "Subsection (1) does not apply to the expenses of ordinary commuting or travel between any two places that is for practical purposes substantially ordinary commuting."
Die Fahrt von zu Hause zu einer vorübergehenden Arbeitsstätte (temporary workplace) ist eine Geschäftsreise und absetzbar. gov.uk sagt es in einem Satz, auf der Seite zu Fahrzeugen, die Sie beruflich nutzen: "This does not include travelling to and from your work, unless it's a temporary place of work."
Eine Arbeitsstätte ist nicht mehr vorübergehend, wenn Sie dort 40 % oder mehr Ihrer Arbeitszeit verbringen, über einen Zeitraum, der mehr als 24 Monate dauert oder voraussichtlich dauern wird. Es zählt, womit man Ihnen zu Beginn des Einsatzes zu rechnen gesagt hat, und das Datum, an dem sich diese Erwartung geändert hat.
Wer an manchen Tagen zu Hause arbeitet, ändert daran nichts: Die Fahrt ins Stammbüro bleibt Arbeitsweg. Die Fahrt von zu Hause zu einem Kunden oder einer Projektstelle, die Sie für einen begrenzten Auftrag aufsuchen, ist eine Geschäftsreise.
Ihr gewohntes Büro oder der Ort, an den Sie jeden Tag fahren
Das ist der Arbeitsweg in seiner einfachen Form. s. 338(3) definiert ihn: "In this section "ordinary commuting" means travel between— (a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
Eine dauerhafte Arbeitsstätte ist eine, die Sie "regularly attend" und die "is not a temporary workplace" (s. 339(2)). Für die meisten ist das schlicht der Ort, an dem sie arbeiten. Die P87-Erläuterungen sagen es klar: "Most people only have one place where they go to work. That place is their permanent workplace even if the employment is casual or temporary."
Zwei weitere Arten von Orten sind dauerhaft, auch wenn jeder Besuch kurz ist. Die eine ist eine Basis, s. 339(4): ein Ort, der "forms the base from which those duties are performed" oder an dem "the tasks to be carried out in the performance of those duties are allocated". Beispiel 28 in HMRC 490 ist das Depot eines Busfahrers, eine dauerhafte Arbeitsstätte, wie kurz der Besuch auch ist.
Die andere ist ein Gebiet. HMRC 490, Ziffer 3.32: "Where these employees have no other permanent workplace the geographical area will be their permanent workplace." Haben Sie ein Büro, das Sie regelmäßig aufsuchen, ist stattdessen das Büro die dauerhafte Arbeitsstätte. HMRCs Beispiel 33 ist eine Sozialarbeiterin mit einem Gebiet und einem Büro: "Her travel to and from the clients is business travel."
Sie fahren für begrenzte Aufträge zu wechselnden Einsatzorten
Fahren Sie für einen Auftrag mit absehbarem Ende zu einem Einsatzort, ist die Fahrt von zu Hause dorthin eine Geschäftsreise, und Sie machen die ganze Strecke geltend. Eine vorübergehende Arbeitsstätte ist eine, die Sie aufsuchen "(a) for the purpose of performing a task of limited duration, or (b) for some other temporary purpose" (s. 339(3)).
Den Arbeitsweg, den Sie sonst gefahren wären, ziehen Sie nicht ab. HMRC 490, Ziffer 5.1: "In working out the full cost of a business journey, take no account of any savings an employee realises by not having to make their ordinary commuting journey."
Eine Schranke gegen Missbrauch gilt hier. Eine Fahrt zu einem vorübergehenden Einsatzort kann trotzdem "substantially ordinary commuting" sein, wenn sie in Wahrheit Ihr normaler Arbeitsweg mit einem Umweg ist. EIM32300 und HMRC 490 unter 4.11 legen fest, wo HMRC nicht mehr widerspricht:
- "you should not try to argue that a journey to or from a temporary workplace is substantially ordinary commuting where the extra distance involved is 10 miles or more each way";
- "A journey to a temporary workplace that takes the employee in a completely different direction to his or her ordinary commuting journey is not substantially ordinary commuting even if the distance is the same."
Sie wurden für eine Weile in ein anderes Büro geschickt
Hier kommt die 24-Monats-Regel ins Spiel. s. 339(5): "A place is not regarded as a temporary workplace if the employee's attendance is— (a) in the course of a period of continuous work at that place— (i) lasting more than 24 months, or (ii) comprising all or almost all of the period for which the employee is likely to hold the employment, or (b) at a time when it is reasonable to assume that it will be in the course of such a period."
Ein Zeitraum durchgehender Arbeit ist einer, in dem "the duties of the employment are performed to a significant extent at the place" (s. 339(6)). Das Gesetz nennt keinen Prozentsatz. Die 40 % sind HMRCs Auslegung von „significant extent“, in EIM32080: "The test is whether the employee has spent, or is likely to spend, 40% or more of his or her working time at that particular workplace over a period that lasts, or is likely to last, more than 24 months."
Bei genau 40 % widersprechen sich HMRCs eigene Leitfäden. EIM32080 und HMRC 490 Ziffer 3.19 sagen "40% or more"; die Ziffern 3.21 und 3.22 desselben Leitfadens sagen "more than 40%". Liegt Ihr Zeitanteil exakt bei 40 %, klären Sie das mit einer Beraterin oder einem Berater, statt es anhand einer der beiden Seiten zu entscheiden.
Beide Hälften des Tests müssen erfüllt sein. HMRC 490, 3.22: "For the 24 month rule to apply, both parts of the test must be met". Sein Beispiel 16 ist ein Arbeitnehmer, der 28 Monate lang 1½ Tage pro Woche an einem Einsatzort ist. Das sind 30 % einer Fünftagewoche (1,5 ÷ 5), unter 40 %, also bleibt der Ort vorübergehend.
Erwartung, nicht Ergebnis
Der Test fragt, womit Sie gerechnet haben, beginnend mit dem, was man Ihnen über die Dauer des Einsatzes gesagt hat (HMRC 490, 3.23). EIM32080: "The effect of the rule is not altered where the expectation does not match the outcome ... The effect of the rule can be altered when there is a change of expectation".
HMRC 490 rechnet drei Einsätze durch (Beispiele 13–15):
| Zu Beginn erwartet | Was geschah | Relief |
|---|---|---|
| 28 Monate | Nach 18 beendet | Zu keinem Zeitpunkt |
| 18 Monate | Nach 10 auf 28 verlängert | Nur die ersten 10 Monate |
| 28 Monate | Nach 10 auf 18 verkürzt | Die letzten 8 Monate (18 − 10) |
Der erste bekommt nichts, weil er vom ersten Tag an über 24 Monate dauern sollte. Für den zweiten gilt Ziffer 3.21: "it will stop being a temporary workplace from the date that the expectation changed." EIM32085 bringt auch das dritte Beispiel.
Eine befristete Stelle an einem Ort
Der zweite Teil von s. 339(5) erfasst eine Stelle, die fast ganz an einem Ort verbracht wird. EIM32125: "You should not normally challenge relief under this paragraph where the likely duration of work at a workplace is less than 80% of the likely duration of the employment." Beispiel 26 in HMRC 490 ist eine auf 18 Monate befristete Stelle an einem einzigen Ort. Es gibt keine Relief, obwohl 18 Monate unter 24 liegen.
Sie arbeiten an manchen Tagen zu Hause
Hybrides Arbeiten macht die Wohnung nicht zur Arbeitsstätte. HMRC 490, Ziffer 3.39: "Under such arrangements, the employee will have a base office and journeys from home to that location will be ordinary commuting."
An den Tagen, an denen Sie ins Büro fahren, ist die Fahrt dorthin also Arbeitsweg, genau wie wenn Sie jeden Tag hinfahren würden. Im Firmenwagen mit bezahltem Kraftstoff sind diese Arbeitswege zugleich private Meilen für den fuel benefit; siehe car fuel benefit beim Firmenwagen.
Ein Einsatz, durchgerechnet
Angenommen, Ihr Stammbüro liegt 8 Meilen von Ihrer Wohnung entfernt. Am 1. Mai 2026 schickt Ihr Arbeitgeber Sie in Vollzeit zu einem Kunden 20 Meilen entfernt und sagt Ihnen, dass es 18 Monate dauern wird. Sie fahren Ihr eigenes Auto.
Der Einsatzort ist eine vorübergehende Arbeitsstätte. Sie verbringen dort Ihre ganze Arbeitszeit, also über 40 %, doch die erwarteten 18 Monate liegen unter 24. Die zusätzliche Strecke beträgt 12 Meilen je Richtung (20 − 8), also mehr als 10, und HMRC wird normalerweise nicht argumentieren, dass die Fahrt im Wesentlichen Ihr Arbeitsweg ist.
Am 1. März 2027 verlängert der Kunde den Auftrag auf insgesamt 28 Monate und verschiebt das erwartete Ende vom 31. Oktober 2027 auf den 31. August 2028. Ab diesem Tag ist der Ort dauerhaft, und die Fahrt dorthin ist gewöhnlicher Arbeitsweg. Die zehn Monate vom 1. Mai 2026 bis zum 28. Februar 2027 bleiben absetzbar.
Was die zehn Monate wert sind. Rechnen Sie mit 20 Arbeitstagen im Monat: 40 Meilen am Tag (20 je Richtung), 800 Meilen im Monat, 8 000 Meilen in zehn Monaten. Alles fällt in das Steuerjahr 2026-27, das vom 6. April 2026 bis zum 5. April 2027 läuft.
- HMRCs anerkannter Betrag: 8 000 × 55p = 4 400 £, innerhalb der Staffel von 10 000 Meilen, sofern es in diesem Job im selben Jahr keine anderen geschäftlichen Meilen gibt.
- Hat Ihr Arbeitgeber 45p je Meile gezahlt: 8 000 × 45p = 3 600 £, die Mileage Allowance Relief beträgt also 4 400 £ − 3 600 £ = 800 £.
- Die Relief ist ein Abzug von Ihrem steuerpflichtigen Arbeitslohn; 800 £ davon sparen bei 20 % also 160 £, bei 40 % 320 £.
Der Arbeitsweg von 8 Meilen, den Sie nicht mehr fahren, wird nicht abgezogen (HMRC 490, 5.1).
Sie fahren Ihr eigenes Auto
Im eigenen Auto gibt es die Relief für eine berücksichtigungsfähige Fahrt zum Meilensatz, nicht in Höhe dessen, was die Fahrt Sie gekostet hat. EIM32055: "Where employees use their own vehicle or bicycle for business travel a deduction is given at statutory mileage rates and not for actual costs".
Dieser Satz beträgt 2026-27 55p je Meile für die ersten 10 000 geschäftlichen Meilen und 25p danach, verglichen mit dem, was Ihr Arbeitgeber gezahlt hat. Das eigene Auto für die Arbeit in UK behandelt den Antrag selbst.
Wenn Sie selbständig sind
Der Test mit 24 Monaten und 40 % gilt nur für Arbeitnehmer. Bei einem sole trader sind Fahrten von zu Hause zur Betriebsstätte nach ITTOIA 2005 s. 34 grundsätzlich nicht abziehbar, außer die Wohnung ist die Basis eines ambulant Tätigen (BIM37605, BIM37620). Wie Selbständige die Meilen geltend machen, die zählen — simplified expenses mit 55p je Meile oder tatsächliche Kosten —, steht unter Meilen für Selbständige in UK.
Was Ihr Fahrtenbuch zeigen muss
Das Fahrtenbuch wird je Fahrt geführt. gov.uk verlangt "the reason for every journey; the postcode for the start point of every journey; the postcode for the end point of every journey" und ein eigenes Fahrtenbuch für jedes Beschäftigungsverhältnis. Die Relief wird für die Fahrten versagt, die sich nicht belegen lassen. Postleitzahlen und die Staffel behandelt diese Felder vollständig.
Bei einer vorübergehenden Arbeitsstätte tragen der Grund und die Daten das Gewicht. „Kundenstandort, Prüfung“ sagt, warum eine Fahrt geschäftlich ist; eine bloße Adresse nicht. Die Daten zeigen, wann Sie begonnen haben, zu einem Ort zu fahren, wie oft und wann es aufgehört hat: die Tatsachen, an denen die Fragen nach 24 Monaten und 40 % geprüft werden. HMRC 490, 12.10: "Employees must be able to substantiate the statements they make."
Wie DriveHub das leichter macht
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. Auch der Arbeitsweg wird aufgezeichnet. Eine Regel für einen Ort, Ihre früheren Fahrten auf derselben Strecke und Ihre Arbeitszeiten ordnen viele Fahrten von selbst ein. Was noch offen ist, wartet unter Zu prüfen, bis Sie es als Geschäftlich oder Privat markieren, und ein als Privat markierter Arbeitsweg bleibt im Fahrtenbuch, statt daraus zu verschwinden.
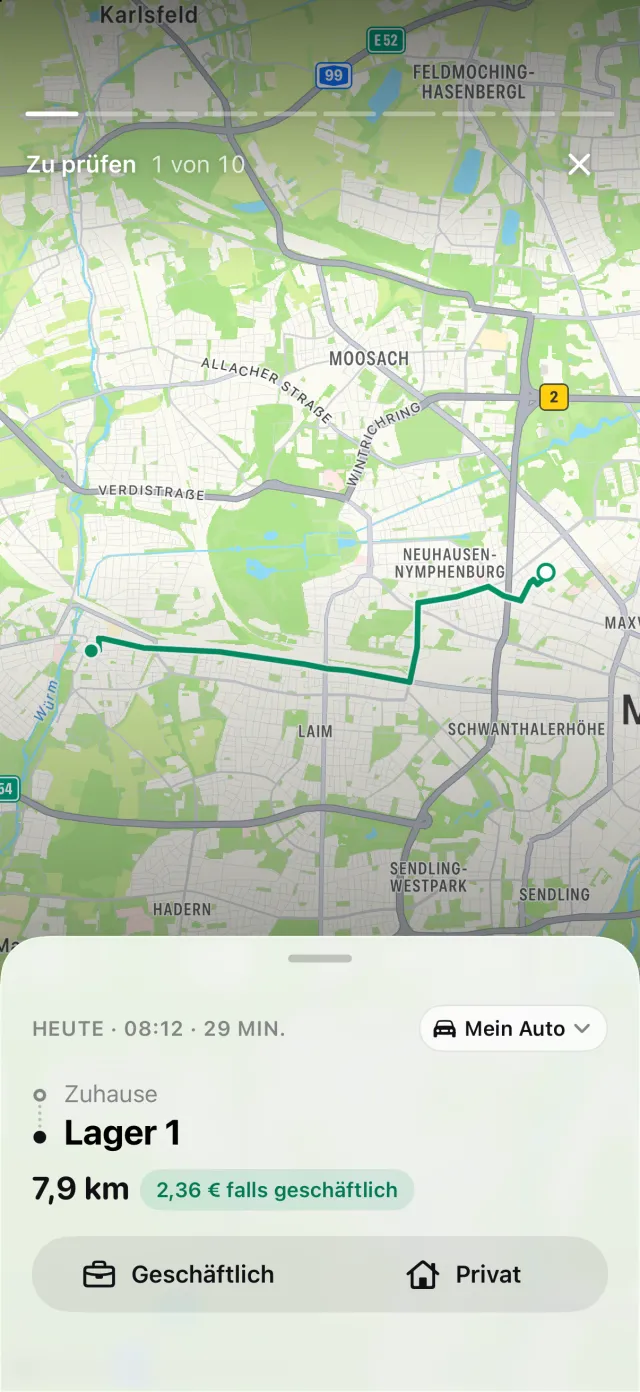
Arbeitszeiten können einen Arbeitsweg innerhalb dieser Zeiten als Geschäftlich einordnen. Eine Regel Privat für Ihr Stammbüro verhindert das für die Fahrten dorthin, denn eine Ortsregel gewinnt immer gegen die Arbeitszeiten.
Was DriveHub nicht tut, ist zu entscheiden, ob eine Arbeitsstätte vorübergehend ist. Das hängt davon ab, was man Ihnen über einen Einsatz gesagt hat, wie viel Ihrer Zeit Sie an einem Ort verbringen und wann sich das geändert hat. Nichts davon weiß DriveHub. Sie ändern die Regel für einen Ort an dem Tag, an dem er dauerhaft wird; Fahrten davor behalten ihre bisherige Einordnung.
Jede Fahrt behält ihr Datum, beide Endpunkte und ihre Strecke, sodass die Tage, an denen Sie zu jedem Ort gefahren sind, bereits im Fahrtenbuch stehen. Hat Ihr iPhone eine Fahrt registriert, zu der es keinen Eintrag gibt, erscheint im Tab Fahrten Verpasste Fahrten. Der Bericht druckt für jede Fahrt das Datum, beide Adressen, die Strecke und Ihren eigenen Grund. Wege, ein Fahrtenbuch zu führen vergleicht das mit Papier und Tabellen.
Diese Seite gibt wieder, was HMRC und die Gesetzgebung sagen, und nennt die Fundstellen, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren Steuerberater — und bringen Sie die Aufzeichnungen mit.
Die vollständige Regel mit ihren Rechtsquellen: Vereinigtes Königreich: Anforderungen an das Fahrtenbuch.