 DriveHub
Guide pays · Royaume-Uni · 8 min
Trajet domicile-travail ou lieu de travail temporaire ? La règle britannique des 24 mois
Votre trajet domicile-travail est-il déductible au Royaume-Uni ? Tout dépend du lieu à l'autre bout : un lieu de travail permanent ou temporaire. Avec la règle des 24 mois, un lieu temporaire peut devenir permanent en cours de mission.

La réponse courte
Le trajet entre votre domicile et un lieu de travail permanent est de l'ordinary commuting, et il n'est jamais déductible. L'ITEPA 2003 s. 338(2) l'exclut de la déduction : "Subsection (1) does not apply to the expenses of ordinary commuting or travel between any two places that is for practical purposes substantially ordinary commuting."
Le trajet du domicile vers un lieu de travail temporaire est un déplacement professionnel, et il est déductible. gov.uk le dit en une ligne, sur la page claiming for vehicles you use for work : "This does not include travelling to and from your work, unless it's a temporary place of work."
Un lieu de travail cesse d'être temporaire lorsque vous y passez 40 % ou plus de votre temps de travail sur une période qui dure, ou doit durer, plus de 24 mois. Ce qui compte, c'est ce qu'on vous a annoncé au début de la mission, et la date à laquelle cette prévision a changé.
Travailler certains jours depuis chez vous n'y change rien : le trajet vers votre bureau de rattachement reste un trajet domicile-travail. Un trajet du domicile vers un client ou un chantier où vous vous rendez pour une mission limitée est un déplacement professionnel.
Votre bureau habituel, ou l'endroit où vous allez chaque jour
C'est le trajet domicile-travail sous sa forme simple. La s. 338(3) le définit : "In this section "ordinary commuting" means travel between— (a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
Un lieu de travail permanent est un lieu que vous fréquentez régulièrement ("regularly attend") et qui "is not a temporary workplace" (s. 339(2)). Pour la plupart des gens, c'est tout simplement l'endroit où ils vont travailler. La notice du P87 le dit sans détour : "Most people only have one place where they go to work. That place is their permanent workplace even if the employment is casual or temporary."
Deux autres types de lieux sont permanents même quand chaque passage est bref. Le premier est une base, s. 339(4) : un lieu qui "forms the base from which those duties are performed" ou où "the tasks to be carried out in the performance of those duties are allocated". L'exemple 28 du guide 490 de HMRC est le dépôt d'un chauffeur de bus, qui est un lieu de travail permanent aussi bref que soit le passage.
Le second est une zone. HMRC 490, paragraphe 3.32 : "Where these employees have no other permanent workplace the geographical area will be their permanent workplace." Si vous avez un bureau où vous vous rendez régulièrement, c'est alors ce bureau qui est le lieu de travail permanent. L'exemple 33 de HMRC est une assistante sociale disposant d'une zone et d'un bureau : "Her travel to and from the clients is business travel."
Vous vous rendez sur différents sites pour une tâche limitée
Si vous allez sur un site pour une mission qui a une fin, le trajet depuis le domicile est un déplacement professionnel, et vous déduisez le trajet entier. Un lieu de travail temporaire est un lieu où vous vous rendez "(a) for the purpose of performing a task of limited duration, or (b) for some other temporary purpose" (s. 339(3)).
Vous ne retranchez pas le trajet domicile-travail que vous auriez fait autrement. HMRC 490, paragraphe 5.1 : "In working out the full cost of a business journey, take no account of any savings an employee realises by not having to make their ordinary commuting journey."
Un garde-fou contre les abus s'applique ici. Un trajet vers un site temporaire peut encore être "substantially ordinary commuting" s'il s'agit en réalité de votre trajet habituel avec un détour. EIM32300, et le guide 490 de HMRC au 4.11, indiquent où HMRC cesse de contester :
- "you should not try to argue that a journey to or from a temporary workplace is substantially ordinary commuting where the extra distance involved is 10 miles or more each way" ;
- "A journey to a temporary workplace that takes the employee in a completely different direction to his or her ordinary commuting journey is not substantially ordinary commuting even if the distance is the same."
On vous a envoyé dans un autre bureau pour un temps
C'est là qu'intervient la règle des 24 mois. s. 339(5) : "A place is not regarded as a temporary workplace if the employee's attendance is— (a) in the course of a period of continuous work at that place— (i) lasting more than 24 months, or (ii) comprising all or almost all of the period for which the employee is likely to hold the employment, or (b) at a time when it is reasonable to assume that it will be in the course of such a period."
Une période de travail continu est une période pendant laquelle "the duties of the employment are performed to a significant extent at the place" (s. 339(6)). La loi ne donne aucun pourcentage. Les 40 % sont la lecture que fait HMRC de « significant extent », dans EIM32080 : "The test is whether the employee has spent, or is likely to spend, 40% or more of his or her working time at that particular workplace over a period that lasts, or is likely to last, more than 24 months."
Les propres guides de HMRC divergent à 40 % tout juste. EIM32080 et le paragraphe 3.19 du guide 490 disent "40% or more" ; les paragraphes 3.21 et 3.22 du même guide disent "more than 40%". Si votre part de temps se situe exactement à 40 %, soumettez la question à un conseiller plutôt que de la trancher à partir de l'une ou l'autre page.
Les deux volets du critère doivent être remplis. HMRC 490, 3.22 : "For the 24 month rule to apply, both parts of the test must be met". Son exemple 16 est un salarié présent sur un site 1,5 jour par semaine pendant 28 mois. Cela fait 30 % d'une semaine de cinq jours (1,5 ÷ 5), moins de 40 %, et le site reste donc temporaire.
La prévision, pas le résultat
Le critère regarde ce que vous pouviez prévoir, à commencer par ce qu'on vous a dit de la durée de la mission (HMRC 490, 3.23). EIM32080 : "The effect of the rule is not altered where the expectation does not match the outcome ... The effect of the rule can be altered when there is a change of expectation".
Le guide 490 de HMRC déroule trois missions (exemples 13 à 15) :
| Prévu au départ | Ce qui s'est passé | Dégrèvement |
|---|---|---|
| 28 mois | Terminée à 18 | Aucun, à aucun moment |
| 18 mois | Prolongée à 28 au bout de 10 | Les 10 premiers mois seulement |
| 28 mois | Ramenée à 18 au bout de 10 | Les 8 derniers mois (18 − 10) |
La première n'ouvre droit à rien, car dès le premier jour on s'attendait à ce qu'elle dépasse 24 mois. Pour la deuxième, le paragraphe 3.21 : "it will stop being a temporary workplace from the date that the expectation changed." EIM32085 donne aussi le troisième exemple.
Un emploi à durée déterminée sur un seul site
Le second volet de la s. 339(5) vise un emploi passé presque entièrement au même endroit. EIM32125 : "You should not normally challenge relief under this paragraph where the likely duration of work at a workplace is less than 80% of the likely duration of the employment." L'exemple 26 du guide 490 est un emploi à durée déterminée de 18 mois passé sur un seul site. Il n'y a aucun dégrèvement, bien que 18 mois soient moins que 24.
Vous travaillez certains jours depuis chez vous
Le travail hybride ne fait pas du domicile un lieu de travail. HMRC 490, paragraphe 3.39 : "Under such arrangements, the employee will have a base office and journeys from home to that location will be ordinary commuting."
Les jours où vous vous déplacez, le trajet jusqu'au bureau est donc un trajet domicile-travail, exactement comme si vous y alliez tous les jours. Dans une voiture de société dont le carburant est payé, ces trajets sont aussi des miles privés pour l'avantage carburant ; voir avantage carburant d'une voiture de société.
Une mission, chiffrée
Supposons que votre bureau de rattachement soit à 8 miles de chez vous. Le 1er mai 2026, votre employeur vous envoie à plein temps chez un client situé à 20 miles, et vous annonce que cela durera 18 mois. Vous roulez avec votre propre voiture.
Le site est un lieu de travail temporaire. Vous y passez tout votre temps de travail, soit plus de 40 %, mais les 18 mois prévus sont moins de 24. La distance supplémentaire est de 12 miles par trajet (20 − 8), soit plus de 10 : HMRC ne soutiendra donc pas, en principe, que le trajet est pour l'essentiel votre trajet domicile-travail.
Le 1er mars 2027, le client prolonge la mission à 28 mois au total, ce qui repousse la fin prévue du 31 octobre 2027 au 31 août 2028. À partir de ce jour, le site est permanent, et le trajet pour s'y rendre est de l'ordinary commuting. Les dix mois du 1er mai 2026 au 28 février 2027 restent déductibles.
Ce que valent les dix mois. Comptons 20 jours de travail par mois : 40 miles par jour (20 dans chaque sens), 800 miles par mois, 8 000 miles sur dix mois. Tout cela tombe dans l'année fiscale 2026-27, qui court du 6 avril 2026 au 5 avril 2027.
- Montant approuvé par HMRC : 8 000 × 55p = 4 400 £, sous le palier des 10 000 miles, en supposant aucun autre mile professionnel dans cet emploi cette année-là.
- Si votre employeur a versé 45p par mile : 8 000 × 45p = 3 600 £, la Mileage Allowance Relief est donc de 4 400 £ − 3 600 £ = 800 £.
- Le dégrèvement est une déduction de votre salaire imposable : 800 £ de dégrèvement font économiser 160 £ au taux de 20 % ou 320 £ au taux de 40 %.
Le trajet domicile-travail de 8 miles que vous ne faites plus n'est pas retranché (HMRC 490, 5.1).
Vous utilisez votre propre voiture
Avec votre propre voiture, le dégrèvement pour un trajet admis se calcule au taux kilométrique, et non sur ce que le trajet vous a coûté. EIM32055 : "Where employees use their own vehicle or bicycle for business travel a deduction is given at statutory mileage rates and not for actual costs".
Ce taux est de 55p par mile pour les 10 000 premiers miles professionnels en 2026-27 et de 25p au-delà, comparé à ce que votre employeur a versé. Utiliser sa propre voiture pour le travail au Royaume-Uni traite de la demande elle-même.
Si vous êtes indépendant
Le critère des 24 mois et des 40 % ne vaut que pour les salariés. Le trajet d'un sole trader entre son domicile et sa base est en général refusé au titre de l'ITTOIA 2005 s. 34, sauf si le domicile est la base d'un professionnel itinérant (BIM37605, BIM37620). Comment les indépendants déduisent les miles qui comptent — simplified expenses à 55p par mile, ou frais réels — est expliqué dans les miles des indépendants au Royaume-Uni.
Ce que votre relevé doit faire apparaître
Le relevé se tient trajet par trajet. gov.uk demande "the reason for every journey; the postcode for the start point of every journey; the postcode for the end point of every journey", et un relevé distinct pour chaque emploi. Le dégrèvement est refusé pour les trajets qui ne peuvent pas être justifiés. Les codes postaux et le palier détaille ces rubriques.
Pour un lieu de travail temporaire, ce sont le motif et les dates qui portent le poids. « Site client, audit » dit pourquoi un trajet est professionnel ; une adresse seule, non. Les dates montrent quand vous avez commencé à vous rendre sur un site, à quelle fréquence, et quand cela a cessé : les faits au regard desquels se vérifient les questions des 24 mois et des 40 %. HMRC 490, 12.10 : "Employees must be able to substantiate the statements they make."
Comment DriveHub vous facilite la tâche
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Le trajet domicile-travail est enregistré aussi. Une règle sur un lieu, vos trajets passés sur le même itinéraire et vos horaires de travail classent d'eux-mêmes de nombreux trajets. Ce qui reste en suspens attend sous À vérifier que vous le marquiez Professionnel ou Privé, et un trajet domicile-travail marqué Privé reste dans le relevé au lieu d'en disparaître.
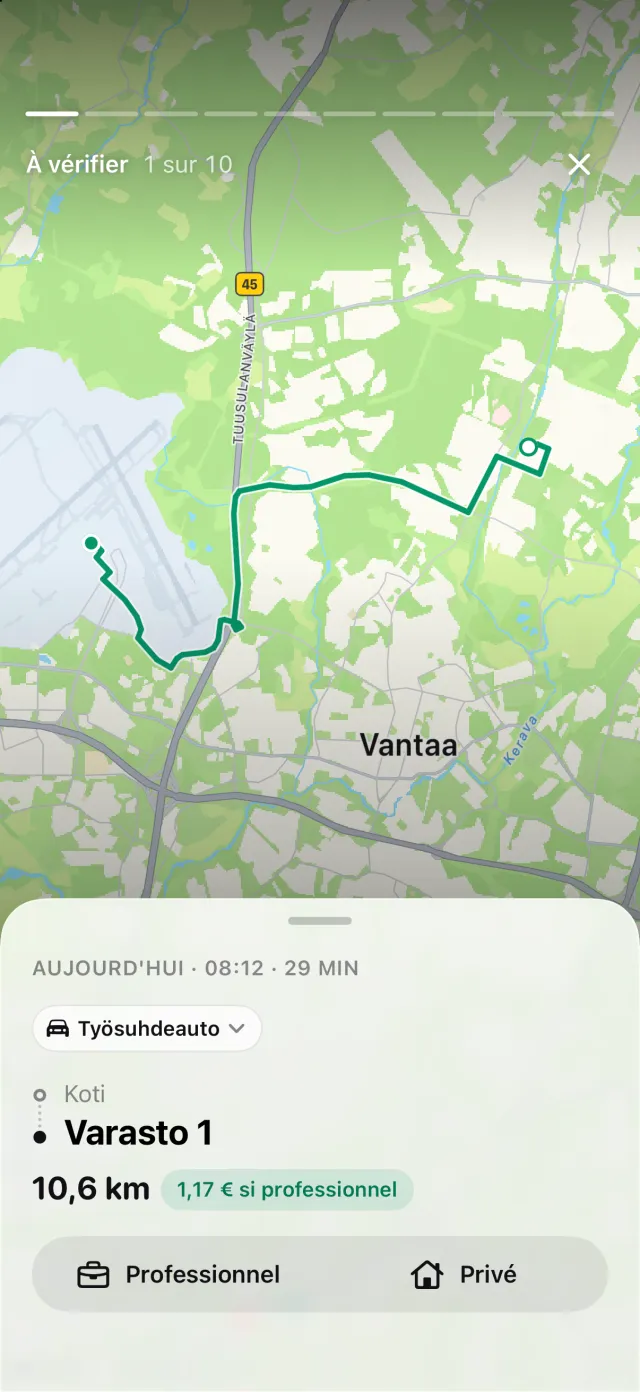
Les horaires de travail peuvent classer en Professionnel un trajet domicile-travail effectué pendant ceux-ci. Une règle Privé sur votre bureau de rattachement l'empêche pour les trajets qui y mènent, car une règle de lieu l'emporte toujours sur les horaires de travail.
Ce que DriveHub ne fait pas, c'est décider si un lieu de travail est temporaire. Cela dépend de ce qu'on vous a dit d'une mission, de la part de votre temps passée sur un site et du moment où cela a changé. DriveHub n'en sait rien. Vous changez la règle d'un site le jour où il devient permanent ; les trajets antérieurs gardent le type qu'ils avaient.
Chaque trajet conserve sa date, ses deux extrémités et sa distance, si bien que les dates auxquelles vous vous êtes rendu sur chaque site figurent déjà dans le relevé. Si votre iPhone a enregistré de la conduite sans trajet correspondant, Trajets manqués apparaît dans l'onglet Trajets. Le rapport imprime la date, les deux adresses, la distance et votre propre motif pour chaque trajet. Les façons de tenir un relevé kilométrique le compare au papier et aux tableurs.
Cette page expose ce que disent HMRC et la loi, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre comptable — et apportez vos relevés.
La règle complète, avec les textes dont elle découle : Royaume-Uni : exigences du journal kilométrique.