 DriveHub
Průvodce zemí · Spojené království · 8 min
Dojíždění, nebo dočasné pracoviště? Britské pravidlo 24 měsíců
Můžete si v UK uplatnit dojíždění? Odpověď závisí na místě na druhém konci: stálé, nebo dočasné pracoviště. Podle pravidla 24 měsíců se dočasné pracoviště může stát stálým uprostřed vyslání.

Stručná odpověď
Jízda mezi domovem a stálým pracovištěm (permanent workplace) je běžné dojíždění a uplatnit ji nelze nikdy. ITEPA 2003 s. 338(2) ji z odpočtu vylučuje: "Subsection (1) does not apply to the expenses of ordinary commuting or travel between any two places that is for practical purposes substantially ordinary commuting."
Jízda z domova na dočasné pracoviště (temporary workplace) je služební cesta a uplatnit ji lze. gov.uk to říká jednou větou na stránce o úlevě na vozidla, která používáte k práci: "This does not include travelling to and from your work, unless it's a temporary place of work."
Pracoviště přestává být dočasné, když tam trávíte 40 % a více své pracovní doby po období, které trvá, nebo má trvat, déle než 24 měsíců. Rozhoduje, co vám bylo řečeno na začátku vyslání, a datum, kdy se toto očekávání změnilo.
Práce z domova v některé dny nic nemění: jízda do kmenové kanceláře zůstává dojížděním. Jízda z domova ke klientovi nebo na projekt, kam jezdíte kvůli časově omezené práci, je služební cesta.
Vaše běžná kancelář, nebo místo, kam jezdíte každý den
Tohle je dojíždění v čisté podobě. Definuje ho s. 338(3): "In this section "ordinary commuting" means travel between— (a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
Stálé pracoviště je místo, které "regularly attend" a které "is not a temporary workplace" (s. 339(2)). Pro většinu lidí je to prostě místo, kam chodí do práce. Poznámky k P87 to říkají na rovinu: "Most people only have one place where they go to work. That place is their permanent workplace even if the employment is casual or temporary."
Stálé jsou i dva další druhy míst, přestože každá návštěva je krátká. Jedním je základna, s. 339(4): místo, které "forms the base from which those duties are performed" nebo kde "the tasks to be carried out in the performance of those duties are allocated". Příklad 28 v HMRC 490 je autobusové depo řidiče, které je stálým pracovištěm bez ohledu na to, jak krátká je návštěva.
Druhým je oblast. HMRC 490, odst. 3.32: "Where these employees have no other permanent workplace the geographical area will be their permanent workplace." Máte-li kancelář, do které pravidelně chodíte, je stálým pracovištěm místo toho kancelář. Příklad 33 HMRC je sociální pracovnice s oblastí a kanceláří: "Her travel to and from the clients is business travel."
Jezdíte na různá místa kvůli časově omezenému úkolu
Jezdíte-li někam kvůli práci, která má konec, je jízda tam z domova služební cesta a uplatníte celou jízdu. Dočasné pracoviště je místo, kam chodíte "(a) for the purpose of performing a task of limited duration, or (b) for some other temporary purpose" (s. 339(3)).
Dojíždění, které byste jinak absolvovali, se neodečítá. HMRC 490, odst. 5.1: "In working out the full cost of a business journey, take no account of any savings an employee realises by not having to make their ordinary commuting journey."
Platí tu jedna pojistka proti zneužití. Cesta na dočasné pracoviště může být přesto "substantially ordinary commuting", pokud je to ve skutečnosti vaše běžné dojíždění s objížďkou. EIM32300 a HMRC 490 v bodě 4.11 uvádějí, kde HMRC přestává namítat:
- "you should not try to argue that a journey to or from a temporary workplace is substantially ordinary commuting where the extra distance involved is 10 miles or more each way";
- "A journey to a temporary workplace that takes the employee in a completely different direction to his or her ordinary commuting journey is not substantially ordinary commuting even if the distance is the same."
Zaměstnavatel vás na čas poslal do jiné kanceláře
Tady nastupuje pravidlo 24 měsíců. s. 339(5): "A place is not regarded as a temporary workplace if the employee's attendance is— (a) in the course of a period of continuous work at that place— (i) lasting more than 24 months, or (ii) comprising all or almost all of the period for which the employee is likely to hold the employment, or (b) at a time when it is reasonable to assume that it will be in the course of such a period."
Období nepřetržité práce je takové, během něhož se "the duties of the employment are performed to a significant extent at the place" (s. 339(6)). Zákon žádné procento neuvádí. Těch 40 % je výklad pojmu „significant extent“ od HMRC, v EIM32080: "The test is whether the employee has spent, or is likely to spend, 40% or more of his or her working time at that particular workplace over a period that lasts, or is likely to last, more than 24 months."
Vlastní příručky HMRC se přesně u 40 % rozcházejí. EIM32080 a HMRC 490 v odst. 3.19 říkají "40% or more"; odstavce 3.21 a 3.22 téže příručky říkají "more than 40%". Pokud váš podíl času vychází přesně na 40 %, proberte to s poradcem, místo abyste to rozhodli podle jedné ze stránek.
Splněny musí být obě poloviny testu. HMRC 490, 3.22: "For the 24 month rule to apply, both parts of the test must be met". Jeho příklad 16 je zaměstnanec, který je na místě 1½ dne v týdnu po 28 měsíců. To je 30 % pětidenního týdne (1,5 ÷ 5), méně než 40 %, takže místo zůstává dočasné.
Očekávání, ne výsledek
Test hledí na to, co jste očekávali, počínaje tím, co vám bylo řečeno o délce vyslání (HMRC 490, 3.23). EIM32080: "The effect of the rule is not altered where the expectation does not match the outcome ... The effect of the rule can be altered when there is a change of expectation".
HMRC 490 prochází tři vyslání (příklady 13–15):
| Očekávání na začátku | Co se stalo | Úleva |
|---|---|---|
| 28 měsíců | Skončilo po 18 | V žádném okamžiku |
| 18 měsíců | Po 10 prodlouženo na 28 | Jen prvních 10 měsíců |
| 28 měsíců | Po 10 zkráceno na 18 | Posledních 8 měsíců (18 − 10) |
První vyslání nedostane nic, protože se od prvního dne očekávalo, že přesáhne 24 měsíců. Pro druhé platí odst. 3.21: "it will stop being a temporary workplace from the date that the expectation changed." EIM32085 uvádí i třetí příklad.
Práce na dobu určitou na jednom místě
Druhá část s. 339(5) zachytí zaměstnání, které se odehrává téměř celé na jednom místě. EIM32125: "You should not normally challenge relief under this paragraph where the likely duration of work at a workplace is less than 80% of the likely duration of the employment." Příklad 26 v HMRC 490 je 18měsíční zaměstnání na dobu určitou strávené na jednom místě. Úleva není žádná, přestože 18 měsíců je méně než 24.
Některé dny pracujete z domova
Hybridní práce z domova pracoviště neudělá. HMRC 490, odst. 3.39: "Under such arrangements, the employee will have a base office and journeys from home to that location will be ordinary commuting."
Ve dny, kdy do kanceláře jedete, je tedy jízda tam dojížděním, stejně jako kdybyste tam jezdili každý den. Ve služebním autě s placeným palivem jsou tyto jízdy zároveň soukromými mílemi pro benefit z paliva; viz benefit z paliva ke služebnímu autu.
Vyslání krok za krokem
Řekněme, že vaše kmenová kancelář je 8 mil od domova. 1. května 2026 vás zaměstnavatel pošle na plný úvazek ke klientovi 20 mil daleko a řekne vám, že to potrvá 18 měsíců. Jezdíte vlastním autem.
Místo je dočasné pracoviště. Trávíte tam veškerou pracovní dobu, tedy přes 40 %, ale očekávaných 18 měsíců je méně než 24. Jízda je delší o 12 mil každým směrem (20 − 8), tedy o víc než 10, takže HMRC běžně nebude namítat, že jde v podstatě o vaše dojíždění.
1. března 2027 klient práci prodlouží na celkem 28 měsíců a očekávaný konec se posune z 31. října 2027 na 31. srpna 2028. Od toho dne je místo stálé a jízda tam je běžné dojíždění. Deset měsíců od 1. května 2026 do 28. února 2027 zůstává uplatnitelných.
Kolik těch deset měsíců stojí. Počítejte 20 pracovních dní v měsíci: 40 mil denně (20 každým směrem), 800 mil měsíčně, 8 000 mil za deset měsíců. Všechny připadají na daňový rok 2026-27, který trvá od 6. dubna 2026 do 5. dubna 2027.
- Schválená částka HMRC: 8 000 × 55 pencí = 4 400 £, pod pásmem 10 000 mil, za předpokladu, že v tom zaměstnání nemáte v daném roce žádné další služební míle.
- Pokud vám zaměstnavatel platil 45 pencí za míli: 8 000 × 45 pencí = 3 600 £, takže Mileage Allowance Relief činí 4 400 £ − 3 600 £ = 800 £.
- Úleva je odpočet ze zdanitelné mzdy, takže 800 £ ušetří 160 £ při 20 % nebo 320 £ při 40 %.
Dojíždění 8 mil, které už nekonáte, se neodečítá (HMRC 490, 5.1).
Jezdíte vlastním autem
Ve vlastním autě se úleva za způsobilou jízdu počítá sazbou za míli, ne podle toho, kolik vás jízda stála. EIM32055: "Where employees use their own vehicle or bicycle for business travel a deduction is given at statutory mileage rates and not for actual costs".
Ta sazba je v 2026-27 55 pencí za míli za prvních 10 000 služebních mil a 25 pencí nad ně, porovnaná s tím, co vám zaplatil zaměstnavatel. Samotné uplatnění popisuje článek vlastní auto k práci ve Spojeném království.
Jste-li OSVČ
Test 24 měsíců a 40 % platí jen pro zaměstnance. Cesta živnostníka z domova na základnu se podle ITTOIA 2005 s. 34 obecně neuznává, ledaže je domov základnou kočujícího živnostníka (BIM37605, BIM37620). Jak OSVČ uplatňují míle, které se počítají – zjednodušené výdaje po 55 pencích za míli, nebo skutečné náklady –, vysvětluje článek míle pro OSVČ ve Spojeném království.
Co musí kniha jízd ukazovat
Kniha jízd se vede po jednotlivých jízdách. gov.uk žádá "the reason for every journey; the postcode for the start point of every journey; the postcode for the end point of every journey" a samostatnou knihu jízd pro každé zaměstnání. U jízd, které nelze doložit, se úleva odepře. PSČ a pásmo tyto údaje probírá podrobně.
U dočasného pracoviště nese váhu důvod a data. „Pracoviště klienta, audit“ říká, proč je jízda služební; holá adresa ne. Data ukazují, kdy jste na místo začali jezdit, jak často a kdy to skončilo: fakta, proti nimž se ověřují otázky 24 měsíců a 40 %. HMRC 490, 12.10: "Employees must be able to substantiate the statements they make."
Jak to DriveHub usnadňuje
Když je přístup k poloze nastaven na Vždy, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Zaznamená i dojíždění. Pravidlo pro místo, vaše dřívější jízdy po stejné trase a vaše pracovní doba zařadí mnoho jízd samy. Co zůstane otevřené, čeká v Ke kontrole, než to označíte jako Služebně nebo Soukromě, a dojíždění označené jako Soukromě v knize jízd zůstává, místo aby z ní zmizelo.
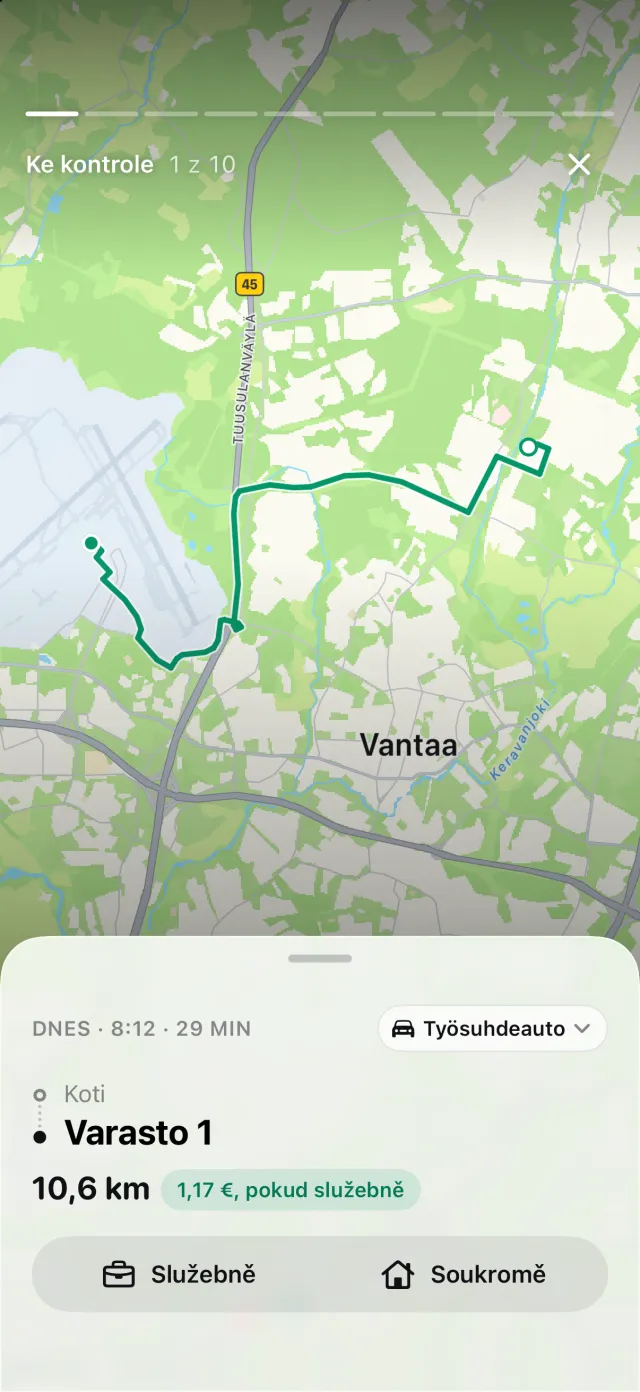
Pracovní doba může dojíždění uvnitř ní zařadit jako Služebně. Pravidlo Soukromě pro kmenovou kancelář tomu u jízd do ní zabrání, protože pravidlo místa má vždy přednost před pracovní dobou.
DriveHub nerozhoduje, zda je pracoviště dočasné. To závisí na tom, co vám bylo řečeno o vyslání, kolik času na místě trávíte a kdy se to změnilo. Nic z toho DriveHub neví. Pravidlo místa změníte v den, kdy se stane stálým; jízdy před tím si ponechají typ, který měly.
Každá jízda si uchová datum, oba koncové body a vzdálenost, takže data, kdy jste na které místo jezdili, už v knize jízd jsou. Pokud váš iPhone zaznamenal jízdu autem bez odpovídající jízdy v aplikaci, objeví se na kartě Jízdy Zmeškané jízdy. Výkaz uvádí u každé jízdy datum, obě adresy, vzdálenost a váš vlastní důvod. Způsoby vedení knihy jízd to srovnávají s papírem a tabulkami.
Tato stránka uvádí, co říká HMRC a zákony, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého účetního – a vezměte s sebou knihy jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Spojené království: požadavky na knihu jízd.