 DriveHub
Landengids · Verenigd Koninkrijk · 8 min
Woon-werkverkeer of tijdelijke werkplek? De Britse 24-maandenregel
Is je woon-werkrit in het VK aftrekbaar? Het antwoord hangt af van de plek aan het andere eind: een vaste werkplek of een tijdelijke. Door de 24-maandenregel kan een tijdelijke werkplek halverwege een detachering vast worden.

Het korte antwoord
Rijden tussen je huis en een vaste werkplek is gewoon woon-werkverkeer (ordinary commuting), en dat is nooit aftrekbaar. ITEPA 2003 s. 338(2) haalt het uit de aftrek: "Subsection (1) does not apply to the expenses of ordinary commuting or travel between any two places that is for practical purposes substantially ordinary commuting."
Rijden van huis naar een tijdelijke werkplek is een zakelijke reis, en die is aftrekbaar. gov.uk zegt het in één regel, op de pagina over aftrek voor voertuigen die je voor je werk gebruikt: "This does not include travelling to and from your work, unless it's a temporary place of work."
Een werkplek is niet langer tijdelijk als je er 40% of meer van je werktijd doorbrengt gedurende een periode die langer dan 24 maanden duurt, of naar verwachting zal duren. Wat telt, is wat je bij het begin van de detachering te horen kreeg, en de datum waarop die verwachting veranderde.
Een paar dagen thuiswerken verandert niets: de rit naar je vaste kantoor blijft woon-werkverkeer. Een rit van huis naar een klant of projectlocatie waar je voor een afgebakende klus komt, is een zakelijke reis.
Je gewone kantoor, of de plek waar je elke dag heen gaat
Dit is woon-werkverkeer in zijn gewone vorm. s. 338(3) definieert het: "In this section "ordinary commuting" means travel between— (a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
Een vaste werkplek is een plek die je "regularly attend" en die "is not a temporary workplace" (s. 339(2)). Voor de meeste mensen is dat gewoon waar ze gaan werken. De toelichting bij de P87 zegt het ronduit: "Most people only have one place where they go to work. That place is their permanent workplace even if the employment is casual or temporary."
Nog twee soorten plekken zijn vast, ook als elk bezoek kort is. De ene is een uitvalsbasis, s. 339(4): een plek die "forms the base from which those duties are performed" of waar "the tasks to be carried out in the performance of those duties are allocated". Voorbeeld 28 in HMRC 490 is de remise van een buschauffeur, die een vaste werkplek is hoe kort het bezoek ook duurt.
De andere is een gebied. HMRC 490, paragraaf 3.32: "Where these employees have no other permanent workplace the geographical area will be their permanent workplace." Heb je een kantoor waar je regelmatig komt, dan is dat kantoor de vaste werkplek. Voorbeeld 33 van HMRC is een maatschappelijk werker met een gebied en een kantoor: "Her travel to and from the clients is business travel."
Je rijdt naar wisselende locaties voor een afgebakende klus
Ga je naar een locatie voor een klus met een einde, dan is de rit erheen vanaf huis een zakelijke reis, en claim je de hele rit. Een tijdelijke werkplek is een plek waar je komt "(a) for the purpose of performing a task of limited duration, or (b) for some other temporary purpose" (s. 339(3)).
Je trekt de woon-werkrit die je anders zou hebben gemaakt er niet van af. HMRC 490, paragraaf 5.1: "In working out the full cost of a business journey, take no account of any savings an employee realises by not having to make their ordinary commuting journey."
Eén regel tegen misbruik geldt hier. Een rit naar een tijdelijke locatie kan toch "substantially ordinary commuting" zijn als het eigenlijk je gewone woon-werkrit met een omweg is. EIM32300, en HMRC 490 in 4.11, geven aan waar HMRC ophoudt met tegenspreken:
- "you should not try to argue that a journey to or from a temporary workplace is substantially ordinary commuting where the extra distance involved is 10 miles or more each way";
- "A journey to a temporary workplace that takes the employee in a completely different direction to his or her ordinary commuting journey is not substantially ordinary commuting even if the distance is the same."
Je bent een tijdje naar een ander kantoor gestuurd
Hier komt de 24-maandenregel in beeld. s. 339(5): "A place is not regarded as a temporary workplace if the employee's attendance is— (a) in the course of a period of continuous work at that place— (i) lasting more than 24 months, or (ii) comprising all or almost all of the period for which the employee is likely to hold the employment, or (b) at a time when it is reasonable to assume that it will be in the course of such a period."
Een periode van doorlopend werk is een periode waarin "the duties of the employment are performed to a significant extent at the place" (s. 339(6)). De wet noemt geen percentage. De 40% is de lezing van HMRC van "significant extent", in EIM32080: "The test is whether the employee has spent, or is likely to spend, 40% or more of his or her working time at that particular workplace over a period that lasts, or is likely to last, more than 24 months."
De eigen gidsen van HMRC zijn het precies bij 40% oneens. EIM32080 en HMRC 490 paragraaf 3.19 zeggen "40% or more"; paragrafen 3.21 en 3.22 van dezelfde gids zeggen "more than 40%". Zit jouw aandeel precies op 40%, leg het dan voor aan een adviseur in plaats van het op grond van een van beide pagina's te beslechten.
Aan beide helften van de toets moet zijn voldaan. HMRC 490, 3.22: "For the 24 month rule to apply, both parts of the test must be met". Voorbeeld 16 is een werknemer die 28 maanden lang 1½ dag per week op een locatie werkt. Dat is 30% van een vijfdaagse werkweek (1,5 ÷ 5), onder de 40%, dus de locatie blijft tijdelijk.
Verwachting, niet uitkomst
De toets kijkt naar wat je verwachtte, te beginnen met wat je over de duur van de opdracht te horen kreeg (HMRC 490, 3.23). EIM32080: "The effect of the rule is not altered where the expectation does not match the outcome ... The effect of the rule can be altered when there is a change of expectation".
HMRC 490 werkt drie detacheringen uit (voorbeelden 13–15):
| Verwacht bij de start | Wat er gebeurde | Aftrek |
|---|---|---|
| 28 maanden | Na 18 beëindigd | Op geen enkel moment |
| 18 maanden | Na 10 verlengd tot 28 | Alleen de eerste 10 maanden |
| 28 maanden | Na 10 ingekort tot 18 | De laatste 8 maanden (18 − 10) |
De eerste krijgt niets, omdat vanaf dag één werd verwacht dat hij langer dan 24 maanden zou duren. Voor de tweede zegt paragraaf 3.21: "it will stop being a temporary workplace from the date that the expectation changed." EIM32085 geeft ook het derde voorbeeld.
Een tijdelijke baan op één locatie
Het tweede onderdeel van s. 339(5) vangt een baan die bijna helemaal op één plek wordt doorgebracht. EIM32125: "You should not normally challenge relief under this paragraph where the likely duration of work at a workplace is less than 80% of the likely duration of the employment." Voorbeeld 26 in HMRC 490 is een baan voor bepaalde tijd van 18 maanden op één locatie. Er is geen aftrek, ook al is 18 maanden minder dan 24.
Je werkt een paar dagen thuis
Hybride werken maakt van je huis geen werkplek. HMRC 490, paragraaf 3.39: "Under such arrangements, the employee will have a base office and journeys from home to that location will be ordinary commuting."
Op de dagen dat je naar kantoor gaat, is de rit erheen dus woon-werkverkeer, net zoals wanneer je elke dag zou gaan. In een auto van de zaak met betaalde brandstof zijn die woon-werkritten ook privémijlen voor de brandstofbijtelling; zie brandstofbijtelling voor een auto van de zaak.
Een detachering, uitgewerkt
Stel dat je vaste kantoor 8 mijl van huis ligt. Op 1 mei 2026 stuurt je werkgever je voltijds naar een klantlocatie op 20 mijl, en zegt dat het 18 maanden gaat duren. Je rijdt in je eigen auto.
De locatie is een tijdelijke werkplek. Je bent er al je werktijd, dus meer dan 40%, maar de verwachte 18 maanden zijn minder dan 24. De extra afstand is 12 mijl per richting (20 − 8), meer dan 10, dus HMRC zal normaal niet stellen dat de rit in wezen je woon-werkrit is.
Op 1 maart 2027 verlengt de klant het werk tot in totaal 28 maanden, waardoor het verwachte einde verschuift van 31 oktober 2027 naar 31 augustus 2028. Vanaf die dag is de locatie vast, en is de rit erheen gewoon woon-werkverkeer. De tien maanden van 1 mei 2026 tot en met 28 februari 2027 blijven aftrekbaar.
Wat de tien maanden waard zijn. Reken met 20 werkdagen per maand: 40 mijl per dag (20 per richting), 800 mijl per maand, 8000 mijl over tien maanden. Alles valt in het belastingjaar 2026-27, dat loopt van 6 april 2026 tot en met 5 april 2027.
- Het goedgekeurde bedrag van HMRC: 8000 × 55p = £ 4400, binnen de schijf van 10 000 mijl, ervan uitgaande dat je in die baan dat jaar geen andere zakelijke mijlen had.
- Betaalde je werkgever 45p per mijl: 8000 × 45p = £ 3600, dus de Mileage Allowance Relief is £ 4400 − £ 3600 = £ 800.
- De aftrek vermindert je belastbare loon, dus £ 800 ervan bespaart £ 160 tegen 20% of £ 320 tegen 40%.
De woon-werkrit van 8 mijl die je niet meer maakt, wordt niet afgetrokken (HMRC 490, 5.1).
Je gebruikt je eigen auto
In je eigen auto krijg je voor een rit die meetelt aftrek tegen het tarief per mijl, niet tegen wat de rit je kostte. EIM32055: "Where employees use their own vehicle or bicycle for business travel a deduction is given at statutory mileage rates and not for actual costs".
Dat tarief is in 2026-27 55p per mijl voor de eerste 10 000 zakelijke mijlen en 25p daarna, vergeleken met wat je werkgever betaalde. Je eigen auto voor je werk in het VK behandelt de claim zelf.
Als je zelfstandige bent
De toets van 24 maanden en 40% geldt alleen voor werknemers. Voor een eenmanszaak wordt reizen van huis naar de vaste basis in het algemeen niet aanvaard onder ITTOIA 2005 s. 34, tenzij het huis de basis is van een ondernemer die rondtrekt (BIM37605, BIM37620). Hoe zelfstandigen de mijlen claimen die wel tellen — vereenvoudigde kosten tegen 55p per mijl, of de werkelijke kosten — staat in mijlen als zelfstandige in het VK.
Wat je registratie moet laten zien
De registratie wordt per rit bijgehouden. gov.uk vraagt om "the reason for every journey; the postcode for the start point of every journey; the postcode for the end point of every journey", en een aparte registratie per dienstbetrekking. Voor de ritten die niet kunnen worden aangetoond, wordt de aftrek geweigerd. Postcodes en de schijf behandelt die velden volledig.
Bij een tijdelijke werkplek dragen de reden en de data het gewicht. "Klantlocatie, controle" zegt waarom een rit zakelijk is; een kaal adres niet. De data laten zien wanneer je naar een locatie begon te gaan, hoe vaak, en wanneer het ophield: de feiten waaraan de vragen over 24 maanden en 40% worden getoetst. HMRC 490, 12.10: "Employees must be able to substantiate the statements they make."
Hoe DriveHub dit makkelijker maakt
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Ook het woon-werkverkeer wordt vastgelegd. Een regel voor een plek, je eerdere ritten over dezelfde route en je werktijden delen veel ritten vanzelf in. Wat nog openstaat, wacht onder Te controleren tot je het als Zakelijk of Privé markeert, en een woon-werkrit die als Privé is gemarkeerd, blijft in de registratie in plaats van eruit te verdwijnen.
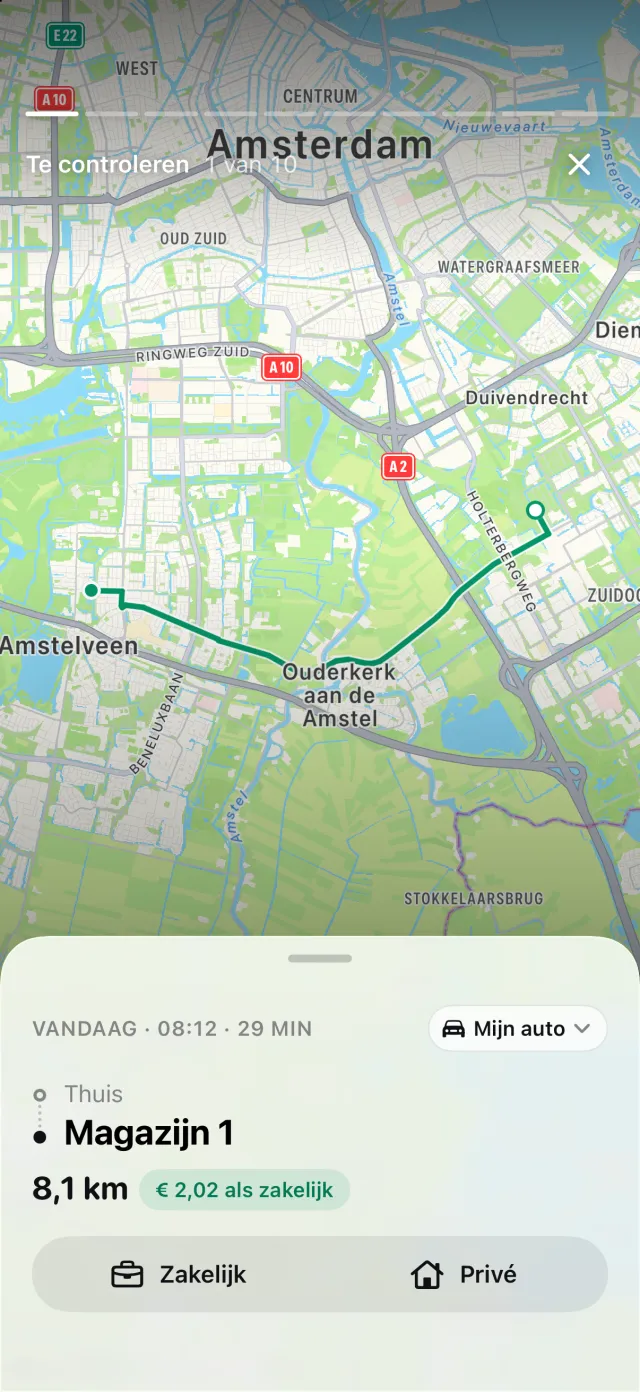
Werktijden kunnen een woon-werkrit binnen die tijden als Zakelijk indelen. Een regel Privé voor je vaste kantoor voorkomt dat voor de ritten erheen, want een regel voor een plek wint altijd van werktijden.
Wat DriveHub niet doet, is beslissen of een werkplek tijdelijk is. Dat hangt af van wat je over een detachering te horen kreeg, hoeveel van je tijd je op een locatie doorbrengt en wanneer dat veranderde. Niets daarvan weet DriveHub. Je wijzigt de regel van een locatie op de dag dat ze vast wordt; ritten daarvoor houden het type dat ze hadden.
Elke rit bewaart zijn datum, begin en einde, en zijn afstand, dus de data waarop je naar elke locatie reed, staan al in de registratie. Heeft je iPhone rijden geregistreerd zonder bijbehorende rit, dan verschijnt Gemiste ritten op het tabblad Ritten. Het rapport vermeldt per rit de datum, beide adressen, de afstand en je eigen reden. Manieren om een rittenregistratie bij te houden vergelijkt dit met papier en spreadsheets.
Deze pagina geeft weer wat HMRC en de wetgeving zeggen, en citeert ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je accountant — en neem de registraties mee.
De volledige regel, met de bronnen waarop die berust: Verenigd Koninkrijk: eisen aan de rittenregistratie.