 DriveHub
Guia por país · Reino Unido · 8 min
Trajeto casa-trabalho ou local de trabalho temporário? A regra britânica dos 24 meses
A ida para o trabalho dá direito a benefício fiscal no Reino Unido? A resposta depende do local na outra ponta: um local de trabalho permanente ou um temporário. Pela regra dos 24 meses, um local temporário pode passar a permanente a meio de uma colocação.

A resposta curta
Conduzir entre casa e um local de trabalho permanente é trajeto casa-trabalho comum (ordinary commuting), e nunca dá direito a benefício. O ITEPA 2003 s. 338(2) exclui-o da dedução: "Subsection (1) does not apply to the expenses of ordinary commuting or travel between any two places that is for practical purposes substantially ordinary commuting."
Conduzir de casa para um local de trabalho temporário é deslocação profissional, e dá direito a benefício. O gov.uk di-lo numa linha, na página sobre o benefício pelos veículos usados no trabalho: "This does not include travelling to and from your work, unless it's a temporary place of work."
Um local de trabalho deixa de ser temporário quando lá passa 40% ou mais do seu tempo de trabalho ao longo de um período que dura, ou se espera que dure, mais de 24 meses. O que conta é o que lhe disseram para esperar quando a colocação começou, e a data em que essa expectativa mudou.
Trabalhar a partir de casa alguns dias não muda nada: a ida para o seu escritório de base continua a ser trajeto casa-trabalho. Uma ida de casa a um cliente ou a uma obra onde está para um trabalho limitado é deslocação profissional.
O seu escritório habitual, ou o sítio aonde vai todos os dias
É o trajeto casa-trabalho na sua forma simples. A s. 338(3) define-o: "In this section "ordinary commuting" means travel between— (a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
Um local de trabalho permanente é um local que "regularly attend" e que "is not a temporary workplace" (s. 339(2)). Para a maioria das pessoas é simplesmente onde vão trabalhar. As notas do P87 dizem-no sem rodeios: "Most people only have one place where they go to work. That place is their permanent workplace even if the employment is casual or temporary."
Há mais dois tipos de local que são permanentes mesmo quando cada visita é curta. Um é a base, s. 339(4): um local que "forms the base from which those duties are performed" ou onde "the tasks to be carried out in the performance of those duties are allocated". O Exemplo 28 do guia 490 do HMRC é a estação de um motorista de autocarro, que é local de trabalho permanente por mais breve que seja a visita.
O outro é uma área. HMRC 490, ponto 3.32: "Where these employees have no other permanent workplace the geographical area will be their permanent workplace." Se tem um escritório que frequenta regularmente, o local de trabalho permanente passa a ser o escritório. O Exemplo 33 do HMRC é uma assistente social com uma área e um escritório: "Her travel to and from the clients is business travel."
Vai a locais diferentes para uma tarefa limitada
Se vai a um local para um trabalho que tem fim, conduzir até lá a partir de casa é deslocação profissional, e pede a deslocação inteira. Um local de trabalho temporário é um local que frequenta "(a) for the purpose of performing a task of limited duration, or (b) for some other temporary purpose" (s. 339(3)).
Não desconta o trajeto casa-trabalho que teria feito de qualquer maneira. HMRC 490, ponto 5.1: "In working out the full cost of a business journey, take no account of any savings an employee realises by not having to make their ordinary commuting journey."
Aplica-se aqui uma salvaguarda contra abusos. Uma ida a um local temporário pode ainda assim ser "substantially ordinary commuting" se for, na verdade, o seu trajeto habitual com um desvio. O EIM32300, e o guia 490 do HMRC no ponto 4.11, dizem onde o HMRC deixa de contestar:
- "you should not try to argue that a journey to or from a temporary workplace is substantially ordinary commuting where the extra distance involved is 10 miles or more each way";
- "A journey to a temporary workplace that takes the employee in a completely different direction to his or her ordinary commuting journey is not substantially ordinary commuting even if the distance is the same."
Foi colocado noutro escritório durante algum tempo
É aqui que entra a regra dos 24 meses. s. 339(5): "A place is not regarded as a temporary workplace if the employee's attendance is— (a) in the course of a period of continuous work at that place— (i) lasting more than 24 months, or (ii) comprising all or almost all of the period for which the employee is likely to hold the employment, or (b) at a time when it is reasonable to assume that it will be in the course of such a period."
Um período de trabalho contínuo é aquele em que "the duties of the employment are performed to a significant extent at the place" (s. 339(6)). A lei não dá nenhuma percentagem. Os 40% são a leitura que o HMRC faz de "significant extent", no EIM32080: "The test is whether the employee has spent, or is likely to spend, 40% or more of his or her working time at that particular workplace over a period that lasts, or is likely to last, more than 24 months."
Os próprios guias do HMRC discordam precisamente nos 40%. O EIM32080 e o ponto 3.19 do guia 490 dizem "40% or more"; os pontos 3.21 e 3.22 do mesmo guia dizem "more than 40%". Se a sua parte do tempo fica exatamente nos 40%, fale com um consultor em vez de decidir com base numa das páginas.
Têm de se cumprir as duas metades do teste. HMRC 490, 3.22: "For the 24 month rule to apply, both parts of the test must be met". O seu Exemplo 16 é um trabalhador num local 1½ dias por semana durante 28 meses. São 30% de uma semana de cinco dias (1,5 ÷ 5), abaixo dos 40%, pelo que o local continua temporário.
Expectativa, não resultado
O teste olha para o que esperava, a começar pelo que lhe disseram sobre a duração da colocação (HMRC 490, 3.23). EIM32080: "The effect of the rule is not altered where the expectation does not match the outcome ... The effect of the rule can be altered when there is a change of expectation".
O guia 490 do HMRC percorre três colocações (Exemplos 13–15):
| Esperado no início | O que aconteceu | Benefício |
|---|---|---|
| 28 meses | Terminou aos 18 | Nenhum, em momento algum |
| 18 meses | Prolongada para 28 ao fim de 10 | Só os primeiros 10 meses |
| 28 meses | Reduzida para 18 ao fim de 10 | Os últimos 8 meses (18 − 10) |
A primeira não tem nada porque, desde o primeiro dia, se esperava que ultrapassasse os 24 meses. Para a segunda, ponto 3.21: "it will stop being a temporary workplace from the date that the expectation changed." O EIM32085 dá também o terceiro exemplo.
Um contrato a termo num só local
A segunda parte da s. 339(5) apanha um emprego passado quase inteiramente num só local. EIM32125: "You should not normally challenge relief under this paragraph where the likely duration of work at a workplace is less than 80% of the likely duration of the employment." O Exemplo 26 do guia 490 do HMRC é um contrato a termo de 18 meses passado num só local. Não há benefício, embora 18 meses fiquem abaixo de 24.
Trabalha a partir de casa alguns dias
O trabalho híbrido não transforma a casa num local de trabalho. HMRC 490, ponto 3.39: "Under such arrangements, the employee will have a base office and journeys from home to that location will be ordinary commuting."
Nos dias em que vai ao escritório, a ida até lá é, portanto, trajeto casa-trabalho, tal como seria se lá fosse todos os dias. Num carro da empresa com combustível pago, essas idas são também milhas privadas para o benefício do combustível; veja combustível do carro da empresa.
Uma colocação, com contas
Suponha que o seu escritório de base fica a 8 milhas de casa. A 1 de maio de 2026, a entidade patronal coloca-o a tempo inteiro num cliente a 20 milhas de distância, e diz-lhe que vai durar 18 meses. Conduz o seu próprio carro.
O local é um local de trabalho temporário. Passa lá todo o seu tempo de trabalho, o que está acima dos 40%, mas os 18 meses esperados ficam abaixo de 24. A distância adicional é de 12 milhas em cada sentido (20 − 8), acima de 10, pelo que o HMRC normalmente não vai defender que a deslocação é, no essencial, o seu trajeto casa-trabalho.
A 1 de março de 2027, o cliente prolonga o trabalho para 28 meses no total, adiando o fim esperado de 31 de outubro de 2027 para 31 de agosto de 2028. A partir desse dia o local é permanente, e a ida até lá é trajeto casa-trabalho comum. Os dez meses de 1 de maio de 2026 a 28 de fevereiro de 2027 continuam a dar direito a benefício.
Quanto valem os dez meses. Conte 20 dias de trabalho por mês: 40 milhas por dia (20 em cada sentido), 800 milhas por mês, 8000 milhas em dez meses. Tudo cai no ano fiscal de 2026-27, que vai de 6 de abril de 2026 a 5 de abril de 2027.
- Montante aprovado pelo HMRC: 8000 × 55p = £4 400, dentro do escalão das 10 000 milhas, partindo do princípio de que não há outras milhas profissionais nesse emprego nesse ano.
- Se a entidade patronal pagou 45p por milha: 8000 × 45p = £3 600, pelo que o Mileage Allowance Relief é de £4 400 − £3 600 = £800.
- O benefício é uma dedução ao seu rendimento tributável, pelo que £800 poupam £160 a 20% ou £320 a 40%.
O trajeto de 8 milhas que deixou de fazer não é descontado (HMRC 490, 5.1).
Usa o seu próprio carro
No seu próprio carro, o benefício por uma deslocação elegível é calculado à taxa por milha, e não pelo que a deslocação lhe custou. EIM32055: "Where employees use their own vehicle or bicycle for business travel a deduction is given at statutory mileage rates and not for actual costs".
Essa taxa é de 55p por milha nas primeiras 10 000 milhas profissionais em 2026-27 e de 25p daí em diante, comparada com o que a entidade patronal pagou. Usar o seu próprio carro no trabalho no Reino Unido trata do pedido propriamente dito.
Se é trabalhador independente
O teste dos 24 meses e dos 40% aplica-se só a trabalhadores por conta de outrem. A deslocação de casa para a base de um empresário em nome individual é, em regra, recusada nos termos do ITTOIA 2005 s. 34, salvo se a casa for a base de um profissional itinerante (BIM37605, BIM37620). Como os independentes pedem as milhas que contam — despesas simplificadas a 55p por milha, ou custos reais — está em milhas de trabalhadores independentes no Reino Unido.
O que o seu registo tem de mostrar
O registo faz-se por deslocação. O gov.uk pede "the reason for every journey; the postcode for the start point of every journey; the postcode for the end point of every journey", e um registo separado por emprego. O benefício é recusado para as deslocações que não se consigam comprovar. Códigos postais e o escalão trata desses campos em pormenor.
Num local de trabalho temporário, o peso está no motivo e nas datas. "Cliente, auditoria" diz porque é que uma deslocação é profissional; uma morada sozinha não diz. As datas mostram quando começou a ir a um local, com que frequência e quando parou: os factos contra os quais se verificam as perguntas dos 24 meses e dos 40%. HMRC 490, 12.10: "Employees must be able to substantiate the statements they make."
Como o DriveHub facilita isto
Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. O trajeto casa-trabalho também fica registado. Uma regra para um local, as suas viagens anteriores no mesmo percurso e o seu horário de trabalho arrumam muitas viagens sozinhos. O que ainda estiver em aberto espera em Por verificar até o marcar como Profissional ou Pessoal, e um trajeto casa-trabalho marcado como Pessoal fica no registo em vez de desaparecer dele.
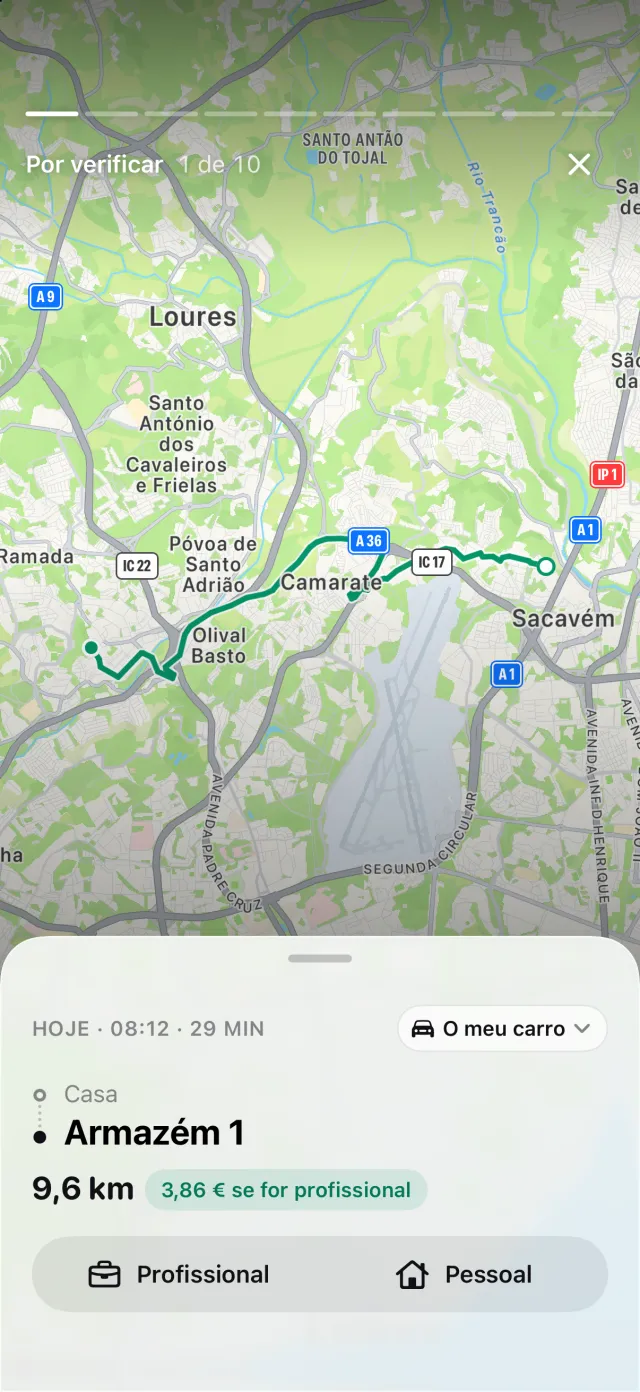
O horário de trabalho pode arrumar como Profissional um trajeto casa-trabalho feito dentro dele. Uma regra Pessoal para o seu escritório de base impede isso nas idas até lá, porque uma regra de local prevalece sempre sobre o horário de trabalho.
O que o DriveHub não faz é decidir se um local de trabalho é temporário. Isso depende do que lhe disseram sobre uma colocação, de quanto do seu tempo passa num local e de quando isso mudou. O DriveHub não sabe nada disso. Muda a regra de um local no dia em que ele passa a permanente; as viagens anteriores mantêm o tipo que tinham.
Cada viagem guarda a data, os dois extremos e a distância, pelo que as datas em que foi a cada local já estão no registo. Se o seu iPhone registou condução sem viagem correspondente, aparece Viagens em falta no separador Viagens. O relatório imprime, por deslocação, a data, as duas moradas, a distância e o seu próprio motivo. Formas de manter um registo de milhas compara isto com o papel e as folhas de cálculo.
Esta página reproduz o que dizem o HMRC e a legislação, e cita-os para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação. Quando está dinheiro em causa, pergunte ao seu contabilista — e leve os registos.
A regra completa, com os diplomas de onde vem: Reino Unido: requisitos do registo de quilómetros.