 DriveHub
Guía por país · Reino Unido · 8 min
¿Desplazamiento al trabajo o lugar de trabajo temporal? La regla británica de los 24 meses
¿Se puede desgravar el trayecto al trabajo en el Reino Unido? La respuesta depende del lugar al otro extremo: un lugar de trabajo permanente o uno temporal. Con la regla de los 24 meses, un lugar temporal puede volverse permanente a mitad de un destino.

La respuesta corta
Conducir entre tu casa y un lugar de trabajo permanente es ordinary commuting, el desplazamiento habitual al trabajo, y nunca se desgrava. La s. 338(2) de la ITEPA 2003 lo excluye de la deducción: "Subsection (1) does not apply to the expenses of ordinary commuting or travel between any two places that is for practical purposes substantially ordinary commuting."
Conducir de casa a un lugar de trabajo temporal es un desplazamiento de trabajo, y se desgrava. gov.uk lo dice en una línea, en la página sobre los vehículos que usas para trabajar: "This does not include travelling to and from your work, unless it's a temporary place of work."
Un lugar de trabajo deja de ser temporal cuando pasas allí el 40 % o más de tu tiempo de trabajo durante un periodo que dura, o se prevé que dure, más de 24 meses. Lo que cuenta es lo que te dijeron que cabía esperar cuando empezó el destino, y la fecha en que esa previsión cambió.
Trabajar desde casa algunos días no cambia nada: el trayecto a tu oficina base sigue siendo un desplazamiento habitual. Un trayecto de casa a un cliente o a una obra a la que vas para un trabajo acotado es un desplazamiento de trabajo.
Tu oficina de siempre, o el sitio al que vas cada día
Este es el desplazamiento habitual en su forma más simple. La s. 338(3) lo define: "In this section "ordinary commuting" means travel between— (a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
Un lugar de trabajo permanente es uno al que "regularly attend" y que "is not a temporary workplace" (s. 339(2)). Para la mayoría es, sin más, el sitio al que van a trabajar. Las notas del P87 lo dicen claro: "Most people only have one place where they go to work. That place is their permanent workplace even if the employment is casual or temporary."
Hay dos tipos más de lugar que son permanentes aunque cada visita sea corta. Uno es una base, s. 339(4): un sitio que "forms the base from which those duties are performed" o donde "the tasks to be carried out in the performance of those duties are allocated". El Example 28 de la guía 490 de HMRC es la cochera de un conductor de autobús, que es un lugar de trabajo permanente por breve que sea la visita.
El otro es una zona. HMRC 490, apartado 3.32: "Where these employees have no other permanent workplace the geographical area will be their permanent workplace." Si tienes una oficina a la que vas con regularidad, el lugar de trabajo permanente es la oficina. El Example 33 de HMRC es una trabajadora social con una zona y una oficina: "Her travel to and from the clients is business travel."
Vas a distintos sitios para una tarea acotada
Si vas a un sitio para un trabajo que tiene un final, el trayecto desde casa es un desplazamiento de trabajo, y reclamas el trayecto entero. Un lugar de trabajo temporal es aquel al que acudes "(a) for the purpose of performing a task of limited duration, or (b) for some other temporary purpose" (s. 339(3)).
No restas el trayecto habitual que habrías hecho de todas formas. HMRC 490, apartado 5.1: "In working out the full cost of a business journey, take no account of any savings an employee realises by not having to make their ordinary commuting journey."
Aquí se aplica una salvaguarda contra los abusos. Un trayecto a un sitio temporal puede seguir siendo "substantially ordinary commuting" si en realidad es tu trayecto de siempre con un desvío. EIM32300, y la guía 490 de HMRC en el 4.11, fijan dónde deja HMRC de discutirlo:
- "you should not try to argue that a journey to or from a temporary workplace is substantially ordinary commuting where the extra distance involved is 10 miles or more each way";
- "A journey to a temporary workplace that takes the employee in a completely different direction to his or her ordinary commuting journey is not substantially ordinary commuting even if the distance is the same."
Te han mandado a otra oficina una temporada
Aquí entra la regla de los 24 meses. s. 339(5): "A place is not regarded as a temporary workplace if the employee's attendance is— (a) in the course of a period of continuous work at that place— (i) lasting more than 24 months, or (ii) comprising all or almost all of the period for which the employee is likely to hold the employment, or (b) at a time when it is reasonable to assume that it will be in the course of such a period."
Un periodo de trabajo continuado es aquel en el que "the duties of the employment are performed to a significant extent at the place" (s. 339(6)). La ley no da ningún porcentaje. El 40 % es la lectura que hace HMRC de «significant extent», en EIM32080: "The test is whether the employee has spent, or is likely to spend, 40% or more of his or her working time at that particular workplace over a period that lasts, or is likely to last, more than 24 months."
Las propias guías de HMRC no coinciden justo en el 40 %. EIM32080 y el apartado 3.19 de la guía 490 dicen "40% or more"; los apartados 3.21 y 3.22 de la misma guía dicen "more than 40%". Si tu parte del tiempo está exactamente en el 40 %, consúltalo con un asesor en lugar de resolverlo con cualquiera de las dos páginas.
Tienen que cumplirse las dos mitades de la prueba. HMRC 490, 3.22: "For the 24 month rule to apply, both parts of the test must be met". Su Example 16 es un empleado que va a un centro 1½ días por semana durante 28 meses. Eso es el 30 % de una semana de cinco días (1,5 ÷ 5), por debajo del 40 %, así que el centro sigue siendo temporal.
La previsión, no el resultado
La prueba mira lo que esperabas, empezando por lo que te dijeron sobre la duración del encargo (HMRC 490, 3.23). EIM32080: "The effect of the rule is not altered where the expectation does not match the outcome ... The effect of the rule can be altered when there is a change of expectation".
La guía 490 de HMRC analiza tres destinos (Examples 13–15):
| Previsto al empezar | Lo que pasó | Desgravación |
|---|---|---|
| 28 meses | Terminó a los 18 | Ninguna en ningún momento |
| 18 meses | Ampliado a 28 al cabo de 10 | Solo los primeros 10 meses |
| 28 meses | Recortado a 18 al cabo de 10 | Los últimos 8 meses (18 − 10) |
El primero no obtiene nada porque desde el primer día se esperaba que superara los 24 meses. Para el segundo, apartado 3.21: "it will stop being a temporary workplace from the date that the expectation changed." EIM32085 da también el tercer ejemplo.
Un contrato temporal en un solo centro
La segunda parte de la s. 339(5) atrapa un empleo que transcurre casi por completo en un solo lugar. EIM32125: "You should not normally challenge relief under this paragraph where the likely duration of work at a workplace is less than 80% of the likely duration of the employment." El Example 26 de la guía 490 es un contrato de duración determinada de 18 meses en un solo centro. No hay desgravación, aunque 18 meses sean menos de 24.
Trabajas desde casa algunos días
El trabajo híbrido no convierte tu casa en un lugar de trabajo. HMRC 490, apartado 3.39: "Under such arrangements, the employee will have a base office and journeys from home to that location will be ordinary commuting."
Así que los días que vas, el trayecto a la oficina es un desplazamiento habitual, igual que si fueras todos los días. En un coche de empresa con el combustible pagado, esos trayectos también son millas privadas a efectos del car fuel benefit; mira el car fuel benefit del coche de empresa.
Un destino, paso a paso
Supón que tu oficina base está a 8 millas de casa. El 1 de mayo de 2026 tu empleador te manda a jornada completa a las instalaciones de un cliente a 20 millas, y te dice que durará 18 meses. Conduces tu propio coche.
El centro es un lugar de trabajo temporal. Pasas allí todo tu tiempo de trabajo, más del 40 %, pero los 18 meses previstos son menos de 24. La distancia adicional es de 12 millas en cada sentido (20 − 8), más de 10, así que HMRC normalmente no alegará que el trayecto es en esencia tu desplazamiento habitual.
El 1 de marzo de 2027 el cliente amplía el trabajo a 28 meses en total, y el final previsto pasa del 31 de octubre de 2027 al 31 de agosto de 2028. Desde ese día el centro es permanente, y el trayecto hasta allí es ordinary commuting. Los diez meses del 1 de mayo de 2026 al 28 de febrero de 2027 siguen siendo desgravables.
Lo que valen esos diez meses. Cuenta 20 días laborables al mes: 40 millas al día (20 en cada sentido), 800 millas al mes, 8000 millas en diez meses. Todo cae en el tax year 2026-27, que va del 6 de abril de 2026 al 5 de abril de 2027.
- Importe aprobado por HMRC: 8000 × 55p = 4400 £, dentro del tramo de 10 000 millas, suponiendo que no haya otras millas de trabajo en ese empleo ese año.
- Si tu empleador pagó 45p por milla: 8000 × 45p = 3600 £, así que la Mileage Allowance Relief es 4400 £ − 3600 £ = 800 £.
- La desgravación es una deducción de tu salario imponible, así que esos 800 £ ahorran 160 £ al 20 % o 320 £ al 40 %.
El trayecto de 8 millas que ya no haces no se resta (HMRC 490, 5.1).
Usas tu propio coche
Con tu propio coche, la desgravación de un trayecto que da derecho a ella va a la tarifa por milla, no a lo que te costó el trayecto. EIM32055: "Where employees use their own vehicle or bicycle for business travel a deduction is given at statutory mileage rates and not for actual costs".
Esa tarifa es de 55p por milla para las primeras 10 000 millas de trabajo en 2026-27 y de 25p a partir de ahí, comparada con lo que te pagó tu empleador. Usar tu propio coche para trabajar en el Reino Unido trata la solicitud en sí.
Si eres autónomo
La prueba de los 24 meses y del 40 % se aplica solo a los empleados. Para un sole trader, el trayecto de casa a su base en general no se admite según la ITTOIA 2005 s. 34, salvo que la casa sea la base de un trabajador itinerante (BIM37605, BIM37620). Cómo reclaman los autónomos las millas que sí cuentan —simplified expenses a 55p por milla, o costes reales— está en el kilometraje del autónomo en el Reino Unido.
Qué tiene que mostrar tu registro
El registro se lleva por trayecto. gov.uk pide "the reason for every journey; the postcode for the start point of every journey; the postcode for the end point of every journey", y un registro aparte para cada empleo. La desgravación se deniega para los trayectos que no se pueden acreditar. Los códigos postales y el tramo trata esos campos a fondo.
En un lugar de trabajo temporal, el peso lo llevan el motivo y las fechas. «Instalaciones del cliente, auditoría» explica por qué un trayecto es de trabajo; una dirección a secas, no. Las fechas muestran cuándo empezaste a ir a un sitio, con qué frecuencia y cuándo dejaste de ir: los hechos con los que se comprueban las preguntas de los 24 meses y del 40 %. HMRC 490, 12.10: "Employees must be able to substantiate the statements they make."
Cómo te lo pone más fácil DriveHub
Con el acceso a la ubicación en «Siempre», DriveHub registra todos tus trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. El trayecto al trabajo también se registra. Una regla en un lugar, tus trayectos anteriores por la misma ruta y tu horario laboral clasifican muchos trayectos por sí solos. Lo que sigue abierto espera en Por revisar para que lo marques como Trabajo o Personal, y un trayecto al trabajo marcado como Personal se queda en el registro en lugar de desaparecer de él.
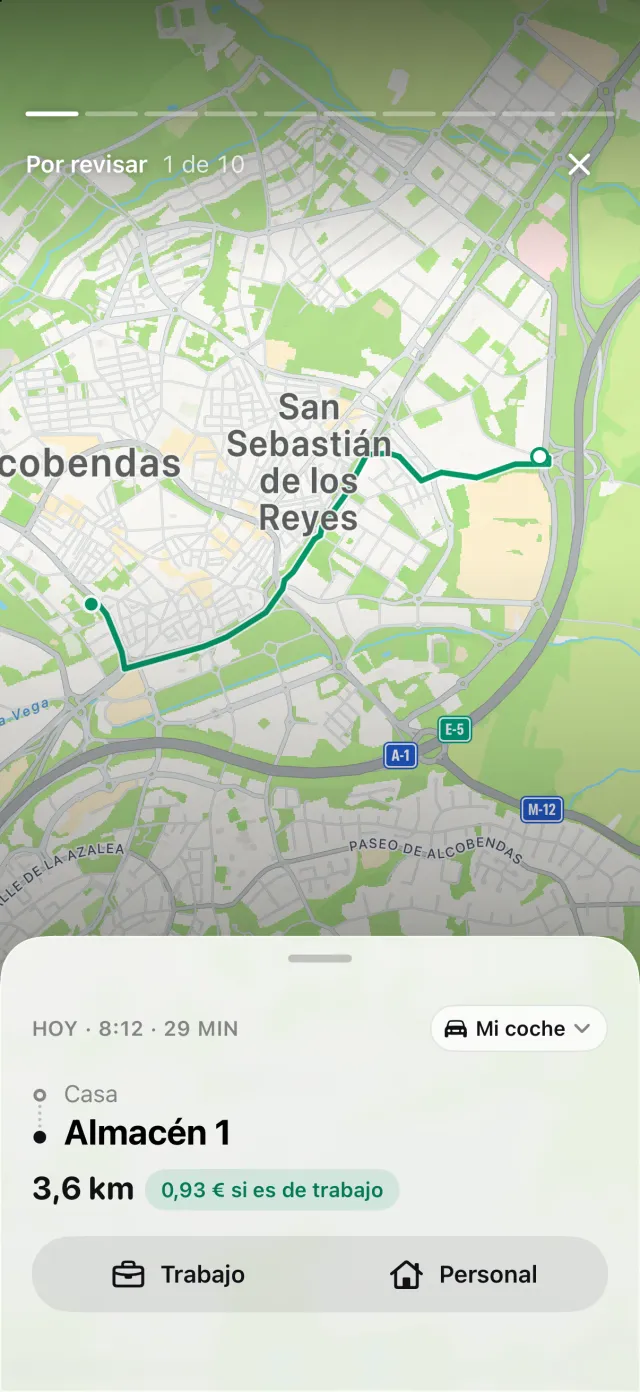
El horario laboral puede clasificar como Trabajo un trayecto al trabajo hecho dentro de él. Una regla Personal en tu oficina base lo impide para los trayectos hasta allí, porque la regla de un lugar siempre gana al horario laboral.
Lo que DriveHub no hace es decidir si un lugar de trabajo es temporal. Eso depende de lo que te dijeron sobre un destino, de cuánto tiempo pasas en un centro y de cuándo cambió. DriveHub no sabe nada de eso. Cambias la regla de un centro el día en que pasa a ser permanente; los trayectos anteriores conservan el tipo que tenían.
Cada trayecto guarda su fecha, los dos extremos y su distancia, así que las fechas en que fuiste a cada centro ya están en el registro. Si tu iPhone registró conducción sin un trayecto que le corresponda, aparece Trayectos perdidos en la pestaña Trayectos. El informe imprime la fecha, ambas direcciones, la distancia y tu propio motivo para cada trayecto. Formas de llevar un registro de kilometraje lo compara con el papel y las hojas de cálculo.
Esta página recoge lo que dicen HMRC y la legislación, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu asesor — y lleva los registros.
La norma completa, con los textos de los que procede: Reino Unido: requisitos del registro de kilometraje.