 DriveHub
Landveiledning · Storbritannia · 8 min
Pendling eller midlertidig arbeidssted? Den britiske 24-månedersregelen
Gir pendlingen din fradrag i UK? Svaret avhenger av stedet i den andre enden: et fast arbeidssted eller et midlertidig. Etter 24-månedersregelen kan et midlertidig arbeidssted bli fast midt i et oppdrag.

Det korte svaret
Kjøring mellom hjemmet og et fast arbeidssted er vanlig pendling (ordinary commuting), og den gir aldri fradrag. ITEPA 2003 s. 338(2) holder den utenfor fradraget: "Subsection (1) does not apply to the expenses of ordinary commuting or travel between any two places that is for practical purposes substantially ordinary commuting."
Kjøring hjemmefra til et midlertidig arbeidssted er jobbreise, og den gir fradrag. gov.uk sier det på én linje, på siden om fradrag for kjøretøy du bruker i jobben: "This does not include travelling to and from your work, unless it's a temporary place of work."
Et arbeidssted slutter å være midlertidig når du tilbringer 40 % eller mer av arbeidstiden der over en periode som varer, eller ventes å vare, mer enn 24 måneder. Det som teller, er hva du ble fortalt at du kunne vente da oppdraget begynte, og datoen den forventningen endret seg.
Hjemmekontor noen dager endrer ingenting: kjøringen til hovedkontoret er fortsatt pendling. En tur hjemmefra til en kunde eller et prosjektsted du besøker for en avgrenset jobb, er jobbreise.
Det vanlige kontoret ditt, eller stedet du drar til hver dag
Dette er pendling i sin enkleste form. s. 338(3) definerer den: "In this section "ordinary commuting" means travel between— (a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
Et fast arbeidssted er et du "regularly attend" og som "is not a temporary workplace" (s. 339(2)). For de fleste er det rett og slett der de drar på jobb. Veiledningen til P87 sier det rett ut: "Most people only have one place where they go to work. That place is their permanent workplace even if the employment is casual or temporary."
To andre slags steder er faste selv når hvert besøk er kort. Det ene er en base, s. 339(4): et sted som "forms the base from which those duties are performed" eller der "the tasks to be carried out in the performance of those duties are allocated". Eksempel 28 i HMRC 490 er en bussjåførs depot, som er et fast arbeidssted uansett hvor kort besøket er.
Det andre er et område. HMRC 490, punkt 3.32: "Where these employees have no other permanent workplace the geographical area will be their permanent workplace." Har du et kontor du regelmessig oppsøker, er kontoret det faste arbeidsstedet i stedet. HMRCs eksempel 33 er en sosialarbeider med et område og et kontor: "Her travel to and from the clients is business travel."
Du kjører til ulike steder for en avgrenset oppgave
Drar du til et sted for en jobb som har en slutt, er kjøringen dit hjemmefra jobbreise, og du krever fradrag for hele turen. Et midlertidig arbeidssted er et du oppsøker "(a) for the purpose of performing a task of limited duration, or (b) for some other temporary purpose" (s. 339(3)).
Du trekker ikke fra pendlingen du ellers ville hatt. HMRC 490, punkt 5.1: "In working out the full cost of a business journey, take no account of any savings an employee realises by not having to make their ordinary commuting journey."
Én sperre mot misbruk gjelder her. En tur til et midlertidig sted kan likevel være "substantially ordinary commuting" hvis den egentlig er den vanlige pendlingen din med en omvei. EIM32300, og HMRC 490 i 4.11, sier hvor HMRC slutter å argumentere:
- "you should not try to argue that a journey to or from a temporary workplace is substantially ordinary commuting where the extra distance involved is 10 miles or more each way";
- "A journey to a temporary workplace that takes the employee in a completely different direction to his or her ordinary commuting journey is not substantially ordinary commuting even if the distance is the same."
Du er sendt til et annet kontor en stund
Det er her 24-månedersregelen kommer inn. s. 339(5): "A place is not regarded as a temporary workplace if the employee's attendance is— (a) in the course of a period of continuous work at that place— (i) lasting more than 24 months, or (ii) comprising all or almost all of the period for which the employee is likely to hold the employment, or (b) at a time when it is reasonable to assume that it will be in the course of such a period."
En periode med sammenhengende arbeid er en der "the duties of the employment are performed to a significant extent at the place" (s. 339(6)). Loven oppgir ingen prosentsats. De 40 % er HMRCs tolkning av «significant extent», i EIM32080: "The test is whether the employee has spent, or is likely to spend, 40% or more of his or her working time at that particular workplace over a period that lasts, or is likely to last, more than 24 months."
HMRCs egne veiledninger er uenige ved nøyaktig 40 %. EIM32080 og HMRC 490 punkt 3.19 sier "40% or more"; punkt 3.21 og 3.22 i samme veiledning sier "more than 40%". Ligger andelen din av tiden på nøyaktig 40 %, ta det opp med en rådgiver i stedet for å avgjøre det ut fra en av sidene.
Begge halvdelene av testen må være oppfylt. HMRC 490, 3.22: "For the 24 month rule to apply, both parts of the test must be met". Eksempel 16 der er en arbeidstaker som er på et sted 1½ dag i uken i 28 måneder. Det er 30 % av en femdagersuke (1,5 ÷ 5), under 40 %, så stedet forblir midlertidig.
Forventning, ikke utfall
Testen ser på hva du forventet, med utgangspunkt i hva du ble fortalt om oppdragets lengde (HMRC 490, 3.23). EIM32080: "The effect of the rule is not altered where the expectation does not match the outcome ... The effect of the rule can be altered when there is a change of expectation".
HMRC 490 går gjennom tre oppdrag (eksempel 13–15):
| Forventet ved start | Hva som skjedde | Fradrag |
|---|---|---|
| 28 måneder | Sluttet etter 18 | Ingen på noe tidspunkt |
| 18 måneder | Forlenget til 28 etter 10 | Bare de første 10 månedene |
| 28 måneder | Kortet ned til 18 etter 10 | De siste 8 månedene (18 − 10) |
Det første gir ingenting fordi det fra første dag var ventet å vare over 24 måneder. For det andre, punkt 3.21: "it will stop being a temporary workplace from the date that the expectation changed." EIM32085 gir også det tredje eksempelet.
En tidsbegrenset jobb på ett sted
Det andre leddet i s. 339(5) fanger opp en jobb som nesten i sin helhet utføres på ett sted. EIM32125: "You should not normally challenge relief under this paragraph where the likely duration of work at a workplace is less than 80% of the likely duration of the employment." Eksempel 26 i HMRC 490 er en tidsbegrenset jobb på 18 måneder på ett sted. Det gir ikke fradrag, selv om 18 måneder er under 24.
Du jobber hjemmefra noen dager
Hybridarbeid gjør ikke hjemmet til et arbeidssted. HMRC 490, punkt 3.39: "Under such arrangements, the employee will have a base office and journeys from home to that location will be ordinary commuting."
De dagene du drar inn, er kjøringen til kontoret altså pendling, akkurat som om du dro inn hver dag. I en firmabil med betalt drivstoff er disse pendlerturene også private miles for drivstoffordelen; se drivstoffordel på firmabil.
Et oppdrag, regnet gjennom
Si at hovedkontoret ditt ligger 8 miles hjemmefra. 1. mai 2026 sender arbeidsgiveren deg på heltid til et kundested 20 miles unna, og sier at det skal vare 18 måneder. Du kjører egen bil.
Stedet er et midlertidig arbeidssted. Du er der hele arbeidstiden, som er over 40 %, men de ventede 18 månedene er under 24. Den ekstra distansen er 12 miles hver vei (20 − 8), som er over 10, så HMRC vil normalt ikke hevde at turen i det vesentlige er pendlingen din.
1. mars 2027 forlenger kunden arbeidet til 28 måneder totalt, og den ventede slutten flyttes fra 31. oktober 2027 til 31. august 2028. Fra den dagen er stedet fast, og kjøringen dit er vanlig pendling. De ti månedene fra 1. mai 2026 til 28. februar 2027 gir fortsatt fradrag.
Hva de ti månedene er verdt. Regn 20 arbeidsdager i måneden: 40 miles om dagen (20 hver vei), 800 miles i måneden, 8 000 miles over ti måneder. Alt faller i skatteåret 2026-27, som går fra 6. april 2026 til 5. april 2027.
- HMRCs godkjente beløp: 8 000 × 55p = 4 400 £, under trinnet på 10 000 miles, forutsatt at du ikke hadde andre jobbmiles i den jobben det året.
- Betalte arbeidsgiveren 45p per mile: 8 000 × 45p = 3 600 £, så Mileage Allowance Relief er 4 400 £ − 3 600 £ = 800 £.
- Fradraget trekkes fra den skattepliktige lønnen din, så 800 £ sparer deg 160 £ ved 20 % eller 320 £ ved 40 %.
Pendlingen på 8 miles du ikke lenger kjører, trekkes ikke fra (HMRC 490, 5.1).
Du bruker egen bil
I egen bil kommer fradraget for en kvalifiserende tur som milesats, ikke som det turen kostet deg. EIM32055: "Where employees use their own vehicle or bicycle for business travel a deduction is given at statutory mileage rates and not for actual costs".
Den satsen er 55p per mile for de første 10 000 milene i jobb i 2026-27 og 25p deretter, sammenlignet med det arbeidsgiveren betalte. Egen bil i jobben i Storbritannia tar for seg selve kravet.
Hvis du er selvstendig næringsdrivende
Testen med 24 måneder og 40 % gjelder bare arbeidstakere. En enkeltpersonforetakers reiser mellom hjem og base nektes som hovedregel etter ITTOIA 2005 s. 34, med mindre hjemmet er basen til en omreisende næringsdrivende (BIM37605, BIM37620). Hvordan selvstendige krever fradrag for milene som teller — forenklede utgifter med 55p per mile, eller faktiske kostnader — står i kjøring som selvstendig næringsdrivende i UK.
Hva loggen din må vise
Loggen føres per tur. gov.uk ber om "the reason for every journey; the postcode for the start point of every journey; the postcode for the end point of every journey", og en egen logg for hvert arbeidsforhold. Fradraget nektes for turene som ikke kan dokumenteres. Postnumre og trinnet går gjennom disse feltene i sin helhet.
For et midlertidig arbeidssted er det grunnen og datoene som bærer vekten. «Kundested, revisjon» sier hvorfor en tur er jobb; en adresse alene gjør det ikke. Datoene viser når du begynte å dra til et sted, hvor ofte og når det sluttet: fakta som spørsmålene om 24 måneder og 40 % kontrolleres mot. HMRC 490, 12.10: "Employees must be able to substantiate the statements they make."
Hvordan DriveHub gjør dette enklere
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. Pendlingen registreres også. En regel for et sted, tidligere kjøringer på samme rute og arbeidstiden din sorterer mange turer av seg selv. Det som fortsatt er åpent, venter under Må sjekkes til du merker det Jobb eller Privat, og en pendlertur merket Privat blir stående i loggen i stedet for å forsvinne fra den.
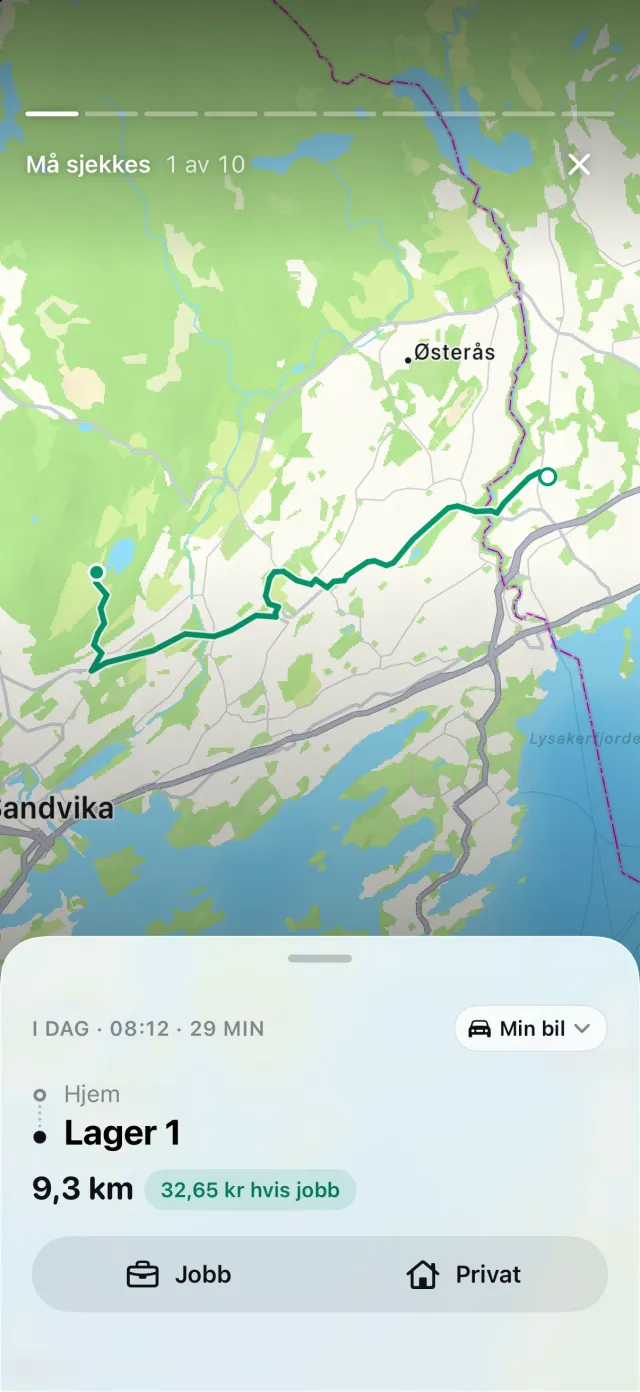
Arbeidstiden kan sortere en pendlertur innenfor den som Jobb. En Privat-regel på hovedkontoret ditt hindrer det for kjøringene dit, fordi en stedsregel alltid går foran arbeidstiden.
Det DriveHub ikke gjør, er å avgjøre om et arbeidssted er midlertidig. Det avhenger av hva du ble fortalt om et oppdrag, hvor mye av tiden du er på et sted og når det endret seg. DriveHub vet ikke noe av det. Du endrer regelen for et sted den dagen det blir fast; turer før det beholder typen de hadde.
Hver tur beholder dato, begge endepunktene og distansen, så datoene du kjørte til hvert sted, står allerede i loggen. Har iPhonen logget kjøring uten en tilsvarende tur, vises Tapte turer på Turer-fanen. Rapporten skriver ut dato, begge adressene, distansen og din egen grunn for hver tur. Måter å føre kjørebok på sammenligner dette med papir og regneark.
Denne siden gjengir hva HMRC og lovgivningen sier, og siterer dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør regnskapsføreren din, og ta med loggene.
Hele regelen med kildene den bygger på: Storbritannia: krav til kjøreboken.