 DriveHub
Landsguide · Storbritannien · 8 min
Pendling eller tillfällig arbetsplats? Storbritanniens 24-månadersregel
Ger din pendling avdrag i UK? Svaret hänger på platsen i andra änden: en fast arbetsplats eller en tillfällig. Enligt 24-månadersregeln kan en tillfällig arbetsplats bli fast mitt under ett uppdrag.

Det korta svaret
Att köra mellan hemmet och en fast arbetsplats (permanent workplace) är vanlig pendling, och den ger aldrig avdrag. ITEPA 2003 s. 338(2) tar bort den från avdraget: "Subsection (1) does not apply to the expenses of ordinary commuting or travel between any two places that is for practical purposes substantially ordinary commuting."
Att köra hemifrån till en tillfällig arbetsplats (temporary workplace) är en tjänsteresa, och den ger avdrag. gov.uk säger det på en rad, om att begära avdrag för fordon du använder i arbetet: "This does not include travelling to and from your work, unless it's a temporary place of work."
En arbetsplats slutar vara tillfällig när du tillbringar 40 % eller mer av din arbetstid där under en period som varar, eller väntas vara, mer än 24 månader. Det som räknas är vad du fick veta att vänta dig när uppdraget började, och datumet när den förväntningen ändrades.
Att jobba hemifrån vissa dagar ändrar ingenting: resan till baskontoret är fortfarande pendling. En resa hemifrån till en kund eller en projektplats du besöker för ett avgränsat uppdrag är en tjänsteresa.
Ditt vanliga kontor, eller platsen du åker till varje dag
Det här är pendlingen i sin enklaste form. s. 338(3) definierar den: "In this section "ordinary commuting" means travel between— (a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
En fast arbetsplats är en som du "regularly attend" och som "is not a temporary workplace" (s. 339(2)). För de flesta är det helt enkelt dit de åker för att jobba. Anvisningarna till P87 säger det rakt ut: "Most people only have one place where they go to work. That place is their permanent workplace even if the employment is casual or temporary."
Två andra slags platser är fasta även när varje besök är kort. Den ena är en bas, s. 339(4): en plats som "forms the base from which those duties are performed" eller där "the tasks to be carried out in the performance of those duties are allocated". Exempel 28 i HMRC 490 är en busschaufförs depå, som är en fast arbetsplats hur kort besöket än är.
Den andra är ett område. HMRC 490, punkt 3.32: "Where these employees have no other permanent workplace the geographical area will be their permanent workplace." Har du ett kontor som du regelbundet besöker är kontoret den fasta arbetsplatsen i stället. HMRC:s exempel 33 är en socialsekreterare med ett område och ett kontor: "Her travel to and from the clients is business travel."
Du kör till olika platser för ett avgränsat uppdrag
Åker du till en plats för ett uppdrag som har ett slut är resan dit hemifrån en tjänsteresa, och du begär hela resan. En tillfällig arbetsplats är en som du besöker "(a) for the purpose of performing a task of limited duration, or (b) for some other temporary purpose" (s. 339(3)).
Du drar inte av den pendling du annars skulle ha gjort. HMRC 490, punkt 5.1: "In working out the full cost of a business journey, take no account of any savings an employee realises by not having to make their ordinary commuting journey."
En spärr mot missbruk gäller här. En resa till en tillfällig plats kan ändå vara "substantially ordinary commuting" om den i själva verket är din vanliga pendling med en omväg. EIM32300, och HMRC 490 i 4.11, anger var HMRC slutar argumentera:
- "you should not try to argue that a journey to or from a temporary workplace is substantially ordinary commuting where the extra distance involved is 10 miles or more each way";
- "A journey to a temporary workplace that takes the employee in a completely different direction to his or her ordinary commuting journey is not substantially ordinary commuting even if the distance is the same."
Du har skickats till ett annat kontor en tid
Här kommer 24-månadersregeln in. s. 339(5): "A place is not regarded as a temporary workplace if the employee's attendance is— (a) in the course of a period of continuous work at that place— (i) lasting more than 24 months, or (ii) comprising all or almost all of the period for which the employee is likely to hold the employment, or (b) at a time when it is reasonable to assume that it will be in the course of such a period."
En period av sammanhängande arbete är en period då "the duties of the employment are performed to a significant extent at the place" (s. 339(6)). Lagen anger ingen procentsats. De 40 % är HMRC:s tolkning av ”significant extent”, i EIM32080: "The test is whether the employee has spent, or is likely to spend, 40% or more of his or her working time at that particular workplace over a period that lasts, or is likely to last, more than 24 months."
HMRC:s egna vägledningar är oense just vid 40 %. EIM32080 och HMRC 490 punkt 3.19 säger "40% or more"; punkterna 3.21 och 3.22 i samma vägledning säger "more than 40%". Ligger din andel av tiden på exakt 40 %, ta upp det med en rådgivare i stället för att avgöra det utifrån någon av sidorna.
Båda delarna av testet måste vara uppfyllda. HMRC 490, 3.22: "For the 24 month rule to apply, both parts of the test must be met". Dess exempel 16 är en anställd på en plats 1½ dag i veckan i 28 månader. Det är 30 % av en femdagarsvecka (1,5 ÷ 5), under 40 %, så platsen förblir tillfällig.
Förväntan, inte utfall
Testet ser på vad du förväntade dig, med början i vad du fick veta om uppdragets längd (HMRC 490, 3.23). EIM32080: "The effect of the rule is not altered where the expectation does not match the outcome ... The effect of the rule can be altered when there is a change of expectation".
HMRC 490 går igenom tre uppdrag (exempel 13–15):
| Förväntat vid start | Vad som hände | Avdrag |
|---|---|---|
| 28 månader | Slutade efter 18 | Inget vid något tillfälle |
| 18 månader | Förlängt till 28 efter 10 | Bara de första 10 månaderna |
| 28 månader | Kortat till 18 efter 10 | De sista 8 månaderna (18 − 10) |
Det första får ingenting eftersom det från första dagen väntades vara längre än 24 månader. För det andra, punkt 3.21: "it will stop being a temporary workplace from the date that the expectation changed." EIM32085 ger också det tredje exemplet.
En visstidsanställning på en plats
Det andra ledet i s. 339(5) fångar ett jobb som nästan helt utförs på en plats. EIM32125: "You should not normally challenge relief under this paragraph where the likely duration of work at a workplace is less than 80% of the likely duration of the employment." Exempel 26 i HMRC 490 är en visstidsanställning på 18 månader på en och samma plats. Det blir inget avdrag, trots att 18 månader är under 24.
Du jobbar hemifrån vissa dagar
Hybridarbete gör inte hemmet till en arbetsplats. HMRC 490, punkt 3.39: "Under such arrangements, the employee will have a base office and journeys from home to that location will be ordinary commuting."
De dagar du åker in är resan till kontoret alltså pendling, precis som om du åkte in varje dag. I en tjänstebil med betalt drivmedel är de pendlingsresorna också privata miles för drivmedelsförmånen; se drivmedelsförmån på tjänstebil.
Ett uppdrag, uträknat
Säg att ditt baskontor ligger 8 miles hemifrån. Den 1 maj 2026 skickar arbetsgivaren dig på heltid till en kundplats 20 miles bort och säger att det ska vara i 18 månader. Du kör din egen bil.
Platsen är en tillfällig arbetsplats. Du är där hela din arbetstid, vilket är över 40 %, men de förväntade 18 månaderna är under 24. Den extra sträckan är 12 miles i varje riktning (20 − 8), vilket är över 10, så HMRC kommer normalt inte att hävda att resan i praktiken är din pendling.
Den 1 mars 2027 förlänger kunden arbetet till 28 månader totalt, och det förväntade slutet flyttas från den 31 oktober 2027 till den 31 augusti 2028. Från den dagen är platsen fast, och resan dit är vanlig pendling. De tio månaderna från den 1 maj 2026 till den 28 februari 2027 ger fortfarande avdrag.
Vad de tio månaderna är värda. Räkna med 20 arbetsdagar i månaden: 40 miles om dagen (20 i varje riktning), 800 miles i månaden, 8 000 miles på tio månader. Allt faller inom skatteåret 2026-27, som löper från den 6 april 2026 till den 5 april 2027.
- HMRC:s godkända belopp: 8 000 × 55p = £4 400, under 10 000-mileskiktet, förutsatt att du inte har andra tjänstemiles i det jobbet det året.
- Betalade arbetsgivaren 45p per mile: 8 000 × 45p = £3 600, så Mileage Allowance Relief blir £4 400 − £3 600 = £800.
- Skattelättnaden är ett avdrag från din skattepliktiga lön, så £800 av den sparar £160 vid 20 % eller £320 vid 40 %.
Pendlingen på 8 miles som du inte längre gör dras inte av (HMRC 490, 5.1).
Du kör din egen bil
I din egen bil ges avdraget för en kvalificerande resa med kilometerbeloppet, inte med vad resan kostade dig. EIM32055: "Where employees use their own vehicle or bicycle for business travel a deduction is given at statutory mileage rates and not for actual costs".
Beloppet är 55p per mile för de första 10 000 tjänstemilen 2026-27 och 25p därefter, jämfört med vad arbetsgivaren betalade. Egen bil i jobbet i UK går igenom själva begäran.
Om du är egenföretagare
24-månaders- och 40 %-testet gäller bara anställda. En enskild näringsidkares resor mellan hem och bas nekas i regel enligt ITTOIA 2005 s. 34, om inte hemmet är basen för en ambulerande näringsidkare (BIM37605, BIM37620). Hur egenföretagare begär de miles som räknas — simplified expenses med 55p per mile, eller faktiska kostnader — står i körjournal för egenföretagare i UK.
Vad körjournalen ska visa
Körjournalen förs per resa. gov.uk vill ha "the reason for every journey; the postcode for the start point of every journey; the postcode for the end point of every journey", och en separat journal för varje anställning. Avdraget nekas för de resor som inte kan styrkas. Postnummer och skiktet går igenom de fälten i sin helhet.
För en tillfällig arbetsplats är det skälet och datumen som bär vikten. ”Kundplats, revision” säger varför en resa är i tjänsten; en adress ensam gör det inte. Datumen visar när du började åka till en plats, hur ofta och när det upphörde: de fakta som frågorna om 24 månader och 40 % prövas mot. HMRC 490, 12.10: "Employees must be able to substantiate the statements they make."
Hur DriveHub gör det enklare
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. Pendlingen registreras också. En regel på en plats, dina tidigare resor på samma sträcka och dina arbetstider sorterar många resor på egen hand. Det som fortfarande är öppet väntar under Att kontrollera på att du markerar det som Arbete eller Privat, och en pendling som markerats Privat stannar i körjournalen i stället för att försvinna ur den.
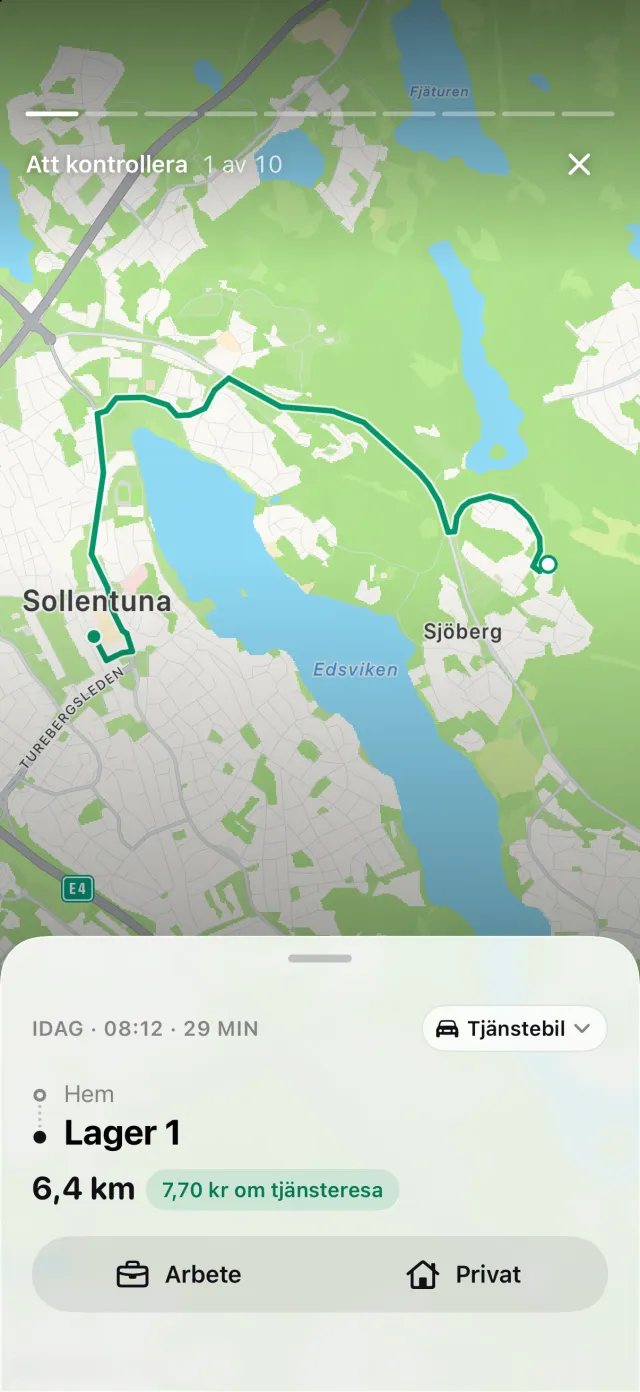
Arbetstider kan sortera en pendling inom dem som Arbete. En Privat-regel på ditt baskontor stoppar det för resorna dit, eftersom en platsregel alltid vinner över arbetstider.
Det DriveHub inte gör är att avgöra om en arbetsplats är tillfällig. Det hänger på vad du fick veta om ett uppdrag, hur stor del av din tid du tillbringar på en plats och när det ändrades. DriveHub vet inget av det. Du ändrar en plats regel den dag den blir fast; resor före det behåller den typ de hade.
Varje resa behåller sitt datum, start och slut och sin sträcka, så datumen du körde till varje plats finns redan i körjournalen. Har din iPhone registrerat körning utan en matchande resa visas Missade resor på fliken Resor. Rapporten skriver ut datum, båda adresserna, sträckan och ditt eget skäl för varje resa. Sätt att föra körjournal jämför det här med papper och kalkylark.
Den här sidan återger vad HMRC och lagstiftningen säger, och anger källorna så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din redovisningskonsult, och ta med körjournalerna.
Hela regeln och källorna den bygger på: Storbritannien: krav på körjournalen.