 DriveHub
Przewodnik po kraju · Wielka Brytania · 8 min
Dojazd do pracy czy tymczasowe miejsce pracy? Brytyjska reguła 24 miesięcy
Czy dojazd do pracy w Wielkiej Brytanii da się rozliczyć? Odpowiedź zależy od miejsca na drugim końcu: stałego czy tymczasowego. Według reguły 24 miesięcy tymczasowe miejsce pracy może w trakcie delegacji stać się stałym.

Krótka odpowiedź
Jazda między domem a stałym miejscem pracy (permanent workplace) to zwykły dojazd do pracy i nigdy nie podlega rozliczeniu. ITEPA 2003 s. 338(2) wyłącza ją z odliczenia: "Subsection (1) does not apply to the expenses of ordinary commuting or travel between any two places that is for practical purposes substantially ordinary commuting."
Jazda z domu do tymczasowego miejsca pracy (temporary workplace) jest podróżą służbową i można ją rozliczyć. gov.uk mówi to jednym zdaniem na stronie o pojazdach używanych w pracy: "This does not include travelling to and from your work, unless it's a temporary place of work."
Miejsce pracy przestaje być tymczasowe, gdy spędzasz w nim 40% lub więcej czasu pracy w okresie, który trwa albo ma trwać ponad 24 miesiące. Liczy się to, czego kazano ci się spodziewać na początku delegacji, i dzień, w którym to oczekiwanie się zmieniło.
Praca z domu w niektóre dni niczego nie zmienia: jazda do biura macierzystego nadal jest dojazdem do pracy. Jazda z domu do klienta albo na budowę, na którą jeździsz w ramach ograniczonego zadania, jest podróżą służbową.
Twoje zwykłe biuro albo miejsce, do którego jeździsz codziennie
To dojazd do pracy w najprostszej postaci. s. 338(3) go definiuje: "In this section "ordinary commuting" means travel between— (a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
Stałe miejsce pracy to takie, w którym "regularly attend" i które "is not a temporary workplace" (s. 339(2)). Dla większości ludzi to po prostu miejsce, do którego chodzą do pracy. Objaśnienia do P87 ujmują to wprost: "Most people only have one place where they go to work. That place is their permanent workplace even if the employment is casual or temporary."
Dwa inne rodzaje miejsc są stałe, nawet gdy każda wizyta jest krótka. Pierwszy to baza, s. 339(4): miejsce, które "forms the base from which those duties are performed" albo w którym "the tasks to be carried out in the performance of those duties are allocated". Przykład 28 z przewodnika HMRC 490 to zajezdnia kierowcy autobusu, która jest stałym miejscem pracy, choćby wizyta była najkrótsza.
Drugi to obszar. HMRC 490, paragraph 3.32: "Where these employees have no other permanent workplace the geographical area will be their permanent workplace." Jeśli masz biuro, do którego regularnie przychodzisz, to biuro jest stałym miejscem pracy. Przykład 33 HMRC to pracownica socjalna, która ma i obszar, i biuro: "Her travel to and from the clients is business travel."
Jeździsz do różnych miejsc w ramach ograniczonego zadania
Jeśli jedziesz na miejsce w ramach pracy, która ma koniec, jazda tam z domu jest podróżą służbową i rozliczasz całą trasę. Tymczasowe miejsce pracy to takie, w którym bywasz "(a) for the purpose of performing a task of limited duration, or (b) for some other temporary purpose" (s. 339(3)).
Nie odejmujesz dojazdu, który w przeciwnym razie byś odbył. HMRC 490, paragraph 5.1: "In working out the full cost of a business journey, take no account of any savings an employee realises by not having to make their ordinary commuting journey."
Działa tu jedno zabezpieczenie przed nadużyciami. Przejazd do miejsca tymczasowego może nadal być "substantially ordinary commuting", jeśli to w istocie twój zwykły dojazd z objazdem. EIM32300 oraz HMRC 490 w pkt 4.11 wskazują, gdzie HMRC przestaje się spierać:
- "you should not try to argue that a journey to or from a temporary workplace is substantially ordinary commuting where the extra distance involved is 10 miles or more each way";
- "A journey to a temporary workplace that takes the employee in a completely different direction to his or her ordinary commuting journey is not substantially ordinary commuting even if the distance is the same."
Wysłano cię na jakiś czas do innego biura
Tu wchodzi reguła 24 miesięcy. s. 339(5): "A place is not regarded as a temporary workplace if the employee's attendance is— (a) in the course of a period of continuous work at that place— (i) lasting more than 24 months, or (ii) comprising all or almost all of the period for which the employee is likely to hold the employment, or (b) at a time when it is reasonable to assume that it will be in the course of such a period."
Okres ciągłej pracy to taki, w którym "the duties of the employment are performed to a significant extent at the place" (s. 339(6)). Ustawa nie podaje żadnego procentu. 40% to odczytanie „significant extent” przez HMRC w EIM32080: "The test is whether the employee has spent, or is likely to spend, 40% or more of his or her working time at that particular workplace over a period that lasts, or is likely to last, more than 24 months."
Przewodniki HMRC nie zgadzają się ze sobą dokładnie przy 40%. EIM32080 i HMRC 490 w pkt 3.19 mówią "40% or more"; pkt 3.21 i 3.22 tego samego przewodnika mówią "more than 40%". Jeśli twój udział czasu wynosi dokładnie 40%, zapytaj doradcę, zamiast rozstrzygać to na podstawie którejkolwiek ze stron.
Obie części testu muszą być spełnione. HMRC 490, 3.22: "For the 24 month rule to apply, both parts of the test must be met". Jego przykład 16 to pracownik bywający w jednym miejscu 1½ dnia w tygodniu przez 28 miesięcy. To 30% pięciodniowego tygodnia (1,5 ÷ 5), mniej niż 40%, więc miejsce pozostaje tymczasowe.
Oczekiwanie, nie wynik
Test patrzy na to, czego się spodziewałeś, zaczynając od tego, co powiedziano ci o długości zadania (HMRC 490, 3.23). EIM32080: "The effect of the rule is not altered where the expectation does not match the outcome ... The effect of the rule can be altered when there is a change of expectation".
HMRC 490 omawia trzy delegacje (przykłady 13–15):
| Oczekiwane na początku | Co się stało | Ulga |
|---|---|---|
| 28 miesięcy | Skończyło się po 18 | Żadna, w żadnym momencie |
| 18 miesięcy | Po 10 przedłużone do 28 | Tylko pierwsze 10 miesięcy |
| 28 miesięcy | Po 10 skrócone do 18 | Ostatnie 8 miesięcy (18 − 10) |
Pierwsza nie dostaje nic, bo od pierwszego dnia miała trwać ponad 24 miesiące. Dla drugiej pkt 3.21: "it will stop being a temporary workplace from the date that the expectation changed." EIM32085 podaje też trzeci przykład.
Praca na czas określony w jednym miejscu
Druga część s. 339(5) obejmuje pracę wykonywaną niemal w całości w jednym miejscu. EIM32125: "You should not normally challenge relief under this paragraph where the likely duration of work at a workplace is less than 80% of the likely duration of the employment." Przykład 26 z HMRC 490 to 18-miesięczna umowa na czas określony w jednym miejscu. Ulgi nie ma, choć 18 miesięcy to mniej niż 24.
W niektóre dni pracujesz z domu
Praca hybrydowa nie zamienia domu w miejsce pracy. HMRC 490, paragraph 3.39: "Under such arrangements, the employee will have a base office and journeys from home to that location will be ordinary commuting."
W dni, w które jedziesz do biura, jazda tam jest więc dojazdem do pracy, tak samo jak gdybyś jeździł codziennie. W samochodzie służbowym z opłacanym paliwem te dojazdy są też prywatnymi milami na potrzeby fuel benefit; zobacz paliwo do samochodu służbowego.
Delegacja krok po kroku
Załóżmy, że twoje biuro macierzyste jest 8 mil od domu. 1 maja 2026 pracodawca wysyła cię na pełny etat do klienta oddalonego o 20 mil i mówi, że potrwa to 18 miesięcy. Jeździsz własnym samochodem.
To miejsce jest tymczasowym miejscem pracy. Spędzasz tam cały czas pracy, czyli ponad 40%, ale oczekiwane 18 miesięcy to mniej niż 24. Dodatkowa odległość to 12 mil w każdą stronę (20 − 8), czyli ponad 10, więc HMRC zwykle nie będzie twierdzić, że to w istocie twój dojazd do pracy.
1 marca 2027 klient przedłuża prace do łącznie 28 miesięcy, przesuwając oczekiwany koniec z 31 października 2027 na 31 sierpnia 2028. Od tego dnia miejsce jest stałe, a jazda tam to zwykły dojazd do pracy. Dziesięć miesięcy od 1 maja 2026 do 28 lutego 2027 nadal można rozliczyć.
Ile warte jest te dziesięć miesięcy. Przyjmijmy 20 dni roboczych w miesiącu: 40 mil dziennie (20 w każdą stronę), 800 mil miesięcznie, 8000 mil w ciągu dziesięciu miesięcy. Wszystko to przypada na rok podatkowy 2026-27, trwający od 6 kwietnia 2026 do 5 kwietnia 2027.
- Kwota zatwierdzona przez HMRC: 8000 × 55p = 4400 £, poniżej progu 10 000 mil, przy założeniu, że w tym roku nie było w tej pracy innych mil służbowych.
- Jeśli pracodawca płacił 45p za milę: 8000 × 45p = 3600 £, więc Mileage Allowance Relief wynosi 4400 £ − 3600 £ = 800 £.
- Ulga to odliczenie od dochodu do opodatkowania, więc 800 £ ulgi oszczędza 160 £ przy stawce 20% albo 320 £ przy 40%.
Dojazdu 8 mil, którego już nie odbywasz, się nie odejmuje (HMRC 490, 5.1).
Jeździsz własnym samochodem
Przy własnym samochodzie ulgę za kwalifikującą się podróż dostajesz według stawki za milę, a nie według tego, ile podróż cię kosztowała. EIM32055: "Where employees use their own vehicle or bicycle for business travel a deduction is given at statutory mileage rates and not for actual costs".
Ta stawka to 55p za milę za pierwsze 10 000 mil służbowych w 2026-27 i 25p powyżej, porównywana z tym, co zapłacił pracodawca. Sam wniosek opisuje artykuł własne auto w pracy w Wielkiej Brytanii.
Jeśli jesteś samozatrudniony
Test 24 miesięcy i 40% dotyczy tylko pracowników. Jazdy samozatrudnionego (sole trader) z domu do bazy co do zasady nie można odliczyć na podstawie ITTOIA 2005 s. 34, chyba że dom jest bazą przedsiębiorcy prowadzącego działalność w różnych miejscach (BIM37605, BIM37620). Jak samozatrudnieni rozliczają mile, które się liczą — uproszczone wydatki po 55p za milę albo koszty rzeczywiste — opisuje artykuł przebieg samozatrudnionych w Wielkiej Brytanii.
Co musi pokazywać twoja ewidencja
Ewidencję prowadzi się dla każdej podróży. gov.uk żąda "the reason for every journey; the postcode for the start point of every journey; the postcode for the end point of every journey" oraz osobnej ewidencji dla każdego zatrudnienia. Ulgi odmawia się za podróże, których nie da się udokumentować. Te pola szczegółowo omawia artykuł kody pocztowe i próg.
Przy tymczasowym miejscu pracy najwięcej ważą cel i daty. „Klient, audyt” mówi, dlaczego podróż jest służbowa; sam adres tego nie mówi. Daty pokazują, kiedy zacząłeś jeździć w dane miejsce, jak często i kiedy przestałeś: fakty, z którymi porównuje się pytania o 24 miesiące i 40%. HMRC 490, 12.10: "Employees must be able to substantiate the statements they make."
Jak DriveHub to ułatwia
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Dojazd do pracy też jest zapisywany. Reguła miejsca, twoje wcześniejsze przejazdy tą samą trasą i godziny pracy same przypisują wiele przejazdów. Wszystko, co zostaje otwarte, czeka w sekcji Do sprawdzenia, aż oznaczysz to jako Służbowy albo Prywatny, a dojazd oznaczony jako Prywatny zostaje w ewidencji, zamiast z niej znikać.
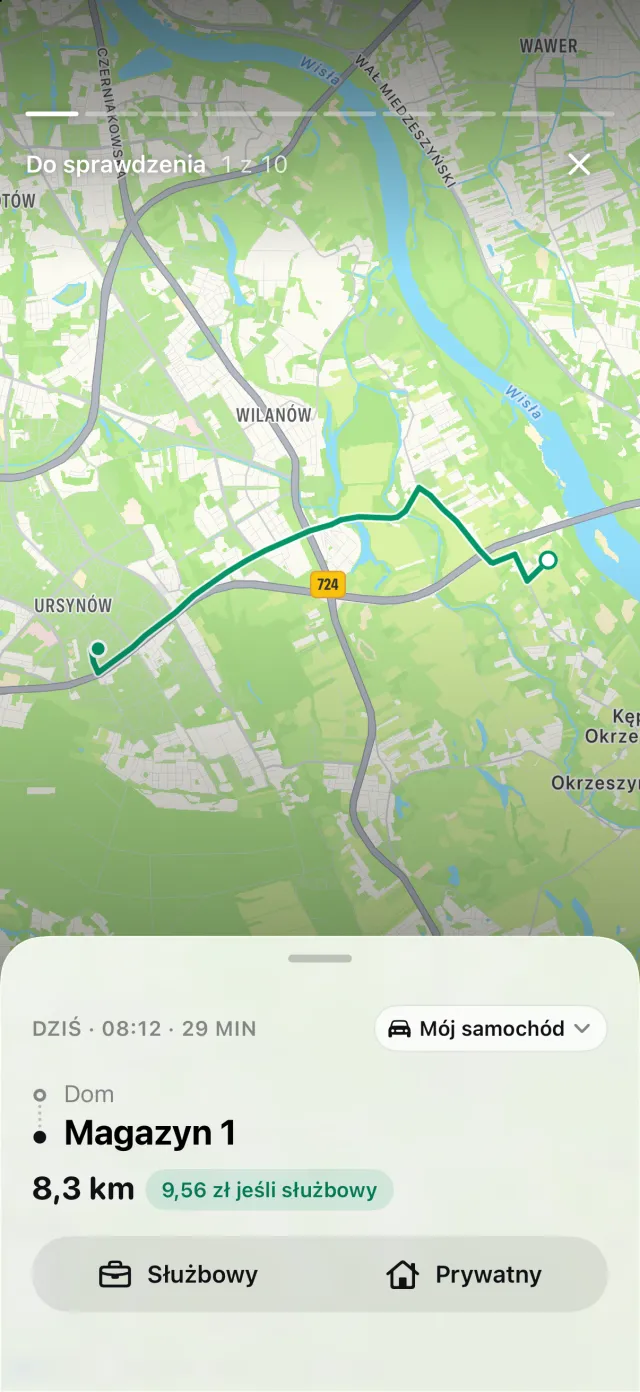
Godziny pracy mogą oznaczyć dojazd w tych godzinach jako Służbowy. Reguła Prywatny dla twojego biura macierzystego zapobiega temu dla jazd do niego, bo reguła miejsca zawsze wygrywa z godzinami pracy.
DriveHub nie rozstrzyga natomiast, czy miejsce pracy jest tymczasowe. To zależy od tego, co powiedziano ci o delegacji, ile czasu spędzasz w danym miejscu i kiedy to się zmieniło. DriveHub nie wie nic z tych rzeczy. Regułę miejsca zmieniasz w dniu, w którym staje się ono stałe; wcześniejsze przejazdy zachowują swój typ.
Każdy przejazd zachowuje datę, początek i koniec oraz odległość, więc daty, w które jeździłeś w każde miejsce, już są w ewidencji. Jeśli iPhone zarejestrował jazdę, której nie odpowiada żaden przejazd, na karcie Przejazdy pojawiają się Pominięte przejazdy. Raport drukuje przy każdej podróży datę, oba adresy, odległość i twój własny cel. Artykuł sposoby prowadzenia ewidencji przebiegu porównuje to z papierem i arkuszami.
Ta strona przedstawia to, co mówią HMRC i przepisy, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego księgowego — i przynieś ewidencje.
Pełna reguła wraz z przepisami, z których pochodzi: Wielka Brytania: wymogi dotyczące ewidencji przebiegu.