 DriveHub
Riigijuhend · Ühendkuningriik · 8 min
Kodu-töö sõit või ajutine töökoht? Ühendkuningriigi 24 kuu reegel
Kas sinu kodu-töö sõitu saab Ühendkuningriigis nõuda? Vastus sõltub teises otsas olevast kohast: kas see on alaline või ajutine töökoht. 24 kuu reegli järgi võib ajutine töökoht muutuda lähetuse keskel alaliseks.

Lühidalt
Sõit kodu ja alalise töökoha vahel on tavaline kodu-töö sõit (ordinary commuting), ja seda ei saa kunagi nõuda. ITEPA 2003 s. 338(2) jätab selle mahaarvamisest välja: "Subsection (1) does not apply to the expenses of ordinary commuting or travel between any two places that is for practical purposes substantially ordinary commuting."
Sõit kodust ajutisse töökohta on tööalane sõit, ja seda saab nõuda. gov.uk ütleb seda ühe lausega lehel tööks kasutatavate sõidukite kohta: "This does not include travelling to and from your work, unless it's a temporary place of work."
Töökoht lakkab olemast ajutine, kui veedad seal 40% või rohkem oma tööajast perioodil, mis kestab või eeldatavasti kestab üle 24 kuu. Loeb see, mida sulle lähetuse alguses oodata öeldi, ja kuupäev, mil see ootus muutus.
Mõnel päeval kodust töötamine ei muuda midagi: sõit põhikontorisse on ikka kodu-töö sõit. Sõit kodust kliendi juurde või projekti objektile, kus käid piiratud ülesande täitmiseks, on tööalane sõit.
Sinu tavaline kontor ehk koht, kuhu käid iga päev
See on kodu-töö sõit oma lihtsaimal kujul. s. 338(3) määratleb selle: "In this section "ordinary commuting" means travel between— (a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
Alaline töökoht on koht, kus sa "regularly attend" ja mis "is not a temporary workplace" (s. 339(2)). Enamiku inimeste jaoks on see lihtsalt koht, kus nad tööl käivad. P87 juhis ütleb otse: "Most people only have one place where they go to work. That place is their permanent workplace even if the employment is casual or temporary."
Veel kaht liiki kohad on alalised isegi siis, kui iga külastus on lühike. Üks on baas, s. 339(4): koht, mis "forms the base from which those duties are performed" või kus "the tasks to be carried out in the performance of those duties are allocated". HMRC 490 näide 28 on bussijuhi depoo, mis on alaline töökoht, ükskõik kui lühike külastus ka poleks.
Teine on piirkond. HMRC 490, punkt 3.32: "Where these employees have no other permanent workplace the geographical area will be their permanent workplace." Kui sul on kontor, kus regulaarselt käid, on alaline töökoht hoopis see kontor. HMRC näide 33 on sotsiaaltöötaja, kellel on nii piirkond kui ka kontor: "Her travel to and from the clients is business travel."
Sõidad eri objektidele piiratud ülesande täitmiseks
Kui lähed objektile tööd tegema, millel on lõpp, on sõit sinna kodust tööalane sõit, ja nõuad kogu sõidu. Ajutine töökoht on koht, kus käid "(a) for the purpose of performing a task of limited duration, or (b) for some other temporary purpose" (s. 339(3)).
Sa ei lahuta sellest kodu-töö sõitu, mille oleksid muidu teinud. HMRC 490, punkt 5.1: "In working out the full cost of a business journey, take no account of any savings an employee realises by not having to make their ordinary commuting journey."
Siin kehtib üks kuritarvituse vastane piirang. Sõit ajutisele objektile võib ikkagi olla "substantially ordinary commuting", kui see on tegelikult sinu tavaline kodu-töö sõit väikese kõrvalepõikega. EIM32300 ja HMRC 490 punkt 4.11 ütlevad, kus HMRC vaidlemise lõpetab:
- "you should not try to argue that a journey to or from a temporary workplace is substantially ordinary commuting where the extra distance involved is 10 miles or more each way";
- "A journey to a temporary workplace that takes the employee in a completely different direction to his or her ordinary commuting journey is not substantially ordinary commuting even if the distance is the same."
Sind on saadetud mõneks ajaks teise kontorisse
Siin tuleb mängu 24 kuu reegel. s. 339(5): "A place is not regarded as a temporary workplace if the employee's attendance is— (a) in the course of a period of continuous work at that place— (i) lasting more than 24 months, or (ii) comprising all or almost all of the period for which the employee is likely to hold the employment, or (b) at a time when it is reasonable to assume that it will be in the course of such a period."
Pideva töö periood on selline, mille jooksul "the duties of the employment are performed to a significant extent at the place" (s. 339(6)). Seadus protsenti ei anna. 40% on HMRC tõlgendus väljendist „significant extent“, EIM32080: "The test is whether the employee has spent, or is likely to spend, 40% or more of his or her working time at that particular workplace over a period that lasts, or is likely to last, more than 24 months."
HMRC enda juhendid lähevad just 40% juures lahku. EIM32080 ja HMRC 490 punkt 3.19 ütlevad "40% or more"; sama juhendi punktid 3.21 ja 3.22 ütlevad "more than 40%". Kui sinu ajaosa on täpselt 40%, aruta seda nõustajaga, selle asemel et otsustada kummagi lehe järgi.
Testi mõlemad pooled peavad olema täidetud. HMRC 490, 3.22: "For the 24 month rule to apply, both parts of the test must be met". Selle näide 16 on töötaja, kes on objektil 1½ päeva nädalas 28 kuud. See on 30% viiepäevasest nädalast (1,5 ÷ 5), alla 40%, nii et objekt jääb ajutiseks.
Ootus, mitte tulemus
Test vaatab, mida sa ootasid, alustades sellest, mida sulle ülesande kestuse kohta öeldi (HMRC 490, 3.23). EIM32080: "The effect of the rule is not altered where the expectation does not match the outcome ... The effect of the rule can be altered when there is a change of expectation".
HMRC 490 käib läbi kolm lähetust (näited 13–15):
| Oodatud alguses | Mis juhtus | Soodustus |
|---|---|---|
| 28 kuud | Lõppes 18 kuu järel | Mitte kunagi |
| 18 kuud | Pikendati 10 kuu järel 28-le | Ainult esimesed 10 kuud |
| 28 kuud | Lühendati 10 kuu järel 18-le | Viimased 8 kuud (18 − 10) |
Esimene ei saa midagi, sest juba esimesest päevast oodati, et see kestab üle 24 kuu. Teise kohta punkt 3.21: "it will stop being a temporary workplace from the date that the expectation changed." EIM32085 toob samuti kolmanda näite.
Tähtajaline töö ühel objektil
s. 339(5) teine osa tabab töö, mis tehakse peaaegu täielikult ühes kohas. EIM32125: "You should not normally challenge relief under this paragraph where the likely duration of work at a workplace is less than 80% of the likely duration of the employment." HMRC 490 näide 26 on 18-kuuline tähtajaline töö ühel objektil. Soodustust pole, kuigi 18 kuud on alla 24.
Töötad mõnel päeval kodus
Hübriidtöö ei tee kodust töökohta. HMRC 490, punkt 3.39: "Under such arrangements, the employee will have a base office and journeys from home to that location will be ordinary commuting."
Nii et päevadel, mil kontorisse lähed, on sõit sinna kodu-töö sõit, täpselt nagu siis, kui käiksid seal iga päev. Ametiautoga, mille kütuse eest makstakse, on need sõidud ka kütuse erisoodustuse mõttes erasõidu miilid; vaata artiklit ametiauto kütuse erisoodustus.
Lähetus, läbi arvutatud
Oletame, et sinu põhikontor on kodust 8 miili kaugusel. 1. mail 2026 saadab tööandja sind täiskohaga 20 miili kaugusele kliendi juurde ja ütleb, et see kestab 18 kuud. Sõidad oma autoga.
Objekt on ajutine töökoht. Oled seal kogu oma tööaja, mis on üle 40%, kuid oodatud 18 kuud on alla 24. Lisavahemaa on 12 miili kummaski suunas (20 − 8), mis on üle 10, nii et HMRC ei vaidle tavaliselt, et sõit on sisuliselt sinu kodu-töö sõit.
1. märtsil 2027 pikendab klient tööd kokku 28 kuule, lükates oodatud lõpu 31. oktoobrilt 2027 31. augustile 2028. Sellest päevast on objekt alaline ja sõit sinna on tavaline kodu-töö sõit. Kümme kuud 1. maist 2026 kuni 28. veebruarini 2027 jäävad nõutavaks.
Mida need kümme kuud väärt on. Võtame 20 tööpäeva kuus: 40 miili päevas (20 kummaski suunas), 800 miili kuus, 8000 miili kümne kuuga. Kõik see langeb maksuaastasse 2026-27, mis kestab 6. aprillist 2026 kuni 5. aprillini 2027.
- HMRC kinnitatud summa: 8000 × 55p = 4400 £, 10 000 miili astme piires, eeldusel, et sel aastal selles töösuhtes teisi tööalaseid miile polnud.
- Kui tööandja maksis 45p miili kohta: 8000 × 45p = 3600 £, nii et Mileage Allowance Relief on 4400 £ − 3600 £ = 800 £.
- Soodustus on mahaarvamine maksustatavast palgast, nii et 800 £ säästab 20% juures 160 £ või 40% juures 320 £.
8-miilist kodu-töö sõitu, mida sa enam ei tee, ei lahutata (HMRC 490, 5.1).
Kasutad oma autot
Oma autoga saad nõuetele vastava sõidu eest soodustust miilimäära järgi, mitte selle järgi, mida sõit sulle maksma läks. EIM32055: "Where employees use their own vehicle or bicycle for business travel a deduction is given at statutory mileage rates and not for actual costs".
See määr on maksuaastal 2026-27 55p miili kohta esimese 10 000 tööalase miili eest ja 25p edasi, võrrelduna sellega, mida tööandja maksis. Taotlemisest endast räägib artikkel oma autoga tööasjus Ühendkuningriigis.
Kui oled FIE
24 kuu ja 40% test kehtib ainult töötajatele. FIE (sole trader) sõit kodust baasi on ITTOIA 2005 s. 34 järgi üldjuhul mittemahaarvatav, välja arvatud kui kodu on liikuva ettevõtja baas (BIM37605, BIM37620). Kuidas FIE nõuab neid miile, mis lähevad arvesse — lihtsustatud kulud 55p miili kohta või tegelikud kulud —, on kirjas artiklis FIE sõidud Ühendkuningriigis.
Mida sõidupäevik peab näitama
Sõidupäevikut peetakse sõidu kaupa. gov.uk küsib "the reason for every journey; the postcode for the start point of every journey; the postcode for the end point of every journey" ja iga töösuhte kohta eraldi päevikut. Soodustusest keeldutakse nende sõitude puhul, mida ei saa tõendada. Sihtnumbrid ja aste käsitleb neid välju põhjalikult.
Ajutise töökoha puhul kannavad kaalu põhjus ja kuupäevad. „Kliendi objekt, audit“ ütleb, miks sõit on tööalane; paljas aadress mitte. Kuupäevad näitavad, millal hakkasid objektil käima, kui sageli ja millal see lõppes: faktid, mille järgi 24 kuu ja 40% küsimusi kontrollitakse. HMRC 490, 12.10: "Employees must be able to substantiate the statements they make."
Kuidas DriveHub seda lihtsamaks teeb
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Ka kodu-töö sõit salvestatakse. Koha reegel, sinu varasemad sõidud samal marsruudil ja sinu tööaeg liigitavad paljud sõidud ise. Kõik, mis veel lahtine, ootab jaotises Vajab kontrolli, kuni märgid selle Töö või Isiklik, ja Isiklikuks märgitud kodu-töö sõit jääb sõidupäevikusse, selle asemel et sealt kaduda.
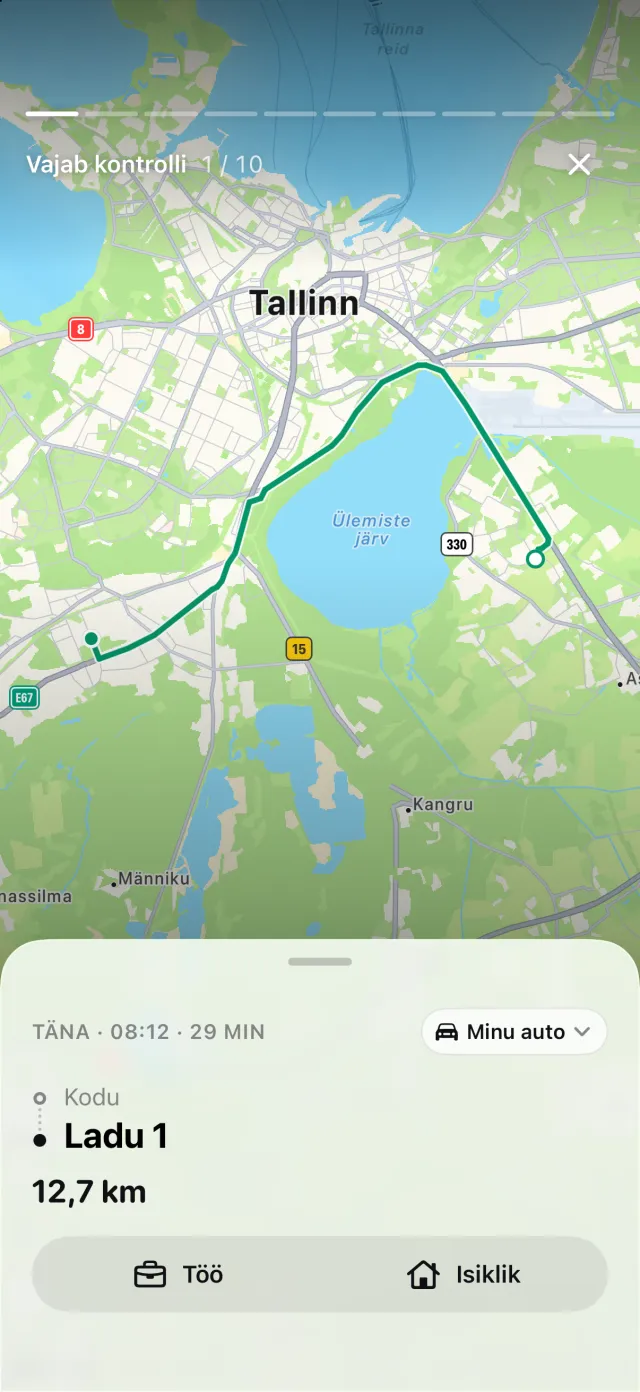
Tööaeg võib liigitada selle ajal tehtud kodu-töö sõidu Tööks. Isiklik reegel sinu põhikontorile peatab selle sinna tehtud sõitude puhul, sest koha reegel võidab alati tööaja.
Mida DriveHub ei tee, on otsustamine, kas töökoht on ajutine. See sõltub sellest, mida sulle lähetuse kohta öeldi, kui suure osa ajast veedad objektil ja millal see muutus. DriveHub ei tea sellest midagi. Objekti reegli muudad sel päeval, kui see muutub alaliseks; varasemad sõidud säilitavad oma liigi.
Iga sõidu juures säilivad kuupäev, mõlemad otspunktid ja vahemaa, nii et kuupäevad, mil igale objektile sõitsid, on sõidupäevikus juba olemas. Kui iPhone registreeris sõitmise, millele ei vasta ükski sõit, ilmub vahekaardile Sõidud Vahele jäänud sõidud. Aruanne trükib iga sõidu kohta kuupäeva, mõlemad aadressid, vahemaa ja sinu enda põhjuse. Viisid sõidupäevikut pidada võrdleb seda paberi ja arvutustabelitega.
See leht annab edasi selle, mida HMRC ja õigusaktid ütlevad, viidetega, et saaksid järele vaadata. See ei ole maksunõustamine. See ei tunne sinu olukorda. Kui asi puudutab raha, küsi oma raamatupidajalt — ja võta sõidupäevikud kaasa.
Kogu reegel koos allikatega: Ühendkuningriik: sõidupäeviku nõuded.