 DriveHub
Гид по стране · Великобритания · 8 мин
Дорога на работу или временное место работы? Британское правило 24 месяцев
Можно ли в Великобритании заявить дорогу на работу? Ответ зависит от места на другом конце: постоянное это место работы или временное. По правилу 24 месяцев временное место может стать постоянным посреди командировки.

Коротко
Дорога между домом и постоянным местом работы — это обычная дорога на работу (ordinary commuting), и заявить её нельзя никогда. ITEPA 2003 s. 338(2) исключает её из вычета: "Subsection (1) does not apply to the expenses of ordinary commuting or travel between any two places that is for practical purposes substantially ordinary commuting."
Дорога из дома на временное место работы — служебная поездка, и её можно заявить. gov.uk говорит это одной строкой на странице о вычете за транспорт, который вы используете для работы: "This does not include travelling to and from your work, unless it's a temporary place of work."
Место работы перестаёт быть временным, когда вы проводите там 40% рабочего времени или больше в течение периода, который длится или, как ожидается, продлится больше 24 месяцев. Значение имеет то, чего вас просили ожидать в начале командировки, и дата, когда это ожидание изменилось.
Работа из дома в часть дней ничего не меняет: дорога в основной офис остаётся дорогой на работу. Дорога из дома к клиенту или на объект, куда вы ездите ради ограниченной задачи, — служебная поездка.
Ваш обычный офис или место, куда вы ездите каждый день
Это дорога на работу в чистом виде. s. 338(3) определяет её так: "In this section "ordinary commuting" means travel between— (a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
Постоянное место работы — то, которое вы "regularly attend" и которое "is not a temporary workplace" (s. 339(2)). Для большинства это просто место, куда они ходят на работу. Пояснения к P87 говорят прямо: "Most people only have one place where they go to work. That place is their permanent workplace even if the employment is casual or temporary."
Ещё два вида мест постоянны, даже если каждый визит короткий. Первый — база, s. 339(4): место, которое "forms the base from which those duties are performed" или где "the tasks to be carried out in the performance of those duties are allocated". Пример 28 в HMRC 490 — автобусный парк водителя автобуса: это постоянное место работы, как бы коротко он там ни бывал.
Второй — территория. HMRC 490, пункт 3.32: "Where these employees have no other permanent workplace the geographical area will be their permanent workplace." Если у вас есть офис, куда вы регулярно ходите, постоянным местом работы будет офис. Пример 33 HMRC — социальный работник с территорией и офисом: "Her travel to and from the clients is business travel."
Вы ездите на разные объекты ради ограниченной задачи
Если вы едете на объект ради работы, у которой есть конец, дорога туда из дома — служебная поездка, и заявляется вся дорога целиком. Временное место работы — то, куда вы приезжаете "(a) for the purpose of performing a task of limited duration, or (b) for some other temporary purpose" (s. 339(3)).
Обычную дорогу на работу, которую вы в этот день не проехали, вычитать не нужно. HMRC 490, пункт 5.1: "In working out the full cost of a business journey, take no account of any savings an employee realises by not having to make their ordinary commuting journey."
Здесь действует одна защита от злоупотреблений. Поездка на временный объект всё же может быть "substantially ordinary commuting", если по сути это ваша обычная дорога на работу с небольшим крюком. EIM32300 и HMRC 490 в пункте 4.11 указывают, где HMRC перестаёт спорить:
- "you should not try to argue that a journey to or from a temporary workplace is substantially ordinary commuting where the extra distance involved is 10 miles or more each way";
- "A journey to a temporary workplace that takes the employee in a completely different direction to his or her ordinary commuting journey is not substantially ordinary commuting even if the distance is the same."
Вас на время отправили в другой офис
Здесь вступает правило 24 месяцев. s. 339(5): "A place is not regarded as a temporary workplace if the employee's attendance is— (a) in the course of a period of continuous work at that place— (i) lasting more than 24 months, or (ii) comprising all or almost all of the period for which the employee is likely to hold the employment, or (b) at a time when it is reasonable to assume that it will be in the course of such a period."
Период непрерывной работы — тот, в течение которого "the duties of the employment are performed to a significant extent at the place" (s. 339(6)). Процента закон не называет. 40% — это то, как HMRC читает «significant extent», в EIM32080: "The test is whether the employee has spent, or is likely to spend, 40% or more of his or her working time at that particular workplace over a period that lasts, or is likely to last, more than 24 months."
Руководства самого HMRC расходятся ровно на 40%. EIM32080 и пункт 3.19 HMRC 490 говорят "40% or more"; пункты 3.21 и 3.22 того же руководства — "more than 40%". Если ваша доля времени ровно 40%, обсудите это с консультантом, а не решайте по одной из страниц.
Должны выполняться обе части проверки. HMRC 490, 3.22: "For the 24 month rule to apply, both parts of the test must be met". В его примере 16 работник бывает на объекте 1½ дня в неделю в течение 28 месяцев. Это 30% пятидневной недели (1,5 ÷ 5), меньше 40%, так что объект остаётся временным.
Ожидание, а не результат
Проверка смотрит на то, чего вы ожидали, начиная с того, что вам сказали о длительности командировки (HMRC 490, 3.23). EIM32080: "The effect of the rule is not altered where the expectation does not match the outcome ... The effect of the rule can be altered when there is a change of expectation".
HMRC 490 разбирает три командировки (примеры 13–15):
| Ожидалось в начале | Что произошло | Вычет |
|---|---|---|
| 28 месяцев | Закончилась через 18 | Никогда |
| 18 месяцев | Через 10 продлена до 28 | Только первые 10 месяцев |
| 28 месяцев | Через 10 сокращена до 18 | Последние 8 месяцев (18 − 10) |
Первая не даёт ничего, потому что с первого дня ожидалось, что она продлится больше 24 месяцев. Для второй — пункт 3.21: "it will stop being a temporary workplace from the date that the expectation changed." EIM32085 тоже приводит третий пример.
Срочная работа на одном объекте
Вторая часть s. 339(5) ловит работу, которая почти целиком проходит в одном месте. EIM32125: "You should not normally challenge relief under this paragraph where the likely duration of work at a workplace is less than 80% of the likely duration of the employment." Пример 26 HMRC 490 — срочная работа на 18 месяцев, целиком на одном объекте. Вычета нет, хотя 18 месяцев меньше 24.
Вы работаете из дома часть дней
Гибридный формат не превращает дом в место работы. HMRC 490, пункт 3.39: "Under such arrangements, the employee will have a base office and journeys from home to that location will be ordinary commuting."
Так что в дни, когда вы едете в офис, дорога туда — дорога на работу, так же как если бы вы ездили туда каждый день. На служебной машине с оплаченным топливом эти поездки — ещё и личные мили для налога на топливо; см. налог на топливо служебной машины.
Разбор одной командировки
Допустим, ваш основной офис в 8 милях от дома. 1 мая 2026 года работодатель отправляет вас на полный день на объект клиента в 20 милях и говорит, что это продлится 18 месяцев. Вы ездите на своей машине.
Объект — временное место работы. Вы проводите там всё рабочее время, это больше 40%, но ожидаемые 18 месяцев меньше 24. Дополнительное расстояние — 12 миль в каждую сторону (20 − 8), это больше 10, так что HMRC обычно не будет утверждать, что поездка по сути — ваша дорога на работу.
1 марта 2027 года клиент продлевает работу до 28 месяцев в общей сложности, и ожидаемый конец сдвигается с 31 октября 2027 года на 31 августа 2028 года. С этого дня объект — постоянное место работы, и дорога туда — обычная дорога на работу. Десять месяцев с 1 мая 2026 года по 28 февраля 2027 года заявить по-прежнему можно.
Сколько стоят эти десять месяцев. Возьмём 20 рабочих дней в месяц: 40 миль в день (по 20 в каждую сторону), 800 миль в месяц, 8 000 миль за десять месяцев. Всё это приходится на 2026-27 налоговый год, который длится с 6 апреля 2026 года по 5 апреля 2027 года.
- Одобренная HMRC сумма: 8 000 × 55p = £4 400 — в пределах порога 10 000 миль, если других служебных миль по этой работе в том году не было.
- Если работодатель платил 45p за милю: 8 000 × 45p = £3 600, значит Mileage Allowance Relief — £4 400 − £3 600 = £800.
- Это вычет из налогооблагаемой зарплаты, поэтому £800 экономят £160 при ставке 20% или £320 при 40%.
Дорога на работу длиной 8 миль, которую вы больше не проезжаете, не вычитается (HMRC 490, 5.1).
Вы ездите на своей машине
На своей машине вычет за подходящую поездку считается по ставке за милю, а не по тому, во что обошлась поездка. EIM32055: "Where employees use their own vehicle or bicycle for business travel a deduction is given at statutory mileage rates and not for actual costs".
Эта ставка — 55p за милю за первые 10 000 служебных миль в 2026-27 году и 25p дальше, в сравнении с тем, что заплатил работодатель. Как заявить сам вычет — в статье своя машина для работы в Великобритании.
Если вы самозанятый
Проверка на 24 месяца и 40% относится только к работникам. Дорогу индивидуального предпринимателя (sole trader) из дома до базы обычно не принимают по ITTOIA 2005 s. 34, если только дом не служит базой для разъездного предпринимателя (BIM37605, BIM37620). Как самозанятые заявляют те мили, что засчитываются, — упрощённые расходы по 55p за милю или фактические расходы, — в статье пробег самозанятого в Великобритании.
Что должно быть в вашем журнале
Журнал ведётся по каждой поездке. gov.uk требует "the reason for every journey; the postcode for the start point of every journey; the postcode for the end point of every journey" и отдельный журнал по каждому месту работы. В вычете отказывают по тем поездкам, которые нечем подтвердить. Все эти графы разобраны в статье почтовые индексы и порог.
Для временного места работы главное — причина и даты. «Объект клиента, аудит» объясняет, почему поездка служебная; голый адрес — нет. Даты показывают, когда вы начали ездить на объект, как часто и когда перестали: именно по этим фактам проверяют вопросы о 24 месяцах и 40%. HMRC 490, 12.10: "Employees must be able to substantiate the statements they make."
Чем DriveHub это упрощает
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Дорога на работу тоже записывается. Правило для места, ваши прошлые поездки по тому же маршруту и рабочие часы сами распределяют многие поездки. Всё, что осталось открытым, ждёт в разделе «Проверить», пока вы не отметите поездку как «Рабочая» или «Личная», а дорога на работу, отмеченная как личная, остаётся в журнале, а не исчезает из него.
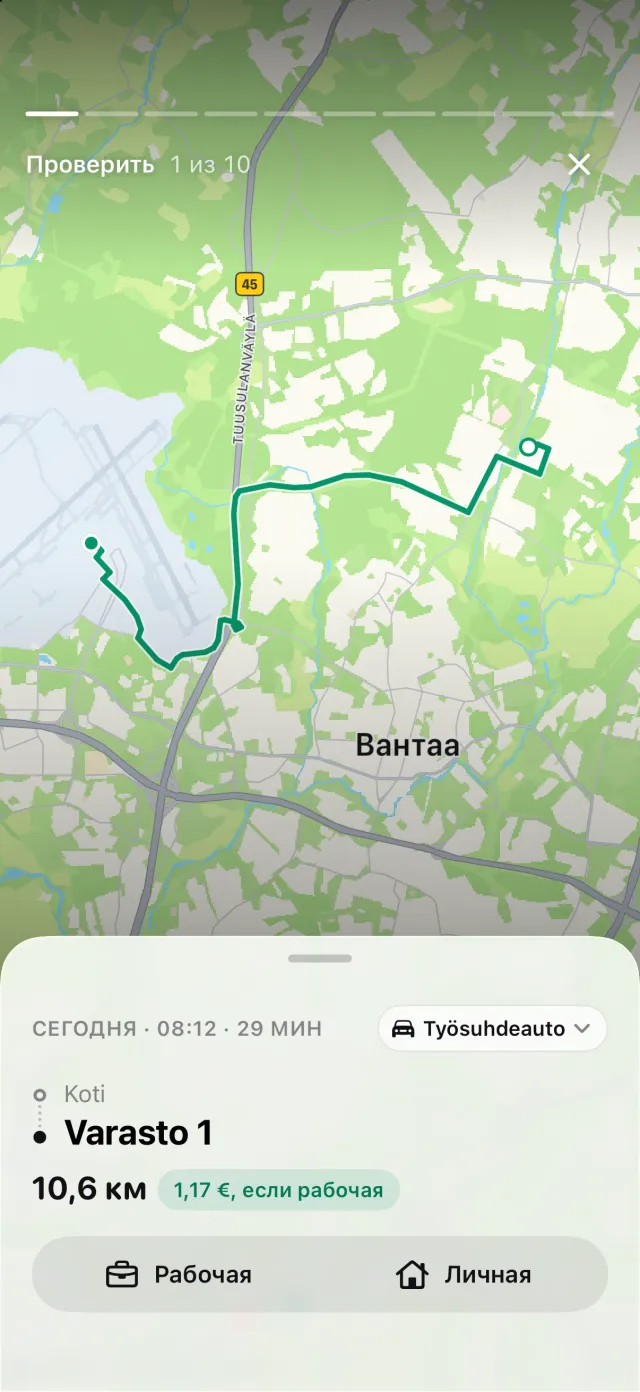
Рабочие часы могут отнести к «Рабочим» дорогу на работу в пределах этих часов. Правило «Личная» для вашего основного офиса предотвращает это для поездок туда, потому что правило места всегда главнее рабочих часов.
Чего DriveHub не делает — не решает, временное ли место работы. Это зависит от того, что вам сказали о командировке, какую долю времени вы проводите на объекте и когда это изменилось. Ничего из этого DriveHub не знает. Правило для объекта вы меняете в тот день, когда он становится постоянным; поездки до этого дня сохраняют свой тип.
У каждой поездки сохраняются дата, начало и конец и расстояние, так что даты, когда вы ездили на каждый объект, уже есть в журнале. Если ваш iPhone зафиксировал езду, для которой нет поездки, на вкладке «Поездки» появляется «Пропущенные поездки». В отчёте по каждой поездке напечатаны дата, оба адреса, расстояние и ваша собственная причина. Способы вести журнал пробега сравнивают это с бумагой и таблицами.
Эта страница излагает то, что говорят HMRC и законодательство, и называет источники, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь к своему бухгалтеру — и возьмите с собой журналы.
Полное правило со ссылками на нормативные акты: Великобритания: требования к журналу пробега.