 DriveHub
Landengids · Verenigd Koninkrijk · 7 min
Je eigen auto voor je werk in het VK: 55p per mijl en Mileage Allowance Relief
Je gebruikt je eigen auto voor je werk in het VK. HMRC publiceert een tarief per mijl, maar je werkgever hoeft dat niet te betalen. Het verschil terugvragen, de Mileage Allowance Relief, hangt af van een jaartotaal, je belastingtarief en een termijn van vier jaar.

Het korte antwoord
- Wat is het tarief? Voor 2026-27 55p per mijl voor de eerste 10 000 zakelijke mijlen en 25p daarna. Tot 5 april 2026 was het 45p en 25p.
- Moet mijn werkgever het betalen? Nee. HMRC noemt het tarief een advies, en werkgevers mogen meer of minder betalen.
- Wordt wat ik krijg belast? Niet tot aan het goedgekeurde bedrag (approved amount) van HMRC voor het jaar. Alles daarboven is belast.
- Minder of niets gekregen? Dan kun je over het verschil Mileage Allowance Relief claimen. Die is de belasting over het gat waard, niet het gat zelf.
- Hoe claim ik? Online of met formulier P87, tot £ 2500 aan kosten per jaar. Daarboven, of als je Self Assessment indient, via de aangifte.
- Wat heb ik nodig? Een rittenregistratie met de reden, de postcode van vertrek en de postcode van aankomst van elke rit, één registratie per baan.
- Hoe ver terug? Het lopende belastingjaar en de vier daarvoor. Het oudste open jaar, 2022-23, sluit op 5 april 2027.
- Telt woon-werkverkeer mee? Nee. Van huis naar een vaste werkplek is nooit een zakelijke mijl.
55p per mijl vanaf 6 april 2026, met terugwerkende kracht
Het goedgekeurde tarief voor een auto of bestelwagen staat in ITEPA 2003 s. 230(2). De Taxation (Energy and Vehicles) Act 2026, s. 2 verhoogde het: "for '45p' substitute '55p'", met werking "for the tax year 2026-27 and subsequent tax years."
De beleidsnota van HMRC: "The increase is retrospective taking effect from 6 April 2026." Een rit op 10 april 2026 telt dus mee voor het goedgekeurde bedrag van 2026-27, tegen 55p voor de eerste 10 000 mijl, ook als je werkgever toen 45p betaalde.
Het handboek van HMRC over inkomen uit dienstbetrekking, EIM31240, geeft beide tabellen:
| Belastingjaar | Eerste 10 000 mijl | Na 10 000 mijl |
|---|---|---|
| 2011-12 tot en met 2025-26 | 45p | 25p |
| Vanaf 2026-27 | 55p | 25p |
Een motor krijgt in beide 24p per mijl en een fiets 20p. De regering legt bij de Budget 2026 een herziening voor van de tarieven na 2026-27.
Moet mijn werkgever 55p per mijl betalen?
Nee. Het tarief bepaalt wat onbelast is, niet waar je recht op hebt. De beleidsnota: "The AMAP rate is advisory, and employers can choose to reimburse more or less. If an employee receives less than the advisory rate, they can claim tax relief from HMRC by applying for Mileage Allowance Relief (MAR) on the difference. If they receive more, they will be liable to pay Income Tax on the difference."
Vergeleken wordt één jaartotaal, niet rit voor rit
Section 229(1) is de vrijstelling: "No liability to income tax arises in respect of approved mileage allowance payments". Section 229(3) keurt de betalingen alleen goed voor zover het jaartotaal binnen het goedgekeurde bedrag blijft, dat s. 230(1) definieert als "M×R": je zakelijke mijlen in het jaar maal het tarief.
De 10 000 mijl tegen 55p worden dus over het belastingjaar geteld, niet per rit of per maand, en je kunt in hetzelfde jaar voor hetzelfde soort voertuig niet over een overschot worden belast en tegelijk aftrek claimen (EIM31330). Auto's en bestelwagens zijn één soort: hun mijlen en betalingen worden bij elkaar opgeteld (EIM31240).
Drie rekenvoorbeelden
45p gekregen voor 6000 mijl in 2026-27.
- Goedgekeurd bedrag: 6000 × 55p = £ 3300
- Betaald: 6000 × 45p = £ 2700
- Mileage Allowance Relief: £ 3300 − £ 2700 = £ 600
45p gekregen voor 20 000 mijl in 2026-27. Na 10 000 mijl zakt de schijf naar 25p, dus het jaartotaal slaat de andere kant op door.
- Goedgekeurd bedrag: 10 000 × 55p + 10 000 × 25p = £ 5500 + £ 2500 = £ 8000
- Betaald: 20 000 × 45p = £ 9000
- Geen aftrek. De £ 1000 boven het goedgekeurde bedrag is belast.
25p gekregen voor 4000 mijl in 2025-26. Het tarief voor dat jaar is 45p.
- Goedgekeurd bedrag: 4000 × 45p = £ 1800
- Betaald: 4000 × 25p = £ 1000
- Mileage Allowance Relief: £ 1800 − £ 1000 = £ 800
Een werkgever die tot 5 april 2026 45p per mijl betaalde, liet in die jaren geen gat. Betaalt hij nog steeds 45p, dan ontstaat er op 6 april 2026 een gat voor iedereen die in het jaar onder de 15 000 zakelijke mijlen blijft. Bij 15 000 komen 55p over de eerste 10 000 en 25p over de rest uit op £ 6750, precies wat 45p over alle mijlen oplevert.
Mileage Allowance Relief is de belasting over het gat, niet het gat
De aftrek is een vermindering van je belastbare loon, geen uitbetaling van het verschil. ITEPA 2003 s. 232(1): "A deduction is allowed for mileage allowance relief to which an employee is entitled for a tax year."
gov.uk maakt het concreet: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)." De £ 600 uit het eerste voorbeeld is bij 20% £ 120 waard en bij 40% £ 240.
Je hebt ook belasting nodig om het mee te verrekenen: "The amount of tax relief you get cannot be more than the amount of tax you paid in that year." Voor het lopende jaar zal HMRC "will usually adjust your tax code so you pay less tax"; voor eerdere jaren "will either adjust your tax code or give you a tax refund."
Twee banen, één schijf of twee
De 10 000 mijl worden per dienstbetrekking geteld (s. 230(3)–(4)). Twee banen bij niet-verbonden werkgevers krijgen elk hun eigen 10 000 mijl tegen 55p; verbonden dienstbetrekkingen (dezelfde werkgever, onder zeggenschap van één persoon, of verbonden vennootschappen) delen één telling. gov.uk vraagt ook om een aparte registratie per baan; meer in postcodes en de schijf van 10 000 mijl.
Wat het tarief al dekt
Voor een eigen auto is het tarief per mijl de hele aftrek. EIM31330: "There is no alternative whereby, for example, employees may claim for actual expenditure incurred". gov.uk zegt dat het tarief "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
Passagiersvergoedingen (5p per mijl per meegenomen collega) kan alleen de werkgever onbelast betalen; doet de jouwe dat niet, dan valt er niets terug te vragen (EIM31410).
Kan ik mijn woon-werkverkeer claimen?
Nee. De aftrek telt alleen "business travel". Section 236(1) definieert dat via de reisregels in ss. 337 tot en met 342, en s. 338(3) haalt er "ordinary commuting" uit: reizen tussen "(a) the employee's home and a permanent workplace".
De toelichting bij de P87 voegt toe: "Most people only have one place where they go to work. That place is their permanent workplace even if the employment is casual or temporary." Hybride werken verandert daar niets aan: volgens HMRC-gids 490 zijn ritten van huis naar het vaste kantoor "will be ordinary commuting" (hoofdstuk 3).
Wanneer een locatie ophoudt tijdelijk te zijn, en hoe de toetsen van 24 maanden en 40% werken, staat in woon-werkverkeer of een tijdelijke werkplek.
Hoe claim ik Mileage Allowance Relief?
Wie Self Assessment indient, claimt via de aangifte. gov.uk: "If you complete a Self Assessment tax return, you must claim through your tax return instead."
Online. Alle anderen kunnen de online claimdienst van HMRC gebruiken. Twee antwoorden sturen je elders heen: meer dan £ 2500 aan kosten in een belastingjaar gaat naar Self Assessment, en meer dan 5 banen naar het papieren formulier.
Per post, met formulier P87. gov.uk staat het toe als de claim binnen 4 jaar na het einde van het belastingjaar valt, "your total expenses claim for each tax year is £2,500 or less", en je dat jaar belasting betaalde. "We'll reject postal claims that do not use this form." De £ 2500 is het totaal over al je banen, en het formulier wordt afgewezen zonder het PAYE-referentienummer van elke werkgever.
Vier jaar, en het oudste jaar sluit in april
Een claim kan niet worden ingediend "more than 4 years after the end of the year of assessment to which it relates" (TMA 1970 s. 43(1)). Het oudste open jaar is 2022-23. Vier jaar na het einde ervan, op 5 april 2023, is 5 april 2027; daarna kan een gat uit 2022-23 helemaal niet meer worden geclaimd.
Wat je meestuurt
De bewijspagina van de online dienst: "You must send a copy of your mileage log to HMRC for each job. This should show why you made each journey, with the starting and finishing postcodes. If your employer has not paid you back for any mileage or travel costs, you need to send a letter explaining why."
De toelichting bij de P87 formuleert die brief anders: "a letter from your employer is required if they did not pay any of your mileage payments". Geen van beide pagina's zegt welke voorgaat, dus volg de route die je gebruikt. Online schrijf je die brief zelf. Bij een P87 komt hij van je werkgever; heeft de jouwe niets betaald, vraag er dan om voordat je het formulier invult.
Wat de registratie moet laten zien
gov.uk somt op wat de registratie moet bevatten: "the reason for every journey; the postcode for the start point of every journey; the postcode for the end point of every journey." Daarnaast moet je "keep records of the dates and mileage of your work journeys".
De HMRC-gids voor werknemers voegt toe: "Employees must be able to substantiate the statements they make." Is er te veel aftrek verleend, dan "will seek to recover from the employee the tax lost, together with interest and, where appropriate, penalties and a surcharge" (490, hoofdstuk 12).
Als werknemer bewaar je de registratie minstens tot de eerste verjaardag van de 31 januari na het belastingjaar (TMA 1970 s. 12B(2)(b)), wat de gidsen van HMRC afronden op 22 maanden. Voor een registratie over 2026-27 is dat 31 januari 2029. Krijg je voor dat jaar een Self Assessment-aangifte toegestuurd, bewaar haar dan tot HMRC geen onderzoek (enquiry) naar die aangifte meer kan openen, of tot een geopend onderzoek is afgerond, als dat later is.
Papier, een spreadsheet en een app kunnen deze registratie allemaal opleveren; vier manieren om een rittenregistratie bij te houden vergelijkt ze. Geeft je werkgever je in plaats daarvan een auto van de zaak, lees dan auto van de zaak en privébrandstof.
Hoe DriveHub dit makkelijker maakt
Wat in een claim ontbreekt, is de rit die niemand heeft opgeschreven, en de postcode waar je vertrok.
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Het bewaart de datum, begin en einde, en de afstand. Achteraf markeer je elke rit als Zakelijk of Privé en vul je de reden in je eigen woorden in.
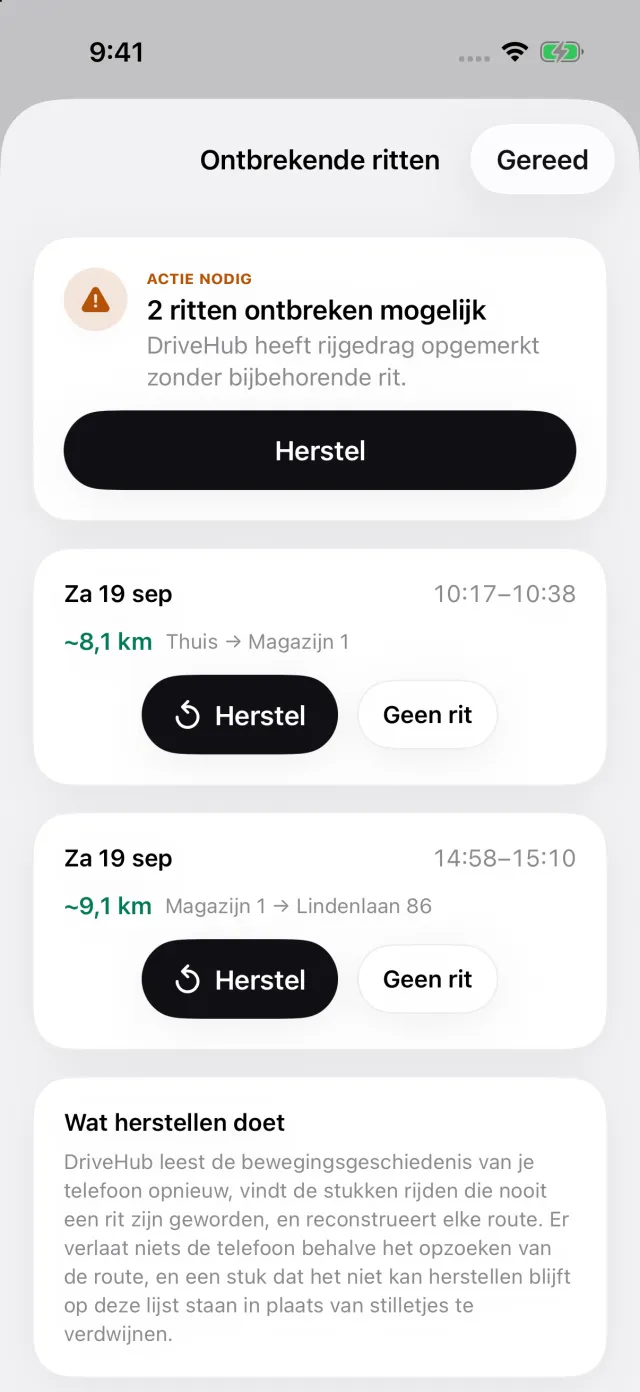
Heeft je iPhone rijden geregistreerd zonder bijbehorende rit, dan verschijnt het verhaal Gemiste ritten op het tabblad Ritten. Het opent de lijst met ontbrekende ritten, waar Herstel de route opnieuw opbouwt — voordat de claim de deur uitgaat in plaats van erna.
Het rapport vermeldt per rit de datum, beide adressen, de afstand en je reden. Het telt de schijf van 10 000 mijl per dienstbetrekking en kan worden beperkt tot één baan, zoals HMRC vraagt. Geef je op wat elke werkgever per mijl betaalt, dan vermeldt het de Mileage Allowance Relief: het getrapte goedgekeurde bedrag van HMRC min wat er is betaald. Heb je niet ingevuld wat een rit opleverde, dan blijft die buiten dat bedrag; DriveHub gaat er niet van uit dat je niets kreeg.
Waar DriveHub ophoudt: het dient niets in bij HMRC. Een rit die het niet vastlegde en niet kan herstellen, omdat de telefoon uit stond, leeg was of in de vliegtuigmodus stond, blijft buiten het rapport tot je hem met de hand toevoegt. Het weet niet of twee werkgevers verbonden zijn; zijn ze dat, noem dan één werkgever voor beide. Het beslist niet of een locatie een vaste werkplek is.
DriveHub staat in de App Store voor iPhone. De Britse regels die het volgt, staan op de pagina over het VK, en automatische registratie instellen kost een paar minuten, één keer.
Deze pagina geeft weer wat HMRC en de wetgeving zeggen, en citeert ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het de salarisadministratie van je werkgever of je accountant — en neem de registratie mee.
De volledige regel, met de bronnen waarop die berust: Verenigd Koninkrijk: eisen aan de rittenregistratie.