 DriveHub
Landengids · Verenigd Koninkrijk · 7 min
Mijlen als zelfstandige in het VK: 55p per mijl of de werkelijke kosten
Je bent zelfstandige in het VK en de auto waarin je voor de zaak rijdt, is van jezelf. HMRC geeft je twee manieren om hem op te voeren: simplified expenses, een vast tarief per zakelijke mijl, of het zakelijke deel van wat de auto werkelijk kost. Beide beginnen bij dezelfde rittenregistratie.

Het korte antwoord
- Twee routes. Simplified expenses: een vast tarief per zakelijke mijl. Of de werkelijke kosten: het zakelijke deel van de gebruikskosten, plus capital allowances (afschrijving) op de auto.
- Het vaste tarief voor 2026-27 is 55p per mijl voor de eerste 10 000 zakelijke mijlen en 25p daarna. Vóór 6 april 2026 was het 45p en 25p. Een motor krijgt 24p.
- Eén schijf van 10 000 mijl geldt voor al je auto's en bestelwagens samen, niet één schijf per voertuig.
- Parkeren, tol en congestieheffing komen bovenop het vaste tarief. Boetes nooit.
- De keuze geldt per voertuig, en ze blijft. Staat een auto eenmaal op het vaste tarief, dan blijft hij daar tot je hem vervangt. Een auto waarop je capital allowances hebt geclaimd, kan het nooit gebruiken.
- Wat is beter? HMRC geeft geen omslagpunt. Het vaste tarief is eenvoudiger en ligt per mijl vast; de werkelijke kosten kunnen meer opleveren voor een auto die duur is in aanschaf of gebruik. Heb je op deze auto al capital allowances geclaimd, dan is de keuze al gemaakt: werkelijke kosten.
- Wie het kan gebruiken: eenmanszaken en maatschappen van natuurlijke personen. Geen limited company, en geen maatschap met een vennootschap als vennoot.
- Van huis naar je gewone basis is geen zakelijke reis, op geen van beide routes.
- De registratie is de claim. HMRC wil "a contemporaneous record of business mileage".
Wie het vaste tarief kan gebruiken
Het vaste tarief staat in de Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. Het gaat om inkomstenbelasting op ondernemingswinst, dus een limited company kan het niet gebruiken: haar winst valt onder de vennootschapsbelasting. Vrije beroepen kunnen het wel, net als andere ondernemingen.
Het is facultatief, werkt met en zonder de cash basis, en het Business Income Manual van HMRC, BIM75001, voegt toe: "There is no business income limit to using simplified expenses."
De wet is ruimer dan de formulering op gov.uk. Onder s. 94C valt de hele maatschap voor een periode af als een vennoot op enig moment in die periode "was not an individual".
De tarieven voor 2026-27
Het parlement verhoogde 45p naar 55p met ingang van 6 april 2026 (Taxation (Energy and Vehicles) Act 2026 s. 2). gov.uk en het handboek van HMRC geven beide kolommen:
| Voertuig | 2026-27 | Vóór 6 april 2026 |
|---|---|---|
| Auto of bedrijfswagen, eerste 10 000 mijl | 55p | 45p |
| Auto of bedrijfswagen, na 10 000 mijl | 25p | 25p |
| Motor | 24p | 24p |
Het bedrag kan weer veranderen. De beleidsnota van HMRC van 17 juni 2026: "AMAPs and simplified mileage rates are currently under review, as announced in March 2026 and will be set out at Budget 2026." Die Budget is op 28 oktober 2026.
Hoe het bedrag wordt berekend
De aftrek is zakelijke mijlen maal het tarief, per voertuig. Maar de schijf van 55p wordt gedeeld: zodra de zakelijke mijlen van al je auto's en bestelwagens op het vaste tarief in de periode boven 10 000 komen, gaat de rest tegen 25p (s. 94F(3)–(4)). Mijlen op een motor vallen buiten de schijf, tegen 24p. Een aanwijsbaar deel van een rit telt ook mee, als dat deel "wholly and exclusively" voor de onderneming wordt gereden (s. 94F(5)).
Twee voertuigen, één schijf (ter illustratie). In 2026-27 rijd je 7000 zakelijke mijlen in je auto en 5000 in je bestelwagen, beide op het vaste tarief.
- Totaal: 7000 + 5000 = 12 000 mijl
- Eerste 10 000 × 55p = £ 5500
- Overige 2000 × 25p = £ 500
- Aftrek: £ 5500 + £ 500 = £ 6000
Wie de schijf per voertuig apart telt, komt op 12 000 × 55p = £ 6600. Dat is £ 600 te veel.
Als je boekjaar niet op 5 april eindigt
De schijf loopt over je boekperiode (period of account), en een periode kan over 6 april 2026 heen lopen. HMRC prijst de hele periode tegen de tarieven van elk belastingjaar en verdeelt daarna naar tijd. Het voorbeeld in BIM75005, 12 000 mijl tot 31 december 2026, levert £ 5000 op voor de berekening over 2025-26 en £ 6000 voor 2026-27. Die berekening is aan jou of je accountant.
Wat het vaste tarief dekt, en wat erbovenop komt
Het tarief vervangt de werkelijke kosten van de auto: aanschaf, brandstof, olie, onderhoud, reparaties, verzekering, motorrijtuigenbelasting (vehicle excise duty), MOT-keuring en afschrijving (BIM75005).
Kosten van een bepaalde rit vallen erbuiten. BIM75005 noemt "tolls, congestion charges and parking fees": die zijn daarnaast aftrekbaar "where they are incurred solely for business purposes." Boetes nooit. gov.uk: "You cannot claim for: non-business driving or travel costs; fines or penalty charges; travel between home and work".
Er is geen fietstarief voor zelfstandigen; het fietstarief van 20p geldt alleen voor werknemers. Passagiers veranderen er ook niets aan: "The number of people in the vehicle does not affect the rates."
Welke voertuigen meetellen
gov.uk somt ze op: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors’ cars); goods vehicles (for example, vans); motorcycles". Voor een bestelwagen geldt geen gewichtsgrens.
De keuze geldt per voertuig, en ze blijft
gov.uk: "Once you use the flat rates for a vehicle, you must continue to do so as long as you use that vehicle for your business." BIM75005: "The business can only change to or from an ‘actual’ basis when a vehicle is replaced."
Je auto kan dus op het vaste tarief staan en je bestelwagen op de werkelijke kosten, maar geen van beide kan overstappen zolang je hem houdt.
Capital allowances sluiten de deur de andere kant op
Een voertuig waarop je ooit capital allowances hebt geclaimd, kan niet op het vaste tarief. gov.uk: "You cannot claim simplified expenses for a vehicle you’ve already claimed capital allowances for, or you’ve included as an expense when you worked out your business profits." BIM75005 geeft de reden: "This is because the rate already contains an element to allow for depreciation."
De andere route: werkelijke kosten plus capital allowances
BIM75005: "Instead, the business proportion of the actual costs of running and maintaining the vehicle may be claimed as an allowable deduction in calculating the profits of the trade or profession, alongside capital allowances."
De wet staat het deel van een gemengde uitgave toe dat "wholly and exclusively" voor de onderneming is (ITTOIA s. 34(2)). De rittenregistratie is wat dat deel aanwijst. Geen enkele bron schrijft de formule voor; zakelijke mijlen gedeeld door alle mijlen ligt voor de hand.
Privégebruik beperkt ook de capital allowances tot het zakelijke deel (CAA 2001 ss. 206–207). De tarieven, uit Capital allowances: business cars op gov.uk, voor auto's gekocht vanaf april 2021:
- 100% first-year allowance voor een nieuwe, ongebruikte auto met 0 g/km, of elektrisch. Voor wie inkomstenbelasting betaalt, eindigt dit op 5 april 2027, tenzij het wordt verlengd.
- 14% per jaar (main rate) voor 50 g/km of minder. Vóór april 2026 was het 18%.
- 6% per jaar (special rate) voor meer dan 50 g/km.
Auto's komen niet in aanmerking voor de annual investment allowance. Bestelwagens en motoren wel.
Een jaar op werkelijke kosten (ter illustratie: een boekperiode van 12 maanden die op of na 6 april 2026 begint). Je rijdt in het jaar 12 000 mijl, waarvan 9000 voor de zaak. Brandstof, verzekering, onderhoud en reparaties kosten samen £ 4000.
- Zakelijk deel: 9000 ÷ 12 000 = 75%
- Toegestane gebruikskosten: £ 4000 × 75% = £ 3000
- Capital allowances komen daarbovenop. Op een auto van £ 20 000 tegen de main rate van 14% is de allowance van het jaar £ 20 000 × 14% = £ 2800. Is 75% het redelijke deel (just and reasonable), dan claim je £ 2800 × 75% = £ 2100.
Dezelfde 9000 mijl op het vaste tarief zouden 9000 × 55p = £ 4950 opleveren. Eén jaar beslist het niet: het antwoord hangt af van de auto, zijn prijs en de mijlen over de jaren dat je hem houdt, en geen enkele bron van HMRC geeft een omslagpunt.
Op de cash basis kun je het vaste tarief nog steeds gebruiken, maar alleen voor een voertuig waarop je geen capital allowances hebt geclaimd en waarvan je de aanschaf niet hebt afgetrokken.
Welke ritten zakelijke mijlen zijn
Op beide routes tellen alleen ritten die "wholly and exclusively" voor de onderneming worden gemaakt. De regels voor werknemers over vaste en tijdelijke werkplekken gelden niet voor jou; de toets voor zelfstandigen is een andere.
BIM37605: "The cost of travelling from home to place of work is generally disallowed", ook als je soms thuis werkt of daar je administratie bijhoudt.
De uitzondering is de rondtrekkende ondernemer wiens uitvalsbasis zijn huis is: reizen tussen huis en de locaties waar hij werkt, is toegestaan (BIM37620).
Gemengde ritten vallen ook af. BIM75005: het tarief "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose." Ben je daarnaast werknemer, dan staat de toets voor werknemers in woon-werkverkeer of een tijdelijke werkplek.
Wat je vastlegt, en hoe lang
De claim is zakelijke mijlen maal het tarief, dus de zakelijke mijlen zijn de administratie. gov.uk zegt eenvoudig: "Keep records of your business miles for vehicles". BIM75005 is scherper: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." Op de route van de werkelijke kosten bewijst dezelfde registratie het zakelijke deel.
Geen enkele tekst van HMRC legt de velden voor een eenmanszaak vast. Wat werknemers moeten laten zien, is een goed model: de datum, de reden van elke rit, de postcodes van vertrek en aankomst en de mijlen. Zo kan elke zakelijke mijl worden onderbouwd. De regel van gov.uk voor de administratie bij Self Assessment is kort: "There are no rules on how you must keep records." Maar "HMRC can charge you a penalty if your records are not accurate, complete and readable."
Bewaar de administratie minstens vijf jaar na de indieningsdeadline van 31 januari voor het belastingjaar (TMA 1970 s. 12B(2)(a)) — langer als HMRC een onderzoek (enquiry) naar die aangifte heeft geopend. Voor 2026-27 is die deadline 31 januari 2028, dus bewaar de registratie tot minstens 31 januari 2033. De zes jaar die vaak wordt genoemd, is de regel voor de btw.
Papier, een spreadsheet en een app kunnen deze administratie allemaal opleveren; vier manieren om een rittenregistratie bij te houden vergelijkt ze. Ben je in loondienst en rijd je in je eigen auto voor een werkgever, dan gelden andere regels: zie eigen auto voor je werk in het VK. Hoe de schijf werkt voor werknemers met twee banen, staat in postcodes en de schijf van 10 000 mijl.
Hoe DriveHub dit makkelijker maakt
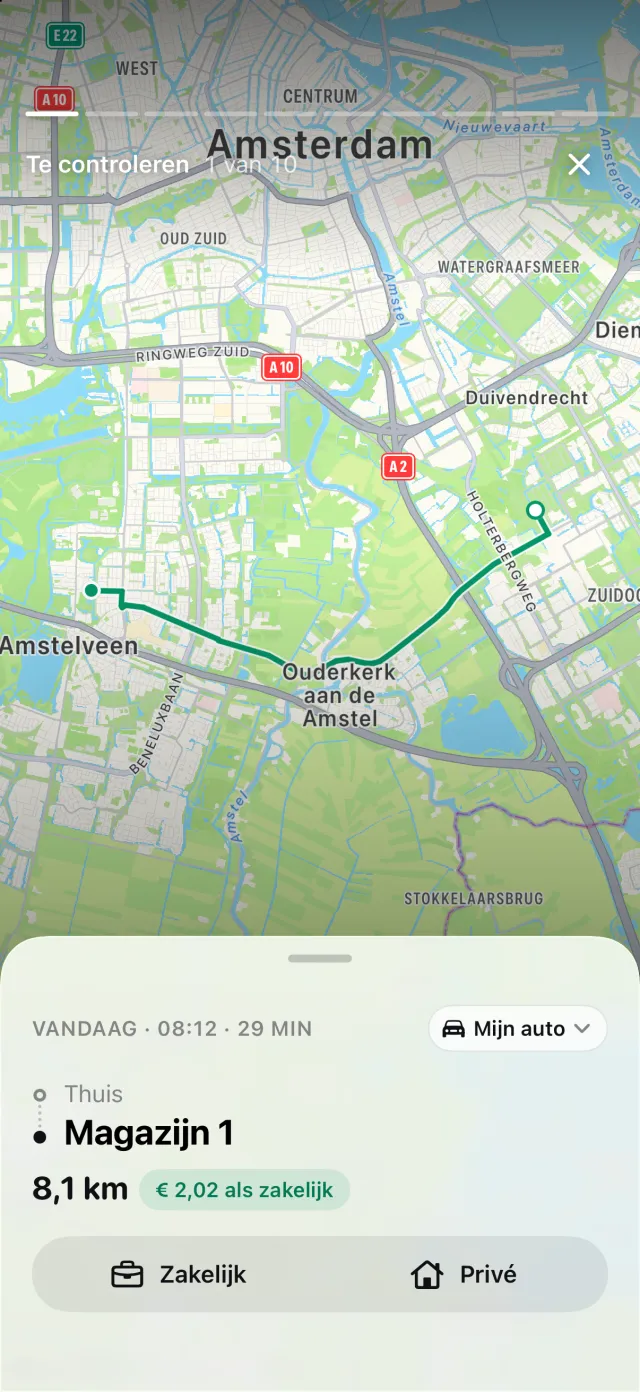
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Elke rit bewaart zijn datum, waar hij begon en eindigde, en de afstand. Achteraf markeer je hem als Zakelijk of Privé en vul je de reden in je eigen woorden in.
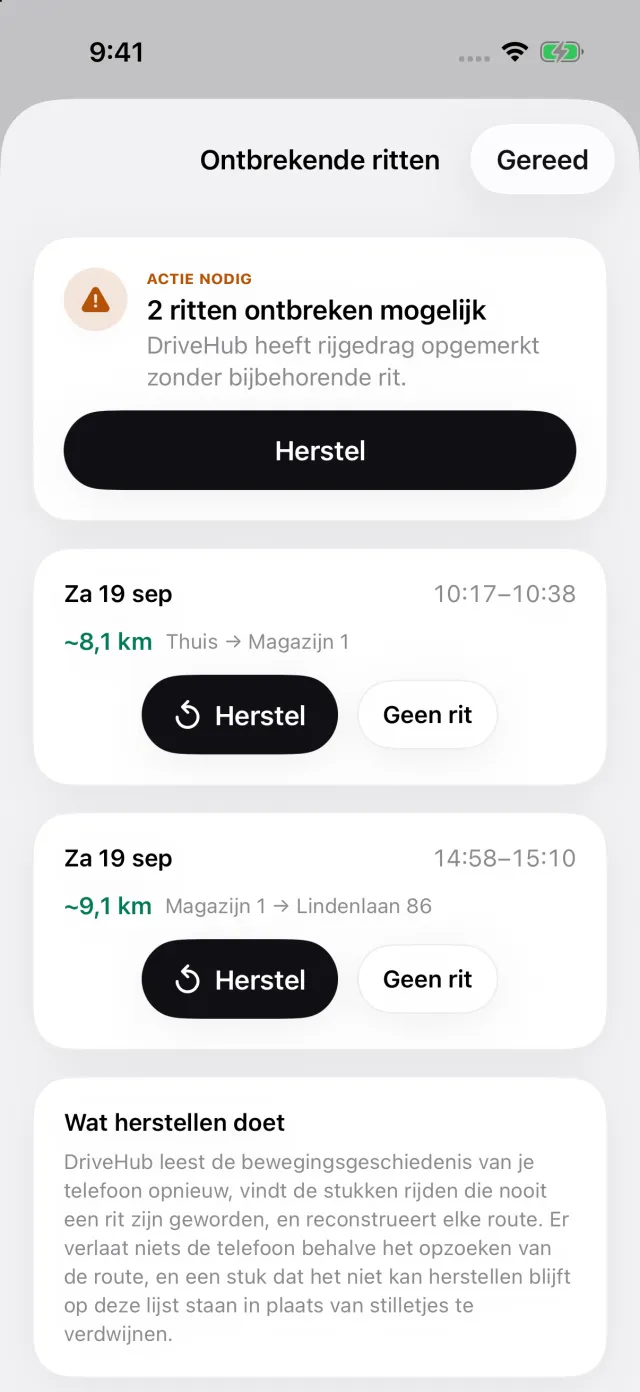
Heeft je iPhone rijden geregistreerd waarvoor DriveHub geen rit heeft, dan verschijnt het verhaal Gemiste ritten op het tabblad Ritten. Het opent Ontbrekende ritten: bij elk gat staan Herstel, dat de route opnieuw opbouwt, en Geen rit. Je ziet het gat voordat de aangifte de deur uitgaat.
Een rapport beslaat elke dag, week, maand, elk kwartaal of jaar, of een bereik dat je zelf kiest, zoals je boekperiode. Het geeft de zakelijke en privémijlen, en exporteert met Pro als pdf, Excel of CSV voor je accountant. Het totaal aan zakelijke mijlen is de M in de formule van het vaste tarief voor je auto's en bestelwagens, en het zakelijke deel op de route van de werkelijke kosten.
Waar DriveHub ophoudt: het dient je Self Assessment-aangifte niet in, berekent geen capital allowances en beslist niet welke route bij je auto past. Het legt geen parkeerkosten, tol of congestieheffing vast. DriveHub prijst elke rit tegen het tarief van zijn dag. Voor een boekperiode die over 6 april 2026 heen loopt, is de berekening van HMRC met twee tarieven een andere, en die is aan jou of je accountant. En het rapporteert alleen ritten die het heeft vastgelegd.
DriveHub staat in de App Store voor iPhone. De Britse regels die het volgt, staan op de pagina over het VK, en automatische registratie instellen kost een paar minuten, één keer.
Deze pagina geeft weer wat HMRC en de wetgeving zeggen, en citeert ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je accountant — en neem de registratie mee.
De volledige regel, met de bronnen waarop die berust: Verenigd Koninkrijk: eisen aan de rittenregistratie.