 DriveHub
Länderratgeber · Vereinigte Staaten · 10 Min.
Die private Nutzung eines Firmenwagens ist steuerpflichtiger Lohn. Ihr Fahrtenbuch entscheidet, wie viel
Ihr Arbeitgeber hat Ihnen einen Firmenwagen gegeben, und Sie fahren damit nach Hause, am Wochenende und zu Kunden. Die private Nutzung eines Firmenwagens ist steuerpflichtig: Ihr Wert steht als Lohn auf Ihrem W-2. Draußen bleiben nur die Meilen, die Sie als geschäftlich nachweisen können — das Fahrtenbuch entscheidet also, wie viel vom Auto besteuert wird.

Die kurze Antwort
- Ist die private Nutzung eines Firmenwagens steuerpflichtig? Ja. Sie ist ein fringe benefit, ein Sachbezug, und Sachbezüge sind Lohn, sofern das Gesetz sie nicht ausnimmt (Publication 15-B § 1).
- Ist der Arbeitsweg private Nutzung? Ja. Das erste Beispiel für einen fringe benefit in Publication 15-B ist ausgerechnet, einem Arbeitnehmer ein Geschäftsfahrzeug zu überlassen, "to commute to and from work."
- Was bleibt steuerfrei? Die geschäftliche Nutzung, aber nur der Teil, den Ihre Aufzeichnungen belegen. Nicht aufgezeichnete Nutzung wird als privat besteuert.
- Wer bewertet sie? Ihr Arbeitgeber, nach dem Marktwert oder einer von drei Sonderregeln: cents-per-mile, die commuting rule (1,50 $ pro einfacher Fahrt zur Arbeit) oder der annual lease value.
- Brauche ich ein Fahrtenbuch? Meistens. Nicht, wenn das Fahrzeug ein qualified nonpersonal-use vehicle ist, wenn Ihr Arbeitgeber eine schriftliche Regelung ohne Privatnutzung oder nur mit Arbeitsweg führt oder wenn Ihr Arbeitgeber einfach den vollen Wert versteuert.
- Kann ich die geschäftlichen Meilen selbst abziehen? Nicht mit der standard mileage rate, und die meisten W-2-Arbeitnehmer überhaupt nicht. Das Fahrtenbuch muss bei Ihrem Arbeitgeber sein, bevor das W-2 erstellt wird.
Warum die private Nutzung eines Firmenwagens steuerpflichtig ist
Der Ausgangspunkt ist weit gefasst. Publication 15-B § 1: "Any fringe benefit you provide is taxable and must be included in the recipient's pay unless the law specifically excludes it."
Publication 463 sagt dasselbe aus Sicht des Fahrers: "If an employer-provided vehicle was available for your use, you received a fringe benefit. Generally, your employer must include the value of the use or availability of the vehicle in your income."
Die gesetzliche Ausnahme ist hier der working condition benefit. Die eigentliche Frage ist also, wie viel der Nutzung des Autos geschäftlich ist und wie das nachgewiesen wird.
Der geschäftliche Anteil bleibt außen vor, aber nur mit Aufzeichnungen
Der working condition benefit nimmt aus, was für Sie als Betriebsausgabe abziehbar gewesen wäre, hätten Sie selbst bezahlt. Publication 15-B § 2: "The employee must meet any substantiation requirements that apply to the deduction." Ihr erstes Beispiel ist "an employee's use of a company car for business".
Wird ein Auto für beides genutzt, wird nach Meilen aufgeteilt. Das Beispiel der Regulation selbst, 26 CFR § 1.132-5(b)(1)(i): ein Auto mit einem Wert von 2 000 $ für das Jahr, 6 000 geschäftliche und 2 000 andere Meilen. Der geschäftliche Anteil ist 2 000 $ × 6 000 ÷ 8 000 = 1 500 $. Die übrigen 500 $ sind Lohn.
Die Regel zu den Aufzeichnungen ist streng. Nach § 1.132-5(c)(1) wird nichts ausgenommen, "by either the employer or the employee, unless the applicable substantiation requirements of either section 274(d) or section 162 … are satisfied." Aufzeichnungen, die Sie übergeben und auf die sich Ihr Arbeitgeber stützt, zählen: Sie "will be sufficient to substantiate a working condition fringe exclusion" (§ 1.132-5(c)(2)).
Jede nicht erfasste Meile ist privat
Publication 15-B § 3 legt die Beweislast auf Sie: Nachzuweisen sind "the usage (mileage, for example), the time and place of the travel, and the business purpose of the travel. Written records made at the time of each business use are the best evidence."
Dann der Standardfall: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income."
Beim Firmenwagen verringert das Fahrtenbuch den Betrag, der Ihrem Lohn zugeschlagen wird. Eine Geschäftsfahrt, die niemand notiert hat, wird als privat besteuert.
Was als private Nutzung zählt
Private Nutzung reicht weiter als das Wochenende.
- Der Arbeitsweg. Die Fahrt zwischen Wohnung und regelmäßiger Arbeitsstätte ist privat, wie das Beispiel aus Publication 15-B oben zeigt. Welche Fahrten als Arbeitsweg zählen und welche nicht, steht unter Pendelmeilen in den USA.
- Ihre andere Arbeit. Nach 26 CFR § 1.274-6T(e)(5) gilt für die private Nutzung: Sie "includes use in any trade or business other than the trade or business of being the employee of the employer providing the vehicle." Wer mit dem Firmenwagen für einen Nebenjob ausliefert, nutzt ihn privat.
Wie Ihr Arbeitgeber die private Nutzung bewertet
Nach Publication 15-B § 4 bewertet Ihr Arbeitgeber die private Nutzung und schlägt sie Ihrem Lohn zu. Er verwendet den Marktwert oder eine von drei Sonderregeln: cents-per-mile, die commuting rule (nur für den Arbeitsweg) oder die lease value rule.
Die Wahl trifft Ihr Arbeitgeber, Auto für Auto. 26 CFR § 1.61-21(c)(2)(ii): "An employee may use a special valuation rule only if the employer uses that rule", allerdings "The employee may always use general valuation rules based on facts and circumstances".
Marktwert
Die allgemeine Regel fragt, was ein Leasing kosten würde: "the amount the employee would have to pay a third party to lease the same or similar vehicle on the same or comparable terms in the geographic area where the employee uses the vehicle."
Die cents-per-mile rule
Der Arbeitgeber multipliziert "the standard mileage rate by the total miles the employee drives the vehicle for personal purposes." Bei dieser Regel sind Ihre privaten Meilen die ganze Rechnung.
Sie steht nur einem Fahrzeug offen, das einen von zwei Tests besteht:
- Regelmäßige geschäftliche Nutzung. Der Arbeitgeber "reasonably expect[s] the vehicle to be regularly used in your trade or business throughout the calendar year." Sichere Häfen: "At least 50% of the vehicle's total annual mileage is for your trade or business" oder eine Fahrgemeinschaft zur Arbeit von "at least three employees".
- Meilen. Das Auto wird "actually driven at least 10,000 miles during the year" und "used during the year primarily by employees." Fährt es nur ein Arbeitnehmer 10 000 Meilen, besteht es den Test "even if all miles driven by the employee are personal."
Drei weitere Bedingungen. Der Wert des Autos ist gedeckelt: "the maximum FMV of automobiles (including trucks and vans) first made available to employees in calendar year 2026 is $61,700" (Notice 2026-10 § 6). Die Regel muss ab dem ersten Tag gelten, an dem das Auto für private Nutzung zur Verfügung steht, und in späteren Jahren, solange es die Voraussetzungen erfüllt. Und der Satz "includes the value of maintenance and insurance"; Kraftstoff ist für Meilen in den USA, Kanada und Mexiko enthalten, und "If you don't provide fuel, you can reduce the rate by no more than 5.5 cents."
Welcher Satz 2026 gilt
2026 hat zwei Sätze für geschäftliche Meilen: 72,5 Cent bis zum 30. Juni (Notice 2026-10 § 3) und 76 Cent ab dem 1. Juli (Announcement 2026-11). Das Announcement betrifft Abzüge und Erstattungen und erwähnt den Wert der privaten Nutzung nicht. Die Aktualisierung von Publication 15-B für 2026 sagt "For 2026, the standard mileage rate is 72.5 cents per mile", und § 1.61-21(e)(1)(i) wendet einen neuen Satz "prospectively from the first day of the taxable year following the date of publication …" an. Das spricht für 72,5 Cent für ganz 2026, doch kein Text des IRS sagt es ausdrücklich. Fragen Sie in der Lohnabrechnung, welchen Satz sie verwendet hat.
Rechenbeispiel, mit den 72,5 Cent, die Publication 15-B veröffentlicht hat. Sie fahren 2026 3 000 private Meilen, und Ihr Arbeitgeber zahlt den Kraftstoff.
- 3 000 × 0,725 $ = 2 175 $, die Ihrem Lohn zugeschlagen werden.
- Zahlen Sie den Kraftstoff selbst und nimmt der Arbeitgeber die volle Minderung vor: 0,725 $ − 0,055 $ = 0,67 $, und 3 000 × 0,67 $ = 2 010 $.
Die commuting rule: 1,50 $ pro einfacher Fahrt
Für ein Auto, mit dem Sie nur zur Arbeit fahren dürfen, sagt Publication 15-B: Der Wert ist "each one-way commute (that is, from home to work or from work to home) by $1.50. If more than one employee commutes in the vehicle, this value applies to each employee." Die 1,50 $ "includes the value of any goods or services directly related to the vehicle (e.g., fuel)" (§ 1.61-21(f)(3)(i)).
Alle vier Bedingungen müssen erfüllt sein:
- Ihr Arbeitgeber verlangt "for bona fide noncompensatory business reasons", dass Sie mit dem Fahrzeug zur Arbeit fahren.
- Eine schriftliche Regelung untersagt private Nutzung "other than for commuting or de minimis personal use (such as a stop for a personal errand on the way between a business delivery and the employee's home)".
- Sie nutzen es tatsächlich nicht darüber hinaus privat.
- Bei einem Auto sind Sie kein control employee. Für 2026 ist das ein leitender Angestellter (officer) mit 145 000 $ oder mehr, ein Mitglied des Board of Directors, ein Arbeitnehmer mit 290 000 $ oder mehr oder wer 1 % oder mehr am Unternehmen besitzt. Gehört Ihnen eine S corporation und fahren Sie deren Auto, stehen die Regeln für Eigentümer unter Meilenerstattung in der S corp.
Rechenbeispiel. Sie fahren an 230 Tagen zur Arbeit, hin und zurück. Das sind 460 einfache Fahrten × 1,50 $ = 690 $ für das Jahr.
Die annual lease value rule
Der Arbeitgeber nimmt den Marktwert des Autos "on the first date it is available to any employee for personal use" und liest den annual lease value aus Table 3-1 ab, von 600 $ für ein Auto im Wert bis 999 $ bis 15 250 $ für eines im Wert von 58 000–59 999 $. Über 59 999 $ ist der Wert 0,25 × Wert des Autos + 500 $. Dann "Multiply[s] the annual lease value by the percentage of personal miles out of total miles driven by the employee."
Rechenbeispiel. Ein Auto im Wert von 60 000 $: 0,25 × 60 000 $ + 500 $ = 15 500 $. Sie fahren 20 000 Meilen, davon 4 000 privat: 20 %. Ihrem Lohn zugeschlagen: 15 500 $ × 20 % = 3 100 $.
Die Tabelle "includes the value of maintenance and insurance", aber nicht den Kraftstoff. Vom Arbeitgeber gestellter Kraftstoff wird gesondert bewertet, zum Marktwert "or at 5.5 cents per mile for all miles driven by the employee." Der lease value gilt bis zum 31. Dezember des vierten vollen Kalenderjahres nach diesem Datum, und ein Auto, das nur einen Teil des Jahres zur Verfügung steht, wird nach Tagen anteilig bewertet, unter 30 Tagen mit einem täglichen lease value.
Wenn der ganze Wert auf Ihr W-2 kommt
Bei der lease value rule gilt: Ihr Arbeitgeber "may include in an employee's gross income the entire Annual Lease Value of the automobile" (§ 1.132-5(b)(1)(iv)). Publication 463: "Your employer must separately state the amount if 100% of the annual lease value was included in your income."
Die Regulation lässt Sie die geschäftliche Nutzung dann in Ihrer eigenen Steuererklärung abziehen, doch für die meisten Arbeitnehmer ist diese Tür zu. Form 2106 gibt es nur noch für Reservisten, darstellende Künstler, auf Gebührenbasis tätige Amtsträger und Arbeitnehmer mit behinderungsbedingten Aufwendungen. Und für ein Auto, das Ihr Arbeitgeber stellt, gilt: "You can't use the standard mileage rate" (Publication 463, Kap. 6).
Für einen gewöhnlichen W-2-Arbeitnehmer lässt sich eine Erfassung zu 100 % bei der Steuererklärung also nicht zurückholen. Das Fahrtenbuch muss bei Ihrem Arbeitgeber sein, bevor das W-2 erstellt wird. Warum der Arbeitnehmerabzug weggefallen ist, steht unter adequate records für den IRS.
Wann Sie kein Fahrtenbuch brauchen
Ein qualified nonpersonal-use vehicle. Publication 15-B § 2: "All of an employee's use of a qualified nonpersonal use vehicle is a working condition benefit." Auf der Liste stehen deutlich gekennzeichnete Polizei-, Feuerwehr- und Sicherheitsfahrzeuge, Krankenwagen und Leichenwagen im Einsatz für ihren Zweck, Lastfahrzeuge über 14 000 lb beladen und Lieferwagen mit nur einem Fahrersitz (plus einem Klappsitz). Ein Pickup oder Van bis 14 000 lb zählt nur, wenn er "specially modified so it isn't likely to be used more than minimally for personal purposes" ist, etwa mit dauerhafter Beschriftung plus Ladebordwand oder fest eingebauten Regalen. Ein gewöhnliches beschriftetes Auto steht nicht auf der Liste.
Eine schriftliche Regelung, die Ihr Arbeitgeber führt. Nach 26 CFR § 1.274-6T(a)(1) gilt für eine Regelung ohne private Nutzung oder ohne private Nutzung außer dem Arbeitsweg: Sie "will satisfy the employer's substantiation requirements under section 274(d). Therefore, the employee need not keep a separate set of records".
- Keine private Nutzung: Das Auto bleibt außerhalb der geschäftlichen Nutzung auf dem Gelände des Arbeitgebers, niemand, der es nutzt, wohnt dort, und eine schriftliche Regelung untersagt jede private Nutzung außer einer geringfügigen.
- Keine private Nutzung außer dem Arbeitsweg: Sie versteuern den Wert des Arbeitswegs, unter den Bedingungen der commuting rule.
In beiden Fällen muss es Belege geben, anhand derer der IRS prüfen kann, dass die Bedingungen erfüllt waren.
Verzicht auf die Ausnahme. Ihr Arbeitgeber kann "includ[e] the value of the availability of the vehicle during the relevant period in the employee's gross income without any exclusion for a working condition fringe" (§ 1.274-6T(c)). Ein Fahrtenbuch ist dann nicht nötig, ausgenommen wird aber auch nichts.
Die Wahl bindet. Wer mit einer Methode erklärt hat, "may not later use another of these methods" (§ 1.274-6T(d)). Im Beispiel der Regulation war ein Arbeitnehmer, der 90 % auf Grundlage von Aufzeichnungen ausgenommen hatte, die den Test nicht bestanden, danach auf "other corroborative evidence" beschränkt.
Was Ihr Fahrtenbuch zeigen muss
Die Liste aus Publication 15-B oben: Meilen, Zeit und Ort, geschäftlicher Zweck. Geben Sie auch Ihre Gesamtmeilen an: Der geschäftliche Anteil wird nach Meilen aufgeteilt, und die lease value rule multipliziert mit dem Anteil der privaten an den Gesamtmeilen.
Das Fahrtenbuch muss nicht am selben Tag geschrieben werden. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", und ein wöchentlich geführtes Fahrtenbuch gilt als zeitnah erstellt. Der vollständige Maßstab steht unter was der IRS mit adequate records meint. Fehlt schon ein Teil des Jahres, erklärt ein Fahrtenbuch nachträglich rekonstruieren, was noch zählt.
Wann es auf Ihrem W-2 landet
Ihr Arbeitgeber "must determine the value of taxable noncash fringe benefits no later than January 31 of the next year" und kann sie als pro Lohnperiode, Quartal, Halbjahr oder Jahr gezahlt behandeln.
- November und Dezember können ins nächste Jahr rutschen. Nach der special accounting rule darf Ihr Arbeitgeber die letzten zwei Monate als im Folgejahr gezahlt behandeln. Er muss es Ihnen mitteilen, und Sie verwenden dann denselben Zeitraum.
- Einkommensteuer wird womöglich nicht einbehalten. Ihr Arbeitgeber kann darauf verzichten, sie auf die private Nutzung des Autos einzubehalten. "You must, however, withhold the applicable social security and Medicare taxes", und Sie müssen schriftlich informiert werden.
- Wo es steht. Der Wert kommt in box 1 von Form W-2, außerdem in die boxes 3 und 5, und kann in box 14 ausgewiesen werden; dort muss er stehen, wenn Ihr Arbeitgeber auf den Einbehalt der Einkommensteuer verzichtet hat.
Nutzen Sie stattdessen Ihr eigenes Auto, gilt nichts davon: siehe das eigene Auto für die Arbeit.
Wie DriveHub das leichter macht
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. Geschäftliche und private Fahrten werden gleichermaßen aufgezeichnet, sodass die Gesamtsumme gemessen und nicht geschätzt wird. DriveHub ordnet die meisten Fahrten anhand Ihrer Orte, früheren Strecken und Arbeitszeiten als Geschäftlich oder Privat ein und fragt Sie unter Zu prüfen nach dem Rest. Antworten Sie Arbeitsweg für eine Fahrt zwischen Wohnung und Büro. Legen Sie keine Regel Privat auf das Büro: Sie würde auch Ihre Fahrten vom Kunden zurück ins Büro als Privat einordnen.
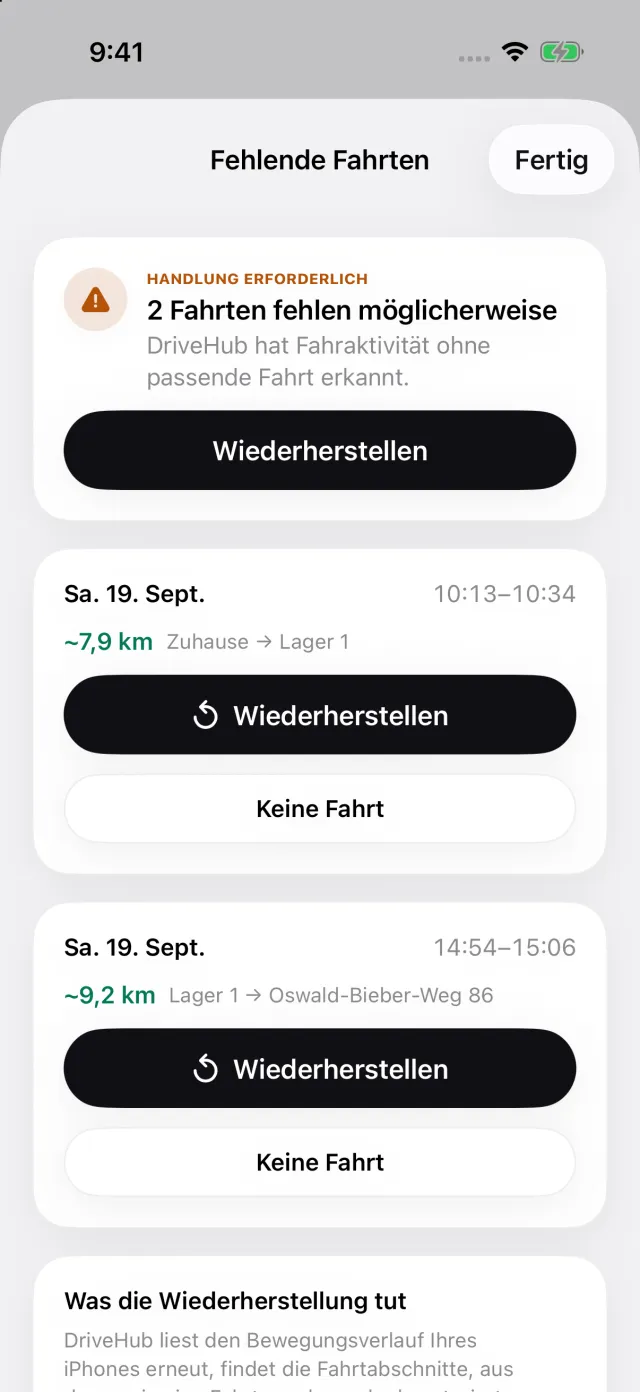
Hat Ihr iPhone eine Fahrt registriert, zu der es keinen Eintrag gibt, erscheint im Tab Fahrten Verpasste Fahrten und öffnet die Liste Fehlende Fahrten, in der Wiederherstellen die Route rekonstruiert. Eine Geschäftsfahrt, die nicht aufgezeichnet wurde, ist eine, die als privat besteuert würde.
Berichte zeigt geschäftliche und private Meilen für jeden Zeitraum oder einen selbst gewählten Bereich, für ein Fahrzeug oder alle. In einem Bericht für ein einzelnes Auto ergänzen der PDF- und der Excel-Export Meilen nach Nutzung, wobei die Fahrten, die Sie mit Arbeitsweg beantwortet haben, von den übrigen privaten Meilen getrennt bleiben, sowie den Stand des Meilenzählers am Anfang und am Ende des Steuerjahres, den Sie eintragen. Mit DriveHub Pro exportiert er sich als PDF, Excel oder CSV, als Nachweis für Ihren Arbeitgeber.
Wo DriveHub aufhört: Es bewertet Ihre private Nutzung nicht, es weiß nicht, welche Regel Ihr Arbeitgeber gewählt hat, und es schickt Ihrem Arbeitgeber nichts.
- DriveHub im App Store
- Die US-Regeln für das Fahrtenbuch
- Automatische Erfassung einrichten und erfahren, wenn eine Fahrt verpasst wurde
Diese Seite gibt wieder, was Publications 15-B und 463, Notice 2026-10, Announcement 2026-11 und die Regulations sagen, und nennt sie, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kennt Ihre Umstände nicht. Wenn es um Geld geht, fragen Sie das Payroll-Team Ihres Arbeitgebers oder Ihren tax preparer — und bringen Sie das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Vereinigte Staaten: Anforderungen an das Fahrtenbuch.