 DriveHub
Landeguide · USA · 10 min.
Privat brug af en firmabil er skattepligtig løn. Din kørebog afgør hvor meget
Din arbejdsgiver har givet dig en firmabil, og du kører den hjem, i weekenden og ud til kunder. Privat brug af en firmabil er skattepligtig: værdien kommer på din W-2 som løn. Kun de miles, du kan vise var erhvervsmæssige, holdes ude, så kørebogen afgør, hvor meget af bilen der beskattes.

Det korte svar
- Er privat brug af en firmabil skattepligtig? Ja. Det er et personalegode (fringe benefit), og personalegoder er løn, medmindre loven undtager dem (Publication 15-B § 1).
- Er pendling privat brug? Ja. Publication 15-B's allerførste eksempel på et personalegode er at lade en medarbejder bruge et firmakøretøj "to commute to and from work."
- Hvad forbliver skattefrit? Den erhvervsmæssige brug, men kun den del, dine optegnelser beviser. Brug, der ikke er registreret, beskattes som privat.
- Hvem værdisætter den? Din arbejdsgiver, efter markedsværdi eller en af tre særregler: cents-per-mile, pendlerreglen (1,50 $ per enkelt pendlertur) eller annual lease value.
- Skal jeg føre kørebog? Som regel. Det skal du ikke, hvis køretøjet er et qualified nonpersonal-use vehicle, hvis din arbejdsgiver har en skriftlig politik om ingen privat brug eller kun pendling, eller hvis arbejdsgiveren blot beskatter hele værdien.
- Kan jeg selv trække de erhvervsmæssige miles fra? Ikke til standard mileage rate, og for de fleste W-2-ansatte slet ikke. Kørebogen skal nå frem til arbejdsgiveren, før W-2'en laves.
Hvorfor privat brug af en firmabil er skattepligtig
Udgangspunktet er bredt. Publication 15-B § 1: "Any fringe benefit you provide is taxable and must be included in the recipient's pay unless the law specifically excludes it."
Publication 463 siger det samme fra førerens side: "If an employer-provided vehicle was available for your use, you received a fringe benefit. Generally, your employer must include the value of the use or availability of the vehicle in your income."
Lovens undtagelse her er working condition benefit. Det egentlige spørgsmål er altså, hvor stor en del af bilens brug der er erhvervsmæssig, og hvordan det bevises.
Den erhvervsmæssige andel undtages — kun på grundlag af optegnelser
Working condition benefit undtager det, du ville have kunnet trække fra som en erhvervsudgift, hvis du selv havde betalt den. Publication 15-B § 2: "The employee must meet any substantiation requirements that apply to the deduction." Dens første eksempel er "an employee's use of a company car for business".
Bruges én bil til begge dele, fordeles der efter miles. Reglens eget eksempel, 26 CFR § 1.132-5(b)(1)(i): en bil med en værdi på 2 000 $ for året, 6 000 erhvervsmæssige miles og 2 000 andre miles. Den erhvervsmæssige andel er 2 000 $ × 6 000 ÷ 8 000 = 1 500 $. De øvrige 500 $ er løn.
Kravet til optegnelser er strengt. Efter § 1.132-5(c)(1) undtages intet, "by either the employer or the employee, unless the applicable substantiation requirements of either section 274(d) or section 162 … are satisfied." Optegnelser, du afleverer, og som arbejdsgiveren lægger til grund, tæller: de "will be sufficient to substantiate a working condition fringe exclusion" (§ 1.132-5(c)(2)).
Hver mile uden kørebog er privat
Publication 15-B § 3 lægger bevisbyrden på dig: dokumentér "the usage (mileage, for example), the time and place of the travel, and the business purpose of the travel. Written records made at the time of each business use are the best evidence."
Derefter udgangspunktet: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income."
For en firmabil mindsker kørebogen det beløb, der lægges til din løn. En erhvervstur, som ingen skrev ned, beskattes som privat.
Hvad der tæller som privat brug
Privat brug er mere end weekenderne.
- Pendlingen. Kørsel mellem hjemmet og dit faste arbejdssted er privat, som Publication 15-B-eksemplet ovenfor viser. Hvilke ture der tæller som pendling, og hvilke der ikke gør, står i pendlerkørsel i USA.
- Dit andet arbejde. Efter 26 CFR § 1.274-6T(e)(5) "includes use in any trade or business other than the trade or business of being the employee of the employer providing the vehicle." At levere for et bijob i firmabilen er privat brug.
Hvordan arbejdsgiveren værdisætter den private brug
Efter Publication 15-B § 4 værdisætter arbejdsgiveren den private brug og lægger den til din løn. Den bruger markedsværdien eller en af tre særregler: cents-per-mile, pendlerreglen (kun for pendling) eller lease value-reglen.
Valget er arbejdsgiverens, bil for bil. 26 CFR § 1.61-21(c)(2)(ii): "An employee may use a special valuation rule only if the employer uses that rule", dog "The employee may always use general valuation rules based on facts and circumstances".
Markedsværdi
Hovedreglen spørger, hvad en leasing ville koste: "the amount the employee would have to pay a third party to lease the same or similar vehicle on the same or comparable terms in the geographic area where the employee uses the vehicle."
Cents-per-mile-reglen
Arbejdsgiveren ganger "the standard mileage rate by the total miles the employee drives the vehicle for personal purposes." Det er reglen, hvor dine private miles er hele regnestykket.
Den står kun åben for et køretøj, der består en af to prøver:
- Regelmæssig erhvervsmæssig brug. Arbejdsgiveren "reasonably expect[s] the vehicle to be regularly used in your trade or business throughout the calendar year." Sikre havne (safe harbours): "At least 50% of the vehicle's total annual mileage is for your trade or business" eller en samkørselsordning med "at least three employees".
- Miles. Bilen "actually driven at least 10,000 miles during the year" og "used during the year primarily by employees." Kører kun én medarbejder den 10 000 miles, består den "even if all miles driven by the employee are personal."
Tre betingelser mere. Bilens værdi har et loft: "the maximum FMV of automobiles (including trucks and vans) first made available to employees in calendar year 2026 is $61,700" (Notice 2026-10 § 6). Reglen skal gælde fra den første dag, bilen er til rådighed for privat brug, og i de følgende år, så længe den opfylder betingelserne. Og satsen "includes the value of maintenance and insurance"; brændstof er med for miles i USA, Canada og Mexico, og "If you don't provide fuel, you can reduce the rate by no more than 5.5 cents."
Hvilken sats gælder i 2026
2026 har to erhvervsmæssige kørselssatser: 72,5 cent til og med 30. juni (Notice 2026-10 § 3) og 76 cent fra 1. juli (Announcement 2026-11). Announcement dækker fradrag og godtgørelser og nævner ikke værdien af privat brug. Publication 15-B's opdatering for 2026 siger "For 2026, the standard mileage rate is 72.5 cents per mile", og § 1.61-21(e)(1)(i) anvender en ny sats "prospectively from the first day of the taxable year following the date of publication …" Det peger på 72,5 cent for hele 2026, men ingen IRS-tekst siger det med rene ord. Spørg lønafdelingen, hvilken sats den har brugt.
Regneeksempel, med de 72,5 cent, som Publication 15-B offentliggjorde. Du kører 3 000 private miles i 2026, og arbejdsgiveren betaler brændstoffet.
- 3 000 × 0,725 $ = 2 175 $ lagt til din løn.
- Betaler du selv dit brændstof, og arbejdsgiveren tager den fulde nedsættelse: 0,725 $ − 0,055 $ = 0,67 $, og 3 000 × 0,67 $ = 2 010 $.
Pendlerreglen: 1,50 $ per enkelt tur
For en bil, du kun må pendle i, Publication 15-B: værdien er "each one-way commute (that is, from home to work or from work to home) by $1.50. If more than one employee commutes in the vehicle, this value applies to each employee." De 1,50 $ "includes the value of any goods or services directly related to the vehicle (e.g., fuel)" (§ 1.61-21(f)(3)(i)).
Alle fire betingelser skal være opfyldt:
- Din arbejdsgiver kræver, "for bona fide noncompensatory business reasons", at du pendler i køretøjet.
- En skriftlig politik forbyder privat brug "other than for commuting or de minimis personal use (such as a stop for a personal errand on the way between a business delivery and the employee's home)".
- Du bruger den faktisk ikke privat ud over det.
- For en bil er du ikke en control employee. For 2026 er det en direktør (officer) med en løn på 145 000 $ eller mere, et bestyrelsesmedlem, en ansat med en løn på 290 000 $ eller mere eller en ejer af 1 % eller mere af virksomheden. Ejer du en S corporation og kører i dens bil, gennemgår kørselsgodtgørelse i en S corp reglerne for en ejer.
Regneeksempel. Du pendler 230 dage, ud og hjem. Det er 460 enkeltture × 1,50 $ = 690 $ for året.
Annual lease value-reglen
Arbejdsgiveren tager bilens markedsværdi "on the first date it is available to any employee for personal use" og aflæser den årlige leasingværdi i Table 3-1, fra 600 $ for en bil til højst 999 $ til 15 250 $ for en til 58 000–59 999 $. Over 59 999 $ er værdien 0,25 × bilens værdi + 500 $. Derefter "Multiply[s] the annual lease value by the percentage of personal miles out of total miles driven by the employee."
Regneeksempel. En bil til 60 000 $: 0,25 × 60 000 $ + 500 $ = 15 500 $. Du kører 20 000 miles, heraf 4 000 private: 20 %. Lagt til din løn: 15 500 $ × 20 % = 3 100 $.
Tabellen "includes the value of maintenance and insurance", men ikke brændstof. Brændstof, som arbejdsgiveren stiller til rådighed, værdisættes for sig, til markedsværdi "or at 5.5 cents per mile for all miles driven by the employee." Leasingværdien gælder til 31. december i det fjerde hele kalenderår efter den dato, og en bil, der kun er til rådighed en del af året, forholdsberegnes efter dage, med en daglig leasingværdi under 30 dage.
Når hele værdien kommer på din W-2
Under lease value-reglen "may include in an employee's gross income the entire Annual Lease Value of the automobile" (§ 1.132-5(b)(1)(iv)). Publication 463: "Your employer must separately state the amount if 100% of the annual lease value was included in your income."
Reglen lader dig derefter trække den erhvervsmæssige brug fra på din egen selvangivelse, men for de fleste ansatte er den dør lukket. Form 2106 er nu kun for reservister, udøvende kunstnere, gebyrlønnede embedsmænd og ansatte med udgifter som følge af et handicap. Og for en bil, som arbejdsgiveren stiller til rådighed, "You can't use the standard mileage rate" (Publication 463 kap. 6).
For en almindelig W-2-ansat hentes en medregning på 100 % altså ikke hjem ved skatteopgørelsen. Kørebogen skal nå frem til arbejdsgiveren, før W-2'en laves. Hvorfor lønmodtagerfradraget er væk, står i adequate records til IRS.
Når du ikke behøver en kørebog
Et qualified nonpersonal-use vehicle. Publication 15-B § 2: "All of an employee's use of a qualified nonpersonal use vehicle is a working condition benefit." Listen omfatter tydeligt markerede politi-, brand- og redningskøretøjer, ambulancer og rustvogne brugt til deres formål, lastkøretøjer over 14 000 lb i lastet stand og varebiler med kun førersæde (plus et klapsæde). En pickup eller varevogn på 14 000 lb eller mindre tæller kun, hvis den er "specially modified so it isn't likely to be used more than minimally for personal purposes", fx permanent bemaling plus en læssebagsmæk eller faste reoler. En almindelig bil med firmalogo står ikke på listen.
En skriftlig politik, som arbejdsgiveren håndhæver. Efter 26 CFR § 1.274-6T(a)(1) gælder for en politik om ingen privat brug, eller ingen bortset fra pendling, at den "will satisfy the employer's substantiation requirements under section 274(d). Therefore, the employee need not keep a separate set of records".
- Ingen privat brug: bilen bliver på arbejdsgiverens område, når den ikke bruges erhvervsmæssigt, ingen, der bruger den, bor der, og en skriftlig politik forbyder al privat brug ud over det helt ubetydelige (de minimis).
- Ingen privat brug bortset fra pendling: du medregner pendlerværdien i din indkomst, på pendlerreglens betingelser.
I begge tilfælde skal der være dokumentation, som lader IRS kontrollere, at betingelserne var opfyldt.
At give afkald på undtagelsen. Arbejdsgiveren kan "includ[e] the value of the availability of the vehicle during the relevant period in the employee's gross income without any exclusion for a working condition fringe" (§ 1.274-6T(c)). Der kræves ingen kørebog, men der undtages heller intet.
Valget står fast. Har skatteyderen indberettet efter én metode, "may not later use another of these methods" (§ 1.274-6T(d)). I reglens eksempel var en ansat, der havde undtaget 90 % på grundlag af optegnelser, som ikke holdt, derefter henvist til "other corroborative evidence".
Hvad din kørebog skal vise
Listen fra Publication 15-B ovenfor: miles, tid og sted, erhvervsmæssigt formål. Angiv også dine samlede miles: den erhvervsmæssige andel fordeles efter miles, og lease value-reglen ganger med andelen af private miles ud af de samlede.
Kørebogen behøver ikke at blive skrevet samme dag. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", og en ugentlig kørebog regnes som ført tidsnært. Hele standarden står i hvad IRS mener med adequate records. Mangler en del af året allerede, forklarer at rekonstruere en kørebog, hvad der stadig tæller.
Hvornår det når din W-2
Arbejdsgiveren "must determine the value of taxable noncash fringe benefits no later than January 31 of the next year" og kan behandle dem som udbetalt per lønperiode, kvartal, halvår eller år.
- November og december kan flyttes til næste år. Efter den særlige periodiseringsregel kan arbejdsgiveren behandle årets sidste to måneder som udbetalt i det følgende år. Den skal give dig besked, og du bruger så samme periode.
- Der tilbageholdes måske ikke indkomstskat. Arbejdsgiveren kan vælge ikke at tilbageholde den for privat brug af bilen. "You must, however, withhold the applicable social security and Medicare taxes", og du skal have skriftlig besked.
- Hvor det står. Værdien går i boks 1 på Form W-2, også i boks 3 og 5, og kan vises i boks 14, hvor den skal stå, hvis arbejdsgiveren har valgt ikke at tilbageholde indkomstskat.
Bruger du i stedet din egen bil, gælder intet af dette: se egen bil i arbejdet.
Sådan gør DriveHub det lettere
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Erhvervs- og privatkørsel registreres på lige fod, så totalen er målt og ikke skønnet. DriveHub arkiverer de fleste ture som Erhverv eller Privat ud fra dine steder, tidligere ruter og arbejdstid og spørger dig om resten under Skal tjekkes. Svar Pendling for en kørsel mellem hjemmet og dit kontor. Sæt ikke en Privat-regel på kontoret: den ville også arkivere dine kørsler fra kunder til kontoret som Privat.
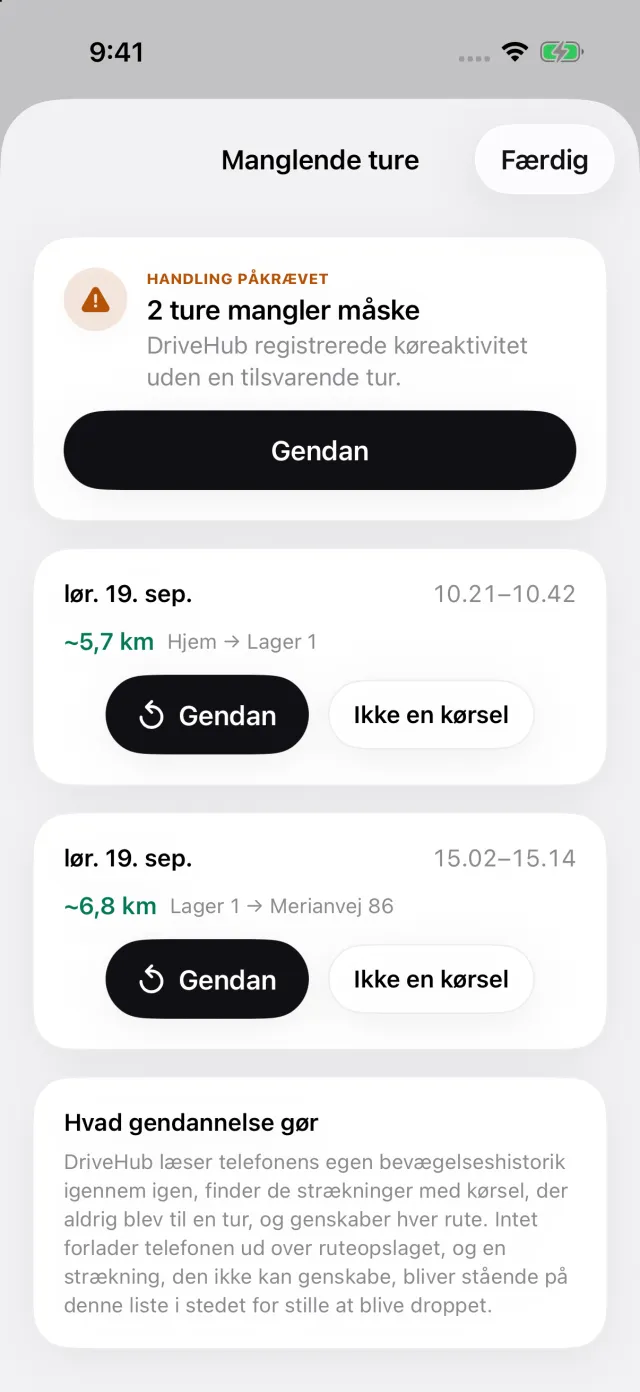
Har din iPhone registreret kørsel uden en tilsvarende tur, vises Mistede ture på fanen Ture og åbner listen Manglende ture, hvor Gendan genskaber ruten. En erhvervstur, der ikke blev registreret, er en, der ville blive beskattet som privat.
Rapporter viser erhvervsmæssige og private miles for en hvilken som helst periode eller et interval, du vælger, for én bil eller alle. På en rapport for én bil tilføjer PDF- og Excel-eksporten Miles efter brug, hvor de kørsler, du svarede Pendling til, holdes adskilt fra andre private miles, samt skatteårets start- og slutaflæsning af kilometertælleren, som du indtaster. Med DriveHub Pro eksporteres den som PDF, Excel eller CSV, som optegnelsen til din arbejdsgiver.
Hvor DriveHub stopper: den værdisætter ikke din private brug, den ved ikke, hvilken regel din arbejdsgiver har valgt, og den sender intet til din arbejdsgiver.
- DriveHub i App Store
- Reglerne for kørebog i USA
- Sæt automatisk registrering op, og få besked, når en kørsel overses
Denne side gengiver, hvad Publications 15-B og 463, Notice 2026-10, Announcement 2026-11 og reglerne siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din arbejdsgivers lønafdeling eller din tax preparer, og tag kørebogen med.
Den fulde regel med de retsakter, den bygger på: USA: krav til kørebogen.