 DriveHub
Guida per Paese · Stati Uniti · 10 min
L’uso personale di un veicolo aziendale è salario tassabile. Quanto, lo decide il tuo registro
Il datore di lavoro ti ha dato un’auto aziendale, e la usi per tornare a casa, nel fine settimana e per andare dai clienti. L’uso personale di un veicolo aziendale è tassabile: il suo valore finisce nel tuo W-2 come retribuzione. Ne restano fuori solo le miglia che puoi dimostrare di lavoro, quindi è il registro a decidere quanta parte dell’auto viene tassata.

La risposta breve
- L’uso personale di un’auto aziendale è tassabile? Sì. È un fringe benefit, e i fringe benefit sono retribuzione salvo che la legge li escluda (Publication 15-B § 1).
- Il tragitto casa-lavoro è uso personale? Sì. Il primo esempio di fringe benefit della stessa Publication 15-B è permettere a un dipendente di usare un veicolo aziendale "to commute to and from work."
- Che cosa resta esente? L’uso di lavoro, ma solo la parte che la tua documentazione dimostra. L’uso non registrato è tassato come personale.
- Chi lo valuta? Il datore di lavoro, al valore di mercato o con una di tre regole speciali: cents-per-mile, la commuting rule (1,50 $ per tragitto di sola andata) o l’annual lease value.
- Mi serve un registro? Di solito sì. Non ti serve se il veicolo è un qualified nonpersonal-use vehicle, se il datore di lavoro applica una policy scritta che vieta l’uso personale o lo limita al tragitto casa-lavoro, o se il datore di lavoro tassa semplicemente l’intero valore.
- Posso dedurre io le miglia di lavoro? Non alla standard mileage rate, e per la maggior parte dei dipendenti con W-2 per niente. Il registro deve arrivare al datore di lavoro prima che venga preparato il W-2.
Perché l’uso personale di un veicolo aziendale è tassabile
Il punto di partenza è ampio. Publication 15-B § 1: "Any fringe benefit you provide is taxable and must be included in the recipient's pay unless the law specifically excludes it."
La Publication 463 dice lo stesso dal lato di chi guida: "If an employer-provided vehicle was available for your use, you received a fringe benefit. Generally, your employer must include the value of the use or availability of the vehicle in your income."
L’eccezione prevista dalla legge qui è il working condition benefit. La vera domanda è quindi quanta parte dell’uso dell’auto è di lavoro, e come lo si dimostra.
La quota di lavoro è esclusa, ma solo con la documentazione
Il working condition benefit esclude ciò che sarebbe stato deducibile per te come spesa di lavoro se l’avessi pagato tu. Publication 15-B § 2: "The employee must meet any substantiation requirements that apply to the deduction." Il suo primo esempio è "an employee's use of a company car for business".
Quando la stessa auto si usa in entrambi i modi, la ripartizione si fa in miglia. L’esempio del regolamento stesso, 26 CFR § 1.132-5(b)(1)(i): un’auto che vale 2000 $ per l’anno, 6000 miglia di lavoro e 2000 miglia d’altro tipo. La quota di lavoro è 2000 $ × 6000 ÷ 8000 = 1500 $. Gli altri 500 $ sono retribuzione.
La regola sulla documentazione è severa. In base al § 1.132-5(c)(1) non si esclude nulla, "by either the employer or the employee, unless the applicable substantiation requirements of either section 274(d) or section 162 … are satisfied." Contano le registrazioni che consegni e su cui il datore di lavoro fa affidamento: "will be sufficient to substantiate a working condition fringe exclusion" (§ 1.132-5(c)(2)).
Ogni miglio non annotato è personale
La Publication 15-B § 3 mette l’onere su di te: documentare "the usage (mileage, for example), the time and place of the travel, and the business purpose of the travel. Written records made at the time of each business use are the best evidence."
Poi la regola di default: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income."
Con un’auto aziendale il registro riduce l’importo aggiunto al tuo salario. Un viaggio di lavoro che nessuno ha annotato viene tassato come personale.
Che cosa conta come uso personale
L’uso personale va oltre il fine settimana.
- Il tragitto casa-lavoro. Guidare tra casa e il luogo di lavoro abituale è uso personale, come mostra l’esempio della Publication 15-B citato sopra. Quali viaggi contano come tragitto casa-lavoro, e quali no, è spiegato in miglia casa-lavoro negli Stati Uniti.
- Il tuo altro lavoro. In base al 26 CFR § 1.274-6T(e)(5), l’uso personale "includes use in any trade or business other than the trade or business of being the employee of the employer providing the vehicle." Fare consegne per un lavoretto extra con l’auto aziendale è uso personale.
Come il datore di lavoro valuta l’uso personale
In base alla Publication 15-B § 4, il datore di lavoro valuta l’uso personale e lo include nel tuo salario. Usa il valore di mercato o una di tre regole speciali: cents-per-mile, la commuting rule (solo per il tragitto casa-lavoro) o la lease value rule.
La scelta spetta al datore di lavoro, auto per auto. 26 CFR § 1.61-21(c)(2)(ii): "An employee may use a special valuation rule only if the employer uses that rule", anche se "The employee may always use general valuation rules based on facts and circumstances".
Il valore di mercato
La regola generale chiede quanto costerebbe un leasing: "the amount the employee would have to pay a third party to lease the same or similar vehicle on the same or comparable terms in the geographic area where the employee uses the vehicle."
La regola cents-per-mile
Il datore di lavoro moltiplica "the standard mileage rate by the total miles the employee drives the vehicle for personal purposes." È la regola in cui le tue miglia personali sono l’intero calcolo.
È aperta solo a un veicolo che supera uno di due test:
- Uso di lavoro regolare. Il datore di lavoro "reasonably expect[s] the vehicle to be regularly used in your trade or business throughout the calendar year." Le soglie di sicurezza: "At least 50% of the vehicle's total annual mileage is for your trade or business", oppure un car pooling di "at least three employees".
- Chilometraggio. L’auto è "actually driven at least 10,000 miles during the year" e "used during the year primarily by employees." Se un solo dipendente la guida per 10 000 miglia, il test è superato "even if all miles driven by the employee are personal."
Altre tre condizioni. Il valore dell’auto ha un tetto: "the maximum FMV of automobiles (including trucks and vans) first made available to employees in calendar year 2026 is $61,700" (Notice 2026-10 § 6). La regola deve valere dal primo giorno in cui l’auto è disponibile per uso personale, e negli anni successivi finché ne ha i requisiti. E la tariffa "includes the value of maintenance and insurance"; il carburante è compreso per le miglia negli Stati Uniti, in Canada e in Messico, e "If you don't provide fuel, you can reduce the rate by no more than 5.5 cents."
Quale tariffa vale nel 2026
Il 2026 ha due business mileage rate: 72,5 centesimi fino al 30 giugno (Notice 2026-10 § 3) e 76 centesimi dal 1° luglio (Announcement 2026-11). L’annuncio riguarda deduzioni e rimborsi e non menziona il valore dell’uso personale. L’aggiornamento 2026 della Publication 15-B dice "For 2026, the standard mileage rate is 72.5 cents per mile", e il § 1.61-21(e)(1)(i) applica una nuova tariffa "prospectively from the first day of the taxable year following the date of publication …" Questo fa pensare a 72,5 centesimi per tutto il 2026, ma nessun testo dell’IRS lo dice in modo esplicito. Chiedi all’ufficio paghe quale tariffa ha usato.
Esempio pratico, ai 72,5 centesimi pubblicati dalla Publication 15-B. Nel 2026 percorri 3000 miglia personali e il carburante lo paga il datore di lavoro.
- 3000 × 0,725 $ = 2175 $ aggiunti al tuo salario.
- Se il carburante lo paghi tu e il datore di lavoro applica l’intera riduzione: 0,725 $ − 0,055 $ = 0,67 $, e 3000 × 0,67 $ = 2010 $.
La commuting rule: 1,50 $ per tragitto di sola andata
Per un’auto che puoi usare solo per il tragitto casa-lavoro, Publication 15-B: il valore è "each one-way commute (that is, from home to work or from work to home) by $1.50. If more than one employee commutes in the vehicle, this value applies to each employee." L’1,50 $ "includes the value of any goods or services directly related to the vehicle (e.g., fuel)" (§ 1.61-21(f)(3)(i)).
Devono valere tutte e quattro le condizioni:
- Il datore di lavoro, "for bona fide noncompensatory business reasons", ti impone di fare il tragitto casa-lavoro con quel veicolo.
- Una policy scritta vieta l’uso personale "other than for commuting or de minimis personal use (such as a stop for a personal errand on the way between a business delivery and the employee's home)".
- Di fatto non lo usi per scopi personali oltre questo.
- Per un’auto, non sei un control employee. Per il 2026 lo è un dirigente (officer) pagato 145 000 $ o più, un amministratore (director), un dipendente pagato 290 000 $ o più, o chi possiede l’1 % o più dell’impresa. Se possiedi una S corporation e guidi la sua auto, rimborso delle miglia in una S corp spiega le regole per un socio.
Esempio pratico. Fai il tragitto casa-lavoro per 230 giorni, andata e ritorno. Sono 460 tragitti di sola andata × 1,50 $ = 690 $ per l’anno.
La annual lease value rule
Il datore di lavoro prende il valore di mercato dell’auto "on the first date it is available to any employee for personal use" e legge l’annual lease value nella Table 3-1, da 600 $ per un’auto che vale fino a 999 $ a 15 250 $ per una che vale 58 000–59 999 $. Oltre 59 999 $, il valore è 0,25 × il valore dell’auto + 500 $. Poi "Multiply[s] the annual lease value by the percentage of personal miles out of total miles driven by the employee."
Esempio pratico. Un’auto che vale 60 000 $: 0,25 × 60 000 $ + 500 $ = 15 500 $. Percorri 20 000 miglia, di cui 4000 personali: il 20 %. Aggiunti al tuo salario: 15 500 $ × 20 % = 3100 $.
La tabella "includes the value of maintenance and insurance" ma non il carburante. Il carburante fornito dal datore di lavoro si valuta a parte, al valore di mercato "or at 5.5 cents per mile for all miles driven by the employee." Il lease value resta valido fino al 31 dicembre del quarto anno solare intero dopo quella data, e un’auto disponibile per una parte dell’anno si calcola pro rata a giorni, con un lease value giornaliero sotto i 30 giorni.
Quando l’intero valore finisce nel tuo W-2
Con la lease value rule il datore di lavoro "may include in an employee's gross income the entire Annual Lease Value of the automobile" (§ 1.132-5(b)(1)(iv)). Publication 463: "Your employer must separately state the amount if 100% of the annual lease value was included in your income."
Il regolamento ti permette poi di dedurre l’uso di lavoro nella tua dichiarazione, ma per la maggior parte dei dipendenti quella porta è chiusa. Il Form 2106 ormai è solo per riservisti, artisti dello spettacolo, funzionari retribuiti a compenso e dipendenti con spese legate a una disabilità. E per un’auto fornita dal datore di lavoro, "You can't use the standard mileage rate" (Publication 463 cap. 6).
Per un normale dipendente con W-2, quindi, un’inclusione al 100 % non si recupera in dichiarazione. Il registro deve arrivare al datore di lavoro prima che venga preparato il W-2. Perché la deduzione del dipendente non c’è più è spiegato in «adequate records» per l’IRS.
Quando il registro non serve
Un qualified nonpersonal-use vehicle. Publication 15-B § 2: "All of an employee's use of a qualified nonpersonal use vehicle is a working condition benefit." L’elenco comprende veicoli di polizia, vigili del fuoco e pubblica sicurezza chiaramente contrassegnati, ambulanze e carri funebri usati per il loro scopo, veicoli da carico oltre 14 000 libbre a pieno carico e furgoni per consegne con il solo posto del conducente (più un sedile ribaltabile). Un pickup o un furgone fino a 14 000 libbre rientra solo se "specially modified so it isn't likely to be used more than minimally for personal purposes", per esempio con scritte permanenti più una sponda montacarichi o scaffalature fisse. Una normale auto con il logo aziendale non è nell’elenco.
Una policy scritta tenuta dal datore di lavoro. In base al 26 CFR § 1.274-6T(a)(1), una policy che vieta l’uso personale, o lo vieta salvo il tragitto casa-lavoro, "will satisfy the employer's substantiation requirements under section 274(d). Therefore, the employee need not keep a separate set of records".
- Nessun uso personale: quando non è usata per lavoro l’auto resta nella sede del datore di lavoro, nessuno di chi la usa vive lì, e una policy scritta vieta ogni uso personale salvo quello de minimis.
- Nessun uso personale salvo il tragitto casa-lavoro: includi nel reddito il valore del tragitto, alle condizioni della commuting rule.
In entrambi i casi devono esserci prove che permettano all’IRS di verificare che le condizioni erano rispettate.
Rinunciare all’esclusione. Il datore di lavoro può "includ[e] the value of the availability of the vehicle during the relevant period in the employee's gross income without any exclusion for a working condition fringe" (§ 1.274-6T(c)). Il registro non serve, ma non si esclude nemmeno nulla.
La scelta è vincolante. Dopo aver presentato la dichiarazione con un metodo, il contribuente "may not later use another of these methods" (§ 1.274-6T(d)). Nell’esempio del regolamento, un dipendente che aveva escluso il 90 % sulla base di registrazioni che non superavano il test è stato poi limitato a "other corroborative evidence".
Che cosa deve mostrare il tuo registro
L’elenco della Publication 15-B visto sopra: miglia, tempo e luogo, scopo di lavoro. Indica anche le miglia totali: la quota di lavoro si ripartisce in miglia, e la lease value rule moltiplica per la quota di miglia personali sul totale.
Il registro non va scritto in giornata. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", e un registro settimanale conta come fatto a ridosso dei fatti. Il criterio completo è in che cosa intende l’IRS per adequate records. Se una parte dell’anno manca già, ricostruire un registro chilometrico spiega che cosa vale ancora.
Quando arriva nel tuo W-2
Il datore di lavoro "must determine the value of taxable noncash fringe benefits no later than January 31 of the next year", e può considerarli pagati per periodo di paga, trimestre, semestre o anno.
- Novembre e dicembre possono passare all’anno dopo. Con la special accounting rule il datore di lavoro può considerare gli ultimi due mesi come pagati nell’anno successivo. Deve dirtelo, e tu usi poi lo stesso periodo.
- L’imposta sul reddito può non essere trattenuta. Il datore di lavoro può scegliere di non trattenerla sull’uso personale dell’auto. "You must, however, withhold the applicable social security and Medicare taxes", e devi esserne informato per iscritto.
- Dove compare. Il valore va nella casella 1 del Form W-2, anche nelle caselle 3 e 5, e può essere indicato nella casella 14, dove deve comparire se il datore di lavoro ha scelto di non trattenere l’imposta sul reddito.
Se invece usi la tua auto, niente di tutto questo si applica: vedi usare l’auto propria per lavoro.
Come DriveHub semplifica tutto questo
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. I viaggi di lavoro e quelli personali sono registrati allo stesso modo, così il totale è misurato, non stimato. DriveHub classifica la maggior parte dei viaggi come Lavoro o Personale in base ai tuoi luoghi, ai percorsi già fatti e all’orario di lavoro, e chiede a te per gli altri in Da controllare. Rispondi Pendolarismo per un viaggio tra casa e ufficio. Non mettere una regola Personale sull’ufficio: classificherebbe come Personale anche i viaggi dal cliente all’ufficio.
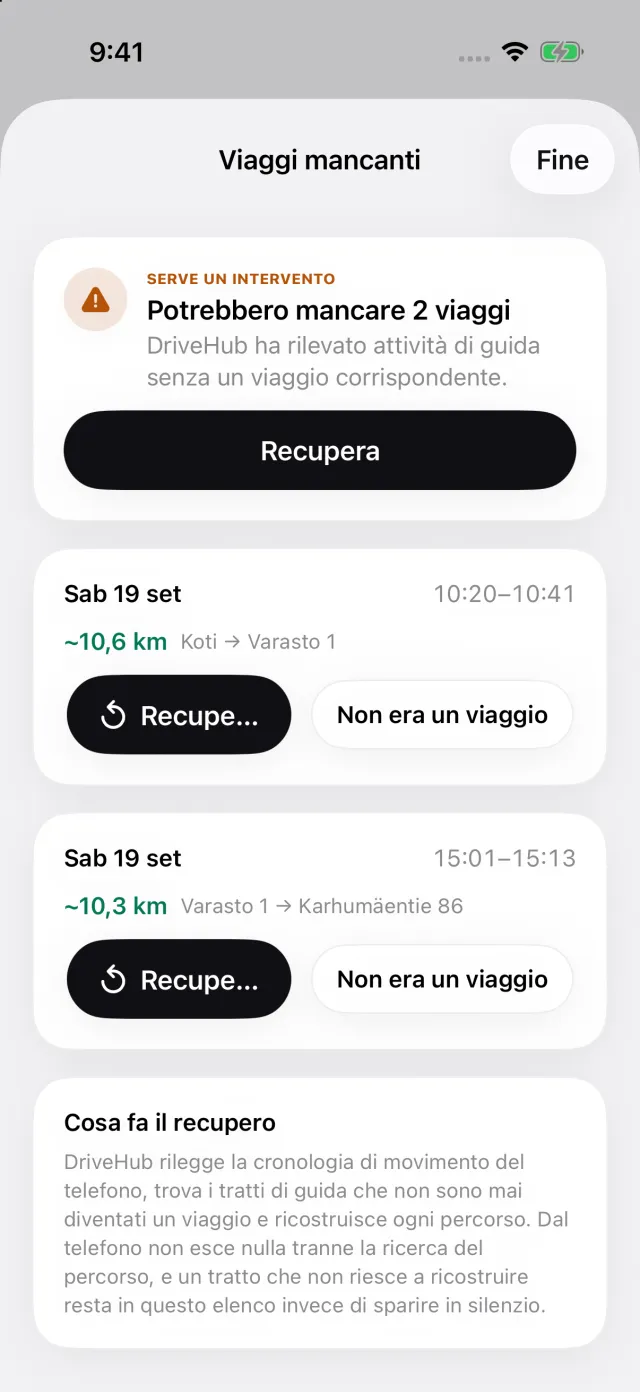
Se il tuo iPhone ha registrato una guida senza un viaggio corrispondente, nella scheda Viaggi compare Viaggi mancati, che apre l’elenco Viaggi mancanti, dove Recupera ricostruisce il percorso. Un viaggio di lavoro non registrato è un viaggio che verrebbe tassato come personale.
Rapporti mostra le miglia di lavoro e quelle personali per qualsiasi periodo o intervallo a tua scelta, per un veicolo o per tutti. In un report per una sola auto, l’esportazione in PDF ed Excel aggiunge Miglia per uso, con i viaggi a cui hai risposto Pendolarismo tenuti separati dalle altre miglia personali, e le letture del contachilometri di inizio e fine anno fiscale che inserisci tu. Con DriveHub Pro si esporta in PDF, Excel o CSV, come documentazione per il datore di lavoro.
Dove DriveHub si ferma: non valuta il tuo uso personale, non sa quale regola ha scelto il datore di lavoro e non invia nulla al datore di lavoro.
- DriveHub sull’App Store
- Le regole del registro delle miglia negli Stati Uniti
- Configura il rilevamento automatico, e sappi quando un viaggio manca
Questa pagina riporta ciò che dicono le Publication 15-B e 463, la Notice 2026-10, l’Announcement 2026-11 e i regolamenti, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi all’ufficio paghe del tuo datore di lavoro o al tuo tax preparer — e porta il registro.
La regola completa, con le norme da cui deriva: Stati Uniti: requisiti del registro chilometri.