 DriveHub
Guia por país · Estados Unidos · 10 min
O uso pessoal de uma viatura da empresa é salário tributável. O seu registo decide quanto
A entidade patronal deu-lhe uma viatura da empresa, e leva-a para casa, ao fim de semana e aos clientes. O uso pessoal de uma viatura da empresa é tributável: o seu valor entra no W-2 como salário. Só as milhas que consegue mostrar que foram profissionais ficam de fora, por isso é o registo que decide quanto da viatura é tributado.

A resposta curta
- O uso pessoal de uma viatura da empresa é tributável? Sim. É um benefício acessório (fringe benefit), e os benefícios acessórios são salário, a menos que a lei os exclua (Publication 15-B § 1).
- O trajeto casa-trabalho é uso pessoal? Sim. O primeiro exemplo de fringe benefit da própria Publication 15-B é deixar um trabalhador usar uma viatura da empresa "to commute to and from work."
- O que fica isento? O uso profissional, mas só a parte que os seus registos provam. O uso não registado é tributado como pessoal.
- Quem o valoriza? A entidade patronal, pelo valor de mercado ou por uma de três regras especiais: cents-per-mile, a regra do trajeto casa-trabalho (1,50 $ por cada trajeto de ida ou de volta) ou o annual lease value.
- Preciso de um registo? Normalmente, sim. Não precisa se a viatura for um qualified nonpersonal-use vehicle, se a entidade patronal tiver uma política escrita que proíba o uso pessoal ou o limite ao trajeto casa-trabalho, ou se a entidade patronal simplesmente tributar o valor todo.
- Posso deduzir eu próprio as milhas profissionais? Não à standard mileage rate e, para a maioria dos trabalhadores com W-2, de todo. O registo tem de chegar à entidade patronal antes de o W-2 ser feito.
Porque é que o uso pessoal de uma viatura da empresa é tributável
O ponto de partida é amplo. Publication 15-B § 1: "Any fringe benefit you provide is taxable and must be included in the recipient's pay unless the law specifically excludes it."
A Publication 463 diz o mesmo do lado do condutor: "If an employer-provided vehicle was available for your use, you received a fringe benefit. Generally, your employer must include the value of the use or availability of the vehicle in your income."
A exceção que a lei aqui prevê é o working condition benefit. A verdadeira questão é, portanto, quanto do uso da viatura é profissional, e como isso se prova.
A parte profissional fica excluída, mas só com registos
O working condition benefit exclui aquilo que lhe seria dedutível como despesa profissional se o tivesse pago do seu bolso. Publication 15-B § 2: "The employee must meet any substantiation requirements that apply to the deduction." O primeiro exemplo é "an employee's use of a company car for business".
Quando a mesma viatura é usada das duas formas, a divisão faz-se pelas milhas. O exemplo da própria regulamentação, 26 CFR § 1.132-5(b)(1)(i): uma viatura que vale 2000 $ no ano, 6000 milhas profissionais e 2000 outras milhas. A parte profissional é 2000 $ × 6000 ÷ 8000 = 1500 $. Os outros 500 $ são salário.
A regra dos registos é rigorosa. Nos termos do § 1.132-5(c)(1), nada é excluído, "by either the employer or the employee, unless the applicable substantiation requirements of either section 274(d) or section 162 … are satisfied." Os registos que entrega, e em que a entidade patronal se apoia, contam: "will be sufficient to substantiate a working condition fringe exclusion" (§ 1.132-5(c)(2)).
Cada milha sem registo é pessoal
A Publication 15-B § 3 põe o ónus do seu lado: comprovar "the usage (mileage, for example), the time and place of the travel, and the business purpose of the travel. Written records made at the time of each business use are the best evidence."
Depois, a regra por defeito: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income."
Numa viatura da empresa, o registo reduz o montante acrescentado ao seu salário. Uma deslocação profissional que ninguém anotou é tributada como pessoal.
O que conta como uso pessoal
O uso pessoal vai além dos fins de semana.
- O trajeto casa-trabalho. Conduzir entre casa e o seu local de trabalho habitual é pessoal, como mostra o exemplo da Publication 15-B acima. Que viagens contam como trajeto casa-trabalho, e quais não, está em o trajeto casa-trabalho nos EUA.
- O seu outro trabalho. Nos termos do 26 CFR § 1.274-6T(e)(5), o uso pessoal "includes use in any trade or business other than the trade or business of being the employee of the employer providing the vehicle." Fazer entregas para uma plataforma, nas horas livres, com a viatura da empresa é uso pessoal.
Como a entidade patronal valoriza o uso pessoal
Nos termos da Publication 15-B § 4, a entidade patronal valoriza o uso pessoal e inclui-o no seu salário. Usa o valor de mercado ou uma de três regras especiais: cents-per-mile, a regra do trajeto casa-trabalho (só para esse trajeto) ou a lease value rule.
A escolha é da entidade patronal, viatura a viatura. 26 CFR § 1.61-21(c)(2)(ii): "An employee may use a special valuation rule only if the employer uses that rule", embora "The employee may always use general valuation rules based on facts and circumstances".
O valor de mercado
A regra geral pergunta quanto custaria um aluguer: "the amount the employee would have to pay a third party to lease the same or similar vehicle on the same or comparable terms in the geographic area where the employee uses the vehicle."
A regra cents-per-mile
A entidade patronal multiplica "the standard mileage rate by the total miles the employee drives the vehicle for personal purposes." É a regra em que as suas milhas pessoais são o cálculo inteiro.
Só está aberta a uma viatura que passe um de dois testes:
- Uso profissional regular. A entidade patronal "reasonably expect[s] the vehicle to be regularly used in your trade or business throughout the calendar year." Portos seguros: "At least 50% of the vehicle's total annual mileage is for your trade or business", ou um transporte partilhado de "at least three employees".
- Milhas. A viatura é "actually driven at least 10,000 miles during the year" e "used during the year primarily by employees." Se um único trabalhador a conduzir 10 000 milhas, passa "even if all miles driven by the employee are personal."
Mais três condições. O valor da viatura tem um teto: "the maximum FMV of automobiles (including trucks and vans) first made available to employees in calendar year 2026 is $61,700" (Notice 2026-10 § 6). A regra tem de se aplicar desde o primeiro dia em que a viatura está disponível para uso pessoal, e nos anos seguintes enquanto ela se qualificar. E a taxa "includes the value of maintenance and insurance"; o combustível está incluído para as milhas nos EUA, no Canadá e no México, e "If you don't provide fuel, you can reduce the rate by no more than 5.5 cents."
Que taxa se aplica em 2026
2026 tem duas taxas por milha profissional: 72,5 cêntimos até 30 de junho (Notice 2026-10 § 3) e 76 cêntimos a partir de 1 de julho (Announcement 2026-11). O anúncio abrange deduções e reembolsos e não menciona o valor do uso pessoal. A atualização de 2026 da Publication 15-B diz "For 2026, the standard mileage rate is 72.5 cents per mile", e o § 1.61-21(e)(1)(i) aplica uma nova taxa "prospectively from the first day of the taxable year following the date of publication …" Isso aponta para 72,5 cêntimos durante todo o ano de 2026, mas nenhum texto do IRS o diz expressamente. Pergunte ao processamento salarial que taxa usou.
Exemplo com números, aos 72,5 cêntimos que a Publication 15-B publicou. Conduz 3000 milhas pessoais em 2026 e a entidade patronal paga o combustível.
- 3000 × 0,725 $ = 2175 $ acrescentados ao seu salário.
- Se pagar o seu próprio combustível e a entidade patronal aplicar a redução toda: 0,725 $ − 0,055 $ = 0,67 $, e 3000 × 0,67 $ = 2010 $.
A regra do trajeto casa-trabalho: 1,50 $ por trajeto
Para uma viatura que só pode usar no trajeto casa-trabalho, Publication 15-B: o valor é "each one-way commute (that is, from home to work or from work to home) by $1.50. If more than one employee commutes in the vehicle, this value applies to each employee." Os 1,50 $ "includes the value of any goods or services directly related to the vehicle (e.g., fuel)" (§ 1.61-21(f)(3)(i)).
As quatro condições têm de se verificar todas:
- A entidade patronal, "for bona fide noncompensatory business reasons", exige que faça o trajeto casa-trabalho na viatura.
- Uma política escrita proíbe o uso pessoal "other than for commuting or de minimis personal use (such as a stop for a personal errand on the way between a business delivery and the employee's home)".
- Na prática, não a usa para fins pessoais além disso.
- Tratando-se de um automóvel, não é um control employee. Em 2026, isso é um administrador ou diretor (officer) que ganhe 145 000 $ ou mais, um membro do conselho de administração, um trabalhador que ganhe 290 000 $ ou mais, ou quem detenha 1 % ou mais da empresa. Se é sócio de uma S corporation e conduz a viatura dela, o reembolso de milhas numa S corporation explica as regras para um sócio.
Exemplo com números. Faz o trajeto casa-trabalho em 230 dias, ida e volta. São 460 trajetos × 1,50 $ = 690 $ no ano.
A regra do annual lease value
A entidade patronal toma o valor de mercado da viatura "on the first date it is available to any employee for personal use" e lê o annual lease value na Table 3-1, desde 600 $ para uma viatura que valha até 999 $ até 15 250 $ para uma que valha entre 58 000 $ e 59 999 $. Acima de 59 999 $, o valor é 0,25 × o valor da viatura + 500 $. Depois "Multiply[s] the annual lease value by the percentage of personal miles out of total miles driven by the employee."
Exemplo com números. Uma viatura que vale 60 000 $: 0,25 × 60 000 $ + 500 $ = 15 500 $. Conduz 20 000 milhas, das quais 4000 pessoais: 20 %. Acrescentado ao seu salário: 15 500 $ × 20 % = 3100 $.
A tabela "includes the value of maintenance and insurance", mas não o combustível. O combustível pago pela entidade patronal é valorizado à parte, pelo valor de mercado "or at 5.5 cents per mile for all miles driven by the employee." O lease value mantém-se até 31 de dezembro do quarto ano civil completo depois dessa data, e uma viatura disponível só parte do ano é calculada proporcionalmente aos dias, com um lease value diário abaixo de 30 dias.
Quando o valor todo vai para o seu W-2
Na lease value rule, a entidade patronal "may include in an employee's gross income the entire Annual Lease Value of the automobile" (§ 1.132-5(b)(1)(iv)). Publication 463: "Your employer must separately state the amount if 100% of the annual lease value was included in your income."
A regulamentação deixa-o então deduzir o uso profissional na sua própria declaração, mas para a maioria dos trabalhadores essa porta está fechada. O Form 2106 é agora só para reservistas, artistas do espetáculo, funcionários remunerados à tarefa e trabalhadores com despesas ligadas a uma incapacidade. E, para uma viatura fornecida pela entidade patronal, "You can't use the standard mileage rate" (Publication 463, cap. 6).
Por isso, para um trabalhador comum com W-2, uma inclusão a 100 % não se recupera na declaração. O registo tem de chegar à entidade patronal antes de o W-2 ser feito. Porque é que a dedução do trabalhador acabou está em os adequate records que o IRS pede.
Quando não precisa de registo
Um qualified nonpersonal-use vehicle. Publication 15-B § 2: "All of an employee's use of a qualified nonpersonal use vehicle is a working condition benefit." A lista inclui veículos de polícia, bombeiros e segurança pública claramente identificados, ambulâncias e carros funerários usados para esse fim, veículos de carga com mais de 14 000 lb carregados e carrinhas de entregas só com lugar para o condutor (mais um banco rebatível). Uma pick-up ou carrinha de 14 000 lb ou menos só se qualifica se "specially modified so it isn't likely to be used more than minimally for personal purposes", como marcas permanentes mais uma plataforma elevatória ou prateleiras fixas. Uma viatura comum com o logótipo da empresa não está na lista.
Uma política escrita mantida pela entidade patronal. Nos termos do 26 CFR § 1.274-6T(a)(1), uma política que proíba o uso pessoal, ou que o proíba exceto no trajeto casa-trabalho, "will satisfy the employer's substantiation requirements under section 274(d). Therefore, the employee need not keep a separate set of records".
- Nenhum uso pessoal: a viatura fica nas instalações da entidade patronal quando não está em uso profissional, ninguém que a use vive lá, e uma política escrita proíbe tudo exceto um uso pessoal de minimis.
- Nenhum uso pessoal exceto o trajeto casa-trabalho: inclui no rendimento o valor desse trajeto, nas condições da regra do trajeto casa-trabalho.
Em qualquer dos casos, tem de haver provas que permitam ao IRS verificar que as condições foram cumpridas.
Abdicar da exclusão. A entidade patronal pode "includ[e] the value of the availability of the vehicle during the relevant period in the employee's gross income without any exclusion for a working condition fringe" (§ 1.274-6T(c)). Não é preciso registo, mas também nada é excluído.
A escolha fica. Depois de declarar por um método, o contribuinte "may not later use another of these methods" (§ 1.274-6T(d)). No exemplo da regulamentação, um trabalhador que excluiu 90 % com registos que não passaram o teste ficou depois limitado a "other corroborative evidence".
O que o seu registo tem de mostrar
A lista da Publication 15-B acima: as milhas, o momento e o local, o objetivo profissional. Indique também as milhas totais: a parte profissional é repartida pelas milhas, e a lease value rule multiplica pelas milhas pessoais sobre as milhas totais.
O registo não tem de ser escrito no próprio dia. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", e um registo semanal conta como feito no momento ou perto dele. O critério completo está em o que o IRS entende por adequate records. Se já lhe falta parte do ano, reconstruir um registo de milhas explica o que ainda conta.
Quando chega ao seu W-2
A entidade patronal "must determine the value of taxable noncash fringe benefits no later than January 31 of the next year", e pode tratá-los como pagos por período de pagamento, trimestre, semestre ou ano.
- Novembro e dezembro podem passar para o ano seguinte. Pela regra contabilística especial, a entidade patronal pode tratar os dois últimos meses como pagos no ano seguinte. Tem de o avisar, e o próprio usa então o mesmo período.
- Pode não haver retenção de imposto sobre o rendimento. A entidade patronal pode optar por não o reter sobre o uso pessoal da viatura. "You must, however, withhold the applicable social security and Medicare taxes", e tem de ser avisado por escrito.
- Onde aparece. O valor vai para a box 1 do Form W-2, também para as boxes 3 e 5, e pode aparecer na box 14, onde tem de constar se a entidade patronal optou por não reter imposto sobre o rendimento.
Se usar antes o seu próprio carro, nada disto se aplica: veja usar o carro próprio ao serviço nos EUA.
Como o DriveHub facilita isto
Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. As viagens profissionais e as pessoais são registadas por igual, por isso o total é medido e não estimado. O DriveHub classifica a maioria das viagens como Profissional ou Pessoal pelos seus locais, pelos percursos anteriores e pelo horário de trabalho, e pergunta-lhe pelas restantes em Por verificar. Responda Deslocação casa-trabalho para uma viagem entre casa e o seu escritório. Não ponha uma regra Pessoal no escritório: classificaria também como Pessoal as suas viagens de um cliente para o escritório.
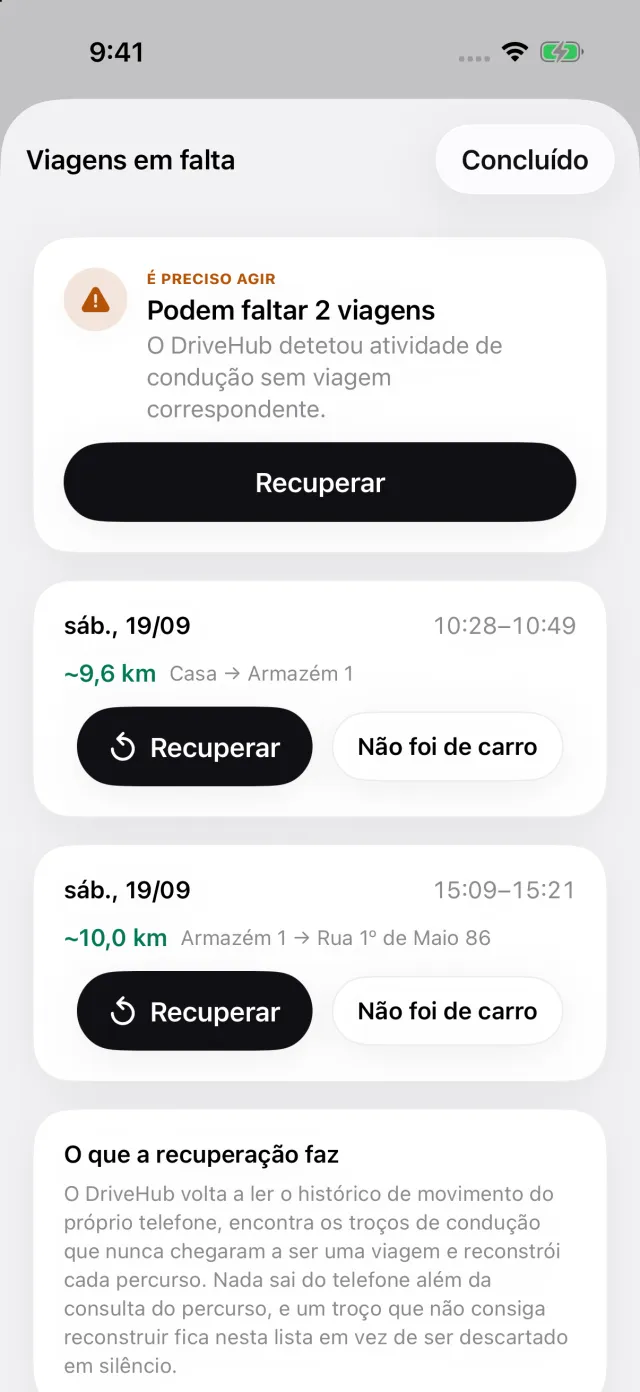
Se o seu iPhone registou condução sem viagem correspondente, aparece Viagens em falta no separador Viagens, que abre a lista Viagens em falta, onde Recuperar reconstrói o percurso. Uma deslocação profissional que não ficou registada é uma deslocação que seria tributada como pessoal.
Relatórios mostra as milhas profissionais e pessoais de qualquer período ou de um intervalo que escolha, para uma viatura ou para todas. Num relatório de uma só viatura, a exportação em PDF e Excel acrescenta Milhas por utilização, com as viagens a que respondeu Deslocação casa-trabalho separadas das outras milhas pessoais, e as leituras do conta-milhas no início e no fim do ano fiscal que introduzir. Com o DriveHub Pro, exporta-se em PDF, Excel ou CSV, como o registo para a entidade patronal.
Onde o DriveHub para: não valoriza o seu uso pessoal, não sabe que regra a entidade patronal escolheu e não envia nada à entidade patronal.
- O DriveHub na App Store
- Regras do registo de milhas nos EUA
- Configurar o registo automático, e saber quando falta uma viagem
Esta página reproduz o que dizem as Publications 15-B e 463, a Notice 2026-10, o Announcement 2026-11 e a regulamentação, e cita-os para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação. Quando está dinheiro em causa, pergunte ao serviço de processamento salarial da sua entidade patronal ou a quem lhe prepara a declaração — e leve o registo.
A regra completa, com os diplomas de onde vem: Estados Unidos: requisitos do registo de quilómetros.