 DriveHub
Гид по стране · США · 10 мин
Личное использование служебной машины — это облагаемая оплата труда. Сколько именно, решает ваш журнал
Работодатель дал вам служебную машину, и вы ездите на ней домой, по выходным и к клиентам. Личное использование служебной машины облагается налогом: его стоимость попадает в ваш W-2 как оплата труда. Из неё выпадают только те мили, которые, как вы можете показать, были рабочими, — так что журнал решает, какая часть машины облагается.

Коротко
- Облагается ли личное использование служебной машины? Да. Это дополнительная льгота (fringe benefit), а такие льготы — оплата труда, если закон прямо не исключает их (Publication 15-B § 1).
- Дорога на работу — это личное использование? Да. Самый первый пример дополнительной льготы в Publication 15-B — разрешить работнику ездить на служебной машине "to commute to and from work."
- Что остаётся без налога? Рабочее использование, но только та его часть, которую доказывают ваши записи. Незаписанное использование облагается как личное.
- Кто его оценивает? Ваш работодатель — по справедливой рыночной стоимости или по одному из трёх специальных правил: cents-per-mile, правило о дороге на работу (1,50 $ за поездку в одну сторону) или годовая стоимость аренды.
- Нужен ли мне журнал? Обычно да. Не нужен, если машина — qualified nonpersonal-use vehicle, если у работодателя есть письменный запрет личного использования (или разрешена только дорога на работу) либо если работодатель просто облагает всю стоимость.
- Могу ли я сам вычесть рабочие мили? Не по стандартной ставке за милю, а большинству работников на W-2 — вообще никак. Журнал должен попасть к работодателю до того, как составлен W-2.
Почему личное использование служебной машины облагается налогом
Отправная точка широкая. Publication 15-B § 1: "Any fringe benefit you provide is taxable and must be included in the recipient's pay unless the law specifically excludes it." Любая дополнительная льгота облагается и включается в оплату труда, если закон прямо её не исключает.
Publication 463 говорит то же самое со стороны водителя: "If an employer-provided vehicle was available for your use, you received a fringe benefit. Generally, your employer must include the value of the use or availability of the vehicle in your income."
Исключение, которое закон здесь даёт, — working condition benefit. Так что настоящий вопрос в том, какая доля использования машины рабочая и как это доказать.
Рабочая доля исключается — только по записям
Working condition benefit исключает то, что вы могли бы вычесть как деловой расход, если бы платили за него сами. Publication 15-B § 2: "The employee must meet any substantiation requirements that apply to the deduction." Первый пример там — "an employee's use of a company car for business".
Когда одна машина используется и так и так, делят по милям. Пример из самого положения, 26 CFR § 1.132-5(b)(1)(i): машина стоимостью 2 000 $ за год, 6 000 рабочих миль и 2 000 прочих. Рабочая доля — 2 000 $ × 6 000 ÷ 8 000 = 1 500 $. Остальные 500 $ — оплата труда.
Правило о записях строгое. По § 1.132-5(c)(1) ничего не исключается "by either the employer or the employee, unless the applicable substantiation requirements of either section 274(d) or section 162 … are satisfied." Засчитываются записи, которые вы передаёте работодателю и на которые он опирается: они "will be sufficient to substantiate a working condition fringe exclusion" (§ 1.132-5(c)(2)).
Каждая незаписанная миля — личная
Publication 15-B § 3 возлагает бремя на вас: подтвердить "the usage (mileage, for example), the time and place of the travel, and the business purpose of the travel. Written records made at the time of each business use are the best evidence."
Дальше — правило по умолчанию: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income."
На служебной машине журнал уменьшает сумму, которую прибавляют к вашей зарплате. Рабочая поездка, которую никто не записал, облагается как личная.
Что считается личным использованием
Личное использование шире, чем выходные.
- Дорога на работу. Поездки между домом и обычным местом работы — личные, как показывает пример из Publication 15-B выше. Какие поездки считаются дорогой на работу, а какие нет, разобрано в статье дорога на работу в США.
- Ваша другая работа. По 26 CFR § 1.274-6T(e)(5) личное использование "includes use in any trade or business other than the trade or business of being the employee of the employer providing the vehicle." Развозить заказы для подработки на служебной машине — личное использование.
Как работодатель оценивает личное использование
По Publication 15-B § 4 работодатель оценивает личное использование и включает его в вашу зарплату. Он берёт справедливую рыночную стоимость или одно из трёх специальных правил: cents-per-mile, правило о дороге на работу (только для неё) или правило о стоимости аренды.
Выбор за работодателем, для каждой машины отдельно. 26 CFR § 1.61-21(c)(2)(ii): "An employee may use a special valuation rule only if the employer uses that rule", хотя "The employee may always use general valuation rules based on facts and circumstances".
Справедливая рыночная стоимость
Общее правило спрашивает, во что обошлась бы аренда: "the amount the employee would have to pay a third party to lease the same or similar vehicle on the same or comparable terms in the geographic area where the employee uses the vehicle."
Правило cents-per-mile
Работодатель умножает "the standard mileage rate by the total miles the employee drives the vehicle for personal purposes." Это правило, в котором ваши личные мили и есть весь расчёт.
Оно доступно только для машины, которая проходит один из двух тестов:
- Регулярное рабочее использование. Работодатель "reasonably expect[s] the vehicle to be regularly used in your trade or business throughout the calendar year." Безопасные гавани: "At least 50% of the vehicle's total annual mileage is for your trade or business" или совместные поездки на работу "at least three employees".
- Пробег. Машина "actually driven at least 10,000 miles during the year" и "used during the year primarily by employees." Если 10 000 миль на ней проезжает только один работник, она проходит тест, "even if all miles driven by the employee are personal."
Ещё три условия. Стоимость машины ограничена: "the maximum FMV of automobiles (including trucks and vans) first made available to employees in calendar year 2026 is $61,700" (Notice 2026-10 § 6). Правило должно применяться с первого дня, когда машина доступна для личного использования, и в последующие годы, пока она под него подпадает. И ставка "includes the value of maintenance and insurance"; топливо включено для миль в США, Канаде и Мексике, а "If you don't provide fuel, you can reduce the rate by no more than 5.5 cents."
Какая ставка действует в 2026 году
В 2026 году две ставки за служебную милю: 72,5 цента до 30 июня (Notice 2026-10 § 3) и 76 центов с 1 июля (Announcement 2026-11). Объявление касается вычетов и возмещений и не упоминает стоимость личного использования. Обновление Publication 15-B на 2026 год говорит "For 2026, the standard mileage rate is 72.5 cents per mile", а § 1.61-21(e)(1)(i) применяет новую ставку "prospectively from the first day of the taxable year following the date of publication …" Это указывает на 72,5 цента на весь 2026 год, но прямо ни один текст IRS этого не говорит. Спросите в расчётном отделе, какую ставку взяли.
Пример расчёта по 72,5 цента, опубликованным в Publication 15-B. В 2026 году вы проезжаете 3 000 личных миль, а топливо оплачивает работодатель.
- 3 000 × 0,725 $ = 2 175 $ прибавляется к вашей зарплате.
- Если топливо вы оплачиваете сами, а работодатель делает полное уменьшение: 0,725 $ − 0,055 $ = 0,67 $, и 3 000 × 0,67 $ = 2 010 $.
Правило о дороге на работу: 1,50 $ за поездку в одну сторону
Для машины, на которой вам можно только ездить на работу и обратно, Publication 15-B: стоимость — "each one-way commute (that is, from home to work or from work to home) by $1.50. If more than one employee commutes in the vehicle, this value applies to each employee." Эти 1,50 $ "includes the value of any goods or services directly related to the vehicle (e.g., fuel)" (§ 1.61-21(f)(3)(i)).
Должны выполняться все четыре условия:
- Работодатель "for bona fide noncompensatory business reasons" требует, чтобы вы ездили на работу на этой машине.
- Письменная политика запрещает личное использование, "other than for commuting or de minimis personal use (such as a stop for a personal errand on the way between a business delivery and the employee's home)".
- Фактически вы не используете машину лично сверх этого.
- Для легкового автомобиля — вы не control employee. В 2026 году это должностное лицо с оплатой 145 000 $ или больше, директор, работник с оплатой 290 000 $ или больше либо владелец 1 % бизнеса или больше. Если вам принадлежит S-корпорация и вы ездите на её машине, правила для владельца изложены в статье возмещение пробега в S-корпорации.
Пример расчёта. Вы ездите на работу 230 дней, туда и обратно. Это 460 поездок в одну сторону × 1,50 $ = 690 $ за год.
Правило годовой стоимости аренды
Работодатель берёт справедливую рыночную стоимость машины "on the first date it is available to any employee for personal use" и находит годовую стоимость аренды в таблице 3-1: от 600 $ для машины стоимостью до 999 $ до 15 250 $ для машины стоимостью 58 000–59 999 $. Выше 59 999 $ стоимость равна 0,25 × стоимость машины + 500 $. Затем он "Multiply[s] the annual lease value by the percentage of personal miles out of total miles driven by the employee."
Пример расчёта. Машина стоимостью 60 000 $: 0,25 × 60 000 $ + 500 $ = 15 500 $. Вы проезжаете 20 000 миль, из них 4 000 личных: 20 %. К зарплате прибавляется 15 500 $ × 20 % = 3 100 $.
Таблица "includes the value of maintenance and insurance", но не топливо. Топливо от работодателя оценивается отдельно, по справедливой рыночной стоимости "or at 5.5 cents per mile for all miles driven by the employee." Стоимость аренды держится до 31 декабря четвёртого полного календарного года после той даты, а для машины, доступной часть года, она делится пропорционально дням, причём при сроке меньше 30 дней берётся дневная стоимость аренды.
Когда в W-2 попадает вся стоимость
По правилу стоимости аренды работодатель "may include in an employee's gross income the entire Annual Lease Value of the automobile" (§ 1.132-5(b)(1)(iv)). Publication 463: "Your employer must separately state the amount if 100% of the annual lease value was included in your income."
Положение позволяет вам затем вычесть рабочее использование в своей декларации, но для большинства работников эта дверь закрыта. Form 2106 теперь только для резервистов, артистов-исполнителей, должностных лиц на гонорарной основе и работников с расходами, связанными с нарушением здоровья. А для машины, которую предоставляет работодатель, "You can't use the standard mileage rate" (Publication 463, гл. 6).
Значит, обычный работник на W-2 не вернёт 100-процентное включение при подаче декларации. Журнал должен попасть к работодателю до того, как составлен W-2. Почему вычет для работников исчез, разобрано в статье adequate records для IRS.
Когда журнал не нужен
Qualified nonpersonal-use vehicle. Publication 15-B § 2: "All of an employee's use of a qualified nonpersonal use vehicle is a working condition benefit." В списке — явно обозначенные машины полиции, пожарных и служб общественной безопасности, скорая помощь и катафалки, используемые по назначению, грузовые машины тяжелее 14 000 фунтов в загруженном виде и развозные грузовики, где есть место только для водителя (плюс откидное сиденье). Пикап или фургон весом до 14 000 фунтов подходит, только если он "specially modified so it isn't likely to be used more than minimally for personal purposes", например несмываемая маркировка плюс подъёмный борт или стационарные стеллажи. Обычной машины с логотипом в этом списке нет.
Письменная политика, которую соблюдает работодатель. По 26 CFR § 1.274-6T(a)(1) политика, запрещающая личное использование или разрешающая только дорогу на работу, "will satisfy the employer's substantiation requirements under section 274(d). Therefore, the employee need not keep a separate set of records".
- Без личного использования: вне рабочего использования машина стоит на территории работодателя, никто из тех, кто ею пользуется, там не живёт, а письменная политика запрещает любое личное использование, кроме de minimis.
- Без личного использования, кроме дороги на работу: вы включаете в доход стоимость поездок на работу на условиях соответствующего правила.
В обоих случаях должны быть доказательства, по которым IRS может проверить, что условия выполнялись.
Отказ от исключения. Работодатель может "includ[e] the value of the availability of the vehicle during the relevant period in the employee's gross income without any exclusion for a working condition fringe" (§ 1.274-6T(c)). Журнал не нужен, но и ничего не исключается.
Выбор закрепляется. Подав декларацию по одному методу, налогоплательщик "may not later use another of these methods" (§ 1.274-6T(d)). В примере из положения работник, исключивший 90 % по записям, которые не прошли проверку, затем мог опираться только на "other corroborative evidence".
Что должен показывать ваш журнал
Список из Publication 15-B выше: пробег, время и место, деловая цель. Указывайте и общий пробег: рабочую долю распределяют по милям, а правило стоимости аренды умножает на долю личных миль в общем пробеге.
Записывать в тот же день не обязательно. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", а еженедельный журнал считается записью, сделанной во время поездки или вскоре после. Полный стандарт — в статье что IRS понимает под adequate records. Если часть года уже пропущена, восстановление журнала пробега объясняет, что ещё засчитывается.
Когда это попадает в ваш W-2
Работодатель "must determine the value of taxable noncash fringe benefits no later than January 31 of the next year" и может считать их выплаченными за каждый расчётный период, квартал, полугодие или год.
- Ноябрь и декабрь могут уйти на следующий год. По специальному правилу учёта работодатель может считать последние два месяца выплаченными в следующем году. Он обязан вам об этом сообщить, и тогда вы берёте тот же период.
- Подоходный налог могут не удерживать. Работодатель вправе решить не удерживать его с личного использования машины. "You must, however, withhold the applicable social security and Medicare taxes", и вам должны сообщить об этом письменно.
- Где это видно. Стоимость указывается в графе 1 формы W-2, а также в графах 3 и 5, и может быть показана в графе 14 — там она обязана стоять, если работодатель решил не удерживать подоходный налог.
Если вы ездите на своей машине, ничего из этого не применяется: см. своя машина для работы.
Как DriveHub упрощает задачу
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Рабочие и личные поездки записываются одинаково, так что общий пробег измерен, а не прикинут. Большинство поездок DriveHub сам относит к Рабочая или Личная — по вашим местам, прошлым маршрутам и рабочим часам, — а об остальных спрашивает вас в разделе Проверить. Для поездки между домом и офисом отвечайте Дорога на работу. Не ставьте на офис правило Личная: тогда и ваши поездки от клиента в офис окажутся личными.
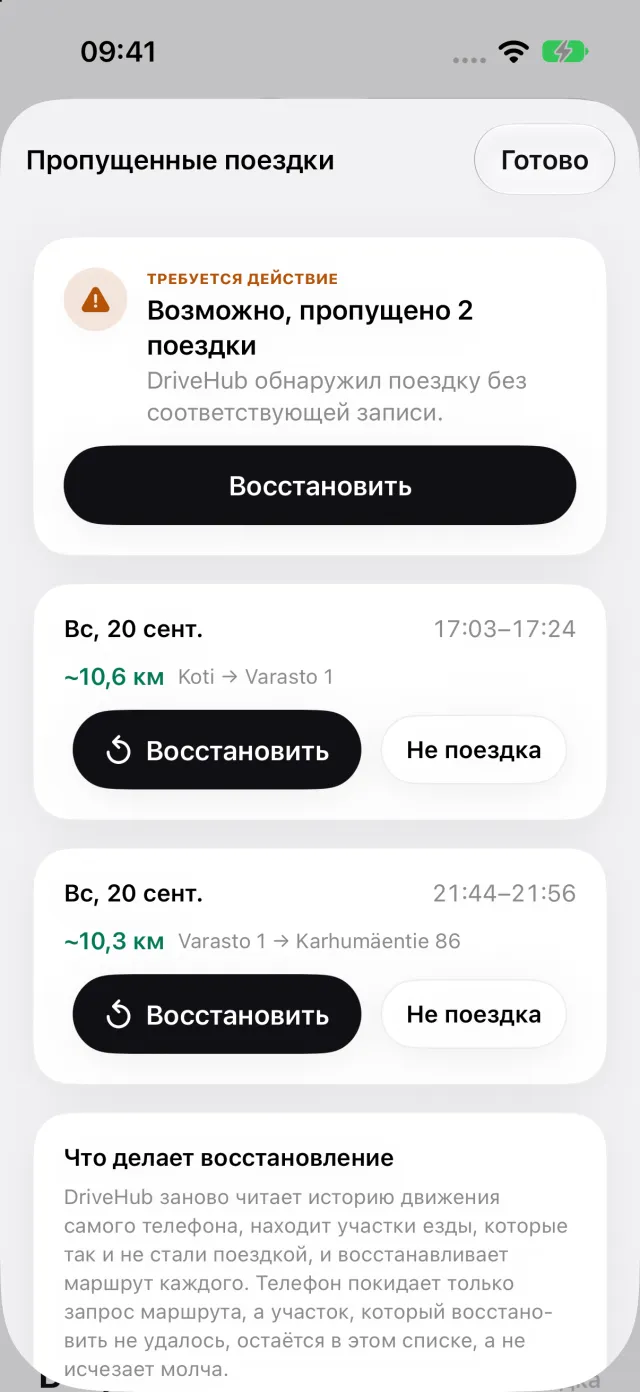
Если ваш iPhone зафиксировал езду, для которой нет поездки, на вкладке «Поездки» появляется «Пропущенные поездки». Она открывает список «Пропущенные поездки», где кнопка «Восстановить» восстанавливает маршрут. Рабочая поездка, которая не записалась, — это поездка, которую обложат как личную.
«Отчёты» показывают рабочие и личные мили за любой период или выбранный вами диапазон, по одной машине или по всем. В отчёте по одной машине выгрузка в PDF и Excel добавляет «Мили по назначению»: поездки, на которые вы ответили «Дорога на работу», отделены от прочих личных миль, — а также показания одометра на начало и конец налогового года, которые вы вводите. С DriveHub Pro отчёт выгружается в PDF, Excel или CSV — как запись для работодателя.
Где DriveHub останавливается: он не оценивает ваше личное использование, не знает, какое правило выбрал работодатель, и ничего работодателю не отправляет.
- DriveHub в App Store
- Правила журнала пробега в США
- Настройте автоматическую запись и узнавайте о пропущенных поездках
Эта страница излагает то, что говорят Publications 15-B и 463, Notice 2026-10, Announcement 2026-11 и нормативные положения, и называет их, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь в расчётный отдел работодателя или к своему налоговому консультанту — и возьмите с собой журнал.
Полное правило со ссылками на нормативные акты: США: требования к журналу пробега.