 DriveHub
Maaopas · Yhdysvallat · 10 min
Työsuhdeauton yksityiskäyttö on verotettavaa palkkaa. Ajopäiväkirjasi ratkaisee, kuinka paljon
Työnantajasi antoi sinulle työsuhdeauton, ja ajat sillä kotiin, viikonloppuisin ja asiakkaille. Työsuhdeauton yksityiskäyttö on verotettavaa: sen arvo merkitään W-2-lomakkeellesi palkkana. Siitä jäävät pois vain mailit, jotka pystyt osoittamaan työajoiksi, joten ajopäiväkirja ratkaisee, kuinka suuresta osasta autoa maksat veroa.

Lyhyt vastaus
- Onko työsuhdeauton yksityiskäyttö verotettavaa? On. Se on luontoisetu (fringe benefit), ja luontoisedut ovat palkkaa, ellei laki nimenomaisesti vapauta niitä (Publication 15-B § 1).
- Onko työmatka yksityiskäyttöä? On. Publication 15-B:n oma ensimmäinen esimerkki luontoisedusta on se, että työntekijä saa käyttää työajoneuvoa "to commute to and from work."
- Mikä jää verovapaaksi? Työkäyttö, mutta vain se osa, jonka kirjanpitosi todistaa. Kirjaamaton käyttö verotetaan yksityisenä.
- Kuka sen arvottaa? Työnantajasi, käyvän arvon tai jonkin kolmesta erityissäännöstä mukaan: cents-per-mile-sääntö, työmatkasääntö (1,50 $ yhdensuuntaiselta työmatkalta) tai vuosivuokra-arvo (annual lease value).
- Tarvitsenko ajopäiväkirjan? Yleensä. Et tarvitse, jos ajoneuvo on qualified nonpersonal-use vehicle, jos työnantajallasi on kirjallinen kielto yksityiskäytöstä tai muusta kuin työmatkakäytöstä tai jos työnantajasi yksinkertaisesti verottaa koko arvon.
- Voinko vähentää työajon mailit itse? En mailikorvausluvulla (standard mileage rate), ja useimmat W-2-palkansaajat eivät lainkaan. Ajopäiväkirjan on oltava työnantajallasi ennen kuin W-2 laaditaan.
Miksi työsuhdeauton yksityiskäyttö on verotettavaa
Lähtökohta on laaja. Publication 15-B § 1: "Any fringe benefit you provide is taxable and must be included in the recipient's pay unless the law specifically excludes it."
Publication 463 sanoo saman kuljettajan näkökulmasta: "If an employer-provided vehicle was available for your use, you received a fringe benefit. Generally, your employer must include the value of the use or availability of the vehicle in your income."
Lain poikkeus on tässä working condition benefit eli työn edellyttämä etu. Varsinainen kysymys on siis, kuinka suuri osa auton käytöstä on työtä ja miten se todistetaan.
Työosuus jää pois, mutta vain kirjanpidon perusteella
Working condition benefit jättää pois sen, minkä olisit voinut vähentää liikekuluna, jos olisit maksanut sen itse. Publication 15-B § 2: "The employee must meet any substantiation requirements that apply to the deduction." Sen ensimmäinen esimerkki on "an employee's use of a company car for business".
Kun samaa autoa käytetään molempiin, jako tehdään maileilla. Säädöksen oma esimerkki, 26 CFR § 1.132-5(b)(1)(i): auto, jonka arvo vuodelta on 2 000 $, 6 000 työajon mailia ja 2 000 muuta mailia. Työosuus on 2 000 $ × 6 000 ÷ 8 000 = 1 500 $. Loput 500 $ ovat palkkaa.
Kirjanpitosääntö on tiukka. § 1.132-5(c)(1):n mukaan mitään ei jätetä pois "by either the employer or the employee, unless the applicable substantiation requirements of either section 274(d) or section 162 … are satisfied." Kirjanpito, jonka luovutat ja johon työnantajasi luottaa, kelpaa: se "will be sufficient to substantiate a working condition fringe exclusion" (§ 1.132-5(c)(2)).
Jokainen kirjaamaton maili on yksityinen
Publication 15-B § 3 panee todistustaakan sinulle: on selvitettävä "the usage (mileage, for example), the time and place of the travel, and the business purpose of the travel. Written records made at the time of each business use are the best evidence."
Sitten oletus: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income."
Työsuhdeautossa ajopäiväkirja pienentää palkkaasi lisättävää määrää. Työajo, jota kukaan ei kirjannut, verotetaan yksityisenä.
Mitä yksityiskäyttöön lasketaan
Yksityiskäyttö on laajempaa kuin viikonloput.
- Työmatka. Ajo kodin ja tavanomaisen työpaikkasi välillä on yksityistä, kuten yllä oleva Publication 15-B:n esimerkki osoittaa. Mitkä ajot lasketaan työmatkaksi ja mitkä eivät, kerrotaan artikkelissa työmatkamailit USA:ssa.
- Muu työsi. 26 CFR § 1.274-6T(e)(5):n mukaan yksityiskäyttö "includes use in any trade or business other than the trade or business of being the employee of the employer providing the vehicle." Sivutyön kuljetukset työsuhdeautolla ovat yksityiskäyttöä.
Miten työnantajasi arvottaa yksityiskäytön
Publication 15-B § 4:n mukaan työnantajasi arvottaa yksityiskäytön ja lisää sen palkkaasi. Se käyttää käypää arvoa tai jotakin kolmesta erityissäännöstä: cents-per-mile-sääntöä, työmatkasääntöä (vain työmatkoille) tai vuokra-arvosääntöä.
Valinta on työnantajasi, auto kerrallaan. 26 CFR § 1.61-21(c)(2)(ii): "An employee may use a special valuation rule only if the employer uses that rule", mutta "The employee may always use general valuation rules based on facts and circumstances".
Käypä arvo
Yleissääntö kysyy, mitä vuokraus maksaisi: "the amount the employee would have to pay a third party to lease the same or similar vehicle on the same or comparable terms in the geographic area where the employee uses the vehicle."
Cents-per-mile-sääntö
Työnantaja kertoo "the standard mileage rate by the total miles the employee drives the vehicle for personal purposes." Tässä säännössä yksityismailisi ovat koko laskelma.
Se on käytettävissä vain ajoneuvolle, joka läpäisee toisen kahdesta testistä:
- Säännöllinen työkäyttö. Työnantaja "reasonably expect[s] the vehicle to be regularly used in your trade or business throughout the calendar year." Turvasatamat: "At least 50% of the vehicle's total annual mileage is for your trade or business" tai kimppakyyti, jossa on "at least three employees".
- Mailimäärä. Autolla "actually driven at least 10,000 miles during the year" ja sitä "used during the year primarily by employees." Jos sillä ajaa 10 000 mailia vain yksi työntekijä, se läpäisee testin "even if all miles driven by the employee are personal."
Lisäksi kolme ehtoa. Auton arvolla on katto: "the maximum FMV of automobiles (including trucks and vans) first made available to employees in calendar year 2026 is $61,700" (Notice 2026-10 § 6). Sääntöä on sovellettava siitä päivästä, jona auto on ensimmäisen kerran yksityiskäytössä, ja myöhempinä vuosina niin kauan kuin auto täyttää ehdot. Ja luku "includes the value of maintenance and insurance"; polttoaine sisältyy USA:ssa, Kanadassa ja Meksikossa ajettuihin maileihin, ja "If you don't provide fuel, you can reduce the rate by no more than 5.5 cents."
Mikä luku pätee vuonna 2026
Vuonna 2026 on kaksi työajon mailikorvauslukua: 72,5 senttiä 30. kesäkuuta asti (Notice 2026-10 § 3) ja 76 senttiä 1. heinäkuuta alkaen (Announcement 2026-11). Ilmoitus koskee vähennyksiä ja kulukorvauksia eikä mainitse yksityiskäytön arvoa. Publication 15-B:n vuoden 2026 päivitys sanoo "For 2026, the standard mileage rate is 72.5 cents per mile", ja § 1.61-21(e)(1)(i) soveltaa uutta lukua "prospectively from the first day of the taxable year following the date of publication …" Se viittaa 72,5 senttiin koko vuodelle 2026, mutta mikään IRS:n teksti ei sano sitä suoraan. Kysy palkanlaskennasta, mitä lukua se käytti.
Laskuesimerkki Publication 15-B:n julkaisemalla 72,5 sentillä. Ajat vuonna 2026 3 000 yksityismailia, ja työnantajasi maksaa polttoaineen.
- 3 000 × 0,725 $ = 2 175 $ lisätään palkkaasi.
- Jos maksat polttoaineen itse ja työnantaja tekee täyden vähennyksen: 0,725 $ − 0,055 $ = 0,67 $, ja 3 000 × 0,67 $ = 2 010 $.
Työmatkasääntö: 1,50 $ yhdensuuntaiselta matkalta
Autolle, jolla saat ajaa vain työmatkoja, Publication 15-B: arvo on "each one-way commute (that is, from home to work or from work to home) by $1.50. If more than one employee commutes in the vehicle, this value applies to each employee." 1,50 $ "includes the value of any goods or services directly related to the vehicle (e.g., fuel)" (§ 1.61-21(f)(3)(i)).
Kaikkien neljän ehdon on täytyttävä:
- Työnantajasi vaatii "for bona fide noncompensatory business reasons", että ajat työmatkasi ajoneuvolla.
- Kirjallinen ohje kieltää yksityiskäytön "other than for commuting or de minimis personal use (such as a stop for a personal errand on the way between a business delivery and the employee's home)".
- Et tosiasiassa käytä sitä yksityisesti tätä enempää.
- Henkilöauton kohdalla et ole control employee. Vuonna 2026 se tarkoittaa toimihenkilöä, jonka palkka on vähintään 145 000 $, hallituksen jäsentä, työntekijää, jonka palkka on vähintään 290 000 $, tai vähintään 1 %:n omistajaa. Jos omistat S-yhtiön ja ajat sen autolla, omistajaa koskevat säännöt ovat artikkelissa S-yhtiön mailikorvaus omistajalle.
Laskuesimerkki. Ajat työmatkan 230 päivänä, edestakaisin. Se on 460 yhdensuuntaista matkaa × 1,50 $ = 690 $ vuodessa.
Vuosivuokra-arvon sääntö
Työnantaja ottaa auton käyvän arvon "on the first date it is available to any employee for personal use" ja lukee vuosivuokra-arvon Table 3-1:stä, alkaen 600 $:sta enintään 999 $:n arvoiselle autolle aina 15 250 $:iin 58 000–59 999 $:n arvoiselle. Yli 59 999 $:n autolla arvo on 0,25 × auton arvo + 500 $. Sitten se "Multiply[s] the annual lease value by the percentage of personal miles out of total miles driven by the employee."
Laskuesimerkki. Auto, jonka arvo on 60 000 $: 0,25 × 60 000 $ + 500 $ = 15 500 $. Ajat 20 000 mailia, joista 4 000 yksityisiä: 20 %. Palkkaasi lisätään: 15 500 $ × 20 % = 3 100 $.
Taulukko "includes the value of maintenance and insurance" mutta ei polttoainetta. Työnantajan maksama polttoaine arvotaan erikseen, käypään arvoon "or at 5.5 cents per mile for all miles driven by the employee." Vuokra-arvo pysyy voimassa sen päivän jälkeisen neljännen täyden kalenterivuoden 31. joulukuuta asti, ja osan vuotta käytössä olleen auton arvo suhteutetaan päivillä, alle 30 päivän jaksolle päiväkohtaisella vuokra-arvolla.
Kun koko arvo merkitään W-2-lomakkeellesi
Vuokra-arvosäännössä työnantajasi "may include in an employee's gross income the entire Annual Lease Value of the automobile" (§ 1.132-5(b)(1)(iv)). Publication 463: "Your employer must separately state the amount if 100% of the annual lease value was included in your income."
Säädös antaa sinun silloin vähentää työkäytön omassa veroilmoituksessasi, mutta useimmilta työntekijöiltä tämä ovi on kiinni. Form 2106 on nykyään vain reserviläisille, esiintyville taiteilijoille, palkkioperusteisille luottamushenkilöille ja työntekijöille, joilla on vammaan liittyviä kuluja. Ja työnantajan antamasta autosta "You can't use the standard mileage rate" (Publication 463, luku 6).
Tavalliselle W-2-palkansaajalle 100 %:n sisällyttäminen ei siis palaudu veroilmoituksessa. Ajopäiväkirjan on oltava työnantajallasi ennen kuin W-2 laaditaan. Miksi palkansaajan vähennys on poissa, kerrotaan artikkelissa riittävä ajokirjanpito IRS:lle.
Milloin ajopäiväkirjaa ei tarvita
Qualified nonpersonal-use vehicle. Publication 15-B § 2: "All of an employee's use of a qualified nonpersonal use vehicle is a working condition benefit." Luetteloon kuuluvat selvästi merkityt poliisin, palokunnan ja yleisen turvallisuuden ajoneuvot, käyttötarkoituksessaan käytetyt ambulanssit ja ruumisautot, kuormattuna yli 14 000 paunan tavara-ajoneuvot sekä jakeluautot, joissa on istuin vain kuljettajalle (sekä taitettava apuistuin). Enintään 14 000 paunan avolava- tai pakettiauto kelpaa vain, jos se on "specially modified so it isn't likely to be used more than minimally for personal purposes", esimerkiksi pysyvät merkinnät ja nostolaita tai kiinteät hyllyt. Tavallinen merkitty henkilöauto ei ole luettelossa.
Työnantajasi kirjallinen ohje. 26 CFR § 1.274-6T(a)(1):n mukaan ohje, joka kieltää yksityiskäytön kokonaan tai työmatkoja lukuun ottamatta, "will satisfy the employer's substantiation requirements under section 274(d). Therefore, the employee need not keep a separate set of records".
- Ei yksityiskäyttöä: auto pysyy työnantajan tiloissa, kun sitä ei käytetä työhön, kukaan sen käyttäjistä ei asu siellä, ja kirjallinen ohje kieltää kaiken paitsi de minimis -yksityiskäytön.
- Ei yksityiskäyttöä työmatkoja lukuun ottamatta: sisällytät työmatkan arvon tuloihisi työmatkasäännön ehdoin.
Kummassakin tapauksessa on oltava näyttöä, josta IRS voi tarkistaa, että ehdot täyttyivät.
Vapautuksesta luopuminen. Työnantajasi voi "includ[e] the value of the availability of the vehicle during the relevant period in the employee's gross income without any exclusion for a working condition fringe" (§ 1.274-6T(c)). Ajopäiväkirjaa ei tarvita, mutta mitään ei myöskään jätetä pois.
Valinta pysyy. Kun verovelvollinen on ilmoittanut yhdellä menetelmällä, hän "may not later use another of these methods" (§ 1.274-6T(d)). Säädöksen esimerkissä työntekijä, joka jätti pois 90 % kirjanpidon perusteella, joka ei täyttänyt vaatimuksia, oli sen jälkeen rajattu "other corroborative evidence" -näyttöön.
Mitä ajopäiväkirjasi on näytettävä
Yllä oleva Publication 15-B:n luettelo: mailit, aika ja paikka, ajon työperuste. Anna myös kokonaismailisi: työosuus jaetaan maileilla, ja vuokra-arvosääntö kertoo yksityismailien osuudella kaikista maileista.
Ajopäiväkirjaa ei tarvitse kirjoittaa samana päivänä. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", ja viikoittain pidetty ajopäiväkirja katsotaan tehdyksi ajon hetkellä tai sen lähellä. Mittapuu kokonaisuudessaan on artikkelissa mitä IRS tarkoittaa riittävällä kirjanpidolla. Jos osa vuodesta jo puuttuu, ajopäiväkirjan kokoaminen jälkikäteen kertoo, mikä vielä kelpaa.
Milloin se päätyy W-2-lomakkeellesi
Työnantajasi "must determine the value of taxable noncash fringe benefits no later than January 31 of the next year", ja se voi käsitellä ne maksetuiksi palkkakausittain, neljännesvuosittain, puolivuosittain tai vuosittain.
- Marras- ja joulukuu voivat siirtyä seuraavalle vuodelle. Erityisen kirjaussäännön mukaan työnantajasi voi käsitellä kaksi viimeistä kuukautta maksetuiksi seuraavana vuonna. Sen on kerrottava siitä sinulle, ja käytät silloin samaa jaksoa.
- Tuloveroa ei välttämättä pidätetä. Työnantajasi voi valita, ettei se pidätä sitä auton yksityiskäytöstä. "You must, however, withhold the applicable social security and Medicare taxes", ja siitä on ilmoitettava sinulle kirjallisesti.
- Missä se näkyy. Arvo merkitään Form W-2:n ruutuun 1, myös ruutuihin 3 ja 5, ja se voidaan näyttää ruudussa 14, jossa sen on näyttävä, jos työnantajasi valitsi olla pidättämättä tuloveroa.
Jos käytät sen sijaan omaa autoasi, mikään tästä ei päde: ks. oman auton käyttö työssä.
Miten DriveHub helpottaa tätä
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Työ- ja yksityisajot tallentuvat samalla tavalla, joten kokonaismäärä on mitattu eikä arvioitu. DriveHub merkitsee useimmat matkat Työ- tai Yksityinen-ajoiksi paikkojesi, aiempien reittiesi ja työaikojesi perusteella ja kysyy loput sinulta kohdassa Tarkistettavat. Vastaa Työmatka ajoon kodin ja toimistosi välillä. Älä liitä toimistoon Yksityinen-sääntöä: se luokittelisi myös ajosi asiakkaalta toimistolle yksityisiksi.
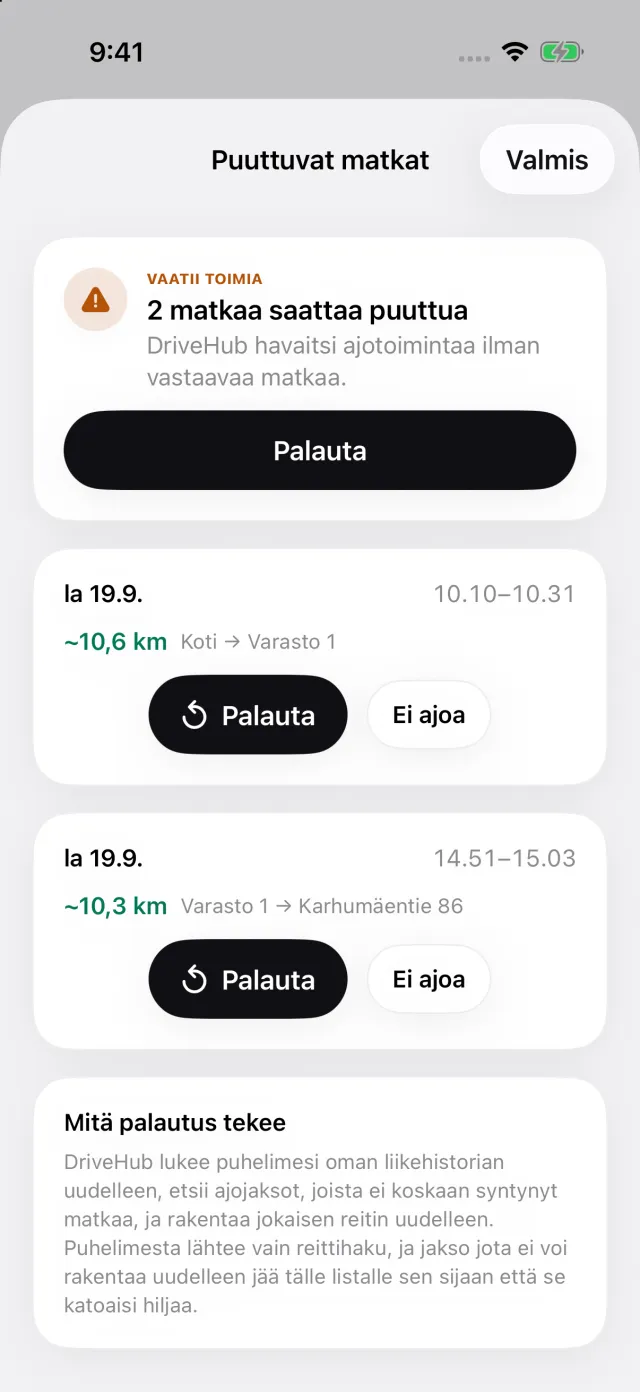
Jos iPhone kirjasi ajoa, jolle ei ole vastaavaa matkaa, Matkat-välilehdelle ilmestyy Puuttuvat matkat, joka avaa Puuttuvat matkat -luettelon, ja siellä Palauta rakentaa reitin uudelleen. Työajo, joka jäi tallentamatta, olisi verotettu yksityisenä.
Raportit näyttää työ- ja yksityismailit mille tahansa jaksolle tai valitsemallesi aikavälille, yhdelle ajoneuvolle tai kaikille. Yhden auton raportissa PDF- ja Excel-vienti lisää kohdan Mailit käytön mukaan, jossa Työmatka-vastauksen saaneet ajot pidetään erillään muista yksityismaileista, sekä syöttämäsi verovuoden alun ja lopun mittarilukemat. DriveHub Prolla raportti viedään PDF:nä, Excelinä tai CSV:nä, kirjanpidoksi työnantajallesi.
Mihin DriveHub ei ulotu: se ei arvota yksityiskäyttöäsi, se ei tiedä, minkä säännön työnantajasi valitsi, eikä se lähetä mitään työnantajallesi.
- DriveHub App Storessa
- Yhdysvaltain ajopäiväkirjasäännöt
- Ota automaattinen seuranta käyttöön ja tiedä, kun ajo jää tallentamatta
Tällä sivulla kerrotaan, mitä Publication 15-B ja 463, Notice 2026-10, Announcement 2026-11 ja säädökset sanovat, ja ne mainitaan nimeltä, jotta voit tarkistaa ne. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy työnantajasi palkanlaskennasta tai veroasiantuntijaltasi — ja ota ajopäiväkirja mukaan.
Koko sääntö lähteineen: Yhdysvallat: ajopäiväkirjan vaatimukset.