 DriveHub
Guide pays · États-Unis · 10 min
L'usage privé d'un véhicule de société est un salaire imposable. Votre relevé décide de combien
Votre employeur vous a confié une voiture de société, et vous rentrez chez vous avec, vous la prenez le week-end et pour voir vos clients. L'usage privé d'un véhicule de société est imposable : sa valeur figure sur votre W-2 comme un salaire. Seuls les miles dont vous pouvez montrer qu'ils étaient professionnels y échappent : c'est donc le relevé qui décide de la part de la voiture qui est imposée.

La réponse courte
- L'usage privé d'une voiture de société est-il imposable ? Oui. C'est un avantage en nature (fringe benefit), et les avantages en nature sont un salaire sauf si la loi les exclut (Publication 15-B § 1).
- Le trajet domicile-travail est-il un usage privé ? Oui. Le tout premier exemple d'avantage en nature de la Publication 15-B est le fait de laisser un salarié utiliser un véhicule professionnel "to commute to and from work."
- Qu'est-ce qui reste non imposable ? L'usage professionnel, mais seulement la part que vos relevés prouvent. L'usage non documenté est imposé comme privé.
- Qui l'évalue ? Votre employeur, à la valeur de marché ou selon l'une de trois règles spéciales : le cents-per-mile, la règle du trajet domicile-travail (1,50 $ par trajet simple) ou l'annual lease value.
- Ai-je besoin d'un relevé ? En général, oui. Pas si le véhicule est un qualified nonpersonal-use vehicle, si votre employeur applique une politique écrite interdisant tout usage privé ou n'autorisant que le domicile-travail, ou s'il impose simplement la totalité de la valeur.
- Puis-je déduire moi-même les miles professionnels ? Pas au barème au mile, et pour la plupart des salariés W-2, pas du tout. Le relevé doit parvenir à votre employeur avant l'établissement du W-2.
Pourquoi l'usage privé d'un véhicule de société est imposable
Le point de départ est large. Publication 15-B § 1 : "Any fringe benefit you provide is taxable and must be included in the recipient's pay unless the law specifically excludes it."
La Publication 463 dit la même chose du côté du conducteur : "If an employer-provided vehicle was available for your use, you received a fringe benefit. Generally, your employer must include the value of the use or availability of the vehicle in your income."
L'exception prévue ici par la loi est le working condition benefit. La vraie question est donc de savoir quelle part de l'usage de la voiture est professionnelle, et comment on le prouve.
La part professionnelle est exclue, sur relevés seulement
Le working condition benefit exclut ce qui aurait été déductible pour vous comme frais professionnel si vous l'aviez payé vous-même. Publication 15-B § 2 : "The employee must meet any substantiation requirements that apply to the deduction." Son premier exemple est "an employee's use of a company car for business".
Lorsqu'une même voiture sert aux deux usages, le partage se fait au mile. L'exemple du règlement lui-même, le 26 CFR § 1.132-5(b)(1)(i) : une voiture d'une valeur de 2 000 $ pour l'année, 6 000 miles professionnels et 2 000 autres miles. La part professionnelle est de 2 000 $ × 6 000 ÷ 8 000 = 1 500 $. Les 500 $ restants sont un salaire.
La règle de preuve est stricte. Selon le § 1.132-5(c)(1), rien n'est exclu, "by either the employer or the employee, unless the applicable substantiation requirements of either section 274(d) or section 162 … are satisfied." Les relevés que vous remettez, et sur lesquels votre employeur s'appuie, comptent : ils "will be sufficient to substantiate a working condition fringe exclusion" (§ 1.132-5(c)(2)).
Tout mile non noté est privé
La Publication 15-B § 3 met la charge de la preuve sur vous : justifier "the usage (mileage, for example), the time and place of the travel, and the business purpose of the travel. Written records made at the time of each business use are the best evidence."
Puis la règle par défaut : "Any use of a company-provided vehicle that isn't substantiated as business use is included in income."
Sur une voiture de société, le relevé réduit le montant ajouté à votre salaire. Un trajet professionnel que personne n'a noté est imposé comme privé.
Ce qui compte comme usage privé
L'usage privé ne se limite pas aux week-ends.
- Le trajet domicile-travail. Rouler entre votre domicile et votre lieu de travail habituel est privé, comme le montre l'exemple de la Publication 15-B ci-dessus. Les trajets qui relèvent du domicile-travail, et ceux qui n'en relèvent pas, sont expliqués dans les miles domicile-travail aux États-Unis.
- Votre autre activité. Selon le 26 CFR § 1.274-6T(e)(5), l'usage privé "includes use in any trade or business other than the trade or business of being the employee of the employer providing the vehicle." Faire des livraisons pour une activité d'appoint avec la voiture de société est un usage privé.
Comment votre employeur évalue l'usage privé
Selon la Publication 15-B § 4, votre employeur évalue l'usage privé et l'inclut dans votre salaire. Il retient la valeur de marché ou l'une de trois règles spéciales : le cents-per-mile, la règle du trajet domicile-travail (pour le seul domicile-travail) ou la règle de la valeur locative (lease value rule).
Le choix appartient à votre employeur, voiture par voiture. 26 CFR § 1.61-21(c)(2)(ii) : "An employee may use a special valuation rule only if the employer uses that rule", même si "The employee may always use general valuation rules based on facts and circumstances".
La valeur de marché
La règle générale demande ce que coûterait une location : "the amount the employee would have to pay a third party to lease the same or similar vehicle on the same or comparable terms in the geographic area where the employee uses the vehicle."
La règle cents-per-mile
L'employeur multiplie "the standard mileage rate by the total miles the employee drives the vehicle for personal purposes." C'est la règle où vos miles privés forment tout le calcul.
Elle n'est ouverte qu'à un véhicule qui satisfait à l'un de deux critères :
- Usage professionnel régulier. L'employeur "reasonably expect[s] the vehicle to be regularly used in your trade or business throughout the calendar year." Présomptions (safe harbours) : "At least 50% of the vehicle's total annual mileage is for your trade or business", ou un covoiturage domicile-travail d'"at least three employees".
- Kilométrage. La voiture est "actually driven at least 10,000 miles during the year" et "used during the year primarily by employees." Si un seul salarié la conduit sur 10 000 miles, elle satisfait au critère "even if all miles driven by the employee are personal."
Trois conditions de plus. La valeur de la voiture est plafonnée : "the maximum FMV of automobiles (including trucks and vans) first made available to employees in calendar year 2026 is $61,700" (Notice 2026-10 § 6). La règle doit s'appliquer dès le premier jour où la voiture est disponible pour un usage privé, puis les années suivantes tant qu'elle y satisfait. Et le montant "includes the value of maintenance and insurance" ; le carburant est compris pour les miles parcourus aux États-Unis, au Canada et au Mexique, et "If you don't provide fuel, you can reduce the rate by no more than 5.5 cents."
Quel montant s'applique en 2026
2026 compte deux barèmes kilométriques professionnels : 72,5 cents jusqu'au 30 juin (Notice 2026-10 § 3) et 76 cents à partir du 1er juillet (Announcement 2026-11). L'annonce vise les déductions et les remboursements, et ne dit rien de la valeur de l'usage privé. La mise à jour 2026 de la Publication 15-B indique "For 2026, the standard mileage rate is 72.5 cents per mile", et le § 1.61-21(e)(1)(i) applique un nouveau montant "prospectively from the first day of the taxable year following the date of publication …" Cela plaide pour 72,5 cents sur toute l'année 2026, mais aucun texte de l'IRS ne le dit en toutes lettres. Demandez au service de paie quel montant il a retenu.
Exemple chiffré, aux 72,5 cents publiés par la Publication 15-B. Vous parcourez 3 000 miles privés en 2026 et votre employeur paie le carburant.
- 3 000 × 0,725 $ = 2 175 $ ajoutés à votre salaire.
- Si vous payez vous-même votre carburant et que l'employeur applique la réduction maximale : 0,725 $ − 0,055 $ = 0,67 $, et 3 000 × 0,67 $ = 2 010 $.
La règle du trajet domicile-travail : 1,50 $ par trajet simple
Pour une voiture que vous ne pouvez utiliser que pour le domicile-travail, Publication 15-B : la valeur est "each one-way commute (that is, from home to work or from work to home) by $1.50. If more than one employee commutes in the vehicle, this value applies to each employee." Les 1,50 $ "includes the value of any goods or services directly related to the vehicle (e.g., fuel)" (§ 1.61-21(f)(3)(i)).
Les quatre conditions doivent être réunies :
- Votre employeur, "for bona fide noncompensatory business reasons", vous impose de faire le trajet domicile-travail avec le véhicule.
- Une politique écrite interdit tout usage privé "other than for commuting or de minimis personal use (such as a stop for a personal errand on the way between a business delivery and the employee's home)".
- Dans les faits, vous ne l'utilisez pas à titre privé au-delà.
- Pour une voiture, vous n'êtes pas un control employee. Pour 2026, c'est un dirigeant (officer) payé 145 000 $ ou plus, un administrateur, un salarié payé 290 000 $ ou plus, ou un détenteur de 1 % ou plus de l'entreprise. Si vous possédez une S corporation et conduisez sa voiture, le remboursement kilométrique dans une S corp expose les règles applicables à un propriétaire.
Exemple chiffré. Vous faites le trajet domicile-travail 230 jours, aller et retour. Cela fait 460 trajets simples × 1,50 $ = 690 $ pour l'année.
La règle de l'annual lease value
L'employeur prend la valeur de marché de la voiture "on the first date it is available to any employee for personal use" et lit l'annual lease value dans la Table 3-1, de 600 $ pour une voiture valant jusqu'à 999 $ à 15 250 $ pour une voiture valant de 58 000 à 59 999 $. Au-delà de 59 999 $, la valeur est de 0,25 × la valeur de la voiture + 500 $. Ensuite, il "Multiply[s] the annual lease value by the percentage of personal miles out of total miles driven by the employee."
Exemple chiffré. Une voiture d'une valeur de 60 000 $ : 0,25 × 60 000 $ + 500 $ = 15 500 $. Vous parcourez 20 000 miles, dont 4 000 privés : 20 %. Ajouté à votre salaire : 15 500 $ × 20 % = 3 100 $.
La table "includes the value of maintenance and insurance", mais pas le carburant. Le carburant fourni par votre employeur est évalué à part, à sa valeur de marché "or at 5.5 cents per mile for all miles driven by the employee." La valeur locative vaut jusqu'au 31 décembre de la quatrième année civile complète suivant cette date, et une voiture disponible une partie de l'année est proratisée au nombre de jours, avec une valeur locative journalière en dessous de 30 jours.
Quand toute la valeur figure sur votre W-2
Sous la règle de la valeur locative, votre employeur "may include in an employee's gross income the entire Annual Lease Value of the automobile" (§ 1.132-5(b)(1)(iv)). Publication 463 : "Your employer must separately state the amount if 100% of the annual lease value was included in your income."
Le règlement vous permet alors de déduire l'usage professionnel dans votre propre déclaration, mais pour la plupart des salariés cette porte est fermée. Le Form 2106 n'est plus ouvert qu'aux réservistes, aux artistes du spectacle, aux agents publics rémunérés à l'acte (fee-basis) et aux salariés ayant des frais liés à un handicap. Et pour une voiture fournie par votre employeur, "You can't use the standard mileage rate" (Publication 463, chap. 6).
Pour un salarié W-2 ordinaire, une inclusion à 100 % ne se récupère donc pas au moment de la déclaration. Le relevé doit parvenir à votre employeur avant l'établissement du W-2. La raison pour laquelle la déduction du salarié a disparu est expliquée dans adequate records pour l'IRS.
Quand vous n'avez pas besoin de relevé
Un qualified nonpersonal-use vehicle. Publication 15-B § 2 : "All of an employee's use of a qualified nonpersonal use vehicle is a working condition benefit." La liste comprend les véhicules de police, de pompiers et de sécurité publique clairement identifiés, les ambulances et corbillards utilisés pour leur fonction, les véhicules de transport de marchandises de plus de 14 000 lb en charge et les camions de livraison n'ayant que le siège du conducteur (plus un strapontin rabattable). Un pick-up ou une camionnette de 14 000 lb ou moins n'y entre que s'il est "specially modified so it isn't likely to be used more than minimally for personal purposes", par exemple avec un marquage permanent et un hayon élévateur ou des étagères fixes. Une voiture ordinaire portant un logo ne figure pas sur la liste.
Une politique écrite appliquée par votre employeur. Selon le 26 CFR § 1.274-6T(a)(1), une politique interdisant tout usage privé, ou tout usage privé autre que le domicile-travail, "will satisfy the employer's substantiation requirements under section 274(d). Therefore, the employee need not keep a separate set of records".
- Aucun usage privé : la voiture reste dans les locaux de l'employeur lorsqu'elle ne sert pas à un usage professionnel, personne parmi ceux qui l'utilisent n'y habite, et une politique écrite interdit tout usage privé autre que de minimis.
- Aucun usage privé hormis le domicile-travail : vous incluez la valeur du domicile-travail dans votre revenu, aux conditions de la règle du trajet domicile-travail.
Dans les deux cas, il doit exister des éléments permettant à l'IRS de vérifier que les conditions étaient remplies.
Renoncer à l'exclusion. Votre employeur peut "includ[e] the value of the availability of the vehicle during the relevant period in the employee's gross income without any exclusion for a working condition fringe" (§ 1.274-6T(c)). Aucun relevé n'est alors nécessaire, mais rien n'est exclu non plus.
Le choix est définitif. Après avoir déclaré selon une méthode, le contribuable "may not later use another of these methods" (§ 1.274-6T(d)). Dans l'exemple du règlement, un salarié qui avait exclu 90 % sur la base de relevés ne satisfaisant pas au critère a ensuite été limité à "other corroborative evidence".
Ce que votre relevé doit montrer
La liste de la Publication 15-B ci-dessus : le kilométrage, la date et le lieu, l'objet professionnel. Indiquez aussi votre total de miles : la part professionnelle se répartit au mile, et la règle de la valeur locative multiplie par la proportion de miles privés dans le total.
Le relevé n'a pas à être rempli le jour même. 26 CFR § 1.274-5T(c)(1) : "A contemporaneous log is not required", et un relevé hebdomadaire compte comme établi au moment de l'usage ou peu après. La norme complète est dans ce que l'IRS entend par adequate records. S'il manque déjà une partie de l'année, reconstituer un relevé kilométrique explique ce qui compte encore.
Quand il arrive sur votre W-2
Votre employeur "must determine the value of taxable noncash fringe benefits no later than January 31 of the next year", et peut les traiter comme versés par période de paie, par trimestre, par semestre ou par an.
- Novembre et décembre peuvent passer à l'année suivante. Selon la règle comptable spéciale, votre employeur peut traiter les deux derniers mois comme versés l'année suivante. Il doit vous en informer, et vous retenez alors la même période.
- L'impôt sur le revenu peut ne pas être retenu à la source. Votre employeur peut choisir de ne pas le retenir sur l'usage privé de la voiture. "You must, however, withhold the applicable social security and Medicare taxes", et vous devez en être informé par écrit.
- Où il apparaît. La valeur figure en case 1 du Form W-2, ainsi qu'en cases 3 et 5, et peut être indiquée en case 14, où elle doit figurer si votre employeur a choisi de ne pas retenir l'impôt sur le revenu.
Si vous utilisez plutôt votre propre voiture, rien de tout cela ne s'applique : voir utiliser sa propre voiture pour le travail.
Comment DriveHub vous facilite la tâche
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Les trajets professionnels et privés sont enregistrés de la même façon : le total est donc mesuré plutôt qu'estimé. DriveHub classe la plupart des trajets en Professionnel ou Privé d'après vos lieux, vos trajets précédents et vos horaires de travail, et vous interroge sur les autres sous À vérifier. Répondez Domicile-travail pour un trajet entre votre domicile et votre bureau. Ne mettez pas de règle Privé sur le bureau : elle classerait aussi en Privé vos trajets entre un client et le bureau.
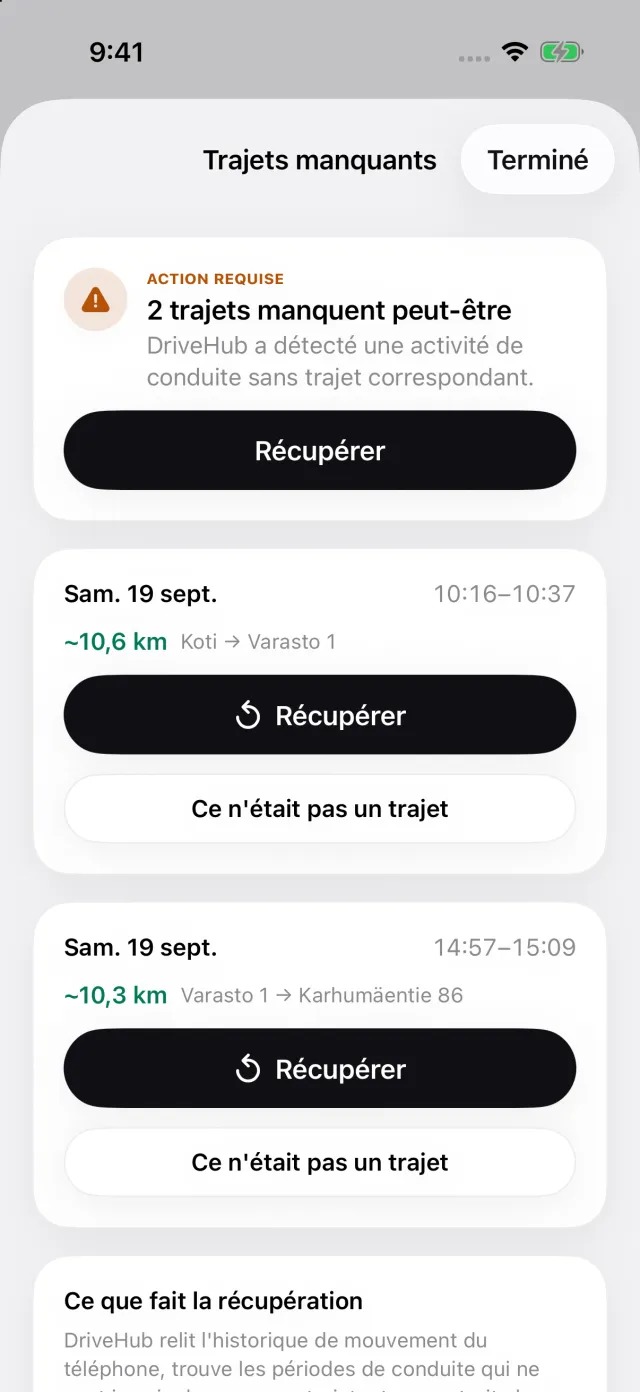
Si votre iPhone a enregistré une conduite sans trajet correspondant, Trajets manqués apparaît dans l'onglet Trajets et ouvre la liste Trajets manquants, où Récupérer reconstitue l'itinéraire. Un trajet professionnel qui n'a pas été enregistré est un trajet qui serait imposé comme privé.
Rapports affiche les miles professionnels et privés pour n'importe quelle période ou un intervalle de votre choix, pour un véhicule ou pour tous. Sur un rapport limité à une voiture, l'export PDF et Excel ajoute Miles par usage, où les trajets auxquels vous avez répondu Domicile-travail sont séparés des autres miles privés, ainsi que les relevés du compteur à l'ouverture et à la clôture de l'année fiscale que vous saisissez. Avec DriveHub Pro, il s'exporte en PDF, Excel ou CSV, comme relevé pour votre employeur.
Là où DriveHub s'arrête : il n'évalue pas votre usage privé, il ne sait pas quelle règle votre employeur a choisie, et il n'envoie rien à votre employeur.
- DriveHub sur l'App Store
- Les règles du relevé kilométrique aux États-Unis
- Configurer le suivi automatique, et savoir quand un trajet a été manqué
Cette page expose ce que disent les Publications 15-B et 463, le Notice 2026-10, l'Announcement 2026-11 et les règlements, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez le service de paie de votre employeur ou votre préparateur fiscal — et apportez votre relevé.
La règle complète, avec les textes dont elle découle : États-Unis : exigences du journal kilométrique.