 DriveHub
Průvodce zemí · Spojené státy americké · 10 min
Soukromé používání služebního vozidla je zdanitelná mzda. Kolik, rozhoduje vaše kniha jízd
Zaměstnavatel vám dal služební auto a vy s ním jezdíte domů, o víkendech i za klienty. Soukromé používání služebního vozidla se daní: jeho hodnota se jako mzda objeví ve vašem formuláři W-2. Mimo zůstanou jen míle, o kterých doložíte, že byly služební, takže o tom, jak velká část auta se zdaní, rozhoduje kniha jízd.

Stručná odpověď
- Daní se soukromé používání služebního auta? Ano. Je to zaměstnanecký benefit (fringe benefit) a benefity jsou mzdou, pokud je zákon nevyjímá (Publication 15-B § 1).
- Je dojíždění do práce soukromé používání? Ano. Hned prvním příkladem benefitu v Publication 15-B je, že zaměstnanec smí služební vozidlo používat "to commute to and from work."
- Co zůstává bez daně? Služební používání, ale jen ta část, kterou doloží vaše záznamy. Nezaznamenané používání se daní jako soukromé.
- Kdo ho oceňuje? Váš zaměstnavatel, tržní hodnotou nebo jedním ze tří zvláštních pravidel: cents-per-mile, pravidlem pro dojíždění (1,50 $ za každou jednosměrnou cestu) nebo annual lease value.
- Potřebuji knihu jízd? Obvykle ano. Nepotřebujete ji, pokud je vozidlo qualified nonpersonal-use vehicle, pokud zaměstnavatel uplatňuje písemný zákaz soukromého používání nebo povoluje jen dojíždění, nebo pokud prostě zdaní celou hodnotu.
- Mohu služební míle odečíst sám? Ne podle standardní sazby za míli a většina zaměstnanců s formulářem W-2 vůbec ne. Kniha jízd se musí k zaměstnavateli dostat dřív, než W-2 vystaví.
Proč se soukromé používání služebního vozidla daní
Výchozí bod je široký. Publication 15-B § 1: "Any fringe benefit you provide is taxable and must be included in the recipient's pay unless the law specifically excludes it."
Publication 463 říká totéž z pohledu řidiče: "If an employer-provided vehicle was available for your use, you received a fringe benefit. Generally, your employer must include the value of the use or availability of the vehicle in your income."
Výjimkou, kterou tu zákon dává, je working condition benefit. Skutečná otázka tedy zní, jak velká část používání auta je služební a jak se to dokládá.
Služební podíl je vyjmut, ale jen na základě záznamů
Working condition benefit vyjímá to, co by pro vás bylo odečitatelným podnikatelským výdajem, kdybyste ho zaplatili sami. Publication 15-B § 2: "The employee must meet any substantiation requirements that apply to the deduction." Jejím prvním příkladem je "an employee's use of a company car for business".
Když se jedno auto používá oběma způsoby, dělí se podle mil. Vlastní příklad předpisu, 26 CFR § 1.132-5(b)(1)(i): auto v hodnotě 2 000 $ za rok, 6 000 služebních mil a 2 000 ostatních mil. Služební podíl je 2 000 $ × 6 000 ÷ 8 000 = 1 500 $. Zbylých 500 $ je mzda.
Pravidlo o záznamech je přísné. Podle § 1.132-5(c)(1) se nic nevyjímá, "by either the employer or the employee, unless the applicable substantiation requirements of either section 274(d) or section 162 … are satisfied." Záznamy, které předáte a o které se zaměstnavatel opře, se počítají: "will be sufficient to substantiate a working condition fringe exclusion" (§ 1.132-5(c)(2)).
Každá nezapsaná míle je soukromá
Publication 15-B § 3 klade důkazní břemeno na vás: doložit "the usage (mileage, for example), the time and place of the travel, and the business purpose of the travel. Written records made at the time of each business use are the best evidence."
A pak výchozí stav: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income."
U služebního auta kniha jízd zmenšuje částku, která se přičte k vaší mzdě. Služební jízda, kterou nikdo nezapsal, se daní jako soukromá.
Co se počítá jako soukromé používání
Soukromé používání je širší než víkendy.
- Dojíždění do práce. Jízda mezi domovem a vaším obvyklým pracovištěm je soukromá, jak ukazuje výše uvedený příklad z Publication 15-B. Které jízdy se jako dojíždění počítají a které ne, popisuje článek dojíždění do práce v USA.
- Vaše jiná práce. Podle 26 CFR § 1.274-6T(e)(5) soukromé používání "includes use in any trade or business other than the trade or business of being the employee of the employer providing the vehicle." Rozvážka pro vedlejší výdělek ve služebním autě je soukromé používání.
Jak zaměstnavatel soukromé používání ocení
Podle Publication 15-B § 4 zaměstnavatel soukromé používání ocení a zahrne ho do vaší mzdy. Použije tržní hodnotu nebo jedno ze tří zvláštních pravidel: cents-per-mile, pravidlo pro dojíždění (jen pro dojíždění) nebo lease value rule.
Volba je na zaměstnavateli, auto od auta. 26 CFR § 1.61-21(c)(2)(ii): "An employee may use a special valuation rule only if the employer uses that rule", i když "The employee may always use general valuation rules based on facts and circumstances".
Tržní hodnota
Obecné pravidlo se ptá, kolik by stál pronájem: "the amount the employee would have to pay a third party to lease the same or similar vehicle on the same or comparable terms in the geographic area where the employee uses the vehicle."
Pravidlo cents-per-mile
Zaměstnavatel vynásobí "the standard mileage rate by the total miles the employee drives the vehicle for personal purposes." To je pravidlo, u kterého jsou vaše soukromé míle celým výpočtem.
Je otevřené jen pro vozidlo, které splní jeden ze dvou testů:
- Pravidelné služební používání. Zaměstnavatel "reasonably expect[s] the vehicle to be regularly used in your trade or business throughout the calendar year." Bezpečná pravidla: "At least 50% of the vehicle's total annual mileage is for your trade or business", nebo společné dojíždění "at least three employees".
- Míle. Auto je "actually driven at least 10,000 miles during the year" a "used during the year primarily by employees." Pokud s ním 10 000 mil najezdí jediný zaměstnanec, test splní "even if all miles driven by the employee are personal."
Další tři podmínky. Hodnota auta je omezená: "the maximum FMV of automobiles (including trucks and vans) first made available to employees in calendar year 2026 is $61,700" (Notice 2026-10 § 6). Pravidlo se musí uplatnit od prvního dne, kdy je auto k dispozici pro soukromé používání, a v dalších letech, dokud podmínky splňuje. A sazba "includes the value of maintenance and insurance"; palivo je zahrnuto u mil v USA, Kanadě a Mexiku, a "If you don't provide fuel, you can reduce the rate by no more than 5.5 cents."
Jaká sazba platí v roce 2026
Rok 2026 má dvě sazby pro služební míle: 72,5 centu do 30. června (Notice 2026-10 § 3) a 76 centů od 1. července (Announcement 2026-11). Announcement se týká odpočtů a náhrad a o hodnotě soukromého používání nemluví. Aktualizace Publication 15-B pro rok 2026 uvádí "For 2026, the standard mileage rate is 72.5 cents per mile" a § 1.61-21(e)(1)(i) uplatňuje novou sazbu "prospectively from the first day of the taxable year following the date of publication …" To ukazuje na 72,5 centu pro celý rok 2026, ale žádný text IRS to výslovně neříká. Zeptejte se mzdového oddělení, jakou sazbu použilo.
Příklad výpočtu při 72,5 centu, které zveřejnila Publication 15-B. V roce 2026 najezdíte 3 000 soukromých mil a palivo platí zaměstnavatel.
- 3 000 × 0,725 $ = 2 175 $ přičtených k vaší mzdě.
- Pokud si palivo platíte sami a zaměstnavatel sazbu sníží v plné výši: 0,725 $ − 0,055 $ = 0,67 $ a 3 000 × 0,67 $ = 2 010 $.
Pravidlo pro dojíždění: 1,50 $ za jednosměrnou cestu
U auta, kterým smíte jen dojíždět, Publication 15-B: hodnota je "each one-way commute (that is, from home to work or from work to home) by $1.50. If more than one employee commutes in the vehicle, this value applies to each employee." Částka 1,50 $ "includes the value of any goods or services directly related to the vehicle (e.g., fuel)" (§ 1.61-21(f)(3)(i)).
Musí platit všechny čtyři podmínky:
- Zaměstnavatel "for bona fide noncompensatory business reasons" vyžaduje, abyste vozidlem dojížděli.
- Písemná směrnice zakazuje soukromé používání "other than for commuting or de minimis personal use (such as a stop for a personal errand on the way between a business delivery and the employee's home)".
- Nad tento rámec ho soukromě skutečně nepoužíváte.
- U auta nejste control employee. Pro rok 2026 je to člen vedení s platem 145 000 $ a více, člen představenstva, zaměstnanec s platem 290 000 $ a více nebo vlastník podílu 1 % a více ve firmě. Pokud vlastníte S corporation a jezdíte jejím autem, pravidla pro vlastníka popisuje článek náhrada za míle v S corporation.
Příklad výpočtu. Dojíždíte 230 dnů, tam i zpět. To je 460 jednosměrných cest × 1,50 $ = 690 $ za rok.
Pravidlo annual lease value
Zaměstnavatel vezme tržní hodnotu auta "on the first date it is available to any employee for personal use" a annual lease value vyčte z tabulky 3-1, od 600 $ u auta v hodnotě do 999 $ po 15 250 $ u auta v hodnotě 58 000–59 999 $. Nad 59 999 $ je hodnota 0,25 × hodnota auta + 500 $. Pak "Multiply[s] the annual lease value by the percentage of personal miles out of total miles driven by the employee."
Příklad výpočtu. Auto v hodnotě 60 000 $: 0,25 × 60 000 $ + 500 $ = 15 500 $. Najezdíte 20 000 mil, z toho 4 000 soukromých: 20 %. K mzdě se přičte: 15 500 $ × 20 % = 3 100 $.
Tabulka "includes the value of maintenance and insurance", ale ne palivo. Palivo, které zaměstnavatel poskytne, se oceňuje zvlášť, tržní hodnotou "or at 5.5 cents per mile for all miles driven by the employee." Lease value platí do 31. prosince čtvrtého celého kalendářního roku po tomto datu a u auta, které je k dispozici jen část roku, se poměrně krátí podle dnů, při méně než 30 dnech denní lease value.
Když se do W-2 dostane celá hodnota
U lease value rule zaměstnavatel "may include in an employee's gross income the entire Annual Lease Value of the automobile" (§ 1.132-5(b)(1)(iv)). Publication 463: "Your employer must separately state the amount if 100% of the annual lease value was included in your income."
Předpis vám pak dovoluje odečíst služební používání ve vlastním přiznání, ale pro většinu zaměstnanců jsou tyto dveře zavřené. Formulář 2106 je dnes jen pro záložníky, výkonné umělce, úředníky placené z poplatků a zaměstnance s pracovními výdaji souvisejícími se zdravotním postižením. A u auta, které poskytuje zaměstnavatel, "You can't use the standard mileage rate" (Publication 463, kap. 6).
Běžný zaměstnanec s formulářem W-2 tedy stoprocentní zahrnutí při podání přiznání nezíská zpět. Kniha jízd se musí k zaměstnavateli dostat dřív, než W-2 vystaví. Proč zaměstnanecký odpočet zmizel, popisuje článek adequate records pro IRS.
Kdy knihu jízd nepotřebujete
Qualified nonpersonal-use vehicle. Publication 15-B § 2: "All of an employee's use of a qualified nonpersonal use vehicle is a working condition benefit." Na seznamu jsou zřetelně označená policejní, hasičská a záchranářská vozidla, sanitky a pohřební vozy používané k jejich účelu, nákladní vozidla nad 14 000 lb v naloženém stavu a dodávky jen se sedadlem řidiče (plus sklopné sedadlo). Pickup nebo dodávka do 14 000 lb se kvalifikuje jen tehdy, je-li "specially modified so it isn't likely to be used more than minimally for personal purposes", například trvalým označením spolu se zvedací plošinou nebo pevnými regály. Běžné auto s logem firmy na seznamu není.
Písemná směrnice, kterou zaměstnavatel dodržuje. Podle 26 CFR § 1.274-6T(a)(1) směrnice zakazující soukromé používání, nebo povolující jen dojíždění, "will satisfy the employer's substantiation requirements under section 274(d). Therefore, the employee need not keep a separate set of records".
- Žádné soukromé používání: mimo služební používání auto zůstává v areálu zaměstnavatele, nikdo, kdo ho používá, tam nebydlí, a písemná směrnice zakazuje jakékoli soukromé používání kromě zanedbatelného (de minimis).
- Žádné soukromé používání kromě dojíždění: hodnotu dojíždění zahrnete do příjmu, za podmínek pravidla pro dojíždění.
V obou případech musí existovat doklady, podle kterých IRS ověří, že podmínky byly splněny.
Vzdát se vynětí. Zaměstnavatel může "includ[e] the value of the availability of the vehicle during the relevant period in the employee's gross income without any exclusion for a working condition fringe" (§ 1.274-6T(c)). Kniha jízd není potřeba, ale nic se ani nevyjme.
Volba platí. Kdo už podal přiznání podle jedné metody, "may not later use another of these methods" (§ 1.274-6T(d)). V příkladu z předpisu byl zaměstnanec, který vyjmul 90 % na základě záznamů, jež testem neprošly, pak odkázán na "other corroborative evidence".
Co musí vaše kniha jízd ukazovat
Výčet z Publication 15-B výše: míle, čas a místo, služební účel. Uveďte také celkové míle: služební podíl se rozděluje podle mil a lease value rule násobí podílem soukromých mil na celkových.
Kniha jízd nemusí být psaná týž den. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required" a týdenní kniha jízd se počítá jako vedená v době jízdy nebo krátce po ní. Úplné měřítko najdete v článku co IRS myslí „adequate records“. Pokud část roku už chybí, článek rekonstrukce knihy jízd vysvětluje, co se ještě počítá.
Kdy se to objeví ve W-2
Zaměstnavatel "must determine the value of taxable noncash fringe benefits no later than January 31 of the next year" a smí s nimi zacházet jako s vyplacenými za výplatní období, čtvrtletí, pololetí nebo rok.
- Listopad a prosinec se mohou přesunout do dalšího roku. Podle zvláštního účetního pravidla smí zaměstnavatel poslední dva měsíce považovat za vyplacené v následujícím roce. Musí vám to oznámit a vy pak použijete stejné období.
- Daň z příjmu nemusí být sražena. Zaměstnavatel se může rozhodnout, že ze soukromého používání auta daň z příjmu srážet nebude. "You must, however, withhold the applicable social security and Medicare taxes" a musíte o tom dostat písemné oznámení.
- Kde se to objeví. Hodnota se uvádí v poli 1 formuláře W-2, také v polích 3 a 5, a může být uvedena v poli 14, kde být musí, pokud se zaměstnavatel rozhodl daň z příjmu nesrážet.
Pokud místo toho používáte vlastní auto, nic z toho se neuplatní: viz vlastní auto k práci v USA.
Jak to DriveHub usnadňuje
Když je přístup k poloze nastaven na Trvale, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Služební i soukromé jízdy se zaznamenávají stejně, takže celkový součet je změřený, ne odhadnutý. Většinu jízd DriveHub zařadí jako Služebně nebo Soukromě podle vašich míst, dřívějších tras a pracovní doby a na zbytek se vás zeptá v Ke kontrole. U jízdy mezi domovem a kanceláří odpovězte Dojíždění. Nedávejte kanceláři pravidlo Soukromě: jako soukromé by zařadilo i vaše jízdy od klienta do kanceláře.
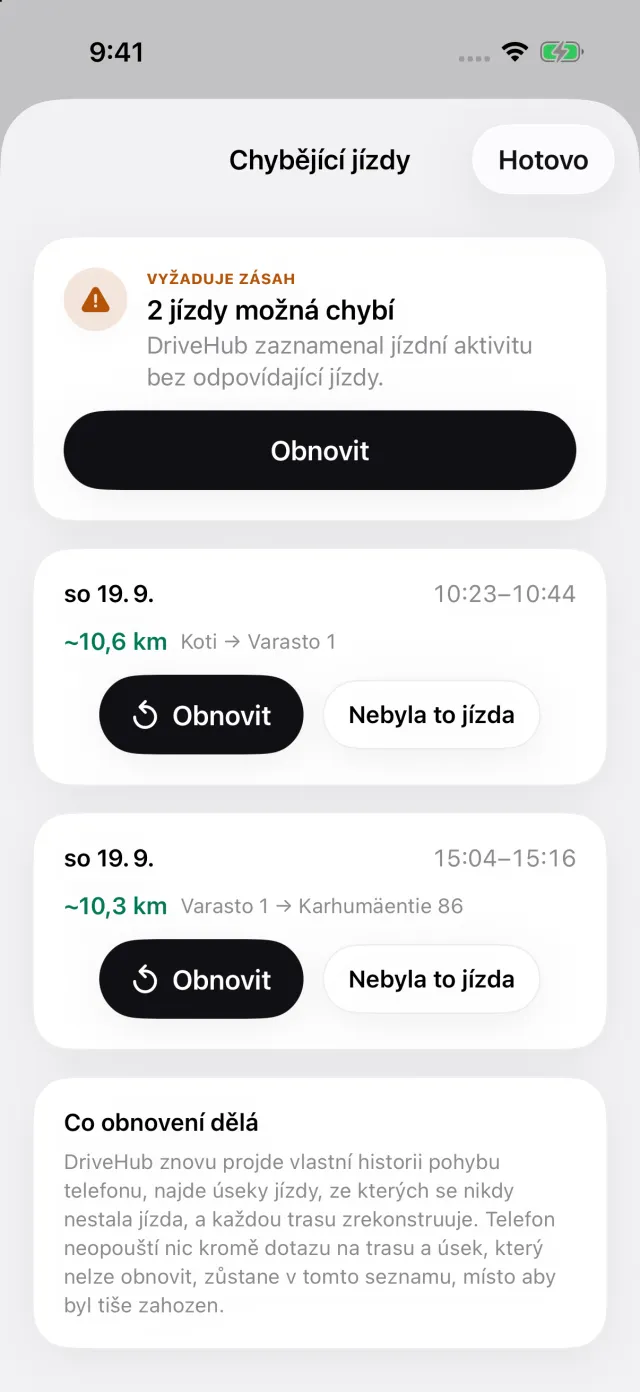
Pokud váš iPhone zaznamenal jízdu autem bez odpovídající jízdy, objeví se na kartě Jízdy Zmeškané jízdy a otevřou seznam Chybějící jízdy, kde Obnovit trasu zrekonstruuje. Služební jízda, která se nezaznamenala, by se zdanila jako soukromá.
Přehledy ukazují služební a soukromé míle za libovolné období nebo rozsah, který zvolíte, pro jedno vozidlo nebo všechna. Ve výkazu za jedno auto přidá export do PDF a Excelu Míle podle účelu, kde jsou jízdy, u kterých jste odpověděli Dojíždění, oddělené od ostatních soukromých mil, a počáteční a konečný stav tachometru za daňový rok, které zadáte. S DriveHub Pro se exportuje jako PDF, Excel nebo CSV, jako záznam pro zaměstnavatele.
Kde DriveHub končí: neoceňuje vaše soukromé používání, neví, které pravidlo zaměstnavatel zvolil, a nic zaměstnavateli neposílá.
- DriveHub v App Storu
- Pravidla knihy jízd v USA
- Nastavte automatický záznam a zjistěte, když nějaká jízda chybí
Tato stránka uvádí, co říkají Publications 15-B a 463, Notice 2026-10, Announcement 2026-11 a předpisy, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se mzdového oddělení svého zaměstnavatele nebo svého daňového poradce – a vezměte s sebou knihu jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Spojené státy americké: požadavky na knihu jízd.