 DriveHub
Landveiledning · USA · 10 min
Privat bruk av firmabil er skattepliktig lønn. Loggen din avgjør hvor mye
Arbeidsgiveren har gitt deg en firmabil, og du kjører den hjem, i helgene og til kunder. Privat bruk av en firmabil er skattepliktig: verdien føres på W-2-en din som lønn. Bare milene du kan vise var i jobb, holdes utenfor, så loggen avgjør hvor mye av bilen som beskattes.

Det korte svaret
- Er privat bruk av firmabil skattepliktig? Ja. Det er en fordel (fringe benefit), og slike fordeler er lønn med mindre loven unntar dem (Publication 15-B § 1).
- Er pendlingen privat bruk? Ja. Publication 15-Bs aller første eksempel på en fringe benefit er å la en ansatt bruke et kjøretøy fra virksomheten "to commute to and from work."
- Hva forblir skattefritt? Bruken i jobb, men bare den delen dokumentasjonen din beviser. Bruk som ikke er dokumentert, beskattes som privat.
- Hvem verdsetter den? Arbeidsgiveren, etter markedsverdi eller en av tre særregler: cents-per-mile, pendlingsregelen (1,50 $ per pendlingstur én vei) eller den årlige leieverdien.
- Trenger jeg en logg? Som regel. Du trenger den ikke hvis kjøretøyet er et qualified nonpersonal-use vehicle, hvis arbeidsgiveren har en skriftlig ordning med forbud mot privat bruk eller bare pendling, eller hvis arbeidsgiveren rett og slett beskatter hele verdien.
- Kan jeg trekke fra milene i jobb selv? Ikke etter standardsatsen, og for de fleste W-2-ansatte ikke i det hele tatt. Loggen må nå arbeidsgiveren før W-2-en lages.
Hvorfor privat bruk av firmabil er skattepliktig
Utgangspunktet er vidt. Publication 15-B § 1: "Any fringe benefit you provide is taxable and must be included in the recipient's pay unless the law specifically excludes it."
Publication 463 sier det samme fra sjåførens side: "If an employer-provided vehicle was available for your use, you received a fringe benefit. Generally, your employer must include the value of the use or availability of the vehicle in your income."
Lovens unntak her er working condition benefit. Det egentlige spørsmålet er derfor hvor stor del av bilbruken som er jobb, og hvordan det bevises.
Jobbandelen holdes utenfor, men bare med dokumentasjon
Working condition benefit holder utenfor det som ville vært fradragsberettiget for deg som yrkesutgift hvis du hadde betalt det selv. Publication 15-B § 2: "The employee must meet any substantiation requirements that apply to the deduction." Det første eksemplet er "an employee's use of a company car for business".
Brukes én bil til begge deler, fordeles det etter miles. Forskriftens eget eksempel, 26 CFR § 1.132-5(b)(1)(i): en bil verdt 2 000 $ for året, 6 000 miles i jobb og 2 000 andre miles. Jobbandelen er 2 000 $ × 6 000 ÷ 8 000 = 1 500 $. De resterende 500 $ er lønn.
Dokumentasjonskravet er strengt. Etter § 1.132-5(c)(1) holdes ingenting utenfor, "by either the employer or the employee, unless the applicable substantiation requirements of either section 274(d) or section 162 … are satisfied." Dokumentasjon du leverer, og som arbeidsgiveren bygger på, teller: den "will be sufficient to substantiate a working condition fringe exclusion" (§ 1.132-5(c)(2)).
Hver mile uten logg er privat
Publication 15-B § 3 legger bevisbyrden på deg: dokumenter "the usage (mileage, for example), the time and place of the travel, and the business purpose of the travel. Written records made at the time of each business use are the best evidence."
Så kommer utgangspunktet: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income."
På en firmabil krymper loggen beløpet som legges til lønnen din. En jobbtur ingen skrev ned, beskattes som privat.
Hva som regnes som privat bruk
Privat bruk er mer enn helgene.
- Pendlingen. Kjøring mellom hjemmet og det faste arbeidsstedet er privat, slik eksemplet fra Publication 15-B ovenfor viser. Hvilke turer som regnes som pendling, og hvilke som ikke gjør det, står i pendlingsmiles i USA.
- Annet arbeid du har. Etter 26 CFR § 1.274-6T(e)(5) gjelder at privat bruk "includes use in any trade or business other than the trade or business of being the employee of the employer providing the vehicle." Kjører du leveranser for en bijobb i firmabilen, er det privat bruk.
Hvordan arbeidsgiveren verdsetter den private bruken
Etter Publication 15-B § 4 verdsetter arbeidsgiveren den private bruken og tar den med i lønnen din. Den bruker markedsverdi eller en av tre særregler: cents-per-mile, pendlingsregelen (bare for pendling) eller leieverdiregelen.
Valget er arbeidsgiverens, bil for bil. 26 CFR § 1.61-21(c)(2)(ii): "An employee may use a special valuation rule only if the employer uses that rule", men "The employee may always use general valuation rules based on facts and circumstances".
Markedsverdi
Hovedregelen spør hva en leieavtale ville kostet: "the amount the employee would have to pay a third party to lease the same or similar vehicle on the same or comparable terms in the geographic area where the employee uses the vehicle."
Cents-per-mile-regelen
Arbeidsgiveren multipliserer "the standard mileage rate by the total miles the employee drives the vehicle for personal purposes." Dette er regelen der de private milene dine er hele regnestykket.
Den er bare åpen for et kjøretøy som består én av to tester:
- Fast bruk i virksomheten. Arbeidsgiveren "reasonably expect[s] the vehicle to be regularly used in your trade or business throughout the calendar year." Trygge havner: "At least 50% of the vehicle's total annual mileage is for your trade or business", eller en samkjøringsordning for pendling med "at least three employees".
- Miles. Bilen blir "actually driven at least 10,000 miles during the year" og "used during the year primarily by employees." Kjører bare én ansatt den 10 000 miles, består den "even if all miles driven by the employee are personal."
Tre vilkår til. Bilens verdi har et tak: "the maximum FMV of automobiles (including trucks and vans) first made available to employees in calendar year 2026 is $61,700" (Notice 2026-10 § 6). Regelen må brukes fra første dag bilen er tilgjengelig for privat bruk, og i senere år så lenge den kvalifiserer. Og satsen "includes the value of maintenance and insurance"; drivstoff er med for miles i USA, Canada og Mexico, og "If you don't provide fuel, you can reduce the rate by no more than 5.5 cents."
Hvilken sats gjelder i 2026
2026 har to satser for kjøring i jobb: 72,5 cent til og med 30. juni (Notice 2026-10 § 3) og 76 cent fra 1. juli (Announcement 2026-11). Kunngjøringen gjelder fradrag og refusjoner og nevner ikke verdien av privat bruk. Publication 15-Bs oppdatering for 2026 sier "For 2026, the standard mileage rate is 72.5 cents per mile", og § 1.61-21(e)(1)(i) bruker en ny sats "prospectively from the first day of the taxable year following the date of publication …" Det peker mot 72,5 cent for hele 2026, men ingen IRS-tekst sier det uttrykkelig. Spør lønnsavdelingen hvilken sats den brukte.
Regneeksempel, med de 72,5 centene Publication 15-B publiserte. Du kjører 3 000 private miles i 2026, og arbeidsgiveren betaler drivstoffet.
- 3 000 × 0,725 $ = 2 175 $ lagt til lønnen din.
- Betaler du drivstoffet selv og arbeidsgiveren tar hele reduksjonen: 0,725 $ − 0,055 $ = 0,67 $, og 3 000 × 0,67 $ = 2 010 $.
Pendlingsregelen: 1,50 $ per tur én vei
For en bil du bare får pendle med, sier Publication 15-B: verdien er "each one-way commute (that is, from home to work or from work to home) by $1.50. If more than one employee commutes in the vehicle, this value applies to each employee." De 1,50 $ "includes the value of any goods or services directly related to the vehicle (e.g., fuel)" (§ 1.61-21(f)(3)(i)).
Alle fire vilkårene må være oppfylt:
- Arbeidsgiveren krever, "for bona fide noncompensatory business reasons", at du pendler med kjøretøyet.
- En skriftlig ordning forbyr privat bruk "other than for commuting or de minimis personal use (such as a stop for a personal errand on the way between a business delivery and the employee's home)".
- Du bruker den faktisk ikke privat utover dette.
- For en bil er du ikke en control employee. For 2026 er det en leder (officer) med lønn på 145 000 $ eller mer, et styremedlem, en ansatt med lønn på 290 000 $ eller mer, eller en eier av 1 % eller mer av virksomheten. Eier du et S corporation og kjører bilen dets, står reglene for en eier i refusjon av kjøring for eiere av S corp.
Regneeksempel. Du pendler 230 dager, tur-retur. Det er 460 turer én vei × 1,50 $ = 690 $ for året.
Regelen om årlig leieverdi
Arbeidsgiveren tar bilens markedsverdi "on the first date it is available to any employee for personal use" og leser den årlige leieverdien av Table 3-1, fra 600 $ for en bil verdt opptil 999 $ til 15 250 $ for en verdt 58 000–59 999 $. Over 59 999 $ er verdien 0,25 × bilens verdi + 500 $. Deretter "Multiply[s] the annual lease value by the percentage of personal miles out of total miles driven by the employee."
Regneeksempel. En bil verdt 60 000 $: 0,25 × 60 000 $ + 500 $ = 15 500 $. Du kjører 20 000 miles, 4 000 av dem private: 20 %. Lagt til lønnen din: 15 500 $ × 20 % = 3 100 $.
Tabellen "includes the value of maintenance and insurance", men ikke drivstoff. Drivstoff arbeidsgiveren betaler, verdsettes for seg, til markedsverdi "or at 5.5 cents per mile for all miles driven by the employee." Leieverdien står fast til 31. desember i det fjerde hele kalenderåret etter den datoen, og en bil som er tilgjengelig deler av året, fordeles etter dager, med en daglig leieverdi under 30 dager.
Når hele verdien havner på W-2-en din
Etter leieverdiregelen gjelder at arbeidsgiveren "may include in an employee's gross income the entire Annual Lease Value of the automobile" (§ 1.132-5(b)(1)(iv)). Publication 463: "Your employer must separately state the amount if 100% of the annual lease value was included in your income."
Forskriften lar deg da trekke fra jobbruken i din egen selvangivelse, men for de fleste ansatte er den døren stengt. Form 2106 er nå bare for reservister, utøvende kunstnere, tjenestemenn lønnet per oppdrag og ansatte med arbeidsutgifter knyttet til funksjonsnedsettelse. Og for en bil arbeidsgiveren stiller til rådighet, "You can't use the standard mileage rate" (Publication 463 kap. 6).
For en vanlig W-2-ansatt hentes en medtagelse på 100 % altså ikke inn igjen ved skatteoppgjøret. Loggen må nå arbeidsgiveren før W-2-en lages. Hvorfor arbeidstakerfradraget er borte, står i adequate records for IRS.
Når du ikke trenger en logg
Et qualified nonpersonal-use vehicle. Publication 15-B § 2: "All of an employee's use of a qualified nonpersonal use vehicle is a working condition benefit." Listen omfatter tydelig merkede politi-, brann- og redningskjøretøy, ambulanser og likbiler brukt til sitt formål, lastekjøretøy over 14 000 lb lastet og budbiler med plass bare til sjåføren (pluss et sammenleggbart ekstrasete). En pickup eller varebil på 14 000 lb eller mindre kvalifiserer bare hvis den er "specially modified so it isn't likely to be used more than minimally for personal purposes", for eksempel med permanent merking pluss lift eller fast hylleinnredning. En vanlig merket bil står ikke på listen.
En skriftlig ordning som arbeidsgiveren følger. Etter 26 CFR § 1.274-6T(a)(1) gjelder at en ordning uten privat bruk, eller uten annen privat bruk enn pendling, "will satisfy the employer's substantiation requirements under section 274(d). Therefore, the employee need not keep a separate set of records".
- Ingen privat bruk: bilen står hos arbeidsgiveren når den ikke brukes i jobb, ingen som bruker den, bor der, og en skriftlig ordning forbyr all privat bruk utover de minimis.
- Ingen privat bruk unntatt pendling: du tar pendlingsverdien med i inntekten, på pendlingsregelens vilkår.
Uansett må det finnes dokumentasjon som lar IRS kontrollere at vilkårene var oppfylt.
Å gi avkall på unntaket. Arbeidsgiveren kan "includ[e] the value of the availability of the vehicle during the relevant period in the employee's gross income without any exclusion for a working condition fringe" (§ 1.274-6T(c)). Da trengs ingen logg, men ingenting holdes heller utenfor.
Valget binder. Har skattyteren levert etter én metode, gjelder at vedkommende "may not later use another of these methods" (§ 1.274-6T(d)). I forskriftens eksempel ble en ansatt som holdt 90 % utenfor på dokumentasjon som ikke holdt mål, deretter henvist til "other corroborative evidence".
Hva loggen din må vise
Listen fra Publication 15-B ovenfor: miles, tid og sted, formålet med kjøringen. Oppgi også samlede miles: jobbandelen fordeles etter miles, og leieverdiregelen multipliserer med private miles delt på samlede miles.
Loggen trenger ikke skrives samme dag. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", og en ukentlig logg regnes som ført på eller nær tidspunktet. Hele standarden står i hva IRS mener med adequate records. Mangler deler av året allerede, forklarer å rekonstruere en kjørelogg hva som fortsatt teller.
Når den havner på W-2-en din
Arbeidsgiveren "must determine the value of taxable noncash fringe benefits no later than January 31 of the next year", og kan behandle dem som utbetalt per lønnsperiode, kvartal, halvår eller år.
- November og desember kan flyttes til neste år. Etter den særlige periodiseringsregelen kan arbeidsgiveren behandle de to siste månedene som utbetalt året etter. Den må si fra til deg, og du bruker da samme periode.
- Inntektsskatt holdes kanskje ikke tilbake. Arbeidsgiveren kan velge ikke å trekke den for privat bruk av bilen. "You must, however, withhold the applicable social security and Medicare taxes", og du må få beskjed skriftlig.
- Hvor den står. Verdien føres i box 1 på Form W-2, også i box 3 og 5, og kan vises i box 14, der den må stå hvis arbeidsgiveren har valgt ikke å trekke inntektsskatt.
Bruker du i stedet egen bil, gjelder ingenting av dette: se egen bil i jobben i USA.
Hvordan DriveHub gjør dette enklere
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. Jobb- og privatkjøring registreres likt, så totalen blir målt og ikke anslått. DriveHub sorterer de fleste turer som Jobb eller Privat etter stedene dine, tidligere ruter og arbeidstiden din, og spør deg om resten under Må sjekkes. Svar Arbeidsreise for en kjøring mellom hjemmet og kontoret. Ikke legg en Privat-regel på kontoret: da blir også kjøringene dine fra kunde til kontor sortert som Privat.
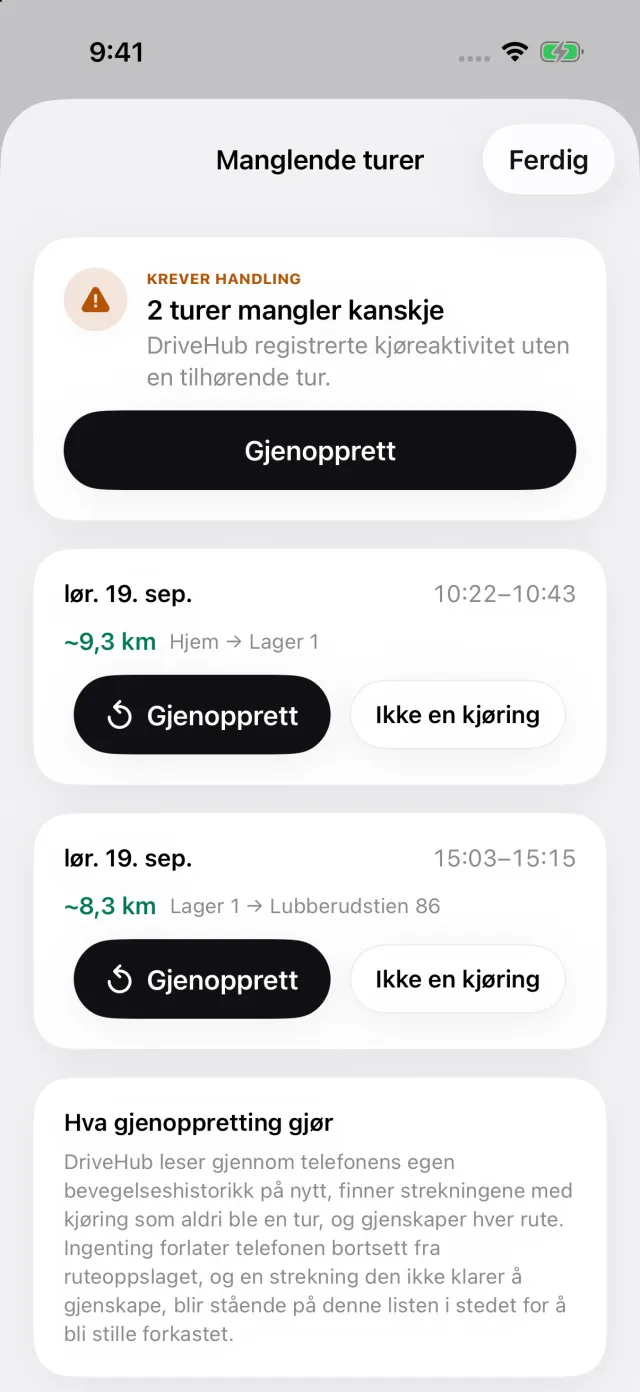
Har iPhonen logget kjøring uten en tilsvarende tur, vises Tapte turer på Turer-fanen og åpner listen Manglende turer, der Gjenopprett bygger opp ruten igjen. En jobbtur som ikke ble registrert, er en som ville blitt beskattet som privat.
Rapporter viser miles i jobb og privat for en hvilken som helst periode eller et tidsrom du velger, for ett kjøretøy eller alle. På en rapport for én bil legger PDF- og Excel-eksporten til Miles etter bruk, med kjøringene du svarte Arbeidsreise på holdt atskilt fra andre private miles, og kilometerstanden ved start og slutt av skatteåret som du legger inn. Med DriveHub Pro eksporteres den som PDF, Excel eller CSV, som dokumentasjonen til arbeidsgiveren.
Der DriveHub stopper: den verdsetter ikke den private bruken din, den vet ikke hvilken regel arbeidsgiveren valgte, og den sender ingenting til arbeidsgiveren.
- DriveHub i App Store
- Regler for kjørebok i USA
- Sett opp automatisk registrering, og få vite når en kjøring mangler
Denne siden gjengir hva Publication 15-B og 463, Notice 2026-10, Announcement 2026-11 og forskriftene sier, og siterer dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør lønnsavdelingen hos arbeidsgiveren eller regnskapsføreren din, og ta med loggen.
Hele regelen med kildene den bygger på: USA: krav til kjøreboken.