 DriveHub
Vodič za državu · Sjedinjene Američke Države · 10 min
Privatna uporaba službenog vozila oporeziva je plaća. Koliko, odlučuje vaša evidencija
Poslodavac vam je dao službeni automobil, a vi njime vozite kući, vikendom i do klijenata. Privatna uporaba službenog vozila oporeziva je: njezina vrijednost ulazi u vaš W-2 kao plaća. Izvan nje ostaju samo milje za koje možete pokazati da su bile poslovne, pa evidencija odlučuje koliki se dio automobila oporezuje.

Kratki odgovor
- Je li privatna uporaba službenog automobila oporeziva? Jest. To je pogodnost (fringe benefit), a pogodnosti su plaća ako ih zakon ne isključuje (Publication 15-B § 1).
- Je li vožnja na posao privatna uporaba? Jest. Prvi primjer pogodnosti u samoj Publication 15-B jest dopustiti zaposleniku da poslovnim vozilom vozi „to commute to and from work.“
- Što ostaje neoporezivo? Poslovna uporaba, ali samo onaj dio koji dokazuje vaša evidencija. Nezabilježena uporaba oporezuje se kao privatna.
- Tko je vrednuje? Poslodavac, po tržišnoj vrijednosti ili po jednom od tri posebna pravila: centi po milji, pravilo za vožnju na posao (1,50 $ po vožnji u jednom smjeru) ili godišnja vrijednost najma.
- Trebam li evidenciju? Obično da. Ne trebate je ako je vozilo kvalificirano vozilo bez privatne uporabe, ako poslodavac provodi pisanu politiku zabrane privatne uporabe ili uporabe samo za vožnju na posao, ili ako poslodavac jednostavno oporezuje cijelu vrijednost.
- Mogu li sam odbiti poslovne milje? Ne po iznosu po milji, a većina zaposlenika na W-2 uopće ne. Evidencija mora stići do poslodavca prije nego što se sastavi W-2.
Zašto je privatna uporaba službenog vozila oporeziva
Polazište je široko. Publication 15-B § 1: „Any fringe benefit you provide is taxable and must be included in the recipient's pay unless the law specifically excludes it.“
Publication 463 kaže isto s vozačeve strane: „If an employer-provided vehicle was available for your use, you received a fringe benefit. Generally, your employer must include the value of the use or availability of the vehicle in your income.“
Iznimka koju zakon ovdje predviđa jest pogodnost radnih uvjeta (working condition benefit). Pravo je pitanje, dakle, koliki je dio uporabe automobila poslovan i kako se to dokazuje.
Poslovni dio se isključuje, ali samo uz evidenciju
Pogodnost radnih uvjeta isključuje ono što biste mogli odbiti kao poslovni trošak da ste ga sami platili. Publication 15-B § 2: „The employee must meet any substantiation requirements that apply to the deduction.“ Njezin je prvi primjer „an employee's use of a company car for business“.
Kad se isti automobil koristi za oboje, dijeli se po miljama. Primjer iz samog propisa, 26 CFR § 1.132-5(b)(1)(i): automobil vrijedan 2000 $ za godinu, 6000 poslovnih milja i 2000 ostalih. Poslovni dio iznosi 2000 $ × 6000 ÷ 8000 = 1500 $. Preostalih 500 $ plaća je.
Pravilo o evidenciji strogo je. Prema § 1.132-5(c)(1) ništa se ne isključuje, „by either the employer or the employee, unless the applicable substantiation requirements of either section 274(d) or section 162 … are satisfied.“ Evidencija koju predate i na koju se poslodavac osloni vrijedi: ona „will be sufficient to substantiate a working condition fringe exclusion“ (§ 1.132-5(c)(2)).
Svaka nezabilježena milja je privatna
Publication 15-B § 3 teret stavlja na vas: dokazujete „the usage (mileage, for example), the time and place of the travel, and the business purpose of the travel. Written records made at the time of each business use are the best evidence.“
Zatim slijedi zadano pravilo: „Any use of a company-provided vehicle that isn't substantiated as business use is included in income.“
Kod službenog automobila evidencija smanjuje iznos koji se dodaje vašoj plaći. Poslovna vožnja koju nitko nije zapisao oporezuje se kao privatna.
Što se smatra privatnom uporabom
Privatna uporaba šira je od vikenda.
- Vožnja na posao. Vožnja između kuće i redovitog mjesta rada privatna je, kako pokazuje gornji primjer iz Publication 15-B. Koje se vožnje smatraju vožnjom na posao, a koje ne, objašnjava članak vožnje na posao u SAD-u.
- Vaš drugi posao. Prema 26 CFR § 1.274-6T(e)(5) privatna uporaba „includes use in any trade or business other than the trade or business of being the employee of the employer providing the vehicle.“ Dostava za dodatni posao službenim automobilom privatna je uporaba.
Kako poslodavac vrednuje privatnu uporabu
Prema Publication 15-B § 4 poslodavac vrednuje privatnu uporabu i uključuje je u vašu plaću. Koristi tržišnu vrijednost ili jedno od tri posebna pravila: centi po milji, pravilo za vožnju na posao (samo za vožnju na posao) ili pravilo vrijednosti najma.
Izbor je poslodavčev, automobil po automobil. 26 CFR § 1.61-21(c)(2)(ii): „An employee may use a special valuation rule only if the employer uses that rule“, iako „The employee may always use general valuation rules based on facts and circumstances“.
Tržišna vrijednost
Opće pravilo pita koliko bi stajao najam: „the amount the employee would have to pay a third party to lease the same or similar vehicle on the same or comparable terms in the geographic area where the employee uses the vehicle.“
Pravilo centi po milji
Poslodavac množi „the standard mileage rate by the total miles the employee drives the vehicle for personal purposes.“ Kod ovog su pravila vaše privatne milje cijeli izračun.
Otvoreno je samo za vozilo koje prolazi jedan od dvaju testova:
- Redovita poslovna uporaba. Poslodavac „reasonably expect[s] the vehicle to be regularly used in your trade or business throughout the calendar year.“ Sigurne luke: „At least 50% of the vehicle's total annual mileage is for your trade or business“ ili zajednički prijevoz na posao „at least three employees“.
- Milje. Automobil je „actually driven at least 10,000 miles during the year“ i „used during the year primarily by employees.“ Ako ga samo jedan zaposlenik vozi 10 000 milja, test prolazi „even if all miles driven by the employee are personal.“
Još tri uvjeta. Vrijednost automobila ograničena je: „the maximum FMV of automobiles (including trucks and vans) first made available to employees in calendar year 2026 is $61,700“ (Notice 2026-10 § 6). Pravilo se mora primjenjivati od prvog dana kad je automobil dostupan za privatnu uporabu, a u kasnijim godinama dok god vozilo ispunjava uvjete. I iznos „includes the value of maintenance and insurance“; gorivo je uključeno za milje u SAD-u, Kanadi i Meksiku, a „If you don't provide fuel, you can reduce the rate by no more than 5.5 cents.“
Koji iznos vrijedi u 2026.
2026. ima dva poslovna iznosa po milji: 72,5 centa do 30. lipnja (Notice 2026-10 § 3) i 76 centi od 1. srpnja (Announcement 2026-11). Objava se odnosi na odbitke i naknade i ne spominje vrijednost privatne uporabe. Ažuriranje Publication 15-B za 2026. kaže „For 2026, the standard mileage rate is 72.5 cents per mile“, a § 1.61-21(e)(1)(i) novi iznos primjenjuje „prospectively from the first day of the taxable year following the date of publication …“ To upućuje na 72,5 centa za cijelu 2026., ali nijedan tekst IRS-a to izrijekom ne kaže. Pitajte službu za plaće koji je iznos primijenila.
Primjer, uz 72,5 centa koje je objavila Publication 15-B. U 2026. vozite 3000 privatnih milja, a gorivo plaća poslodavac.
- 3000 × 0,725 $ = 2175 $ dodaje se vašoj plaći.
- Ako gorivo plaćate sami, a poslodavac uzme puno umanjenje: 0,725 $ − 0,055 $ = 0,67 $, i 3000 × 0,67 $ = 2010 $.
Pravilo za vožnju na posao: 1,50 $ po vožnji u jednom smjeru
Za automobil kojim smijete voziti samo na posao i s posla, Publication 15-B: vrijednost je „each one-way commute (that is, from home to work or from work to home) by $1.50. If more than one employee commutes in the vehicle, this value applies to each employee.“ Tih 1,50 $ „includes the value of any goods or services directly related to the vehicle (e.g., fuel)“ (§ 1.61-21(f)(3)(i)).
Moraju vrijediti sva četiri uvjeta:
- Poslodavac „for bona fide noncompensatory business reasons“ traži da na posao putujete tim vozilom.
- Pisana politika zabranjuje privatnu uporabu „other than for commuting or de minimis personal use (such as a stop for a personal errand on the way between a business delivery and the employee's home)“.
- Vozilo stvarno ne koristite privatno izvan toga.
- Za automobil niste kontrolni zaposlenik (control employee). Za 2026. to je dužnosnik društva s plaćom od 145 000 $ ili više, član uprave, zaposlenik s plaćom od 290 000 $ ili više ili vlasnik 1 % ili više poduzeća. Ako ste vlasnik S korporacije i vozite njezin automobil, pravila za vlasnika opisuje članak naknada za milje u S korporaciji.
Primjer. Na posao putujete 230 dana, tamo i natrag. To je 460 vožnji u jednom smjeru × 1,50 $ = 690 $ za godinu.
Pravilo godišnje vrijednosti najma
Poslodavac uzima tržišnu vrijednost automobila „on the first date it is available to any employee for personal use“ i u tablici Table 3-1 očitava godišnju vrijednost najma, od 600 $ za automobil vrijedan do 999 $ do 15 250 $ za automobil vrijedan 58 000 – 59 999 $. Iznad 59 999 $ vrijednost je 0,25 × vrijednost automobila + 500 $. Zatim „Multiply[s] the annual lease value by the percentage of personal miles out of total miles driven by the employee.“
Primjer. Automobil vrijedan 60 000 $: 0,25 × 60 000 $ + 500 $ = 15 500 $. Vozite 20 000 milja, od toga 4000 privatno: 20 %. Vašoj se plaći dodaje: 15 500 $ × 20 % = 3100 $.
Tablica „includes the value of maintenance and insurance“, ali ne i gorivo. Gorivo koje daje poslodavac vrednuje se zasebno, po tržišnoj vrijednosti „or at 5.5 cents per mile for all miles driven by the employee.“ Vrijednost najma vrijedi do 31. prosinca četvrte pune kalendarske godine nakon tog datuma, a za automobil dostupan dio godine razmjerno se dijeli po danima, uz dnevnu vrijednost najma za manje od 30 dana.
Kad cijela vrijednost ulazi u vaš W-2
Kod pravila vrijednosti najma poslodavac „may include in an employee's gross income the entire Annual Lease Value of the automobile“ (§ 1.132-5(b)(1)(iv)). Publication 463: „Your employer must separately state the amount if 100% of the annual lease value was included in your income.“
Propis vam tada dopušta da poslovnu uporabu odbijete u vlastitoj prijavi, ali većini su zaposlenika ta vrata zatvorena. Form 2106 sada je samo za pričuvnike, izvođače, dužnosnike plaćene po naknadi i zaposlenike s troškovima povezanima s invaliditetom. A za automobil koji daje poslodavac „You can't use the standard mileage rate“ (Publication 463, pogl. 6).
Za običnog zaposlenika na W-2 uključenje od 100 % zato se ne vraća pri predaji prijave. Evidencija mora stići do poslodavca prije nego što se sastavi W-2. Zašto je odbitak za zaposlenike nestao, objašnjava članak „adequate records“ za IRS.
Kad evidencija nije potrebna
Kvalificirano vozilo bez privatne uporabe (qualified nonpersonal-use vehicle). Publication 15-B § 2: „All of an employee's use of a qualified nonpersonal use vehicle is a working condition benefit.“ Na popisu su jasno označena policijska i vatrogasna vozila te vozila javne sigurnosti, kola hitne pomoći i pogrebna vozila korištena za svoju namjenu, teretna vozila s više od 14 000 lb kad su natovarena i dostavni kamioni sa sjedalom samo za vozača (uz preklopno pomoćno sjedalo). Pick-up ili kombi do 14 000 lb ulazi samo ako je „specially modified so it isn't likely to be used more than minimally for personal purposes“, primjerice trajnim oznakama uz podiznu rampu ili trajne police. Običan označeni automobil nije na popisu.
Pisana politika koju vodi poslodavac. Prema 26 CFR § 1.274-6T(a)(1) politika zabrane privatne uporabe, ili zabrane svake osim vožnje na posao, „will satisfy the employer's substantiation requirements under section 274(d). Therefore, the employee need not keep a separate set of records“.
- Bez privatne uporabe: automobil kad nije u poslovnoj uporabi ostaje u poslodavčevim prostorima, nitko tko ga koristi ondje ne stanuje, a pisana politika zabranjuje svaku privatnu uporabu osim zanemarive (de minimis).
- Bez privatne uporabe osim vožnje na posao: vrijednost vožnje na posao uključujete u dohodak, pod uvjetima pravila za vožnju na posao.
U oba slučaja moraju postojati dokazi po kojima IRS može provjeriti jesu li uvjeti ispunjeni.
Odricanje od isključenja. Poslodavac može „includ[e] the value of the availability of the vehicle during the relevant period in the employee's gross income without any exclusion for a working condition fringe“ (§ 1.274-6T(c)). Evidencija nije potrebna, ali se ni ništa ne isključuje.
Izbor je obvezujući. Tko je prijavu podnio po jednoj metodi, „may not later use another of these methods“ (§ 1.274-6T(d)). U primjeru iz propisa zaposlenik koji je isključio 90 % na temelju evidencije koja nije prošla test bio je potom ograničen na „other corroborative evidence“.
Što vaša evidencija mora pokazati
Gornji popis iz Publication 15-B: milje, vrijeme i mjesto, poslovna svrha. Navedite i ukupne milje: poslovni se dio dijeli po miljama, a pravilo vrijednosti najma množi udjelom privatnih milja u ukupnima.
Evidencija se ne mora pisati isti dan. 26 CFR § 1.274-5T(c)(1): „A contemporaneous log is not required“, a tjedna se evidencija smatra vođenom u vrijeme uporabe ili blizu njega. Cjelovito mjerilo nalazi se u članku što IRS podrazumijeva pod „adequate records“. Ako dio godine već nedostaje, naknadno sastavljanje evidencije vožnji objašnjava što se još računa.
Kad to stigne u vaš W-2
Poslodavac „must determine the value of taxable noncash fringe benefits no later than January 31 of the next year“, a može ih smatrati isplaćenima po obračunskom razdoblju plaće, tromjesečju, polugodištu ili godini.
- Studeni i prosinac mogu prijeći u sljedeću godinu. Prema posebnom računovodstvenom pravilu poslodavac posljednja dva mjeseca može smatrati isplaćenima u sljedećoj godini. Mora vas o tome obavijestiti, a vi tada koristite isto razdoblje.
- Porez na dohodak možda se neće ustegnuti. Poslodavac može izabrati da ga na privatnu uporabu automobila ne ustegne. „You must, however, withhold the applicable social security and Medicare taxes“, a o tome vas mora pisano obavijestiti.
- Gdje se vidi. Vrijednost ide u polje 1 obrasca Form W-2, također u polja 3 i 5, a može biti navedena i u polju 14, gdje mora stajati ako je poslodavac izabrao da ne ustegne porez na dohodak.
Ako umjesto toga koristite vlastiti automobil, ništa od ovoga ne vrijedi: vidi vlastiti automobil za posao u SAD-u.
Kako DriveHub to olakšava
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Poslovne i privatne vožnje bilježe se jednako, pa je ukupni zbroj izmjeren, a ne procijenjen. DriveHub većinu vožnji sam razvrstava kao Poslovno ili Privatno prema vašim mjestima, prijašnjim rutama i radnom vremenu, a za ostale vas pita pod Za provjeru. Za vožnju između kuće i ureda odgovorite Put na posao. Ne stavljajte pravilo Privatno na ured: i vaše bi vožnje od klijenta do ureda razvrstalo kao privatne.
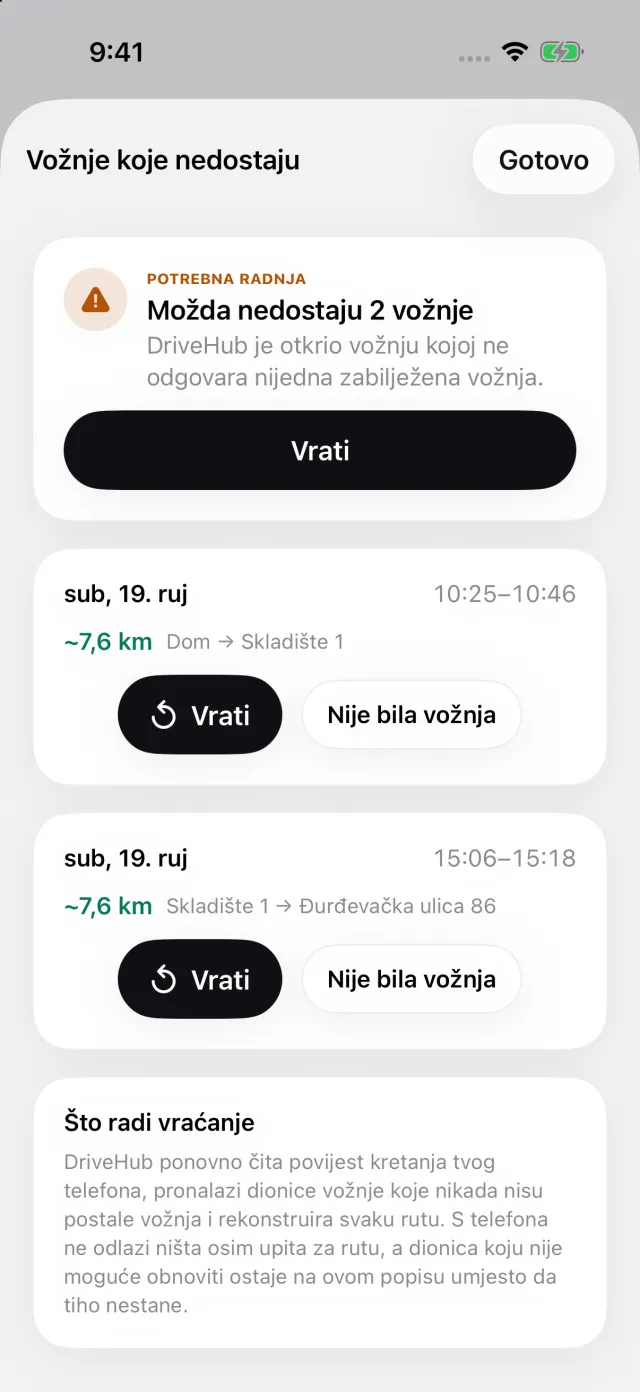
Ako je vaš iPhone zabilježio vožnju automobilom kojoj nema odgovarajuće vožnje, na kartici Vožnje pojavljuju se Propuštene vožnje i otvaraju popis Vožnje koje nedostaju, gdje Vrati obnavlja rutu. Poslovna vožnja koja se nije zabilježila oporezovala bi se kao privatna.
Izvješća prikazuju poslovne i privatne milje za bilo koje razdoblje ili raspon koji odaberete, za jedno vozilo ili sva. Na izvješću za jedan automobil izvoz u PDF i Excel dodaje Milje po namjeni, s vožnjama na koje ste odgovorili Put na posao odvojenima od ostalih privatnih milja, te početno i završno stanje brojila u poreznoj godini koje upišete. S paketom DriveHub Pro izvozi se kao PDF, Excel ili CSV, kao evidencija za poslodavca.
Gdje DriveHub staje: ne vrednuje vašu privatnu uporabu, ne zna koje je pravilo poslodavac izabrao i poslodavcu ništa ne šalje.
- DriveHub u App Storeu
- Pravila za evidenciju vožnji u SAD-u
- Postavite automatsko bilježenje i saznajte kad je vožnja propuštena
Ova stranica prenosi ono što kažu Publications 15-B i 463, Notice 2026-10, Announcement 2026-11 i propisi, s navodom izvora kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte poslodavčevu službu za plaće ili onoga tko vam sastavlja poreznu prijavu — i ponesite evidenciju.
Cijelo pravilo s propisima iz kojih proizlazi: Sjedinjene Američke Države: zahtjevi za evidenciju kilometraže.