 DriveHub
Przewodnik po kraju · Stany Zjednoczone · 10 min
Prywatne użycie samochodu służbowego jest opodatkowanym wynagrodzeniem. Ile — rozstrzyga twoja ewidencja
Pracodawca dał ci samochód służbowy, a ty jeździsz nim do domu, w weekendy i do klientów. Prywatne użycie samochodu służbowego jest opodatkowane: jego wartość trafia do twojego W-2 jako wynagrodzenie. Poza nim zostają tylko mile, o których potrafisz wykazać, że były służbowe — więc to ewidencja rozstrzyga, jaka część auta jest opodatkowana.

Krótka odpowiedź
- Czy prywatne użycie samochodu służbowego jest opodatkowane? Tak. To świadczenie dodatkowe (fringe benefit), a świadczenia dodatkowe są wynagrodzeniem, chyba że prawo je wyłącza (Publication 15-B § 1).
- Czy dojazd do pracy to użycie prywatne? Tak. Pierwszym przykładem świadczenia dodatkowego w samej Publication 15-B jest pozwolenie pracownikowi na używanie pojazdu firmowego "to commute to and from work."
- Co pozostaje wolne od podatku? Użycie służbowe, ale tylko ta część, którą udowadnia twoja dokumentacja. Użycie niezapisane jest opodatkowane jako prywatne.
- Kto je wycenia? Twój pracodawca — według wartości rynkowej (fair market value) albo jednej z trzech reguł szczególnych: cents-per-mile, reguły dojazdowej (1,50 USD za każdy dojazd w jedną stronę) albo rocznej wartości leasingu (annual lease value).
- Czy potrzebuję ewidencji? Zwykle tak. Nie potrzebujesz jej, jeśli pojazd jest qualified nonpersonal-use vehicle, jeśli pracodawca stosuje pisemny zakaz użytku prywatnego lub zezwala wyłącznie na dojazdy, albo jeśli pracodawca po prostu opodatkowuje całą wartość.
- Czy mogę sam odliczyć mile służbowe? Nie według standardowej stawki za milę, a większość pracowników na W-2 w ogóle nie. Ewidencja musi trafić do pracodawcy, zanim przygotuje W-2.
Dlaczego prywatne użycie samochodu służbowego jest opodatkowane
Punkt wyjścia jest szeroki. Publication 15-B § 1: "Any fringe benefit you provide is taxable and must be included in the recipient's pay unless the law specifically excludes it."
Publication 463 mówi to samo od strony kierowcy: "If an employer-provided vehicle was available for your use, you received a fringe benefit. Generally, your employer must include the value of the use or availability of the vehicle in your income."
Wyjątkiem przewidzianym przez prawo jest tu working condition benefit. Prawdziwe pytanie brzmi więc: jaka część użycia auta jest służbowa i jak się to udowadnia.
Część służbowa jest wyłączona — tylko na podstawie dokumentacji
Working condition benefit wyłącza to, co mógłbyś odliczyć jako wydatek służbowy, gdybyś sam za to zapłacił. Publication 15-B § 2: "The employee must meet any substantiation requirements that apply to the deduction." Pierwszym przykładem jest "an employee's use of a company car for business".
Gdy jedno auto służy obu celom, podział idzie według mil. Przykład z samego przepisu, 26 CFR § 1.132-5(b)(1)(i): auto o wartości 2000 USD za rok, 6000 mil służbowych i 2000 innych. Część służbowa to 2000 USD × 6000 ÷ 8000 = 1500 USD. Pozostałe 500 USD jest wynagrodzeniem.
Wymóg dokumentacji jest ścisły. Zgodnie z § 1.132-5(c)(1) nic nie jest wyłączone, "by either the employer or the employee, unless the applicable substantiation requirements of either section 274(d) or section 162 … are satisfied." Liczy się dokumentacja, którą przekazujesz pracodawcy i na której on polega: "will be sufficient to substantiate a working condition fringe exclusion" (§ 1.132-5(c)(2)).
Każda mila bez ewidencji jest prywatna
Publication 15-B § 3 kładzie ciężar dowodu na ciebie: musisz udokumentować "the usage (mileage, for example), the time and place of the travel, and the business purpose of the travel. Written records made at the time of each business use are the best evidence."
A potem reguła domyślna: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income."
Przy samochodzie służbowym ewidencja zmniejsza kwotę doliczaną do twojego wynagrodzenia. Przejazd służbowy, którego nikt nie zapisał, jest opodatkowany jako prywatny.
Co liczy się jako użycie prywatne
Użycie prywatne to więcej niż weekendy.
- Dojazd do pracy. Jazda między domem a twoim zwykłym miejscem pracy jest prywatna, jak pokazuje przytoczony wyżej przykład z Publication 15-B. Które przejazdy są dojazdem, a które nie, opisuje artykuł o milach dojazdowych w USA.
- Twoja inna praca. Zgodnie z 26 CFR § 1.274-6T(e)(5) użycie prywatne "includes use in any trade or business other than the trade or business of being the employee of the employer providing the vehicle." Rozwożenie zamówień w ramach dorywczej pracy samochodem służbowym jest użyciem prywatnym.
Jak pracodawca wycenia użycie prywatne
Zgodnie z Publication 15-B § 4 pracodawca wycenia użycie prywatne i dolicza je do twojego wynagrodzenia. Stosuje wartość rynkową albo jedną z trzech reguł szczególnych: cents-per-mile, regułę dojazdową (tylko dla dojazdów) albo regułę wartości leasingu.
Wybór należy do pracodawcy, osobno dla każdego auta. 26 CFR § 1.61-21(c)(2)(ii): "An employee may use a special valuation rule only if the employer uses that rule", choć "The employee may always use general valuation rules based on facts and circumstances".
Wartość rynkowa
Reguła ogólna pyta, ile kosztowałby leasing: "the amount the employee would have to pay a third party to lease the same or similar vehicle on the same or comparable terms in the geographic area where the employee uses the vehicle."
Reguła cents-per-mile
Pracodawca mnoży "the standard mileage rate by the total miles the employee drives the vehicle for personal purposes." To reguła, w której twoje prywatne mile są całym rachunkiem.
Można ją stosować tylko do pojazdu, który spełnia jeden z dwóch testów:
- Regularne użycie służbowe. Pracodawca "reasonably expect[s] the vehicle to be regularly used in your trade or business throughout the calendar year." Bezpieczne przystanie (safe harbours): "At least 50% of the vehicle's total annual mileage is for your trade or business" albo wspólne dojazdy "at least three employees".
- Przebieg. Auto jest "actually driven at least 10,000 miles during the year" i "used during the year primarily by employees." Jeśli jeździ nim tylko jeden pracownik i przejeżdża 10 000 mil, test jest spełniony "even if all miles driven by the employee are personal."
Do tego trzy warunki. Wartość auta jest ograniczona: "the maximum FMV of automobiles (including trucks and vans) first made available to employees in calendar year 2026 is $61,700" (Notice 2026-10 § 6). Regułę trzeba stosować od pierwszego dnia, w którym auto jest dostępne do użytku prywatnego, i w kolejnych latach, dopóki auto się kwalifikuje. A stawka "includes the value of maintenance and insurance"; paliwo jest w niej zawarte dla mil przejechanych w USA, Kanadzie i Meksyku, a "If you don't provide fuel, you can reduce the rate by no more than 5.5 cents."
Która stawka obowiązuje w 2026 roku
2026 ma dwie stawki za milę służbową: 72,5 centa do 30 czerwca (Notice 2026-10 § 3) i 76 centów od 1 lipca (Announcement 2026-11). Komunikat dotyczy odliczeń i zwrotów, a o wartości użycia prywatnego nie wspomina. Aktualizacja Publication 15-B na 2026 rok mówi "For 2026, the standard mileage rate is 72.5 cents per mile", a § 1.61-21(e)(1)(i) stosuje nową stawkę "prospectively from the first day of the taxable year following the date of publication …" To wskazuje na 72,5 centa przez cały 2026 rok, ale żaden tekst IRS nie mówi tego wprost. Zapytaj dział płac, jaką stawkę zastosował.
Przykład według 72,5 centa opublikowanych w Publication 15-B. W 2026 roku przejeżdżasz 3000 mil prywatnie, a pracodawca płaci za paliwo.
- 3000 × 0,725 USD = 2175 USD doliczone do twojego wynagrodzenia.
- Jeśli za paliwo płacisz sam, a pracodawca stosuje pełne obniżenie: 0,725 USD − 0,055 USD = 0,67 USD, a 3000 × 0,67 USD = 2010 USD.
Reguła dojazdowa: 1,50 USD za przejazd w jedną stronę
Dla auta, którym wolno ci tylko dojeżdżać do pracy, Publication 15-B: wartość to "each one-way commute (that is, from home to work or from work to home) by $1.50. If more than one employee commutes in the vehicle, this value applies to each employee." Kwota 1,50 USD "includes the value of any goods or services directly related to the vehicle (e.g., fuel)" (§ 1.61-21(f)(3)(i)).
Wszystkie cztery warunki muszą być spełnione:
- Pracodawca "for bona fide noncompensatory business reasons" wymaga, żebyś dojeżdżał tym pojazdem.
- Pisemna polityka zakazuje użytku prywatnego "other than for commuting or de minimis personal use (such as a stop for a personal errand on the way between a business delivery and the employee's home)".
- Faktycznie nie używasz go prywatnie poza tym zakresem.
- W przypadku samochodu osobowego nie jesteś control employee. W 2026 roku to członek kierownictwa (officer) zarabiający 145 000 USD lub więcej, członek zarządu (director), pracownik zarabiający 290 000 USD lub więcej albo właściciel co najmniej 1% firmy. Jeśli jesteś właścicielem S corporation i jeździsz jej autem, zasady dla właściciela opisuje artykuł o zwrocie za mile w S corp.
Przykład. Dojeżdżasz do pracy przez 230 dni, tam i z powrotem. To 460 przejazdów w jedną stronę × 1,50 USD = 690 USD za rok.
Reguła rocznej wartości leasingu
Pracodawca bierze wartość rynkową auta "on the first date it is available to any employee for personal use" i odczytuje roczną wartość leasingu z Table 3-1 — od 600 USD dla auta wartego do 999 USD do 15 250 USD dla auta wartego 58 000–59 999 USD. Powyżej 59 999 USD wartość wynosi 0,25 × wartość auta + 500 USD. Następnie "Multiply[s] the annual lease value by the percentage of personal miles out of total miles driven by the employee."
Przykład. Auto warte 60 000 USD: 0,25 × 60 000 USD + 500 USD = 15 500 USD. Przejeżdżasz 20 000 mil, z tego 4000 prywatnie: 20%. Doliczone do twojego wynagrodzenia: 15 500 USD × 20% = 3100 USD.
Tabela "includes the value of maintenance and insurance", ale nie paliwo. Paliwo zapewniane przez pracodawcę wycenia się osobno, według wartości rynkowej "or at 5.5 cents per mile for all miles driven by the employee." Wartość leasingu obowiązuje do 31 grudnia czwartego pełnego roku kalendarzowego po tej dacie, a auto dostępne przez część roku rozlicza się proporcjonalnie do dni, przy okresie krótszym niż 30 dni — według dziennej wartości leasingu.
Gdy cała wartość trafia do twojego W-2
Przy regule wartości leasingu pracodawca "may include in an employee's gross income the entire Annual Lease Value of the automobile" (§ 1.132-5(b)(1)(iv)). Publication 463: "Your employer must separately state the amount if 100% of the annual lease value was included in your income."
Przepis pozwala ci wtedy odliczyć użycie służbowe we własnym zeznaniu, ale dla większości pracowników ta droga jest zamknięta. Form 2106 służy dziś tylko rezerwistom, artystom wykonawcom, urzędnikom wynagradzanym z opłat (fee-basis officials) i pracownikom z wydatkami związanymi z niepełnosprawnością. A przy aucie zapewnianym przez pracodawcę "You can't use the standard mileage rate" (Publication 463 ch. 6).
Dla zwykłego pracownika na W-2 doliczenie 100% nie jest więc do odzyskania przy rozliczeniu podatku. Ewidencja musi trafić do pracodawcy, zanim przygotuje W-2. Dlaczego odliczenie pracownika zniknęło, wyjaśnia artykuł o „adequate records” dla IRS.
Kiedy nie potrzebujesz ewidencji
Qualified nonpersonal-use vehicle. Publication 15-B § 2: "All of an employee's use of a qualified nonpersonal use vehicle is a working condition benefit." Na liście są wyraźnie oznakowane pojazdy policji, straży pożarnej i służb bezpieczeństwa publicznego, karetki i karawany używane zgodnie z przeznaczeniem, pojazdy ciężarowe powyżej 14 000 lb z ładunkiem oraz samochody dostawcze z miejscem tylko dla kierowcy (plus składane siedzenie). Pickup lub furgonetka do 14 000 lb kwalifikuje się tylko wtedy, gdy jest "specially modified so it isn't likely to be used more than minimally for personal purposes", np. ma trwałe oznakowanie i windę załadowczą albo stałe regały. Zwykłego oznakowanego samochodu na liście nie ma.
Pisemna polityka prowadzona przez pracodawcę. Zgodnie z 26 CFR § 1.274-6T(a)(1) polityka zakazująca użytku prywatnego, albo dopuszczająca wyłącznie dojazdy, "will satisfy the employer's substantiation requirements under section 274(d). Therefore, the employee need not keep a separate set of records".
- Żadnego użytku prywatnego: auto, gdy nie służy pracy, stoi na terenie pracodawcy, nikt z jego użytkowników tam nie mieszka, a pisemna polityka zakazuje wszelkiego użytku prywatnego poza de minimis.
- Żadnego użytku prywatnego poza dojazdami: wartość dojazdów doliczasz do dochodu, na warunkach reguły dojazdowej.
W obu przypadkach muszą istnieć dowody, które pozwolą IRS sprawdzić, że warunki były spełnione.
Rezygnacja z wyłączenia. Pracodawca może "includ[e] the value of the availability of the vehicle during the relevant period in the employee's gross income without any exclusion for a working condition fringe" (§ 1.274-6T(c)). Ewidencja nie jest potrzebna — ale też nic nie jest wyłączone.
Wybór wiąże. Po złożeniu zeznania według jednej metody podatnik "may not later use another of these methods" (§ 1.274-6T(d)). W przykładzie z przepisu pracownik, który wyłączył 90% na podstawie dokumentacji niespełniającej wymogów, mógł potem powoływać się już tylko na "other corroborative evidence".
Co musi wykazać twoja ewidencja
Lista z Publication 15-B powyżej: przebieg, czas i miejsce, cel służbowy. Podaj też łączną liczbę mil: część służbową przypisuje się według mil, a reguła wartości leasingu mnoży przez udział mil prywatnych w łącznych.
Ewidencji nie trzeba prowadzić tego samego dnia. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", a ewidencja tygodniowa liczy się jako sporządzona w czasie zdarzenia lub krótko po nim. Pełny standard opisuje artykuł o tym, co IRS rozumie przez „adequate records”. Jeśli brakuje już części roku, odtwarzanie ewidencji przebiegu wyjaśnia, co jeszcze się liczy.
Kiedy trafia to do twojego W-2
Pracodawca "must determine the value of taxable noncash fringe benefits no later than January 31 of the next year" i może traktować je jako wypłacone co okres płacowy, kwartał, półrocze albo rok.
- Listopad i grudzień mogą przejść na następny rok. Na podstawie szczególnej reguły rozliczeniowej (special accounting rule) pracodawca może traktować dwa ostatnie miesiące jako wypłacone w kolejnym roku. Musi cię o tym powiadomić, a ty stosujesz wtedy ten sam okres.
- Podatek dochodowy może nie być potrącany. Pracodawca może zdecydować, że nie potrąca go od prywatnego użycia auta. "You must, however, withhold the applicable social security and Medicare taxes", a ty musisz zostać o tym poinformowany na piśmie.
- Gdzie to widać. Wartość trafia do box 1 formularza W-2, także do box 3 i 5, i może być wykazana w box 14 — tam musi się znaleźć, jeśli pracodawca zdecydował się nie potrącać podatku dochodowego.
Jeśli zamiast tego używasz własnego auta, nic z tego cię nie dotyczy: zob. jazda w pracy własnym autem.
Jak DriveHub to ułatwia
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Przejazdy służbowe i prywatne są zapisywane jednakowo, więc suma jest zmierzona, a nie oszacowana. Większość przejazdów DriveHub sam przypisuje jako Służbowy albo Prywatny na podstawie twoich miejsc, wcześniejszych tras i godzin pracy, a o resztę pyta cię w sekcji Do sprawdzenia. Dla jazdy między domem a biurem odpowiedz Dojazd do pracy. Nie ustawiaj dla biura reguły Prywatny: przypisałaby jako prywatne także twoje przejazdy od klienta do biura.
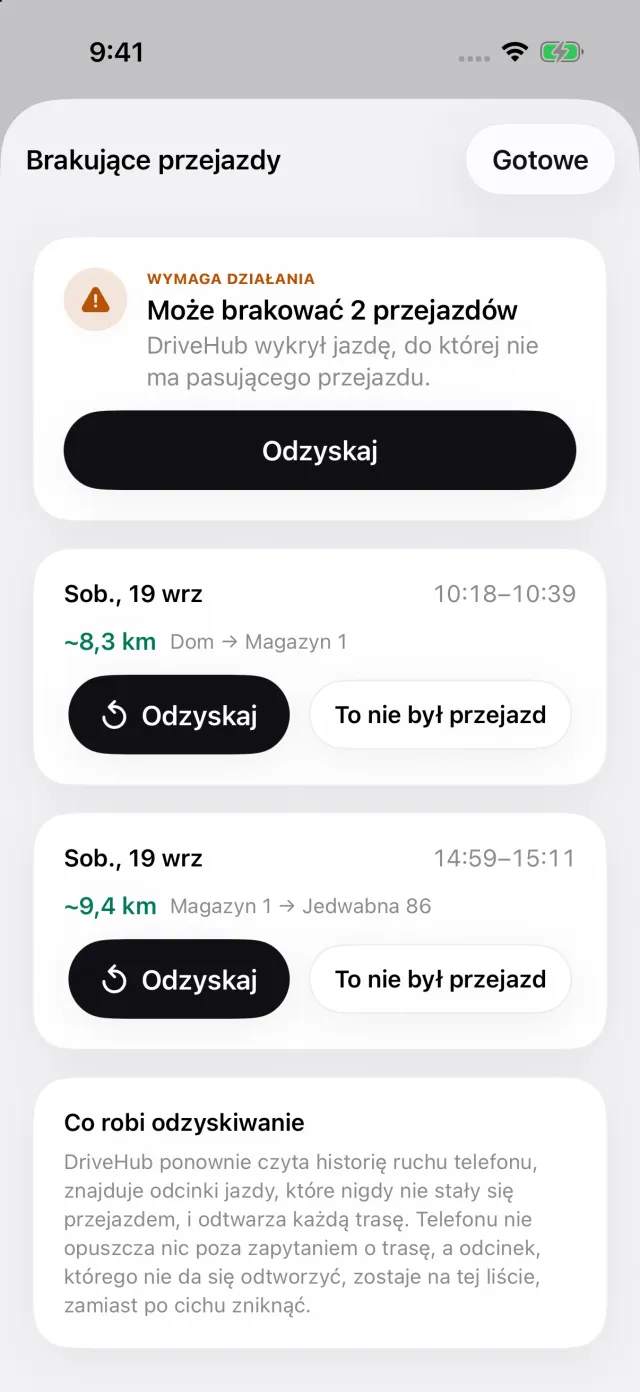
Jeśli iPhone zarejestrował jazdę, której nie odpowiada żaden przejazd, na karcie Przejazdy pojawia się Pominięte przejazdy i otwiera listę Brakujące przejazdy, gdzie Odzyskaj odtwarza trasę. Przejazd służbowy, który się nie zapisał, zostałby opodatkowany jako prywatny.
Raporty pokazują mile służbowe i prywatne za dowolny okres lub wybrany zakres dat, dla jednego pojazdu albo wszystkich. W raporcie dla jednego auta eksport do PDF i Excela dodaje Mile według użycia — przejazdy, na które odpowiedziałeś Dojazd do pracy, są tam oddzielone od pozostałych mil prywatnych — oraz wpisane przez ciebie stany licznika na początku i na końcu roku podatkowego. Z DriveHub Pro raport eksportuje się do PDF, Excela lub CSV, jako dokumentacja dla pracodawcy.
Gdzie DriveHub się zatrzymuje: nie wycenia twojego użycia prywatnego, nie wie, którą regułę wybrał pracodawca, i niczego pracodawcy nie wysyła.
- DriveHub w App Store
- Zasady ewidencji przebiegu w USA
- Skonfiguruj automatyczne śledzenie i dowiaduj się, gdy przejazd zostanie pominięty
Ta strona przedstawia to, co mówią Publications 15-B i 463, Notice 2026-10, Announcement 2026-11 i przepisy wykonawcze, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj dział płac pracodawcy albo osobę, która przygotowuje twoje zeznanie (tax preparer) — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Stany Zjednoczone: wymogi dotyczące ewidencji przebiegu.