 DriveHub
Landengids · Verenigde Staten · 10 min
Privégebruik van een auto van de zaak is belast loon. Je logboek bepaalt hoeveel
Je werkgever heeft je een auto van de zaak gegeven, en je rijdt ermee naar huis, in het weekend en naar klanten. Privégebruik van een auto van de zaak is belast: de waarde ervan komt als loon op je W-2. Alleen de mijlen waarvan je kunt aantonen dat ze zakelijk waren, blijven erbuiten, dus het logboek bepaalt hoeveel van de auto wordt belast.

Het korte antwoord
- Is privégebruik van een auto van de zaak belast? Ja. Het is een fringe benefit, een voordeel naast het loon, en zulke voordelen zijn loon tenzij de wet ze uitzondert (Publication 15-B § 1).
- Is woon-werkverkeer privégebruik? Ja. Het allereerste voorbeeld van een fringe benefit in Publication 15-B is een werknemer een zakelijk voertuig laten gebruiken "to commute to and from work."
- Wat blijft onbelast? Het zakelijke gebruik, maar alleen het deel dat je administratie bewijst. Niet geregistreerd gebruik wordt als privé belast.
- Wie bepaalt de waarde? Je werkgever, op basis van de marktwaarde (fair market value) of een van drie bijzondere regels: cents-per-mile, de commuting rule ($ 1,50 per enkele woon-werkrit) of de annual lease value.
- Heb ik een logboek nodig? Meestal wel. Niet als het voertuig een qualified nonpersonal-use vehicle is, als je werkgever een schriftelijk beleid hanteert van geen privégebruik of alleen woon-werkverkeer, of als je werkgever gewoon de volledige waarde belast.
- Kan ik de zakelijke mijlen zelf aftrekken? Niet tegen de standard mileage rate, en voor de meeste werknemers met een W-2 helemaal niet. Het logboek moet bij je werkgever zijn voordat de W-2 wordt opgemaakt.
Waarom privégebruik van een auto van de zaak belast is
Het uitgangspunt is breed. Publication 15-B § 1: "Any fringe benefit you provide is taxable and must be included in the recipient's pay unless the law specifically excludes it."
Publication 463 zegt hetzelfde vanuit de bestuurder: "If an employer-provided vehicle was available for your use, you received a fringe benefit. Generally, your employer must include the value of the use or availability of the vehicle in your income."
De uitzondering die de wet hier maakt, is de working condition benefit. De echte vraag is dus hoeveel van het gebruik van de auto zakelijk is, en hoe dat wordt bewezen.
Het zakelijke deel is vrijgesteld, maar alleen met administratie
De working condition benefit stelt vrij wat voor jou als zakelijke kosten aftrekbaar was geweest als je het zelf had betaald. Publication 15-B § 2: "The employee must meet any substantiation requirements that apply to the deduction." Het eerste voorbeeld is "an employee's use of a company car for business".
Wordt één auto voor allebei gebruikt, dan wordt er verdeeld naar mijlen. Het voorbeeld uit de regeling zelf, 26 CFR § 1.132-5(b)(1)(i): een auto met een waarde van $ 2 000 voor het jaar, 6 000 zakelijke mijlen en 2 000 andere mijlen. Het zakelijke deel is $ 2 000 × 6 000 ÷ 8 000 = $ 1 500. De overige $ 500 zijn loon.
De regel voor de administratie is streng. Volgens § 1.132-5(c)(1) wordt niets vrijgesteld, "by either the employer or the employee, unless the applicable substantiation requirements of either section 274(d) or section 162 … are satisfied." Administratie die jij aanlevert en waarop je werkgever vertrouwt, telt mee: die "will be sufficient to substantiate a working condition fringe exclusion" (§ 1.132-5(c)(2)).
Elke niet geregistreerde mijl is privé
Publication 15-B § 3 legt de bewijslast bij jou: onderbouw "the usage (mileage, for example), the time and place of the travel, and the business purpose of the travel. Written records made at the time of each business use are the best evidence."
En dan de standaardregel: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income."
Bij een auto van de zaak verkleint het logboek het bedrag dat bij je loon wordt opgeteld. Een zakelijke rit die niemand heeft opgeschreven, wordt als privé belast.
Wat telt als privégebruik
Privégebruik is ruimer dan het weekend.
- Woon-werkverkeer. Rijden tussen huis en je vaste werkplek is privé, zoals het voorbeeld uit Publication 15-B hierboven laat zien. Welke ritten woon-werkverkeer zijn en welke niet, staat in woon-werkmijlen in de VS.
- Je andere werk. Volgens 26 CFR § 1.274-6T(e)(5) omvat privégebruik ook "use in any trade or business other than the trade or business of being the employee of the employer providing the vehicle." Bezorgen voor een bijbaan in de auto van de zaak is privégebruik.
Hoe je werkgever het privégebruik waardeert
Volgens Publication 15-B § 4 bepaalt je werkgever de waarde van het privégebruik en telt die bij je loon op. Hij gebruikt de marktwaarde of een van drie bijzondere regels: cents-per-mile, de commuting rule (alleen voor woon-werkverkeer) of de lease value rule.
De keuze is aan je werkgever, auto voor auto. 26 CFR § 1.61-21(c)(2)(ii): "An employee may use a special valuation rule only if the employer uses that rule", al geldt: "The employee may always use general valuation rules based on facts and circumstances".
Marktwaarde
De algemene regel vraagt wat een lease zou kosten: "the amount the employee would have to pay a third party to lease the same or similar vehicle on the same or comparable terms in the geographic area where the employee uses the vehicle."
De cents-per-mile rule
De werkgever vermenigvuldigt "the standard mileage rate by the total miles the employee drives the vehicle for personal purposes." Bij deze regel zijn je privémijlen de hele berekening.
Hij staat alleen open voor een voertuig dat aan een van twee toetsen voldoet:
- Regelmatig zakelijk gebruik. De werkgever "reasonably expect[s] the vehicle to be regularly used in your trade or business throughout the calendar year." Veilige havens: "At least 50% of the vehicle's total annual mileage is for your trade or business", of een carpool voor woon-werkverkeer van "at least three employees".
- Mijlen. De auto wordt "actually driven at least 10,000 miles during the year" en "used during the year primarily by employees." Rijdt maar één werknemer er 10 000 mijl mee, dan voldoet hij "even if all miles driven by the employee are personal."
Daarnaast nog drie voorwaarden. De waarde van de auto is begrensd: "the maximum FMV of automobiles (including trucks and vans) first made available to employees in calendar year 2026 is $61,700" (Notice 2026-10 § 6). De regel moet gelden vanaf de eerste dag dat de auto beschikbaar is voor privégebruik, en in latere jaren zolang hij in aanmerking komt. En het tarief "includes the value of maintenance and insurance"; brandstof is inbegrepen voor mijlen in de VS, Canada en Mexico, en "If you don't provide fuel, you can reduce the rate by no more than 5.5 cents."
Welk tarief geldt in 2026
2026 kent twee tarieven voor zakelijke mijlen: 72,5 cent tot 30 juni (Notice 2026-10 § 3) en 76 cent vanaf 1 juli (Announcement 2026-11). De announcement gaat over aftrek en vergoedingen en noemt de waarde van privégebruik niet. De update van Publication 15-B voor 2026 zegt "For 2026, the standard mileage rate is 72.5 cents per mile", en § 1.61-21(e)(1)(i) past een nieuw tarief toe "prospectively from the first day of the taxable year following the date of publication …" Dat wijst op 72,5 cent voor heel 2026, maar geen enkele IRS-tekst zegt dat met zoveel woorden. Vraag de salarisadministratie welk tarief ze heeft gebruikt.
Rekenvoorbeeld, tegen de 72,5 cent die Publication 15-B publiceerde. Je rijdt in 2026 3 000 privémijlen en je werkgever betaalt de brandstof.
- 3 000 × $ 0,725 = $ 2 175 erbij op je loon.
- Betaal je je eigen brandstof en past de werkgever de volledige verlaging toe: $ 0,725 − $ 0,055 = $ 0,67, en 3 000 × $ 0,67 = $ 2 010.
De commuting rule: $ 1,50 per enkele rit
Voor een auto waarin je alleen woon-werkverkeer mag rijden, zegt Publication 15-B: de waarde is "each one-way commute (that is, from home to work or from work to home) by $1.50. If more than one employee commutes in the vehicle, this value applies to each employee." De $ 1,50 "includes the value of any goods or services directly related to the vehicle (e.g., fuel)" (§ 1.61-21(f)(3)(i)).
Aan alle vier de voorwaarden moet worden voldaan:
- Je werkgever verplicht je "for bona fide noncompensatory business reasons" om met het voertuig van en naar je werk te rijden.
- Een schriftelijk beleid verbiedt privégebruik "other than for commuting or de minimis personal use (such as a stop for a personal errand on the way between a business delivery and the employee's home)".
- Je gebruikt het in werkelijkheid niet verder privé.
- Bij een personenauto ben je geen control employee. Voor 2026 is dat een functionaris (officer) met een loon van $ 145 000 of meer, een bestuurder (director), een werknemer met een loon van $ 290 000 of meer, of iemand die 1% of meer van het bedrijf bezit. Ben je eigenaar van een S corporation en rijd je in de auto ervan, dan zet rittenvergoeding in een S corp de regels voor een eigenaar uiteen.
Rekenvoorbeeld. Je rijdt op 230 dagen naar je werk en terug. Dat zijn 460 enkele ritten × $ 1,50 = $ 690 voor het jaar.
De annual lease value rule
De werkgever neemt de marktwaarde van de auto "on the first date it is available to any employee for personal use" en leest de annual lease value af in Table 3-1, van $ 600 voor een auto met een waarde tot $ 999 tot $ 15 250 voor een auto van $ 58 000–59 999. Boven $ 59 999 is de waarde 0,25 × de waarde van de auto + $ 500. Daarna "Multiply[s] the annual lease value by the percentage of personal miles out of total miles driven by the employee."
Rekenvoorbeeld. Een auto met een waarde van $ 60 000: 0,25 × $ 60 000 + $ 500 = $ 15 500. Je rijdt 20 000 mijl, waarvan 4 000 privé: 20%. Erbij op je loon: $ 15 500 × 20% = $ 3 100.
De tabel "includes the value of maintenance and insurance", maar niet de brandstof. Brandstof die je werkgever verstrekt, wordt apart gewaardeerd, tegen marktwaarde "or at 5.5 cents per mile for all miles driven by the employee." De lease value blijft gelden tot 31 december van het vierde volledige kalenderjaar na die datum, en een auto die een deel van het jaar beschikbaar is, wordt naar rato van de dagen berekend, met een daily lease value onder 30 dagen.
Wanneer de volledige waarde op je W-2 komt
Bij de lease value rule mag je werkgever "include in an employee's gross income the entire Annual Lease Value of the automobile" (§ 1.132-5(b)(1)(iv)). Publication 463: "Your employer must separately state the amount if 100% of the annual lease value was included in your income."
De regeling laat je het zakelijke gebruik dan in je eigen aangifte aftrekken, maar voor de meeste werknemers is die deur dicht. Form 2106 is nu alleen nog voor reservisten, uitvoerende kunstenaars, op basis van vergoedingen betaalde ambtenaren en werknemers met kosten in verband met een beperking. En voor een auto die je werkgever verstrekt, geldt: "You can't use the standard mileage rate" (Publication 463 hfst. 6).
Voor een gewone werknemer met een W-2 wordt een opname van 100% bij de aangifte dus niet terugverdiend. Het logboek moet bij je werkgever zijn voordat de W-2 wordt opgemaakt. Waarom de aftrek voor werknemers is verdwenen, staat in adequate records voor de IRS.
Wanneer je geen logboek nodig hebt
Een qualified nonpersonal-use vehicle. Publication 15-B § 2: "All of an employee's use of a qualified nonpersonal use vehicle is a working condition benefit." Op de lijst staan onder meer duidelijk gemarkeerde politie-, brandweer- en hulpverleningsvoertuigen, ambulances en lijkwagens die voor hun doel worden gebruikt, vrachtvoertuigen van meer dan 14 000 lb beladen en bestelwagens met alleen een stoel voor de bestuurder (plus een klapstoeltje). Een pick-up of bestelbus van 14 000 lb of minder komt alleen in aanmerking als hij "specially modified so it isn't likely to be used more than minimally for personal purposes", bijvoorbeeld met vaste opschriften plus een laadklep of vaste stellingen. Een gewone auto met opschrift staat niet op de lijst.
Een schriftelijk beleid dat je werkgever bijhoudt. Volgens 26 CFR § 1.274-6T(a)(1) geldt voor een beleid van geen privégebruik, of geen privégebruik behalve woon-werkverkeer, dat het "will satisfy the employer's substantiation requirements under section 274(d). Therefore, the employee need not keep a separate set of records".
- Geen privégebruik: de auto blijft op het terrein van de werkgever als hij niet zakelijk wordt gebruikt, niemand die hem gebruikt woont daar, en een schriftelijk beleid verbiedt alles behalve de minimis privégebruik.
- Geen privégebruik behalve woon-werkverkeer: je telt de waarde van het woon-werkverkeer bij je inkomen, onder de voorwaarden van de commuting rule.
In beide gevallen moet er bewijs zijn waarmee de IRS kan nagaan dat aan de voorwaarden is voldaan.
Afzien van de vrijstelling. Je werkgever mag "includ[e] the value of the availability of the vehicle during the relevant period in the employee's gross income without any exclusion for a working condition fringe" (§ 1.274-6T(c)). Dan is er geen logboek nodig, maar wordt er ook niets vrijgesteld.
De keuze ligt vast. Wie aangifte heeft gedaan volgens de ene methode, "may not later use another of these methods" (§ 1.274-6T(d)). In het voorbeeld uit de regeling was een werknemer die 90% had vrijgesteld op basis van een administratie die niet door de toets kwam, daarna aangewezen op "other corroborative evidence".
Wat je logboek moet laten zien
De lijst uit Publication 15-B hierboven: mijlen, tijd en plaats, zakelijk doel. Vermeld ook je totale aantal mijlen: het zakelijke deel wordt naar mijlen verdeeld, en de lease value rule vermenigvuldigt met de privémijlen als deel van het totaal.
Het logboek hoeft niet op de dag zelf te worden geschreven. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", en een wekelijks logboek geldt als bijgehouden op of rond het moment zelf. De volledige maatstaf staat in wat de IRS verstaat onder adequate records. Ontbreekt een deel van het jaar al, dan legt een rittenregistratie reconstrueren uit wat nog telt.
Wanneer het op je W-2 komt
Je werkgever "must determine the value of taxable noncash fringe benefits no later than January 31 of the next year", en mag ze behandelen als betaald per loonperiode, kwartaal, halfjaar of jaar.
- November en december kunnen naar volgend jaar schuiven. Onder de special accounting rule mag je werkgever de laatste twee maanden behandelen als betaald in het volgende jaar. Hij moet je dat laten weten, en jij gebruikt dan dezelfde periode.
- Er wordt mogelijk geen inkomstenbelasting ingehouden. Je werkgever kan ervoor kiezen die niet in te houden op privégebruik van de auto. "You must, however, withhold the applicable social security and Medicare taxes", en je moet dit schriftelijk te horen krijgen.
- Waar het staat. De waarde komt in box 1 van Form W-2, ook in box 3 en 5, en kan in box 14 worden vermeld; daar moet het staan als je werkgever ervoor heeft gekozen geen inkomstenbelasting in te houden.
Gebruik je in plaats daarvan je eigen auto, dan geldt niets hiervan: zie je eigen auto voor je werk.
Hoe DriveHub dit makkelijker maakt
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Zakelijke en privéritten worden allebei vastgelegd, zodat het totaal gemeten wordt in plaats van geschat. DriveHub deelt de meeste ritten in als Zakelijk of Privé op basis van je locaties, eerdere routes en werktijden, en vraagt je naar de rest onder Te controleren. Antwoord Woon-werk voor een rit tussen huis en je kantoor. Zet geen regel Privé op het kantoor: dan worden ook je ritten van een klant naar kantoor als Privé ingedeeld.
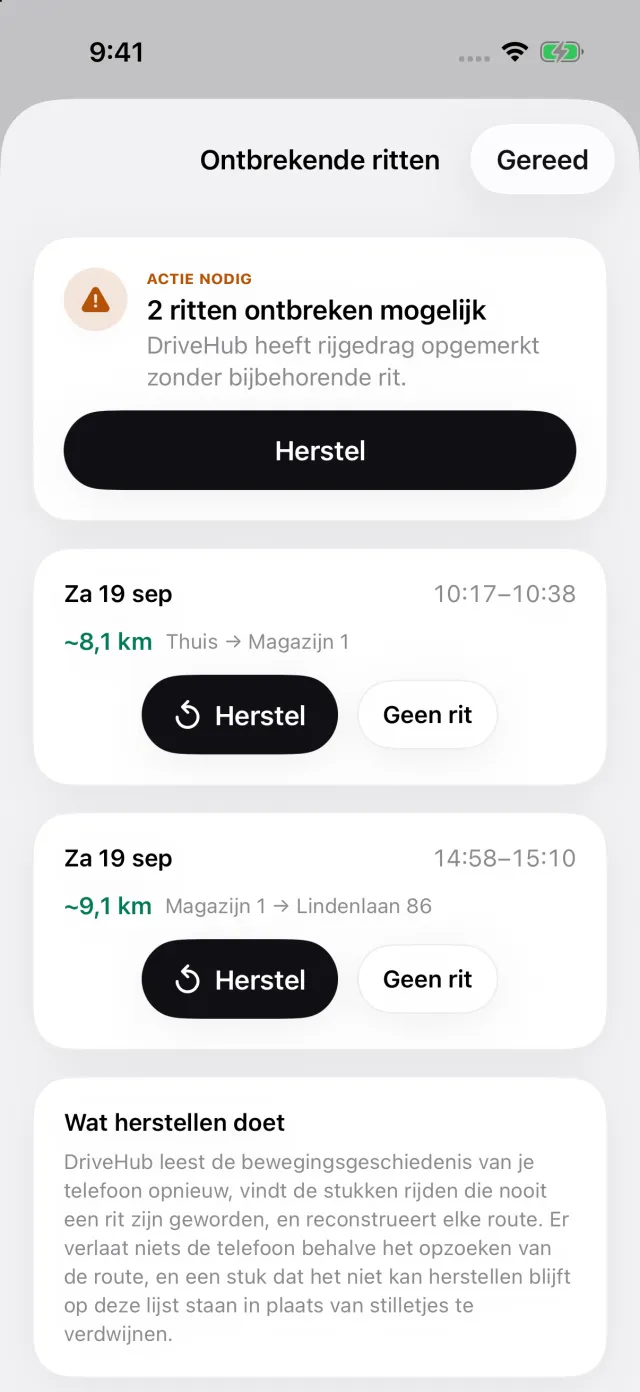
Heeft je iPhone rijden vastgelegd zonder bijpassende rit, dan verschijnt Gemiste ritten op het tabblad Ritten; dat opent de lijst Ontbrekende ritten, waar Herstel de route opnieuw opbouwt. Een zakelijke rit die niet is vastgelegd, is een rit die als privé zou worden belast.
Rapporten toont zakelijke en privémijlen voor elke periode of een bereik dat je kiest, voor één voertuig of allemaal. Op een rapport over één auto voegen de pdf- en Excel-export Mijlen naar gebruik toe, met de ritten die je als Woon-werk hebt beantwoord apart van de andere privémijlen, en de tellerstanden aan het begin en einde van het belastingjaar die je invult. Met DriveHub Pro exporteer je het als pdf, Excel of CSV, als de registratie voor je werkgever.
Waar DriveHub ophoudt: het bepaalt niet de waarde van je privégebruik, het weet niet welke regel je werkgever heeft gekozen en het stuurt niets naar je werkgever.
- DriveHub in de App Store
- Regels voor de rittenregistratie in de VS
- Automatische registratie instellen, en weten wanneer een rit is gemist
Deze pagina geeft weer wat Publications 15-B en 463, Notice 2026-10, Announcement 2026-11 en de regelingen zeggen, en citeert ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het de salarisadministratie van je werkgever of je belastingadviseur (tax preparer) — en neem het logboek mee.
De volledige regel, met de bronnen waarop die berust: Verenigde Staten: eisen aan de rittenregistratie.