 DriveHub
Guía por país · Estados Unidos · 10 min
El uso personal de un vehículo de empresa es salario. Tu registro decide cuánto
Tu empleador te ha dado un coche de empresa y lo usas para volver a casa, los fines de semana y para ir a ver clientes. El uso personal de un vehículo de empresa tributa: su valor va a tu W-2 como salario. Solo quedan fuera las millas que puedas demostrar que fueron de trabajo, así que el registro decide qué parte del coche tributa.

La respuesta corta
- ¿Tributa el uso personal de un coche de empresa? Sí. Es un fringe benefit, una retribución en especie, y las retribuciones en especie son salario salvo que la ley las excluya (Publication 15-B § 1).
- ¿El trayecto al trabajo es uso personal? Sí. El primer ejemplo de fringe benefit de la propia Publication 15-B es dejar que un empleado use un vehículo de la empresa "to commute to and from work."
- ¿Qué queda libre de impuestos? El uso profesional, pero solo la parte que prueban tus registros. El uso no registrado tributa como personal.
- ¿Quién lo valora? Tu empleador, por el valor de mercado o por una de tres reglas especiales: cents-per-mile (por milla), la regla del trayecto al trabajo (1,50 $ por trayecto de ida o de vuelta) o el annual lease value (valor anual de arrendamiento).
- ¿Necesito un registro? Normalmente sí. No lo necesitas si el vehículo es un qualified nonpersonal-use vehicle, si tu empleador aplica una política escrita de ningún uso personal o de solo trayecto al trabajo, o si tu empleador simplemente grava el valor entero.
- ¿Puedo deducir yo mismo las millas de trabajo? No con la tarifa estándar por milla, y la mayoría de los empleados con W-2 no pueden deducirlas en absoluto. El registro tiene que llegar a tu empleador antes de que se haga el W-2.
Por qué tributa el uso personal de un vehículo de empresa
El punto de partida es amplio. Publication 15-B § 1: "Any fringe benefit you provide is taxable and must be included in the recipient's pay unless the law specifically excludes it."
La Publication 463 dice lo mismo desde el lado del conductor: "If an employer-provided vehicle was available for your use, you received a fringe benefit. Generally, your employer must include the value of the use or availability of the vehicle in your income."
La excepción de la ley aquí es el working condition benefit. Así que la pregunta real es qué parte del uso del coche es profesional, y cómo se prueba.
La parte profesional queda excluida, solo con registros
El working condition benefit excluye lo que habría sido deducible para ti como gasto profesional si lo hubieras pagado tú. Publication 15-B § 2: "The employee must meet any substantiation requirements that apply to the deduction." Su primer ejemplo es "an employee's use of a company car for business".
Cuando un mismo coche se usa de las dos formas, el reparto se hace por millas. El ejemplo del propio reglamento, 26 CFR § 1.132-5(b)(1)(i): un coche que vale 2000 $ al año, 6000 millas de trabajo y 2000 millas de otro tipo. La parte profesional es 2000 $ × 6000 ÷ 8000 = 1500 $. Los otros 500 $ son salario.
La regla sobre los registros es estricta. Según el § 1.132-5(c)(1), no se excluye nada, "by either the employer or the employee, unless the applicable substantiation requirements of either section 274(d) or section 162 … are satisfied." Los registros que entregas, y en los que se apoya tu empleador, cuentan: "will be sufficient to substantiate a working condition fringe exclusion" (§ 1.132-5(c)(2)).
Cada milla sin registrar es personal
La Publication 15-B § 3 pone la carga sobre ti: justificar "the usage (mileage, for example), the time and place of the travel, and the business purpose of the travel. Written records made at the time of each business use are the best evidence."
Y después, la regla por defecto: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income."
Con un coche de empresa, el registro reduce la cantidad que se suma a tu salario. Un trayecto de trabajo que nadie anotó tributa como personal.
Qué cuenta como uso personal
El uso personal va más allá de los fines de semana.
- El trayecto al trabajo. Ir de casa a tu lugar de trabajo habitual es personal, como muestra el ejemplo de la Publication 15-B citado arriba. Qué trayectos cuentan como desplazamiento al trabajo, y cuáles no, está en las millas del trayecto al trabajo en EE. UU..
- Tus otros trabajos. Según el 26 CFR § 1.274-6T(e)(5), el uso personal "includes use in any trade or business other than the trade or business of being the employee of the employer providing the vehicle." Hacer repartos para un trabajo secundario con el coche de empresa es uso personal.
Cómo valora tu empleador el uso personal
Según la Publication 15-B § 4, tu empleador valora el uso personal y lo incluye en tu salario. Usa el valor de mercado o una de tres reglas especiales: cents-per-mile, la regla del trayecto al trabajo (solo para ese trayecto) o la regla del lease value.
La elección es de tu empleador, coche por coche. 26 CFR § 1.61-21(c)(2)(ii): "An employee may use a special valuation rule only if the employer uses that rule", aunque "The employee may always use general valuation rules based on facts and circumstances".
El valor de mercado
La regla general pregunta cuánto costaría un arrendamiento: "the amount the employee would have to pay a third party to lease the same or similar vehicle on the same or comparable terms in the geographic area where the employee uses the vehicle."
La regla cents-per-mile
El empleador multiplica "the standard mileage rate by the total miles the employee drives the vehicle for personal purposes." Es la regla en la que tus millas personales son todo el cálculo.
Solo está abierta a un vehículo que supere una de dos pruebas:
- Uso profesional regular. El empleador "reasonably expect[s] the vehicle to be regularly used in your trade or business throughout the calendar year." Puertos seguros: "At least 50% of the vehicle's total annual mileage is for your trade or business", o un coche compartido para ir al trabajo por "at least three employees".
- Millas. El coche tiene que ser "actually driven at least 10,000 miles during the year" y "used during the year primarily by employees." Si un solo empleado lo conduce 10 000 millas, supera la prueba "even if all miles driven by the employee are personal."
Tres condiciones más. El valor del coche tiene un tope: "the maximum FMV of automobiles (including trucks and vans) first made available to employees in calendar year 2026 is $61,700" (Notice 2026-10 § 6). La regla debe aplicarse desde el primer día en que el coche está disponible para uso personal, y en los años siguientes mientras cumpla los requisitos. Y la tarifa "includes the value of maintenance and insurance"; el combustible está incluido para las millas en EE. UU., Canadá y México, y "If you don't provide fuel, you can reduce the rate by no more than 5.5 cents."
Qué tarifa se aplica en 2026
2026 tiene dos tarifas por milla de trabajo: 72,5 centavos hasta el 30 de junio (Notice 2026-10 § 3) y 76 centavos desde el 1 de julio (Announcement 2026-11). El Announcement cubre deducciones y reembolsos, y no menciona el valor del uso personal. La actualización de 2026 de la Publication 15-B dice "For 2026, the standard mileage rate is 72.5 cents per mile", y el § 1.61-21(e)(1)(i) aplica una nueva tarifa "prospectively from the first day of the taxable year following the date of publication …" Eso apunta a 72,5 centavos para todo 2026, pero ningún texto del IRS lo dice expresamente. Pregunta al departamento de nóminas qué tarifa usó.
Ejemplo, con los 72,5 centavos que publicó la Publication 15-B. Conduces 3000 millas personales en 2026 y tu empleador paga el combustible.
- 3000 × 0,725 $ = 2175 $ sumados a tu salario.
- Si el combustible lo pagas tú y el empleador aplica la reducción completa: 0,725 $ − 0,055 $ = 0,67 $, y 3000 × 0,67 $ = 2010 $.
La regla del trayecto al trabajo: 1,50 $ por trayecto de ida o de vuelta
Para un coche que solo puedes usar para ir al trabajo, Publication 15-B: el valor es "each one-way commute (that is, from home to work or from work to home) by $1.50. If more than one employee commutes in the vehicle, this value applies to each employee." El importe de 1,50 $ "includes the value of any goods or services directly related to the vehicle (e.g., fuel)" (§ 1.61-21(f)(3)(i)).
Deben cumplirse las cuatro condiciones:
- Tu empleador, "for bona fide noncompensatory business reasons", te exige ir al trabajo en el vehículo.
- Una política escrita prohíbe el uso personal "other than for commuting or de minimis personal use (such as a stop for a personal errand on the way between a business delivery and the employee's home)".
- De hecho no lo usas para nada personal más allá de eso.
- Si es un coche, no eres un control employee. En 2026 lo es un directivo con una retribución de 145 000 $ o más, un consejero, un empleado con una retribución de 290 000 $ o más, o quien posea el 1 % o más del negocio. Si eres propietario de una S corporation y conduces su coche, el reembolso de kilometraje en una S corp explica las reglas para un propietario.
Ejemplo. Vas al trabajo 230 días, ida y vuelta. Son 460 trayectos de ida o de vuelta × 1,50 $ = 690 $ al año.
La regla del annual lease value
El empleador toma el valor de mercado del coche "on the first date it is available to any employee for personal use" y lee el annual lease value en la Table 3-1, desde 600 $ para un coche que vale hasta 999 $ hasta 15 250 $ para uno que vale entre 58 000 y 59 999 $. Por encima de 59 999 $, el valor es 0,25 × el valor del coche + 500 $. Después, "Multiply[s] the annual lease value by the percentage of personal miles out of total miles driven by the employee."
Ejemplo. Un coche que vale 60 000 $: 0,25 × 60 000 $ + 500 $ = 15 500 $. Conduces 20 000 millas, 4000 de ellas personales: el 20 %. Se suma a tu salario: 15 500 $ × 20 % = 3100 $.
La tabla "includes the value of maintenance and insurance", pero no el combustible. El combustible que paga tu empleador se valora aparte, por su valor de mercado "or at 5.5 cents per mile for all miles driven by the employee." El lease value se mantiene hasta el 31 de diciembre del cuarto año natural completo después de esa fecha, y un coche disponible solo parte del año se prorratea por días, con un daily lease value por debajo de 30 días.
Cuando el valor entero va a tu W-2
Con la regla del lease value, tu empleador "may include in an employee's gross income the entire Annual Lease Value of the automobile" (§ 1.132-5(b)(1)(iv)). Publication 463: "Your employer must separately state the amount if 100% of the annual lease value was included in your income."
El reglamento te permite entonces deducir el uso profesional en tu propia declaración, pero para la mayoría de los empleados esa puerta está cerrada. El Form 2106 ya solo es para reservistas, artistas del espectáculo, cargos retribuidos por honorarios y empleados con gastos relacionados con un impedimento. Y para un coche que te pone tu empleador, "You can't use the standard mileage rate" (Publication 463, cap. 6).
Así que, para un empleado corriente con W-2, una inclusión del 100 % no se recupera al hacer la declaración. El registro tiene que llegar a tu empleador antes de que se haga el W-2. Por qué ha desaparecido la deducción del empleado está en registros adecuados para el IRS.
Cuándo no necesitas un registro
Un qualified nonpersonal-use vehicle. Publication 15-B § 2: "All of an employee's use of a qualified nonpersonal use vehicle is a working condition benefit." La lista incluye vehículos de policía, bomberos y seguridad pública claramente rotulados, ambulancias y coches fúnebres usados para su fin, vehículos de carga de más de 14 000 lb cargados y camiones de reparto con asiento solo para el conductor (más un asiento plegable). Una pick-up o furgoneta de 14 000 lb o menos solo entra si está "specially modified so it isn't likely to be used more than minimally for personal purposes", por ejemplo con rotulación permanente y además plataforma elevadora o estanterías fijas. Un coche corriente rotulado no está en la lista.
Una política escrita que aplica tu empleador. Según el 26 CFR § 1.274-6T(a)(1), una política de ningún uso personal, o de ninguno salvo el trayecto al trabajo, "will satisfy the employer's substantiation requirements under section 274(d). Therefore, the employee need not keep a separate set of records".
- Ningún uso personal: el coche se queda en las instalaciones del empleador cuando no se usa para trabajar, nadie que lo use vive allí, y una política escrita prohíbe todo uso personal salvo el de minimis.
- Ningún uso personal salvo el trayecto al trabajo: incluyes en tus ingresos el valor del trayecto al trabajo, con las condiciones de esa regla.
En los dos casos tiene que haber pruebas que permitan al IRS comprobar que se cumplieron las condiciones.
Renunciar a la exclusión. Tu empleador puede incluir "the value of the availability of the vehicle during the relevant period in the employee's gross income without any exclusion for a working condition fringe" (§ 1.274-6T(c)). No hace falta registro, y tampoco se excluye nada.
La elección no se puede cambiar. Una vez presentada la declaración con un método, el contribuyente "may not later use another of these methods" (§ 1.274-6T(d)). En el ejemplo del reglamento, un empleado que excluyó el 90 % con registros que no superaron la prueba quedó limitado después a "other corroborative evidence".
Qué tiene que mostrar tu registro
La lista de la Publication 15-B citada arriba: las millas, el momento y el lugar, y el motivo profesional. Da también tus millas totales: la parte profesional se reparte por millas, y la regla del lease value multiplica por las millas personales sobre las totales.
El registro no tiene que escribirse el mismo día. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", y un registro semanal cuenta como hecho en el momento o cerca de él. El criterio completo está en qué entiende el IRS por registros adecuados. Si ya te falta parte del año, reconstruir un registro de kilometraje explica lo que todavía cuenta.
Cuándo llega a tu W-2
Tu empleador "must determine the value of taxable noncash fringe benefits no later than January 31 of the next year", y puede tratarlos como pagados por período de nómina, trimestre, semestre o año.
- Noviembre y diciembre pueden pasar al año siguiente. Con la regla contable especial, tu empleador puede tratar los dos últimos meses como pagados en el año siguiente. Tiene que comunicártelo, y tú usas entonces el mismo período.
- Puede que no se practique retención del impuesto sobre la renta. Tu empleador puede optar por no retenerlo sobre el uso personal del coche. "You must, however, withhold the applicable social security and Medicare taxes", y se te tiene que comunicar por escrito.
- Dónde aparece. El valor va en la casilla 1 del Form W-2, también en las casillas 3 y 5, y puede figurar en la casilla 14, donde tiene que aparecer si tu empleador optó por no retener el impuesto sobre la renta.
Si usas tu propio coche, nada de esto se aplica: mira usar tu propio coche para trabajar.
Cómo DriveHub lo facilita
Con el acceso a la ubicación en «Siempre», DriveHub registra todos los trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. Los trayectos de trabajo y los personales se registran por igual, así que el total se mide en lugar de estimarse. DriveHub clasifica la mayoría de los trayectos como Trabajo o Personal según tus lugares, tus rutas anteriores y tu horario laboral, y te pregunta por el resto en Por revisar. Responde Trayecto al trabajo para un trayecto entre casa y tu oficina. No pongas una regla Personal en la oficina: también clasificaría como Personal tus trayectos de un cliente a la oficina.
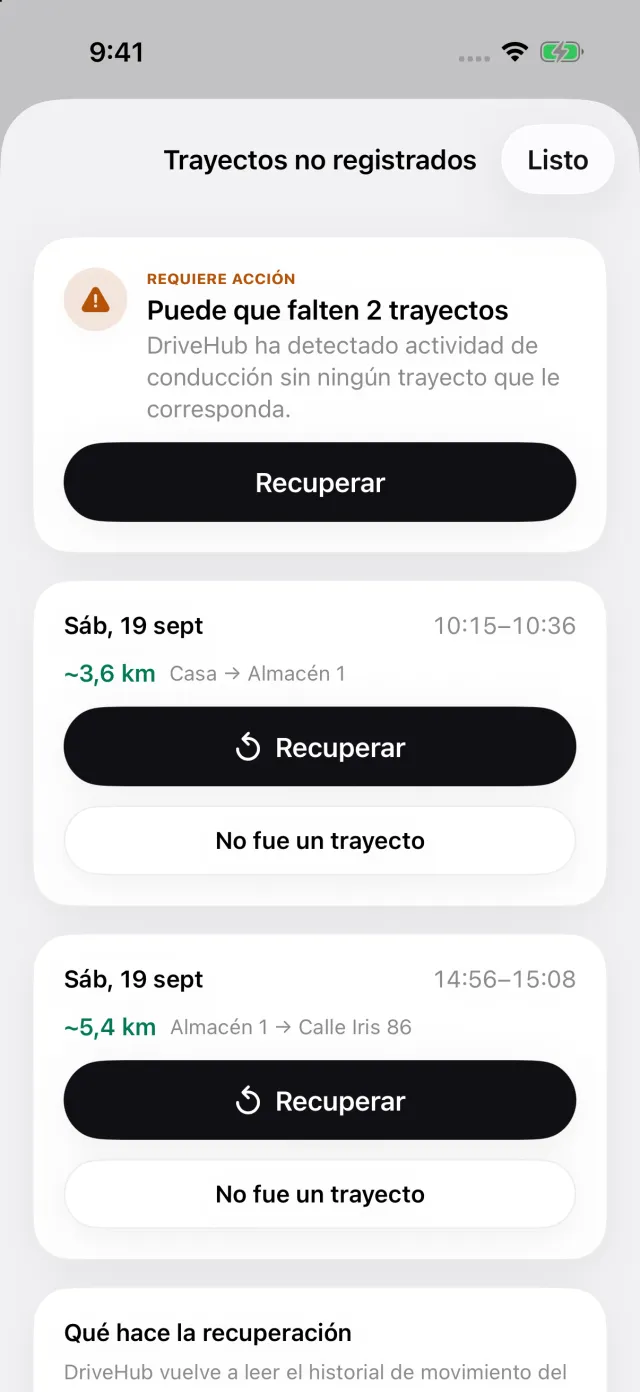
Si tu iPhone registró conducción sin un trayecto que le corresponda, aparece Trayectos perdidos en la pestaña Trayectos y abre la lista Trayectos no registrados, donde Recuperar reconstruye la ruta. Un trayecto de trabajo que no se registró es uno que tributaría como personal.
Informes muestra las millas de trabajo y las personales de cualquier período o del intervalo que elijas, para un vehículo o para todos. En un informe de un solo coche, la exportación a PDF y Excel añade Millas por uso, con los trayectos que respondiste como Trayecto al trabajo separados de las demás millas personales, y las lecturas del cuentakilómetros de apertura y de cierre del año fiscal que introduces. Con DriveHub Pro se exporta como PDF, Excel o CSV, como registro para tu empleador.
Hasta dónde llega DriveHub: no valora tu uso personal, no sabe qué regla eligió tu empleador y no envía nada a tu empleador.
- DriveHub en el App Store
- Reglas del registro de kilometraje en EE. UU.
- Configura el registro automático y entérate cuando se pierde un trayecto
Esta página recoge lo que dicen las Publications 15-B y 463, la Notice 2026-10, el Announcement 2026-11 y los reglamentos, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta al departamento de nóminas de tu empleador o a tu asesor fiscal — y lleva el registro.
La norma completa, con los textos de los que procede: Estados Unidos: requisitos del registro de kilometraje.