 DriveHub
Landeguide · Storbritannien · 9 min.
Firmabil, dit eget brændstof: erhvervsmiles til Advisory Fuel Rate
Du kører i en firmabil, men køber selv brændstoffet. Din arbejdsgiver godtgør erhvervsmiles med HMRC's Advisory Fuel Rate, og et krav for erhvervskørsel i firmabil følger andre regler end for din egen bil: ingen 55p, ingen Mileage Allowance Relief, og ethvert skattekrav bygger på, hvad brændstoffet faktisk kostede.

Det korte svar
- Hvilken sats bruger min arbejdsgiver? HMRC's Advisory Fuel Rate (AFR) efter brændstof og motorstørrelse. Fra 1. september 2026 er en benzinbil på 1401–2000cc 17p per mile.
- Kan jeg få 55p per mile? Nej. Den godkendte sats på 55p og Mileage Allowance Relief gælder dit eget køretøj; loven tager et firmakøretøj ud af begge.
- Hvilke miles tæller? Kun erhvervskørsel. Turen mellem hjemmet og din faste arbejdsplads er privat, også i en firmabil.
- Fik du mindre end din brændstofudgift, eller intet? Du kan søge skattelempelse for forskellen: din faktiske brændstofudgift til erhverv minus det, din arbejdsgiver godtgjorde. Ikke AFR eller nogen anden kilometersats. Kravet indgives online, på blanket P87 eller på din Self Assessment-selvangivelse.
- Fik du mere end AFR? Overskuddet er skattepligtig løn med Class 1 National Insurance, ikke en brændstoffordel, så længe betalingerne kun dækker erhvervsmiles.
- Hvad gemmer jeg? En kørebog over erhvervsturene og brændstofkvitteringerne.
- Det omvendte tilfælde? Betaler din arbejdsgiver brændstoffet, og du betaler de private miles tilbage, så se firmabil og privat brændstof.
Hvorfor en firmabil ikke får 55p per mile
Satsen på 55p står i ITEPA 2003 s. 230(2): 55p for de første 10 000 erhvervsmiles fra 2026-27, 25p derefter. Den fastsætter, hvor meget en arbejdsgiver må betale skattefrit for en ansats eget køretøj.
En firmabil ligger uden for den to gange. Section 229(4) tager et firmakøretøj ud af de skattefri kørselsgodtgørelser. Section 231(3) tager det ud af Mileage Allowance Relief, det krav, en chauffør i egen bil fremsætter, når vedkommende får under 55p.
gov.uk beskriver de 55p som dækning af "the cost of owning and running your vehicle". I en firmabil, hvor du køber brændstoffet, er HMRC's sats per mile Advisory Fuel Rate. Er bilen din egen, har egen bil i arbejdet reglerne om 55p og kravet; en direktør i egen bil står i direktør, egen bil.
Advisory Fuel Rate er lavet til netop dette tilfælde
HMRC's side Advisory fuel rates (opdateret 21. august 2026) fastlægger selv sit anvendelsesområde:
"These rates only apply to employees using a company car. Use the rates when you either: reimburse employees for business travel in their company cars; need employees to repay the cost of fuel used for private travel. You must not use these rates in any other circumstances."
Den første anvendelse er din: du køber brændstoffet, din arbejdsgiver godtgør erhvervsmilene. Den anden er spejlbilledet, som firmabil og privat brændstof dækker. Satserne er den samme tabel i begge tilfælde; denne side gentager den ikke i sin helhed.
Det, der betyder noget for dit krav:
- Din bils linje. Satsen afhænger af brændstof og motorstørrelse. Fra 1. september 2026: benzin 1401–2000cc er 17p, diesel 1601–2000cc er 16p. Hele tabellen står på HMRC's side.
- Hybrider. "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
- Fuldt elektrisk. Siden har 7p per mile for opladning hjemme og 15p for offentlig opladning, også til godtgørelse af erhvervsmiles. Resten af elbilens tilfælde står i kørsel i elbil.
- Den ændres hvert kvartal. "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Den næste revision efter satserne fra 1. september 2026 er 1. december 2026.
- En måneds henstand. "You can use the previous rates for up to 1 month from the date any new rates apply."
Hver sats gælder fra en dato, med en måneds henstand for den foregående, så et års erhvervsmiles prissættes ikke til ét tal. Den naturlige læsning er, at hver mile får satsen for den periode, den blev kørt i, hvilket betyder, at erhvervsmilene skal deles op efter periode.
Hvilke miles er erhvervsmiles i en firmabil?
Kun erhvervskørsel godtgøres med AFR, og loven trækker grænsen samme sted som for brændstoffordelen. Section 118(2) definerer "private use" af en firmabil som "any use other than for the employee's business travel (see section 171(1))". Section 171(1) gør erhvervskørsel til den kørsel, hvis udgifter ville kunne fradrages efter ss. 337 til 342.
Section 338(2) udelukker "the expenses of ordinary commuting", og s. 338(3) definerer det som kørsel mellem "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace".
I praksis altså:
- Hjem til dit sædvanlige kontor: privat. Godtgøres ikke med AFR.
- Kontor til en kunde og tilbage: erhverv.
- Hjem til et midlertidigt arbejdssted: erhverv. Hvornår et sted holder op med at være midlertidigt (testene med 24 måneder og 40 %), står i pendling eller midlertidigt arbejdssted.
Hvorfor pendlingen ikke skal med i kravet
En betaling for brændstof kan udløse en brændstoffordel. ITEPA s. 149(3)(d) behandler brændstof som stillet til rådighed, hvor "any sum is paid in respect of expenses incurred in providing fuel for the car". Beskatningen er nul efter s. 151(3), Condition B, "if in the tax year in question the fuel is made available only for business travel".
En betaling per mile, der kun dækker erhvervsmiles, holder dig inden for Condition B. HMRC's håndbog trækker grænsen der, hvor pendlingen kommer ind. EIM25690: "there will be a charge where, for example, the payments to the employee cover travel between home and the permanent workplace". Så gælder hele brændstoffordelen, og dens størrelse står i firmabil og privat brændstof.
Hvis din arbejdsgiver betaler mere end AFR
En sats over AFR udløser ikke brændstoffordelen, så længe betalingerne kun gælder erhvervskørsel. HMRC's side om AFR: "If you pay rates that are higher than the advisory rates but cannot show that the fuel cost per mile is higher, there will be no fuel benefit charge if the mileage payments are only for business travel. Instead, you'll have to treat any excess as taxable profit and as earnings for Class 1 National Insurance purposes."
Overskuddet beskattes altså som løn gennem lønsystemet. En arbejdsgiver kan bruge sin egen højere sats, hvis brændstofudgiften per mile virkelig er højere: "If your cars are more fuel efficient, or if the cost of business travel is higher than the guideline rates, you can use your own rates to reflect your situation." Ved eller under AFR "there will be no taxable profit and no Class 1A National Insurance to pay."
Et regneeksempel
Dette er regning, ikke en regel. Du kører en firmabil med 1,6-liters benzinmotor og køber alt brændstoffet. Mellem 1. september og 30. november 2026 kører du:
- 1 200 erhvervsmiles (kundebesøg, et midlertidigt arbejdssted)
- 900 miles mellem hjemmet og dit faste kontor
Din arbejdsgiver godtgør erhvervsmilene med periodens AFR:
- 1 200 × £0,17 = £204
- De 900 pendlermiles: £0. De er private.
Til 55p, satsen for egen bil, ville de samme 1 200 miles give £660. Den sats findes ikke i en firmabil, så de £456 mellem de to kan ikke kræves. Hvad du kan kræve, står nedenfor: det brændstof, du faktisk købte til de miles, minus de £204.
Fra 1. december 2026 prissættes erhvervsmilene med den sats, HMRC fastsætter dengang, eller den forrige sats i op til en måned.
Fik du mindre end brændstofudgiften, eller intet: krav til HMRC
Godtgør din arbejdsgiver ikke dit erhvervsbrændstof fuldt ud, kan du søge skattelempelse for resten. gov.uk: "You can claim tax relief on the money you've spent on fuel and electricity, for business trips in your company car." Og: "If your employer reimburses some of the money, you can claim relief on the difference."
Reglen for beløbet står i HMRC's vejledning til P87 under Company vehicles:
"To work out how much to claim, you must use your actual fuel costs, not any set mileage rates published by us or any other organisation. Please attach a summary of your calculation with any claim."
Det udelukker to genveje. Du kan ikke kræve 55p per mile, og du kan heller ikke kræve AFR. AFR er en arbejdsgivers godtgørelsessats; dit krav bygges op af kvitteringer.
Kravet er brændstofudgiften minus det, du fik godtgjort
På P87 hører et brændstofkrav for en firmabil til i afsnit 7, Other expenses, ikke i afsnittet om kørsel. Noterne: "box 7.4 (Total expenses claimed) must equal box 7.2 (Amount of expense) minus box 7.3 (Amount repaid to you)." Altså:
krav = faktisk brændstofudgift til erhverv − det, din arbejdsgiver betalte dig for den
Betalte din arbejdsgiver mere end brændstofudgiften til erhverv, er der intet at kræve: du kan kræve "unless the amount reimbursed by your employer is more than your actual business fuel cost." Andre bilomkostninger er også udelukket: "You cannot claim for any other general motor expenses such as MOT and tyres."
Opdeling af brændstofregningen: HMRC giver ingen metode
Dine kvitteringer dækker hver mile, erhverv og privat. HMRC siger ikke, hvordan de skal deles. Den beder om "a summary of your calculation" og kvitteringerne, og kravet dækker kun erhvervsture. Pendlingen er udelukket: HMRC's onlinetjeneste siger "You cannot claim for: money you spent to get to and from your normal place of work".
Én rimelig beregning, som er din regning og ikke HMRC's: erhvervsmiles ÷ alle miles × det brændstof, du købte. Kørebogen giver begge antal miles.
Sådan fremsættes kravet
- Online. HMRC's onlinetjeneste for jobudgifter tager brændstof til firmabil. Under "Vehicles you use for work" spørger den "Do you want to claim money you spent on fuel for your company vehicle?", og om din arbejdsgiver betalte nogen af udgifterne. Den anvender de samme grænser for £2 500 og Self Assessment som postvejen.
- Med posten, på blanket P87, hvis kravet ligger inden for 4 år efter skatteårets udløb, "your total expenses claim for each tax year is £2,500 or less", og du har betalt skat det år (gov.uk). "We'll reject postal claims that do not use this form."
- På din Self Assessment-selvangivelse, hvis du indgiver en: "If you complete a Self Assessment tax return, you must claim through your tax return instead." Over £2 500 om året sender P87-vejen dig også til Self Assessment.
- Hvor langt tilbage: det indeværende skatteår og de fire foregående (TMA 1970 s. 43(1)). Det ældste åbne år, 2022-23, lukker den 5. april 2027.
Hvad lempelsen er værd
Lempelsen nedsætter din skattepligtige løn; den er ikke en tilbagebetaling af udgiften. gov.uk: "You'll get tax relief based on what you've spent and the rate at which you pay tax." Dens eksempel: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
Dette er regning, ikke en regel. I løbet af et skatteår køber du brændstof for £900 og kører 3 000 miles, heraf 2 000 i erhverv:
- Erhvervsbrændstof: 2 000 ÷ 3 000 × £900 = £600 (felt 7.2)
- Din arbejdsgiver godtgjorde 2 000 × £0,17 = £340 med AFR, for nemheds skyld med én sats på 17p (felt 7.3)
- Krav: £600 − £340 = £260 (felt 7.4)
- Lempelse: £52 ved 20 %, £104 ved 40 %
Du skal også have betalt skat at modregne den i: lempelsen "cannot be more than the amount of tax you paid in that year."
Hvad du skal gemme
To optegnelser har hver sin opgave her.
Kørebogen viser, hvilke ture der var erhvervskørsel. HMRC's vejledning for lønmodtagere, 490 kapitel 12, nævner "mileage details where they use a car (either their own or a company car) for business journeys" blandt de optegnelser, lønmodtagere selv laver. Og: "Employees must be able to substantiate the statements they make." Hvad kørebogen skal vise for hver tur, står i hvad HMRC beder din kørebog vise.
Brændstofkvitteringerne viser den faktiske udgift, som er det, et P87-krav bruger. Noterne til P87: "Provide copies of your fuel receipts as evidence." Gem oversigten over, hvordan du delte regningen, sammen med dem.
Gem begge mindst indtil årsdagen for den 31. januar efter skatteåret (TMA 1970 s. 12B(2)(b)). For 2026-27 er det 31. januar 2029. Får du tilsendt en Self Assessment-selvangivelse for året, så gem dem, indtil HMRC ikke længere kan indlede en kontrol (enquiry) af den, eller indtil kontrollen er afsluttet, hvis det er senere.
Før du sender kravet
- Din bils AFR-linje er rigtig: brændstof, motorstørrelse og hybrider under benzin eller diesel.
- Hver erhvervsmile er prissat med satsen for sin periode (en læsning af sidens måneds henstand, ikke en regel fra HMRC).
- Ingen miles fra hjem til kontor er med i kravet.
- Steder, du behandler som midlertidige, består stadig 24-månederstesten.
- For et krav til HMRC: kvitteringerne, den faktiske brændstofudgift til erhverv, ikke en sats per mile, og det, din arbejdsgiver godtgjorde, trukket fra.
- En kort oversigt over, hvordan du delte brændstofregningen mellem erhvervs- og privatmiles.
Sådan gør DriveHub det lettere
Både godtgørelsen efter AFR og et P87-krav tager udgangspunkt i et antal erhvervsmiles per satsperiode, uden pendlingen. Det tal er aldrig bedre end kørebogen bag det.
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Den sorterer de fleste ture som Erhverv eller Privat ud fra dine steder, tidligere ruter og arbejdstid og spørger dig om resten under Skal tjekkes. Når DriveHub spørger om en tur mellem hjemmet og dit kontor under Skal tjekkes, så svar Pendling. Pendling tæller som privat, så den holdes uden for erhvervstotalen.
Vælg under Rapporter firmabilen og et interval, der passer til en AFR-periode, fx 1. september til 30. november; den viser erhvervs- og privatmiles for det interval. Angiv firmabilens brændstof og motorstørrelse i DriveHub, så værdisætter den hver erhvervstur med den Advisory Fuel Rate, der gjaldt den dag, den blev kørt, kvartal for kvartal, så et interval hen over 1. december prissættes med begge satser. Indtil brændstoffet er angivet, står der Ikke angivet ved bilens sats. Betaler din arbejdsgiver intet til brændstoffet, viser DriveHub intet AFR-beløb: det krav bruger den faktiske udgift. Til et krav til HMRC giver et interval, der dækker skatteåret, erhvervs- og de samlede miles til opdeling af brændstofregningen.
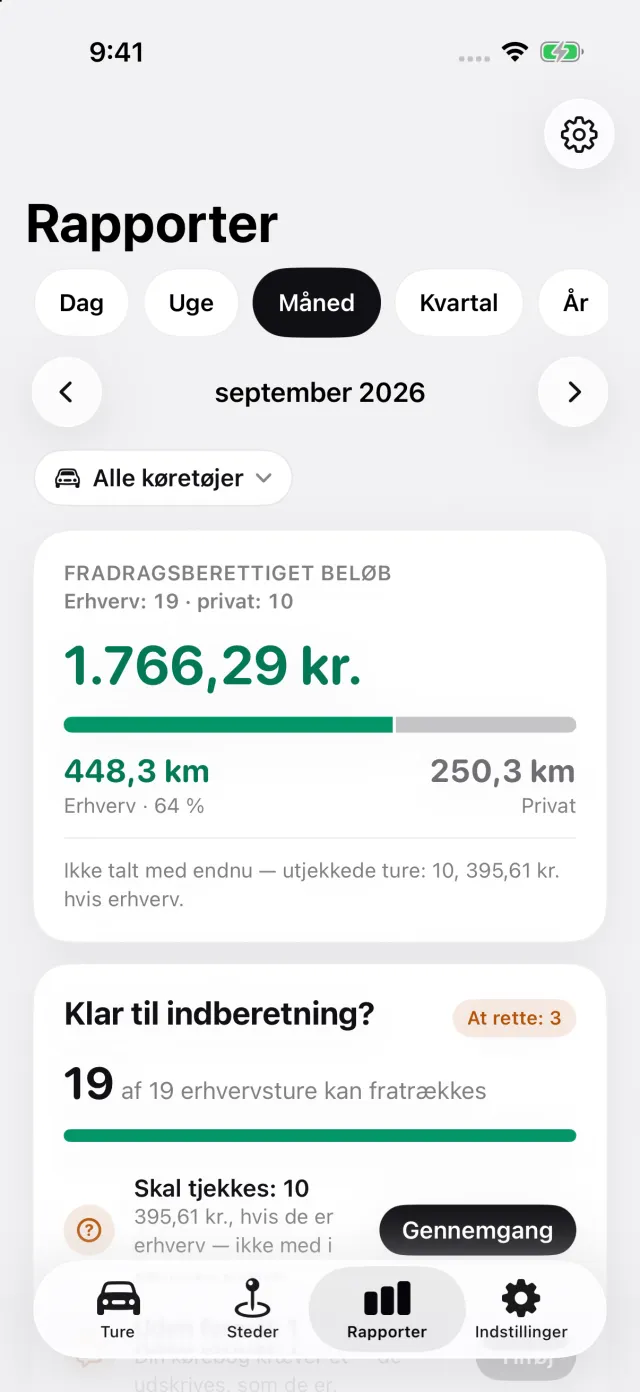
Hvor DriveHub stopper: Den gemmer ikke dine brændstofkvitteringer, deler ikke brændstofregningen og indgiver intet til HMRC. Dens AFR-beløb er det, din arbejdsgiver ville godtgøre, ikke det, du kræver på en P87, som bruger den faktiske brændstofudgift. Den prissætter hver tur efter det kvartal, den falder i, og bruger ikke den ekstra måned. Den afgør ikke, om et sted er en fast arbejdsplads.
DriveHub findes i App Store til iPhone. De britiske regler og satser står på UK-siden. Opsætning af automatisk registrering tager et par minutter, én gang.
Denne side gengiver, hvad HMRC og lovgivningen siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning. Den kan ikke tage højde for din situation. Når det handler om penge — spørg din arbejdsgivers lønafdeling eller din revisor, og tag kørebogen med.
Den fulde regel med de retsakter, den bygger på: Storbritannien: krav til kørebogen.