 DriveHub
Landeguide · Storbritannien · 7 min.
Kørsel som selvstændig i UK: 55p per mile eller faktiske udgifter
Du er selvstændig i UK, og bilen, du kører i for virksomheden, er din egen. HMRC giver dig to måder at kræve den på: simplified expenses, en fast sats per erhvervsmile, eller erhvervsandelen af det, bilen faktisk koster. Begge begynder med den samme kørebog.

Det korte svar
- To veje. Simplified expenses: en fast sats per erhvervsmile. Eller faktiske udgifter: erhvervsandelen af driftsudgifterne plus afskrivninger (capital allowances) på bilen.
- Den faste sats for 2026-27 er 55p per mile for de første 10 000 erhvervsmiles og 25p derefter. Før 6. april 2026 var den 45p og 25p. En motorcykel er 24p.
- Ét bånd på 10 000 miles dækker alle dine biler og varevogne tilsammen, ikke ét bånd per køretøj.
- Parkering, broafgifter og congestion charges kommer oveni den faste sats. Bøder gør aldrig.
- Valget træffes per køretøj, og det står fast. Er en bil først på den faste sats, bliver den der, indtil du udskifter den. En bil, du har foretaget capital allowances på, kan aldrig bruge den.
- Hvad er bedst? HMRC angiver intet break-even-punkt. Den faste sats er enklere og fast per mile; faktiske udgifter kan give mere for en bil, der er dyr at købe eller køre i. Har du allerede foretaget capital allowances på denne bil, er valget truffet: faktiske udgifter.
- Hvem kan bruge den: enkeltmandsvirksomheder (sole traders) og interessentskaber mellem fysiske personer. Ikke et limited company, og ikke et interessentskab, hvor et selskab er interessent.
- Fra hjemmet til din sædvanlige base er ikke erhvervskørsel — på nogen af vejene.
- Kørebogen er kravet. HMRC vil have "a contemporaneous record of business mileage".
Hvem kan bruge den faste sats
Den faste sats står i Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. Den vedrører indkomstskat af erhvervsoverskud, så et limited company kan ikke bruge den: Dets overskud beskattes med selskabsskat. Liberale erhverv kan, ligesom andre erhverv.
Den er frivillig, fungerer med eller uden cash basis, og HMRC's håndbog om erhvervsindkomst, BIM75001, tilføjer: "There is no business income limit to using simplified expenses."
Loven er bredere end gov.uk's formulering. Efter s. 94C er hele interessentskabet ude for perioden, hvis en interessent på noget tidspunkt i perioden "was not an individual".
Satserne for 2026-27
Parlamentet hævede 45p til 55p med virkning fra 6. april 2026 (Taxation (Energy and Vehicles) Act 2026 s. 2). gov.uk og HMRC's håndbog viser begge kolonner:
| Køretøj | 2026-27 | Før 6. april 2026 |
|---|---|---|
| Bil eller varebil, de første 10 000 miles | 55p | 45p |
| Bil eller varebil, efter 10 000 miles | 25p | 25p |
| Motorcykel | 24p | 24p |
Tallet kan ændre sig igen. HMRC's policy paper af 17. juni 2026: "AMAPs and simplified mileage rates are currently under review, as announced in March 2026 and will be set out at Budget 2026." Det Budget fremlægges den 28. oktober 2026.
Sådan beregnes beløbet
Fradraget er erhvervsmiles gange satsen for hvert køretøj. Men båndet med 55p er fælles: Når erhvervsmilene for alle dine biler og varevogne på den faste sats passerer 10 000 i perioden, går resten til 25p (s. 94F(3)–(4)). Motorcykelmiles ligger uden for båndet til 24p. En afgrænselig del af en tur tæller også, hvis den del køres "wholly and exclusively" for virksomheden (s. 94F(5)).
To køretøjer, ét bånd (eksempel). I 2026-27 kører du 7 000 erhvervsmiles i din bil og 5 000 i din varevogn, begge på den faste sats.
- I alt: 7 000 + 5 000 = 12 000 miles
- De første 10 000 × 55p = £5 500
- De resterende 2 000 × 25p = £500
- Fradrag: £5 500 + £500 = £6 000
Tæller du båndet for hvert køretøj for sig, ville det give 12 000 × 55p = £6 600. Det er £600 for meget.
Hvis dit regnskabsår ikke slutter den 5. april
Båndet løber over din regnskabsperiode (period of account), og en periode kan strække sig hen over 6. april 2026. HMRC prissætter hele perioden med hvert skatteårs satser og fordeler derefter. Dens eksempel i BIM75005, 12 000 miles frem til 31. december 2026, giver £5 000 i beregningen for 2025-26 og £6 000 for 2026-27. Den beregning er din eller din revisors.
Hvad den faste sats dækker, og hvad der kommer oveni
Satsen erstatter bilens faktiske udgifter: køb, brændstof, olie, service, reparationer, forsikring, vægtafgift (vehicle excise duty), MOT-syn og værditab (BIM75005).
Udgifter til en bestemt tur ligger uden for den. BIM75005 nævner "tolls, congestion charges and parking fees": De kan fradrages oveni, "where they are incurred solely for business purposes." Bøder kan aldrig. gov.uk: "You cannot claim for: non-business driving or travel costs; fines or penalty charges; travel between home and work".
Der er ingen cykelsats for selvstændige; cykelsatsen på 20p gælder kun lønmodtagere. Passagerer ændrer heller ikke noget: "The number of people in the vehicle does not affect the rates."
Hvilke køretøjer der er omfattet
gov.uk opregner dem: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors’ cars); goods vehicles (for example, vans); motorcycles". For en varevogn er der ingen vægtgrænse.
Valget træffes per køretøj, og det står fast
gov.uk: "Once you use the flat rates for a vehicle, you must continue to do so as long as you use that vehicle for your business." BIM75005: "The business can only change to or from an ‘actual’ basis when a vehicle is replaced."
Din bil kan altså være på den faste sats og din varevogn på faktiske udgifter, men ingen af dem kan skifte, så længe du beholder den.
Capital allowances lukker døren den anden vej
Et køretøj, du nogensinde har foretaget capital allowances på, kan ikke komme på den faste sats. gov.uk: "You cannot claim simplified expenses for a vehicle you’ve already claimed capital allowances for, or you’ve included as an expense when you worked out your business profits." BIM75005 giver grunden: "This is because the rate already contains an element to allow for depreciation."
Den anden vej: faktiske udgifter plus capital allowances
BIM75005: "Instead, the business proportion of the actual costs of running and maintaining the vehicle may be claimed as an allowable deduction in calculating the profits of the trade or profession, alongside capital allowances."
Loven tillader den del af en blandet udgift, der er "wholly and exclusively" for erhvervet (ITTOIA s. 34(2)). Det er kørebogen, der fastlægger den del. Ingen kilde foreskriver formlen; erhvervsmiles divideret med alle miles er den oplagte.
Privat brug skærer også capital allowances ned til erhvervsandelen (CAA 2001 ss. 206–207). Satserne fra gov.uk's Capital allowances: business cars for biler købt fra april 2021:
- 100 % first-year allowance for en ny, ubrugt bil med 0 g/km eller en elbil. For indkomstskatteydere ophører den den 5. april 2027, medmindre den forlænges.
- 14 % om året (main rate) for 50 g/km eller mindre. Den var 18 % før april 2026.
- 6 % om året (special rate) for over 50 g/km.
Biler kan ikke få annual investment allowance. Varevogne og motorcykler kan.
Et år med faktiske udgifter (eksempel: en regnskabsperiode på 12 måneder, der begynder 6. april 2026 eller senere). Du kører 12 000 miles i året, heraf 9 000 for virksomheden. Brændstof, forsikring, service og reparationer beløber sig til £4 000.
- Erhvervsandel: 9 000 ÷ 12 000 = 75 %
- Godkendte driftsudgifter: £4 000 × 75 % = £3 000
- Capital allowances kommer oveni. På en bil til £20 000 med main rate på 14 % er årets afskrivning £20 000 × 14 % = £2 800. Er 75 % den rimelige andel, kræver du £2 800 × 75 % = £2 100.
De samme 9 000 miles på den faste sats ville give 9 000 × 55p = £4 950. Ét år afgør det ikke: Svaret afhænger af bilen, dens pris og milene over de år, du beholder den, og ingen kilde fra HMRC angiver et break-even-punkt.
På cash basis kan du stadig bruge den faste sats, men kun for et køretøj, du ikke har foretaget capital allowances på eller fratrukket købet af.
Hvilke ture der er erhvervsmiles
På begge veje tæller kun ture, der køres "wholly and exclusively" for erhvervet. Lønmodtagerreglerne om faste og midlertidige arbejdssteder gælder ikke for dig; testen for selvstændige er en anden.
BIM37605: "The cost of travelling from home to place of work is generally disallowed", også selv om du nogle gange arbejder eller opbevarer dit regnskab hjemme.
Undtagelsen er den omrejsende erhvervsdrivende, hvis base er hjemmet: Kørsel mellem hjemmet og de steder, vedkommende arbejder, er tilladt (BIM37620).
Blandede ture er også ude. BIM75005: satsen "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose." Er du også lønmodtager, står lønmodtagertesten i pendling eller midlertidigt arbejdssted.
Hvad der skal noteres, og hvor længe
Kravet er erhvervsmiles gange satsen, så erhvervsmilene er optegnelsen. gov.uk siger blot: "Keep records of your business miles for vehicles". BIM75005 er skarpere: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." På vejen med faktiske udgifter dokumenterer den samme kørebog erhvervsandelen.
Ingen tekst fra HMRC fastlægger felterne for en sole trader. Det, den beder lønmodtagere vise, er en god model: datoen, formålet med hver tur, postnummeret ved start og slut og antallet af miles. Så kan hver erhvervsmile dokumenteres. gov.uk's regel for optegnelser til Self Assessment er kort: "There are no rules on how you must keep records." Men "HMRC can charge you a penalty if your records are not accurate, complete and readable."
Gem optegnelserne i mindst fem år efter indleveringsfristen den 31. januar for skatteåret (TMA 1970 s. 12B(2)(a)) — længere, hvis HMRC har indledt en kontrol (enquiry) af den selvangivelse. For 2026-27 er fristen 31. januar 2028, så gem kørebogen mindst til 31. januar 2033. De seks år, der ofte nævnes, er momsreglen.
Papir, et regneark og en app kan alle levere denne optegnelse; fire måder at føre kørebog på sammenligner dem. Er du ansat og kører i din egen bil for en arbejdsgiver, er reglerne andre: se egen bil i arbejdet i UK. Hvordan båndet virker for lønmodtagere med to job, står i postnumre og båndet på 10 000 miles.
Sådan gør DriveHub det lettere
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Hver tur beholder sin dato, hvor den begyndte og sluttede, og distancen. Bagefter markerer du den Erhverv eller Privat og tilføjer formålet med dine egne ord.
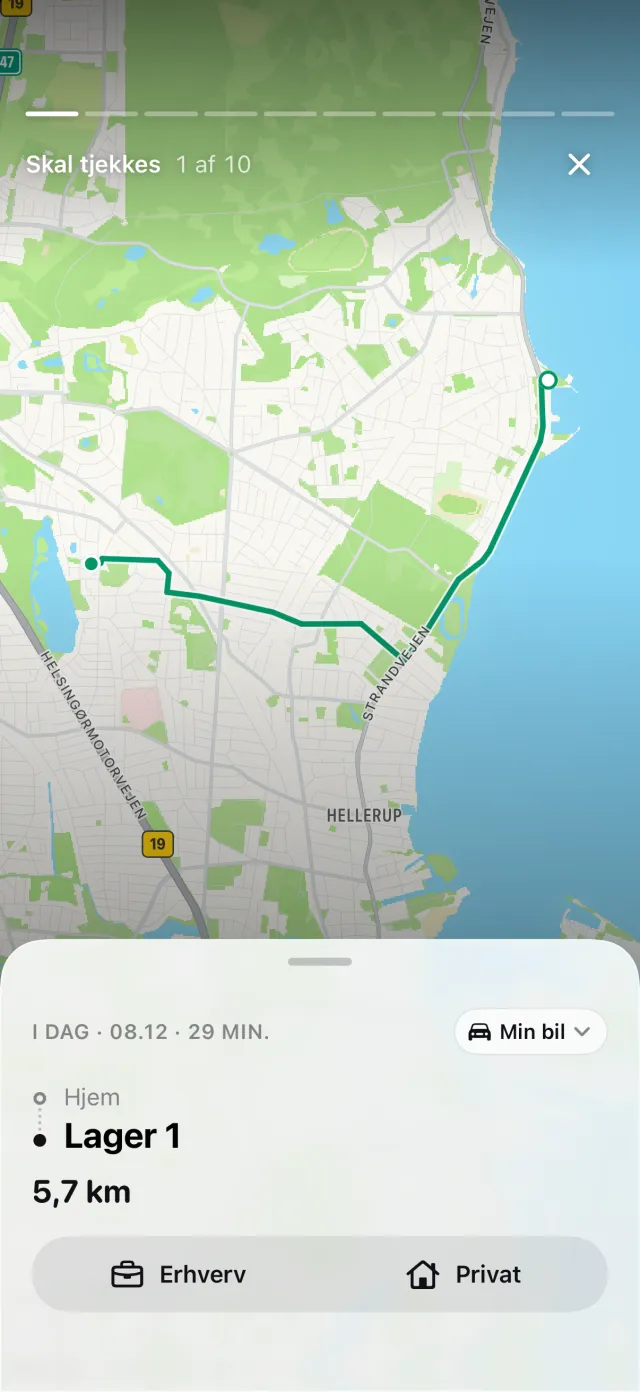
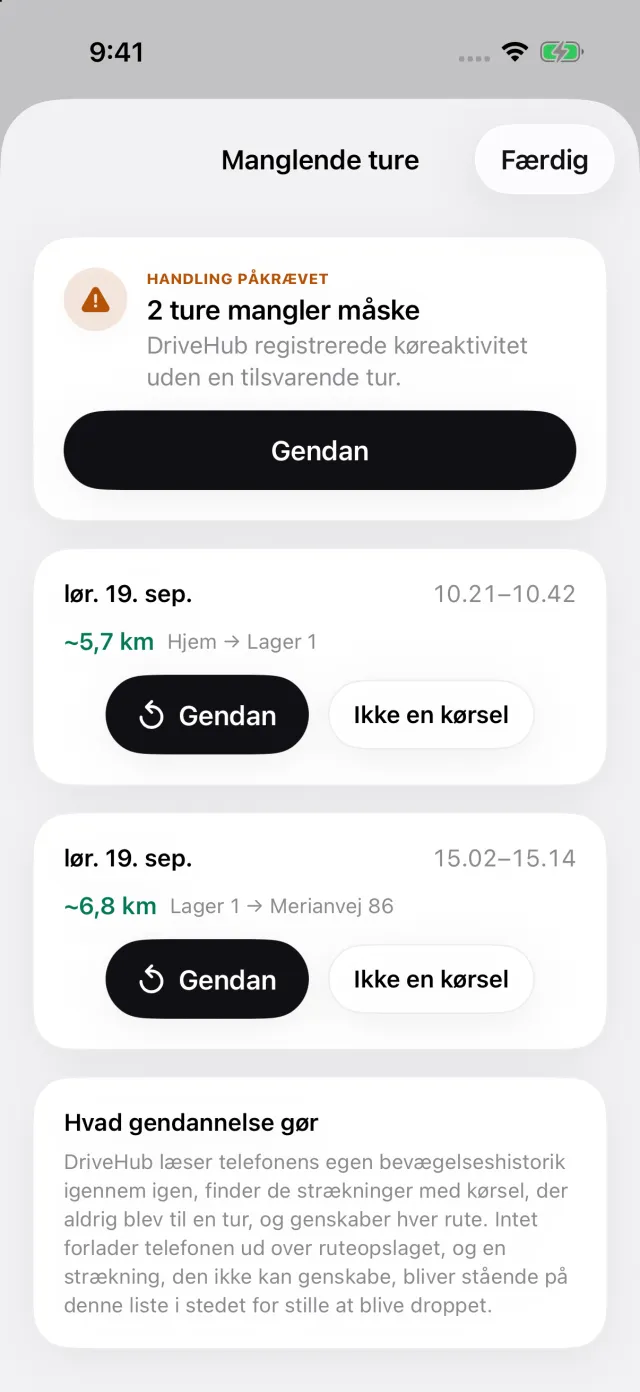
Har din iPhone registreret kørsel, som DriveHub ikke har en tur for, vises historien Mistede ture på fanen Ture. Den åbner Manglende ture: Hvert hul har Gendan, som genskaber ruten, og Ikke en kørsel. Du ser hullet, før selvangivelsen sendes ind.
En rapport dækker enhver dag, uge, måned, kvartal eller år eller et interval, du selv vælger, fx din regnskabsperiode. Den viser erhvervs- og privatmiles og kan med Pro eksporteres som PDF, Excel eller CSV til din revisor. Totalen af erhvervsmiles er M i formlen for den faste sats for dine biler og varevogne og erhvervsandelen på vejen med faktiske udgifter.
Hvor DriveHub stopper: Den indgiver ikke din Self Assessment-selvangivelse, beregner ikke capital allowances og afgør ikke, hvilken vej der passer til din bil. Den registrerer ikke parkering, broafgifter eller congestion charges. DriveHub prissætter hver tur med satsen for dens dag. For en regnskabsperiode, der strækker sig hen over 6. april 2026, er HMRC's beregning med to satser en anden, og den er din eller din revisors. Og den rapporterer kun kørsler, den har registreret.
DriveHub findes i App Store til iPhone. De britiske regler, den følger, står på UK-siden, og opsætning af automatisk registrering tager et par minutter, én gang.
Denne side gengiver, hvad HMRC og lovgivningen siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din revisor, og tag kørebogen med.
Den fulde regel med de retsakter, den bygger på: Storbritannien: krav til kørebogen.