 DriveHub
Landeguide · Storbritannien · 7 min.
Egen bil i arbejdet i UK: 55p per mile og Mileage Allowance Relief
Du bruger din egen bil i arbejdet i UK. HMRC offentliggør en sats per mile, men din arbejdsgiver har ikke pligt til at betale den. Om du kan kræve forskellen, kaldet Mileage Allowance Relief, afhænger af en årstotal, din skattesats og en frist på fire år.

Det korte svar
- Hvad er satsen? For 2026-27 55p per mile for de første 10 000 erhvervsmiles og 25p derefter. Frem til 5. april 2026 var den 45p og 25p.
- Skal min arbejdsgiver betale den? Nej. HMRC kalder satsen vejledende, og arbejdsgivere kan betale mere eller mindre.
- Bliver det, jeg får udbetalt, beskattet? Ikke op til HMRC's godkendte beløb for året. Alt derover er skattepligtigt.
- Får du mindre eller slet intet? Så kan du søge Mileage Allowance Relief for forskellen. Den er værd skatten af forskellen, ikke selve forskellen.
- Hvordan søger jeg? Online eller på blanket P87 op til £2 500 i udgifter om året. Derover, eller hvis du indgiver Self Assessment, på selvangivelsen.
- Hvad skal jeg bruge? En kørebog med formål, startpostnummer og slutpostnummer for hver tur — én kørebog per job.
- Hvor langt tilbage? Det indeværende skatteår og de fire foregående. Det ældste åbne år, 2022-23, lukker den 5. april 2027.
- Er pendling omfattet? Nej. Fra hjemmet til en fast arbejdsplads er aldrig en erhvervsmile.
55p per mile fra 6. april 2026 — med tilbagevirkende kraft
Den godkendte sats for en bil eller varevogn står i ITEPA 2003 s. 230(2). Taxation (Energy and Vehicles) Act 2026, s. 2 hævede den: "for '45p' substitute '55p'", med virkning "for the tax year 2026-27 and subsequent tax years."
HMRC's policy paper: "The increase is retrospective taking effect from 6 April 2026." En tur den 10. april 2026 tæller altså med i det godkendte beløb for 2026-27 til 55p for de første 10 000 miles, også selv om din arbejdsgiver dengang betalte 45p.
HMRC's håndbog om lønindkomst, EIM31240, gengiver begge tabeller:
| Skatteår | De første 10 000 miles | Efter 10 000 miles |
|---|---|---|
| 2011-12 til 2025-26 | 45p | 25p |
| 2026-27 og frem | 55p | 25p |
En motorcykel er 24p og en cykel 20p per mile i begge. Regeringen vil fremlægge en gennemgang af satserne efter 2026-27 i Budget 2026.
Skal min arbejdsgiver betale 55p per mile?
Nej. Satsen fastlægger, hvad der er skattefrit, ikke hvad du har krav på. Policy paperet: "The AMAP rate is advisory, and employers can choose to reimburse more or less. If an employee receives less than the advisory rate, they can claim tax relief from HMRC by applying for Mileage Allowance Relief (MAR) on the difference. If they receive more, they will be liable to pay Income Tax on the difference."
Sammenligningen er én årstotal, ikke tur for tur
Section 229(1) er fritagelsen: "No liability to income tax arises in respect of approved mileage allowance payments". Section 229(3) godkender kun betalingerne, så langt årets total holder sig inden for det godkendte beløb (approved amount), som s. 230(1) definerer som "M×R": dine erhvervsmiles i året gange satsen.
De 10 000 miles til 55p tælles altså over skatteåret, ikke per tur eller per måned, og du kan ikke både blive beskattet af et overskud og søge lempelse i samme år for samme slags køretøj (EIM31330). Biler og varevogne er én slags: deres miles og betalinger lægges sammen (EIM31240).
Tre regneeksempler
Fik 45p for 6 000 miles i 2026-27.
- Godkendt beløb: 6 000 × 55p = £3 300
- Udbetalt: 6 000 × 45p = £2 700
- Mileage Allowance Relief: £3 300 − £2 700 = £600
Fik 45p for 20 000 miles i 2026-27. Båndet falder til 25p efter 10 000 miles, så årstotalen går den anden vej.
- Godkendt beløb: 10 000 × 55p + 10 000 × 25p = £5 500 + £2 500 = £8 000
- Udbetalt: 20 000 × 45p = £9 000
- Ingen lempelse. De £1 000 over det godkendte beløb er skattepligtige.
Fik 25p for 4 000 miles i 2025-26. Det års sats er 45p.
- Godkendt beløb: 4 000 × 45p = £1 800
- Udbetalt: 4 000 × 25p = £1 000
- Mileage Allowance Relief: £1 800 − £1 000 = £800
En arbejdsgiver, der betalte 45p per mile frem til 5. april 2026, efterlod ingen forskel i de år. Betaler den stadig 45p, opstår der en forskel fra 6. april 2026 for alle, der kører under 15 000 erhvervsmiles om året. Ved 15 000 giver 55p på de første 10 000 og 25p på resten £6 750 — det samme som 45p på dem alle.
Mileage Allowance Relief er skatten af forskellen, ikke forskellen
Lempelsen er et fradrag i din skattepligtige løn, ikke en udbetaling af forskellen. ITEPA 2003 s. 232(1): "A deduction is allowed for mileage allowance relief to which an employee is entitled for a tax year."
gov.uk sætter tal på: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)." De £600 i det første eksempel er £120 værd ved 20 % og £240 ved 40 %.
Du skal også have betalt skat at modregne den i: "The amount of tax relief you get cannot be more than the amount of tax you paid in that year." For det indeværende år gælder det, at HMRC "will usually adjust your tax code so you pay less tax"; for tidligere år, at HMRC "will either adjust your tax code or give you a tax refund."
To job, ét bånd eller to
De 10 000 miles tælles per ansættelsesforhold (s. 230(3)–(4)). To job hos arbejdsgivere uden forbindelse får hver sine 10 000 miles til 55p; forbundne ansættelsesforhold (samme arbejdsgiver, én persons kontrol eller forbundne selskaber) deler én optælling. gov.uk beder også om en særskilt kørebog for hvert job; mere i postnumre og båndet på 10 000 miles.
Hvad satsen allerede dækker
Kilometersatsen er hele lempelsen for en egen bil. EIM31330: "There is no alternative whereby, for example, employees may claim for actual expenditure incurred". gov.uk siger, at satsen "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
Passagerbetalinger (5p per mile per kollega, du har med) er arbejdsgiverens at udbetale skattefrit; betaler din ikke, er der intet at kræve tilbage (EIM31410).
Kan jeg kræve min pendling?
Nej. Lempelsen tæller kun "business travel". Section 236(1) definerer det gennem rejsereglerne i ss. 337 til 342, og s. 338(3) tager "ordinary commuting" ud: rejser mellem "(a) the employee's home and a permanent workplace".
Noterne til P87 tilføjer: "Most people only have one place where they go to work. That place is their permanent workplace even if the employment is casual or temporary." Hybridarbejde ændrer ikke på det: HMRC's vejledning 490 siger, at ture fra hjemmet til hovedkontoret "will be ordinary commuting" (kapitel 3).
Hvornår et arbejdssted holder op med at være midlertidigt, og hvordan testene med 24 måneder og 40 % virker, står i pendling eller midlertidigt arbejdssted.
Hvordan søger jeg Mileage Allowance Relief?
Indgiver du Self Assessment, søger du på selvangivelsen. gov.uk: "If you complete a Self Assessment tax return, you must claim through your tax return instead."
Online. Alle andre kan bruge HMRC's onlinetjeneste. To svar sender dig andre steder hen: udgifter på over £2 500 i et skatteår går til Self Assessment, og flere end 5 job går til den papirbaserede blanket.
Med posten, på blanket P87. gov.uk tillader det, hvis kravet ligger inden for 4 år efter skatteårets udløb, "your total expenses claim for each tax year is £2,500 or less", og du har betalt skat det år. "We'll reject postal claims that do not use this form." De £2 500 er totalen på tværs af alle dine job, og blanketten afvises uden hver arbejdsgivers PAYE-referencenummer.
Fire år, og det ældste lukker i april
Et krav kan ikke fremsættes "more than 4 years after the end of the year of assessment to which it relates" (TMA 1970 s. 43(1)). Det ældste åbne år er 2022-23. Fire år efter, at det sluttede den 5. april 2023, er 5. april 2027; derefter kan en forskel fra 2022-23 slet ikke kræves.
Hvad du skal sende
Onlinetjenestens side om dokumentation: "You must send a copy of your mileage log to HMRC for each job. This should show why you made each journey, with the starting and finishing postcodes. If your employer has not paid you back for any mileage or travel costs, you need to send a letter explaining why."
Noterne til P87 formulerer brevet anderledes: "a letter from your employer is required if they did not pay any of your mileage payments". Ingen af siderne siger, hvilken der har forrang, så følg den vej, du bruger. Online skriver du selv brevet. På en P87 kommer det fra din arbejdsgiver; har din intet betalt, så bed om det, før du udfylder blanketten.
Hvad kørebogen skal vise
gov.uk opregner, hvad kørebogen skal indeholde: "the reason for every journey; the postcode for the start point of every journey; the postcode for the end point of every journey." Den beder dig også "keep records of the dates and mileage of your work journeys".
HMRC's vejledning for lønmodtagere tilføjer: "Employees must be able to substantiate the statements they make." Hvor lempelsen var sat for højt, "will seek to recover from the employee the tax lost, together with interest and, where appropriate, penalties and a surcharge" (490, kapitel 12).
Som lønmodtager skal du gemme optegnelserne mindst indtil årsdagen for den 31. januar efter skatteåret (TMA 1970 s. 12B(2)(b)), hvilket HMRC's vejledninger runder til 22 måneder. For en kørebog for 2026-27 er det 31. januar 2029. Får du tilsendt en Self Assessment-selvangivelse for året, så gem den, indtil HMRC ikke længere kan indlede en kontrol (enquiry) af den, eller indtil kontrollen er afsluttet, hvis det er senere.
Papir, et regneark og en app kan alle levere denne kørebog; fire måder at føre kørebog på sammenligner dem. Stiller din arbejdsgiver i stedet en firmabil til rådighed, så se firmabil og privat brændstof.
Sådan gør DriveHub det lettere
Det, der mangler i et krav, er turen, ingen skrev ned, og postnummeret, du kørte fra.
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Den gemmer datoen, begge endepunkter og distancen. Bagefter markerer du hver tur som Erhverv eller Privat og tilføjer formålet med dine egne ord.
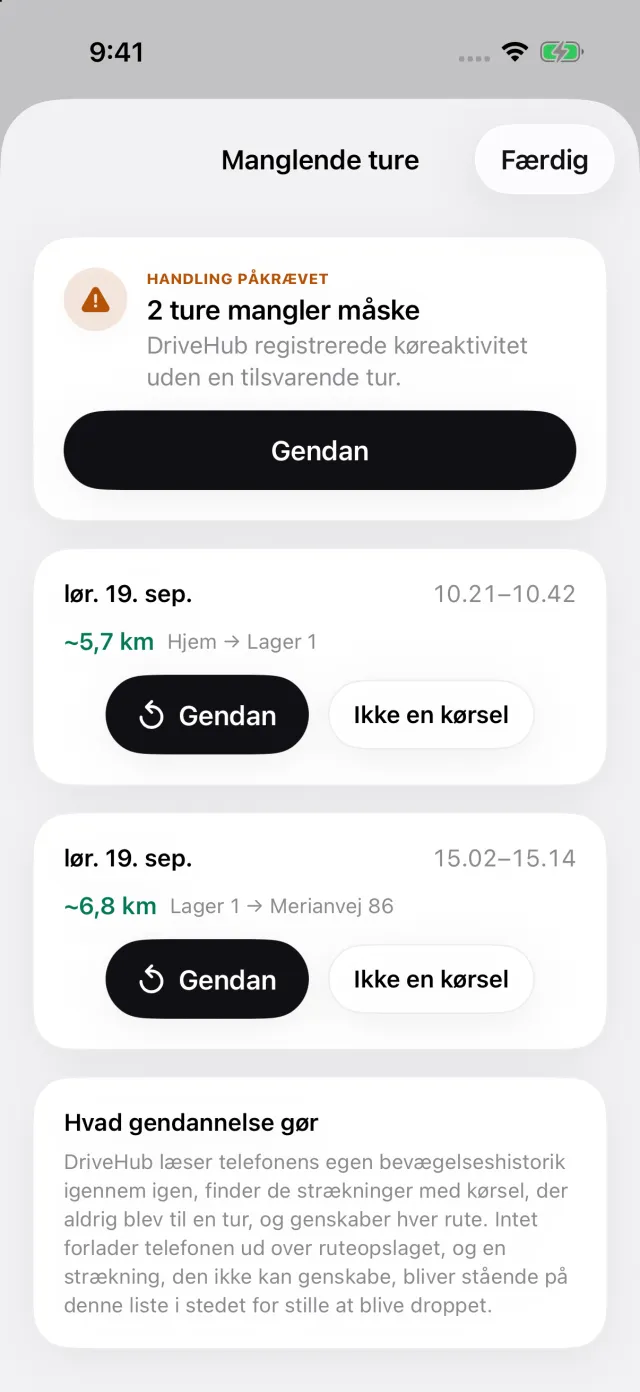
Har din iPhone registreret kørsel uden en tilsvarende tur, vises historien Mistede ture på fanen Ture. Den åbner listen over manglende ture, hvor Gendan genskaber ruten — før kravet sendes ind, ikke bagefter.
Rapporten udskriver datoen, begge adresser, distancen og dit formål for hver tur. Den tæller båndet på 10 000 miles per ansættelsesforhold og kan afgrænses til ét job, som HMRC beder om. Hvor du angiver, hvad hver arbejdsgiver betaler per mile, udskriver den Mileage Allowance Relief: HMRC's godkendte beløb efter båndet minus det udbetalte. Har du ikke angivet, hvad en tur blev betalt med, holdes den uden for det tal; DriveHub antager ikke, at du fik nul.
Hvor DriveHub stopper: Den indgiver intet til HMRC. En kørsel, den ikke registrerede og ikke kan gendanne, fordi telefonen var slukket, løbet tør for strøm eller i flytilstand, holdes uden for rapporten, indtil du tilføjer den manuelt. Den ved ikke, om to arbejdsgivere er forbundne; er de det, så angiv den samme arbejdsgiver for begge. Den afgør ikke, om et arbejdssted er en fast arbejdsplads.
DriveHub findes i App Store til iPhone. De britiske regler, den følger, står på UK-siden, og opsætning af automatisk registrering tager et par minutter, én gang.
Denne side gengiver, hvad HMRC og lovgivningen siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din arbejdsgivers lønafdeling eller din revisor, og tag kørebogen med.
Den fulde regel med de retsakter, den bygger på: Storbritannien: krav til kørebogen.