 DriveHub
Landengids · Verenigd Koninkrijk · 9 min
Auto van de zaak, eigen brandstof: zakelijke mijlen tegen de Advisory Fuel Rate
Je rijdt in een auto van de zaak maar koopt de brandstof zelf. Je werkgever vergoedt zakelijke mijlen tegen de Advisory Fuel Rate van HMRC, en een claim voor zakelijke mijlen met een auto van de zaak volgt andere regels dan je eigen auto: geen 55p, geen Mileage Allowance Relief, en elke belastingclaim gebruikt wat de brandstof werkelijk kostte.

Het korte antwoord
- Welk tarief gebruikt mijn werkgever? De Advisory Fuel Rate (AFR) van HMRC, naar brandstof en cilinderinhoud. Vanaf 1 september 2026 is dat voor een benzineauto van 1401–2000cc 17p per mijl.
- Kan ik 55p per mijl krijgen? Nee. Het goedgekeurde tarief van 55p en Mileage Allowance Relief zijn voor je eigen voertuig; de wet sluit een voertuig van de zaak van beide uit.
- Welke mijlen tellen? Alleen zakelijke reizen. De rit tussen huis en je vaste werkplek is privé, ook in een auto van de zaak.
- Minder dan je brandstofkosten gekregen, of niets? Dan kun je belastingaftrek claimen over het verschil: je werkelijke zakelijke brandstofkosten min wat je werkgever vergoedde. Niet de AFR of een ander tarief per mijl. De claim gaat online, met formulier P87 of via je Self Assessment-aangifte.
- Meer gekregen dan de AFR? Het meerdere is belast loon met Class 1 National Insurance, geen brandstofbijtelling, zolang de betalingen alleen zakelijke mijlen dekken.
- Wat bewaar ik? Een registratie van de zakelijke ritten en de tankbonnen.
- Het omgekeerde geval? Betaalt je werkgever de brandstof en betaal jij de privémijlen terug, zie dan auto van de zaak en privébrandstof.
Waarom een auto van de zaak geen 55p per mijl krijgt
Het tarief van 55p staat in ITEPA 2003 s. 230(2): 55p voor de eerste 10 000 zakelijke mijlen vanaf 2026-27, 25p daarna. Het bepaalt hoeveel een werkgever belastingvrij mag betalen voor het eigen voertuig van een werknemer.
Een auto van de zaak valt er twee keer buiten. Section 229(4) haalt een voertuig van de zaak uit de belastingvrije vergoedingen per mijl. Section 231(3) haalt het uit Mileage Allowance Relief, de claim die iemand met een eigen auto doet als hij minder dan 55p krijgt.
gov.uk omschrijft de 55p als dekking voor "the cost of owning and running your vehicle". In een auto van de zaak waarvoor je de brandstof koopt, is het tarief per mijl van HMRC de Advisory Fuel Rate. Is de auto van jezelf, dan staan de 55p-regels en de claim in je eigen auto voor je werk; een director in zijn eigen auto staat in director, eigen auto.
De Advisory Fuel Rate is precies voor dit geval
De pagina Advisory fuel rates van HMRC (bijgewerkt op 21 augustus 2026) bepaalt zelf waarvoor ze geldt:
"These rates only apply to employees using a company car. Use the rates when you either: reimburse employees for business travel in their company cars; need employees to repay the cost of fuel used for private travel. You must not use these rates in any other circumstances."
Het eerste gebruik is het jouwe: jij koopt de brandstof, je werkgever vergoedt de zakelijke mijlen. Het tweede is het spiegelbeeld, behandeld in auto van de zaak en privébrandstof. Het is in beide gevallen dezelfde tabel; deze pagina herhaalt die niet volledig.
Wat ertoe doet voor je claim:
- De regel van je auto. Het tarief hangt af van brandstof en cilinderinhoud. Vanaf 1 september 2026: benzine 1401–2000cc is 17p, diesel 1601–2000cc is 16p. De volledige tabel staat op de pagina van HMRC.
- Hybrides. "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
- Volledig elektrisch. De pagina geeft 7p per mijl voor thuisladen en 15p voor openbaar laden, ook voor de vergoeding van zakelijke mijlen. De rest van het elektrische geval staat in mijlen met een elektrische auto.
- Het verandert elk kwartaal. "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". De volgende herziening na de tarieven van 1 september 2026 is op 1 december 2026.
- Een maand respijt. "You can use the previous rates for up to 1 month from the date any new rates apply."
Elk tarief geldt vanaf een datum, met een maand respijt voor het vorige, dus een jaar zakelijke mijlen wordt niet tegen één bedrag geprijsd. De voor de hand liggende lezing is dat elke mijl het tarief krijgt van de periode waarin hij werd gereden, wat betekent dat je de zakelijke mijlen per periode opsplitst.
Welke mijlen zijn zakelijk in een auto van de zaak?
Alleen zakelijke reizen worden tegen de AFR vergoed, en de wet trekt de grens op dezelfde plek als voor de brandstofbijtelling. Section 118(2) definieert "private use" van een auto van de zaak als "any use other than for the employee's business travel (see section 171(1))". Section 171(1) maakt zakelijke reizen de reizen waarvan de kosten aftrekbaar zouden zijn onder ss. 337 tot 342.
Section 338(2) sluit "the expenses of ordinary commuting" uit, en s. 338(3) definieert dat als reizen tussen "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace".
In de praktijk dus:
- Huis naar je gewone kantoor: privé. Niet vergoed tegen de AFR.
- Kantoor naar een klant, en terug: zakelijk.
- Huis naar een tijdelijke werkplek: zakelijk. Wanneer een locatie ophoudt tijdelijk te zijn (de toetsen van 24 maanden en 40%), staat in woon-werkverkeer of een tijdelijke werkplek.
Waarom het woon-werkverkeer niet in de claim hoort
Een betaling voor brandstof kan een brandstofbijtelling opleveren. ITEPA s. 149(3)(d) behandelt brandstof als verstrekt waar "any sum is paid in respect of expenses incurred in providing fuel for the car". De heffing is nul onder s. 151(3), Condition B, "if in the tax year in question the fuel is made available only for business travel".
Een betaling per mijl die alleen zakelijke mijlen dekt, houdt je binnen Condition B. Het handboek van HMRC trekt de grens waar het woon-werkverkeer erbij komt. EIM25690: "there will be a charge where, for example, the payments to the employee cover travel between home and the permanent workplace". Dan geldt de volledige brandstofbijtelling, en hoe groot die is, staat in auto van de zaak en privébrandstof.
Als je werkgever meer betaalt dan de AFR
Een tarief boven de AFR brengt de brandstofbijtelling niet mee, zolang de betalingen alleen voor zakelijke reizen zijn. De AFR-pagina van HMRC: "If you pay rates that are higher than the advisory rates but cannot show that the fuel cost per mile is higher, there will be no fuel benefit charge if the mileage payments are only for business travel. Instead, you'll have to treat any excess as taxable profit and as earnings for Class 1 National Insurance purposes."
Het meerdere wordt dus als loon belast, via de salarisadministratie. Een werkgever mag een eigen hoger tarief gebruiken als de brandstofkosten per mijl echt hoger zijn: "If your cars are more fuel efficient, or if the cost of business travel is higher than the guideline rates, you can use your own rates to reflect your situation." Op of onder de AFR is er "there will be no taxable profit and no Class 1A National Insurance to pay."
Een uitgewerkt voorbeeld
Dit is rekenwerk, geen regel. Je rijdt een benzineauto van de zaak van 1,6 liter en koopt alle brandstof. Tussen 1 september en 30 november 2026 rijd je:
- 1200 zakelijke mijlen (klantbezoeken, een tijdelijke locatie)
- 900 mijlen tussen huis en je vaste kantoor
Je werkgever vergoedt de zakelijke mijlen tegen de AFR van die periode:
- 1200 × £ 0,17 = £ 204
- De 900 woon-werkmijlen: £ 0. Die zijn privé.
Tegen 55p, het tarief voor een eigen auto, zouden dezelfde 1200 mijlen £ 660 opleveren. Dat tarief is in een auto van de zaak niet beschikbaar, dus de £ 456 daartussen kun je niet claimen. Wat je wel kunt claimen, staat hieronder: de brandstof die je voor die mijlen werkelijk kocht, min de £ 204.
Vanaf 1 december 2026 worden de zakelijke mijlen geprijsd tegen het tarief dat HMRC dan vaststelt, of tot een maand lang tegen het vorige.
Minder dan de brandstofkosten gekregen, of niets: claimen bij HMRC
Vergoedt je werkgever je zakelijke brandstof niet volledig, dan kun je belastingaftrek claimen over de rest. gov.uk: "You can claim tax relief on the money you've spent on fuel and electricity, for business trips in your company car." En: "If your employer reimburses some of the money, you can claim relief on the difference."
De regel voor het bedrag staat in de toelichting bij de P87 van HMRC, onder Company vehicles:
"To work out how much to claim, you must use your actual fuel costs, not any set mileage rates published by us or any other organisation. Please attach a summary of your calculation with any claim."
Dat sluit twee kortere wegen uit. Je kunt geen 55p per mijl claimen, en ook niet de AFR. De AFR is een vergoedingstarief voor werkgevers; jouw claim wordt opgebouwd uit bonnen.
De claim is brandstofkosten min wat je terugkreeg
Op de P87 komt een brandstofclaim voor een auto van de zaak in sectie 7, Other expenses, niet in de sectie voor mijlen. De toelichting: "box 7.4 (Total expenses claimed) must equal box 7.2 (Amount of expense) minus box 7.3 (Amount repaid to you)." Dus:
claim = werkelijke zakelijke brandstofkosten − wat je werkgever je ervoor betaalde
Betaalde je werkgever meer dan de zakelijke brandstofkosten, dan valt er niets te claimen: je kunt claimen "unless the amount reimbursed by your employer is more than your actual business fuel cost." Andere autokosten vallen er ook buiten: "You cannot claim for any other general motor expenses such as MOT and tyres."
De brandstofrekening splitsen: HMRC geeft geen methode
Je bonnen dekken elke mijl, zakelijk en privé. HMRC zegt niet hoe je ze splitst. Het vraagt om "a summary of your calculation" en de bonnen, en de claim dekt alleen zakelijke ritten. Het woon-werkverkeer valt erbuiten: de onlinedienst van HMRC zegt "You cannot claim for: money you spent to get to and from your normal place of work".
Eén redelijke berekening, die jouw rekenwerk is en niet dat van HMRC: zakelijke mijlen ÷ alle mijlen × de brandstof die je kocht. De rittenregistratie geeft beide aantallen mijlen.
Hoe de claim wordt ingediend
- Online. De onlinedienst van HMRC voor beroepskosten neemt brandstof voor een auto van de zaak aan. Onder "Vehicles you use for work" vraagt hij "Do you want to claim money you spent on fuel for your company vehicle?", en of je werkgever een deel van de kosten betaalde. Hij past dezelfde grenzen van £ 2500 en Self Assessment toe als de route per post.
- Per post, met formulier P87, als de claim binnen 4 jaar na het einde van het belastingjaar valt, "your total expenses claim for each tax year is £2,500 or less" en je dat jaar belasting betaalde (gov.uk). "We'll reject postal claims that do not use this form."
- Via je Self Assessment-aangifte, als je die indient: "If you complete a Self Assessment tax return, you must claim through your tax return instead." Boven £ 2500 per jaar stuurt de P87-route je ook naar Self Assessment.
- Hoe ver terug: het lopende belastingjaar en de vier daarvoor (TMA 1970 s. 43(1)). Het oudste open jaar, 2022-23, sluit op 5 april 2027.
Wat de aftrek waard is
Aftrek verlaagt je belastbaar loon; het is geen terugbetaling van de kosten. gov.uk: "You'll get tax relief based on what you've spent and the rate at which you pay tax." Het voorbeeld daar: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
Dit is rekenwerk, geen regel. In een belastingjaar koop je voor £ 900 brandstof en rijd je 3000 mijl, waarvan 2000 zakelijk:
- Zakelijke brandstof: 2000 ÷ 3000 × £ 900 = £ 600 (vak 7.2)
- Je werkgever vergoedde 2000 × £ 0,17 = £ 340 tegen de AFR, voor het gemak één tarief van 17p (vak 7.3)
- Claim: £ 600 − £ 340 = £ 260 (vak 7.4)
- Aftrek: £ 52 tegen 20%, £ 104 tegen 40%
Je hebt ook belasting nodig om het mee te verrekenen: de aftrek "cannot be more than the amount of tax you paid in that year."
Wat je bewaart
Twee registraties doen hier elk iets anders.
De rittenregistratie toont welke ritten zakelijke reizen waren. De gids van HMRC voor werknemers, 490 chapter 12, noemt "mileage details where they use a car (either their own or a company car) for business journeys" bij de registraties die werknemers zelf maken. En: "Employees must be able to substantiate the statements they make." Wat de registratie per rit moet tonen, staat in wat HMRC van je rittenregistratie vraagt.
De tankbonnen tonen de werkelijke kosten, en die gebruikt een P87-claim. De toelichting bij de P87: "Provide copies of your fuel receipts as evidence." Bewaar de samenvatting van hoe je de rekening splitste erbij.
Bewaar beide minstens tot de eerste verjaardag van 31 januari na het belastingjaar (TMA 1970 s. 12B(2)(b)). Voor 2026-27 is dat 31 januari 2029. Krijg je voor het jaar een Self Assessment-aangifte toegestuurd, bewaar ze dan tot HMRC er geen onderzoek meer naar kan openen, of tot het onderzoek is afgesloten, als dat later is.
Voordat je de claim verstuurt
- De AFR-regel van je auto klopt: brandstof, cilinderinhoud, en hybrides onder benzine of diesel.
- Elke zakelijke mijl is geprijsd tegen het tarief van zijn periode (een lezing van de maand respijt op de pagina, geen regel van HMRC).
- Er zitten geen mijlen van huis naar kantoor in de claim.
- Locaties die je als tijdelijk behandelt, voldoen nog aan de toets van 24 maanden.
- Voor een claim bij HMRC: de bonnen, de werkelijke zakelijke brandstofkosten, geen tarief per mijl, en wat je werkgever vergoedde ervan afgetrokken.
- Een korte samenvatting van hoe je de brandstofrekening over zakelijke en privémijlen verdeelde.
Hoe DriveHub dit makkelijker maakt
Zowel de AFR-vergoeding als een P87-claim begint bij een telling van zakelijke mijlen, per tariefperiode, zonder het woon-werkverkeer. Die telling is maar zo goed als de registratie erachter.
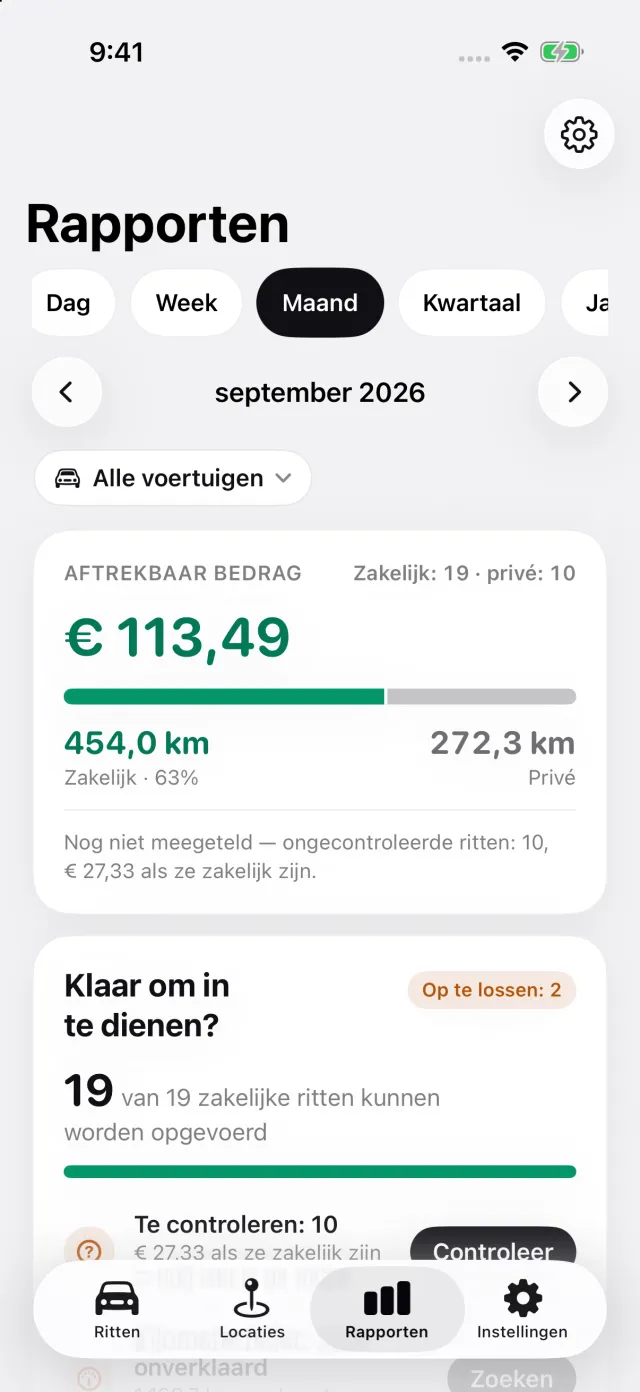
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Het deelt de meeste ritten in als Zakelijk of Privé op basis van je locaties, eerdere routes en werktijden, en vraagt je naar de rest onder Te controleren. Vraagt DriveHub onder Te controleren naar een rit tussen huis en je kantoor, antwoord dan Woon-werk. Woon-werkverkeer telt als privé, dus het blijft buiten het zakelijke totaal.
Kies in Rapporten de auto van de zaak en een bereik dat samenvalt met een AFR-periode, zoals 1 september tot en met 30 november; het toont de zakelijke en privémijlen voor dat bereik. Geef DriveHub de brandstof en cilinderinhoud van de auto van de zaak op, en het waardeert elke zakelijke rit tegen de Advisory Fuel Rate die gold op de dag dat hij werd gereden, kwartaal na kwartaal, zodat een bereik over 1 december heen tegen beide tarieven wordt geprijsd. Zolang de brandstof niet is ingesteld, staat bij het tarief van de auto Niet ingesteld. Betaalt je werkgever niets aan de brandstof, dan toont DriveHub geen AFR-bedrag: die claim gebruikt de werkelijke kosten. Voor een claim bij HMRC geeft een bereik over het belastingjaar de zakelijke en totale mijlen om de brandstofrekening te splitsen.
Waar DriveHub ophoudt: het bewaart je tankbonnen niet, splitst de brandstofrekening niet en dient niets in bij HMRC. Zijn AFR-bedrag is wat je werkgever zou vergoeden, niet wat je op een P87 claimt, want die gebruikt de werkelijke brandstofkosten. Het prijst elke rit tegen het kwartaal waarin hij valt en gebruikt de maand respijt niet. Het beslist niet of een locatie een vaste werkplek is.
DriveHub staat in de App Store voor iPhone. De Britse regels en tarieven staan op de pagina over het VK. Automatische registratie instellen kost een paar minuten, één keer.
Deze pagina geeft weer wat HMRC en de wetgeving zeggen, en citeert ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het de salarisadministratie van je werkgever of je accountant — en neem de registratie mee.
De volledige regel, met de bronnen waarop die berust: Verenigd Koninkrijk: eisen aan de rittenregistratie.