 DriveHub
Landsguide · Storbritannien · 9 min
Tjänstebil, eget drivmedel: tjänstemiles till Advisory Fuel Rate
Du kör en tjänstebil men köper drivmedlet själv. Din arbetsgivare ersätter tjänstemiles med HMRC:s Advisory Fuel Rate, och en begäran om milersättning för tjänstebil följer andra regler än för egen bil: inga 55p, ingen Mileage Allowance Relief, och varje skattebegäran utgår från vad drivmedlet faktiskt kostade.

Det korta svaret
- Vilket belopp använder min arbetsgivare? HMRC:s Advisory Fuel Rate (AFR), efter drivmedel och motorstorlek. Från den 1 september 2026 ger en bensinbil på 1401–2000cc 17p per mile.
- Kan jag få 55p per mile? Nej. Det godkända beloppet på 55p och Mileage Allowance Relief gäller ditt eget fordon; lagen undantar ett tjänstefordon från båda.
- Vilka miles räknas? Bara tjänsteresor. Resan mellan hemmet och din fasta arbetsplats är privat, även i en tjänstebil.
- Fick du mindre än din drivmedelskostnad, eller ingenting? Du kan begära skattelättnad på mellanskillnaden: din faktiska drivmedelskostnad i tjänsten minus det arbetsgivaren betalade tillbaka. Inte AFR eller något annat belopp per mile. Begäran görs online, på blankett P87 eller i din Self Assessment-deklaration.
- Fick du mer än AFR? Överskottet är skattepliktig lön med Class 1 National Insurance, inte en drivmedelsförmån, så länge betalningarna bara täcker tjänstemiles.
- Vad sparar jag? En körjournal över tjänsteresorna och drivmedelskvittona.
- Det omvända fallet? Betalar arbetsgivaren drivmedlet och du betalar tillbaka de privata milen, se tjänstebil och privat drivmedel.
Varför en tjänstebil inte får 55p per mile
Beloppet 55p står i ITEPA 2003 s. 230(2): 55p för de första 10 000 tjänstemilen från 2026-27, 25p därefter. Det anger hur mycket en arbetsgivare får betala skattefritt för en anställds eget fordon.
En tjänstebil hamnar utanför det två gånger. Section 229(4) undantar ett tjänstefordon från de skattefria milersättningarna. Section 231(3) undantar det från Mileage Allowance Relief, den begäran en förare med egen bil gör när hen får under 55p.
gov.uk beskriver 55p som att det täcker "the cost of owning and running your vehicle". I en tjänstebil där du köper drivmedlet är HMRC:s belopp per mile Advisory Fuel Rate. Är bilen din egen har egen bil i jobbet reglerna om 55p och begäran; en direktör i sin egen bil finns i direktör, egen bil.
Advisory Fuel Rate är gjord för just det här fallet
HMRC:s sida Advisory fuel rates (uppdaterad 21 augusti 2026) anger sin egen räckvidd:
"These rates only apply to employees using a company car. Use the rates when you either: reimburse employees for business travel in their company cars; need employees to repay the cost of fuel used for private travel. You must not use these rates in any other circumstances."
Den första användningen är din: du köper drivmedlet, arbetsgivaren ersätter tjänstemilen. Den andra är spegelfallet, som tas upp i tjänstebil och privat drivmedel. Beloppen är samma tabell i båda fallen; den här sidan återger den inte i sin helhet.
Det som spelar roll för din begäran:
- Din bils rad. Beloppet beror på drivmedel och motorstorlek. Från den 1 september 2026: bensin 1401–2000cc ger 17p, diesel 1601–2000cc ger 16p. Hela tabellen finns på HMRC:s sida.
- Hybrider. "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
- Helt eldrivna. Sidan har 7p per mile för hemmaladdning och 15p för publik laddning, också för ersättning av tjänstemiles. Resten av elbilsfallet står i milersättning för elbil.
- Det ändras varje kvartal. "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Nästa översyn efter beloppen från den 1 september 2026 är den 1 december 2026.
- En månads frist. "You can use the previous rates for up to 1 month from the date any new rates apply."
Varje belopp gäller från ett datum, med en månads frist för det föregående, så ett års tjänstemiles prissätts inte med en enda siffra. Den naturliga läsningen är att varje mile får beloppet för den period den kördes i, vilket innebär att tjänstemilen delas upp per period.
Vilka miles är tjänstemiles i en tjänstebil?
Bara tjänsteresor ersätts med AFR, och lagen drar gränsen på samma ställe som för drivmedelsförmånen. Section 118(2) definierar "private use" av en tjänstebil som "any use other than for the employee's business travel (see section 171(1))". Section 171(1) gör tjänsteresor till de resor vars kostnad skulle vara avdragsgill enligt ss. 337 till 342.
Section 338(2) undantar "the expenses of ordinary commuting", och s. 338(3) definierar det som resor mellan "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace".
I praktiken alltså:
- Hem till ditt vanliga kontor: privat. Ersätts inte med AFR.
- Kontoret till en kund, och tillbaka: tjänst.
- Hem till en tillfällig arbetsplats: tjänst. När en plats slutar vara tillfällig (24-månaders- och 40 %-testen) står i pendling eller tillfällig arbetsplats.
Varför pendlingen inte ska ingå i begäran
En betalning för drivmedel kan skapa en drivmedelsförmån. ITEPA s. 149(3)(d) behandlar drivmedel som tillhandahållet där "any sum is paid in respect of expenses incurred in providing fuel for the car". Förmånen är noll enligt s. 151(3), Condition B, "if in the tax year in question the fuel is made available only for business travel".
En betalning per mile som bara täcker tjänstemiles håller dig inom Condition B. HMRC:s handbok drar gränsen där pendlingen kommer in. EIM25690: "there will be a charge where, for example, the payments to the employee cover travel between home and the permanent workplace". Då gäller hela drivmedelsförmånen, och dess storlek beskrivs i tjänstebil och privat drivmedel.
Om arbetsgivaren betalar mer än AFR
Ett belopp över AFR för inte in drivmedelsförmånen, så länge betalningarna bara gäller tjänsteresor. HMRC:s AFR-sida: "If you pay rates that are higher than the advisory rates but cannot show that the fuel cost per mile is higher, there will be no fuel benefit charge if the mileage payments are only for business travel. Instead, you'll have to treat any excess as taxable profit and as earnings for Class 1 National Insurance purposes."
Överskottet beskattas alltså som lön, via lönesystemet. En arbetsgivare kan använda ett eget högre belopp om drivmedelskostnaden per mile verkligen är högre: "If your cars are more fuel efficient, or if the cost of business travel is higher than the guideline rates, you can use your own rates to reflect your situation." Vid eller under AFR blir det "there will be no taxable profit and no Class 1A National Insurance to pay."
Ett räkneexempel
Det här är aritmetik, inte en regel. Du kör en tjänstebil med en bensinmotor på 1,6 liter och köper allt drivmedel. Mellan den 1 september och den 30 november 2026 kör du:
- 1 200 tjänstemiles (kundbesök, en tillfällig arbetsplats)
- 900 miles mellan hemmet och ditt fasta kontor
Arbetsgivaren ersätter tjänstemilen med periodens AFR:
- 1 200 × £0,17 = £204
- De 900 pendlingsmilen: £0. De är privata.
Med 55p, beloppet för egen bil, skulle samma 1 200 miles ge £660. Det beloppet finns inte i en tjänstebil, så de £456 mellan de två går inte att begära. Vad du kan begära beskrivs nedan: drivmedlet du faktiskt köpte för de milen, minus de £204.
Från den 1 december 2026 prissätts tjänstemilen med det belopp HMRC då fastställer, eller det föregående beloppet i upp till en månad.
Fick du mindre än drivmedelskostnaden, eller ingenting: begäran hos HMRC
Ersätter arbetsgivaren inte ditt tjänstedrivmedel fullt ut kan du begära skattelättnad på resten. gov.uk: "You can claim tax relief on the money you've spent on fuel and electricity, for business trips in your company car." Och: "If your employer reimburses some of the money, you can claim relief on the difference."
Regeln för siffran står i HMRC:s anvisningar till P87, under Company vehicles:
"To work out how much to claim, you must use your actual fuel costs, not any set mileage rates published by us or any other organisation. Please attach a summary of your calculation with any claim."
Det utesluter två genvägar. Du kan inte begära 55p per mile, och du kan inte heller begära AFR. AFR är ett ersättningsbelopp för arbetsgivare; din begäran byggs på kvitton.
Begäran är drivmedelskostnad minus det som betalats tillbaka
På P87 hamnar en begäran för drivmedel i tjänstebil i avsnitt 7, Other expenses, inte i milavsnittet. Anvisningarna: "box 7.4 (Total expenses claimed) must equal box 7.2 (Amount of expense) minus box 7.3 (Amount repaid to you)." Alltså:
begäran = faktisk drivmedelskostnad i tjänsten − det arbetsgivaren betalade dig för den
Betalade arbetsgivaren mer än drivmedelskostnaden i tjänsten finns inget att begära: du kan begära "unless the amount reimbursed by your employer is more than your actual business fuel cost." Andra bilkostnader är också uteslutna: "You cannot claim for any other general motor expenses such as MOT and tyres."
Att dela drivmedelsnotan: HMRC anger ingen metod
Dina kvitton täcker varje mile, i tjänsten och privat. HMRC säger inte hur de ska delas. Den ber om "a summary of your calculation" och kvittona, och begäran omfattar bara tjänsteresor. Pendlingen är utesluten: HMRC:s onlinetjänst säger "You cannot claim for: money you spent to get to and from your normal place of work".
En rimlig beräkning, som är din aritmetik och inte HMRC:s: tjänstemiles ÷ alla miles × drivmedlet du köpte. Körjournalen ger båda milantalen.
Hur begäran görs
- Online. HMRC:s onlinetjänst för arbetsrelaterade utgifter tar emot drivmedel för tjänstebil. Under "Vehicles you use for work" frågar den "Do you want to claim money you spent on fuel for your company vehicle?", och om arbetsgivaren betalade någon del av utgifterna. Den tillämpar samma gränser för £2 500 och Self Assessment som postvägen.
- Per post, på blankett P87, om begäran görs inom 4 år från skatteårets slut, "your total expenses claim for each tax year is £2,500 or less" och du betalade skatt det året (gov.uk). "We'll reject postal claims that do not use this form."
- I din Self Assessment-deklaration, om du lämnar en: "If you complete a Self Assessment tax return, you must claim through your tax return instead." Över £2 500 om året skickar P87-vägen dig också till Self Assessment.
- Hur långt tillbaka: innevarande skatteår och de fyra före det (TMA 1970 s. 43(1)). Det äldsta öppna året, 2022-23, stängs den 5 april 2027.
Vad skattelättnaden är värd
Skattelättnaden minskar din skattepliktiga lön; den är ingen återbetalning av kostnaden. gov.uk: "You'll get tax relief based on what you've spent and the rate at which you pay tax." Dess exempel: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
Det här är aritmetik, inte en regel. Under ett skatteår köper du drivmedel för £900 och kör 3 000 miles, varav 2 000 i tjänsten:
- Drivmedel i tjänsten: 2 000 ÷ 3 000 × £900 = £600 (ruta 7.2)
- Arbetsgivaren betalade tillbaka 2 000 × £0,17 = £340 med AFR, med ett enda belopp på 17p för enkelhetens skull (ruta 7.3)
- Begäran: £600 − £340 = £260 (ruta 7.4)
- Skattelättnad: £52 vid 20 %, £104 vid 40 %
Du behöver också skatt att kvitta den mot: skattelättnaden "cannot be more than the amount of tax you paid in that year."
Vad du ska spara
Två underlag gör olika jobb här.
Körjournalen visar vilka resor som var tjänsteresor. HMRC:s vägledning för anställda, 490 chapter 12, räknar "mileage details where they use a car (either their own or a company car) for business journeys" till de underlag som anställda själva upprättar. Och: "Employees must be able to substantiate the statements they make." Vad körjournalen ska visa för varje resa står i vad HMRC vill att din körjournal ska visa.
Drivmedelskvittona visar den faktiska kostnaden, som är den en P87-begäran utgår från. Anvisningarna till P87: "Provide copies of your fuel receipts as evidence." Spara sammanställningen av hur du delade notan tillsammans med dem.
Spara båda minst till första årsdagen av den 31 januari som följer efter skatteåret (TMA 1970 s. 12B(2)(b)). För 2026-27 är det 31 januari 2029. Uppmanas du att lämna en Self Assessment-deklaration för året, spara dem tills HMRC inte längre kan öppna en granskning (enquiry) av den, eller tills granskningen avslutas, om det är senare.
Innan du skickar begäran
- Din bils AFR-rad stämmer: drivmedel, motorstorlek, och hybrider under bensin eller diesel.
- Varje tjänstemile prissätts med beloppet för sin period (en läsning av sidans frist på en månad, inte en regel från HMRC).
- Inga miles mellan hem och kontor ingår i begäran.
- Platser som du behandlar som tillfälliga klarar fortfarande 24-månaderstestet.
- För en begäran hos HMRC: kvittona, den faktiska drivmedelskostnaden i tjänsten, inte ett belopp per mile, och det arbetsgivaren betalade tillbaka avdraget från den.
- En kort sammanställning av hur du delade drivmedelsnotan mellan tjänstemiles och privata miles.
Hur DriveHub gör det enklare
Både AFR-ersättningen och en P87-begäran utgår från ett antal tjänstemiles, per beloppsperiod, med pendlingen utelämnad. Det antalet är bara så bra som körjournalen bakom det.
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. Den sorterar de flesta resor som Arbete eller Privat utifrån dina platser, tidigare rutter och arbetstider, och frågar dig om resten under Att kontrollera. När DriveHub frågar om en resa mellan hemmet och ditt kontor under Att kontrollera, svara Arbetsresa. En pendling räknas som privat, så den hålls utanför tjänstesumman.
Under Rapporter, välj tjänstebilen och ett intervall som motsvarar en AFR-period, till exempel 1 september till 30 november; den visar miles i arbetet och privata miles för det intervallet. Ange tjänstebilens drivmedel och motorstorlek, så värderar den varje tjänsteresa med den Advisory Fuel Rate som gällde den dag resan kördes, kvartal för kvartal, så att ett intervall som passerar den 1 december prissätts med båda beloppen. Tills drivmedlet är angivet står det Inte angiven vid bilens belopp. Betalar arbetsgivaren ingenting för drivmedlet visar DriveHub ingen AFR-siffra: den begäran utgår från den faktiska kostnaden. För en begäran hos HMRC ger ett intervall som täcker skatteåret tjänstemilen och det totala antalet miles för att dela drivmedelsnotan.
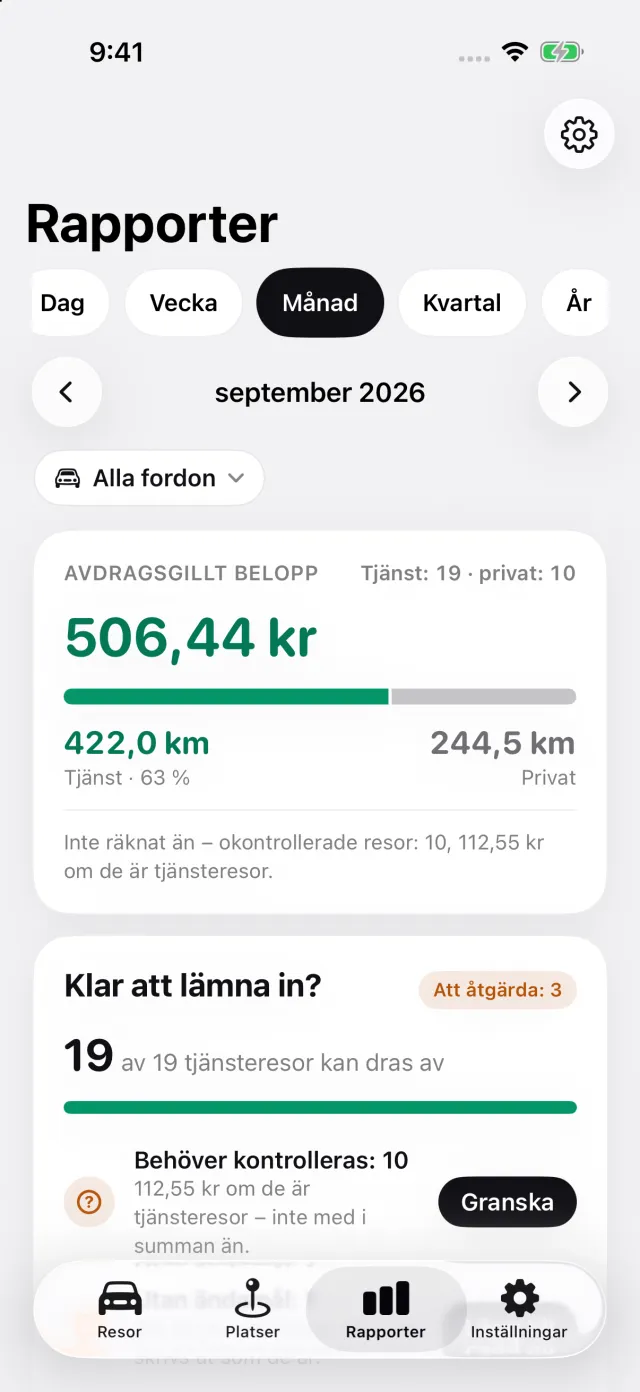
Där DriveHub slutar: den har inte dina drivmedelskvitton, delar inte drivmedelsnotan och lämnar ingenting till HMRC. Dess AFR-siffra är det arbetsgivaren skulle betala tillbaka, inte det du begär på en P87, som utgår från den faktiska drivmedelskostnaden. Den prissätter varje resa med kvartalet den infaller i och använder inte fristen på en månad. Den avgör inte om en plats är en fast arbetsplats.
DriveHub finns på App Store för iPhone. De brittiska reglerna och beloppen står på sidan om Storbritannien. Att ställa in automatisk spårning tar några minuter, en gång.
Den här sidan återger vad HMRC och lagstiftningen säger, och anger källorna så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga arbetsgivarens löneavdelning eller din redovisningskonsult, och ta med körjournalen.
Hela regeln och källorna den bygger på: Storbritannien: krav på körjournalen.