 DriveHub
Landsguide · Storbritannien · 7 min
Körjournal för egenföretagare i UK: 55p per mile eller faktiska kostnader
Du är egenföretagare i UK och bilen du kör i verksamheten är din egen. HMRC ger dig två sätt att dra av den: simplified expenses, ett schablonbelopp per tjänstemile, eller verksamhetens andel av vad bilen faktiskt kostar. Båda utgår från samma körjournal.

Det korta svaret
- Två vägar. Simplified expenses: ett schablonbelopp per tjänstemile. Eller faktiska kostnader: verksamhetens andel av driftskostnaderna, plus kapitalavdrag (capital allowances) för bilen.
- Schablonbeloppet för 2026-27 är 55p per mile för de första 10 000 tjänstemilen och 25p därefter. Före den 6 april 2026 var det 45p och 25p. En motorcykel ger 24p.
- Ett enda 10 000-mileskikt täcker alla dina bilar och skåpbilar tillsammans, inte ett skikt per fordon.
- Parkering, vägtullar och trängselavgifter läggs ovanpå schablonbeloppet. Böter gör det aldrig.
- Valet görs per fordon, och det står fast. När en bil väl går på schablonbeloppet stannar den där tills du byter ut den. En bil som du har gjort kapitalavdrag för kan aldrig använda det.
- Vilket är bättre? HMRC anger ingen brytpunkt. Schablonbeloppet är enklare och fast per mile; faktiska kostnader kan ge mer för en bil som är dyr att köpa eller köra. Har du redan gjort kapitalavdrag för bilen är valet redan gjort: faktiska kostnader.
- Vem får använda det: enskilda näringsidkare och handelsbolag med fysiska personer som delägare. Inte ett limited company, och inte ett handelsbolag med ett bolag som delägare.
- Hem till din vanliga bas är inte en tjänsteresa, på någon av vägarna.
- Körjournalen är avdraget. HMRC vill ha "a contemporaneous record of business mileage".
Vem som får använda schablonbeloppet
Schablonbeloppet står i Income Tax (Trading and Other Income) Act 2005, Part 2, Chapter 5A. Det gäller inkomstskatt på näringsvinst, så ett limited company kan inte använda det: dess vinst beskattas med bolagsskatt. Fria yrken kan, precis som näringsverksamhet.
Det är frivilligt, fungerar med eller utan kontantmetoden (cash basis), och HMRC:s handbok om näringsinkomst, BIM75001, lägger till: "There is no business income limit to using simplified expenses."
Lagen är bredare än gov.uk:s formulering. Enligt s. 94C faller hela bolaget bort för perioden om någon delägare vid något tillfälle under perioden "was not an individual".
Beloppen för 2026-27
Parlamentet höjde 45p till 55p med verkan från den 6 april 2026 (Taxation (Energy and Vehicles) Act 2026 s. 2). gov.uk och HMRC:s handbok visar båda kolumnerna:
| Fordon | 2026-27 | Före 6 april 2026 |
|---|---|---|
| Bil eller godsfordon, första 10 000 miles | 55p | 45p |
| Bil eller godsfordon, efter 10 000 miles | 25p | 25p |
| Motorcykel | 24p | 24p |
Siffran kan ändras igen. HMRC:s policy paper från den 17 juni 2026: "AMAPs and simplified mileage rates are currently under review, as announced in March 2026 and will be set out at Budget 2026." Den budgeten läggs fram den 28 oktober 2026.
Hur beloppet räknas ut
Avdraget är tjänstemiles gånger beloppet, för varje fordon. Men 55p-skiktet är gemensamt: när tjänstemilen för alla dina bilar och skåpbilar på schablonbelopp passerar 10 000 under perioden går resten med 25p (s. 94F(3)–(4)). Motorcykelmiles ligger utanför skiktet med 24p. En identifierbar del av en resa räknas också, om den delen görs "wholly and exclusively" för verksamheten (s. 94F(5)).
Två fordon, ett skikt (illustration). Under 2026-27 kör du 7 000 tjänstemiles med bilen och 5 000 med skåpbilen, båda på schablonbelopp.
- Totalt: 7 000 + 5 000 = 12 000 miles
- Första 10 000 × 55p = £5 500
- Resterande 2 000 × 25p = £500
- Avdrag: £5 500 + £500 = £6 000
Att räkna varje fordons skikt för sig skulle ge 12 000 × 55p = £6 600. Det är £600 för mycket.
Om ditt räkenskapsår inte slutar den 5 april
Skiktet löper över din räkenskapsperiod (period of account), och en period kan sträcka sig över den 6 april 2026. HMRC prissätter hela perioden med varje skatteårs belopp och fördelar sedan. Dess exempel i BIM75005, 12 000 miles till den 31 december 2026, ger £5 000 för beräkningen för 2025-26 och £6 000 för 2026-27. Den beräkningen är din eller din redovisningskonsults.
Vad schablonbeloppet täcker, och vad som läggs ovanpå
Beloppet ersätter bilens verkliga kostnader: inköp, drivmedel, olja, service, reparationer, försäkring, fordonsskatt (vehicle excise duty), besiktning (MOT) och värdeminskning (BIM75005).
Kostnader för en viss resa ligger utanför. BIM75005 nämner "tolls, congestion charges and parking fees": de är avdragsgilla ovanpå "where they are incurred solely for business purposes." Böter är det aldrig. gov.uk: "You cannot claim for: non-business driving or travel costs; fines or penalty charges; travel between home and work".
Det finns inget cykelbelopp för egenföretagare; cykelbeloppet på 20p gäller bara anställda. Passagerare ändrar det inte heller: "The number of people in the vehicle does not affect the rates."
Vilka fordon som kvalificerar
gov.uk räknar upp dem: "cars (except those designed for commercial use, for example, black cabs, hackney carriages or dual control driving instructors’ cars); goods vehicles (for example, vans); motorcycles". En skåpbil har ingen viktgräns.
Valet görs per fordon, och det står fast
gov.uk: "Once you use the flat rates for a vehicle, you must continue to do so as long as you use that vehicle for your business." BIM75005: "The business can only change to or from an ‘actual’ basis when a vehicle is replaced."
Din bil kan alltså gå på schablonbelopp och din skåpbil på faktiska kostnader, men ingen av dem kan byta så länge du behåller den.
Kapitalavdrag stänger dörren åt andra hållet
Ett fordon som du någon gång har gjort kapitalavdrag för kan inte gå på schablonbelopp. gov.uk: "You cannot claim simplified expenses for a vehicle you’ve already claimed capital allowances for, or you’ve included as an expense when you worked out your business profits." BIM75005 ger skälet: "This is because the rate already contains an element to allow for depreciation."
Den andra vägen: faktiska kostnader plus kapitalavdrag
BIM75005: "Instead, the business proportion of the actual costs of running and maintaining the vehicle may be claimed as an allowable deduction in calculating the profits of the trade or profession, alongside capital allowances."
Lagen tillåter den del av en blandad kostnad som är "wholly and exclusively" för verksamheten (ITTOIA s. 34(2)). Det är körjournalen som identifierar den delen. Ingen källa föreskriver formeln; tjänstemiles delat med alla miles är den självklara.
Privat användning minskar också kapitalavdragen till verksamhetens andel (CAA 2001 ss. 206–207). Satserna, från gov.uk:s Capital allowances: business cars, för bilar köpta från april 2021:
- 100 % avdrag första året (first-year allowance) för en ny, oanvänd bil med 0 g/km, eller eldriven. För den som betalar inkomstskatt upphör det den 5 april 2027, om det inte förlängs.
- 14 % per år (main rate) för 50 g/km eller mindre. Det var 18 % före april 2026.
- 6 % per år (special rate) för över 50 g/km.
Bilar kan inte få annual investment allowance. Skåpbilar och motorcyklar kan.
Ett år med faktiska kostnader (illustration: en räkenskapsperiod på 12 månader som börjar den 6 april 2026 eller senare). Du kör 12 000 miles under året, varav 9 000 i verksamheten. Drivmedel, försäkring, service och reparationer blir £4 000.
- Verksamhetens andel: 9 000 ÷ 12 000 = 75 %
- Tillåtna driftskostnader: £4 000 × 75 % = £3 000
- Kapitalavdragen kommer ovanpå. På en bil för £20 000 med main rate 14 % blir årets avdrag £20 000 × 14 % = £2 800. Är 75 % den skäliga andelen begär du £2 800 × 75 % = £2 100.
Samma 9 000 miles på schablonbelopp skulle ge 9 000 × 55p = £4 950. Ett år avgör inte saken: svaret beror på bilen, dess pris och milen över de år du behåller den, och ingen källa från HMRC anger en brytpunkt.
Med kontantmetoden kan du fortfarande använda schablonbeloppet, men bara för ett fordon som du inte har gjort kapitalavdrag för eller dragit av inköpet av.
Vilka resor som är tjänstemiles
På båda vägarna räknas bara resor som görs "wholly and exclusively" för verksamheten. Reglerna för anställda om fasta och tillfälliga arbetsplatser gäller inte dig; testet för egenföretagare är ett annat.
BIM37605: "The cost of travelling from home to place of work is generally disallowed", även om du ibland arbetar eller sköter bokföringen hemma.
Undantaget är den ambulerande näringsidkaren vars bas för verksamheten är hemmet: resor mellan hemmet och platserna där hen arbetar är tillåtna (BIM37620).
Blandade resor räknas inte heller. BIM75005: beloppet "is not available for private journeys, such as travel from home to work, or for journeys that serve both a business and a private purpose." Är du också anställd står testet för anställda i pendling eller tillfällig arbetsplats.
Vad du ska anteckna, och hur länge
Avdraget är tjänstemiles gånger beloppet, så tjänstemilen är underlaget. gov.uk säger enkelt: "Keep records of your business miles for vehicles". BIM75005 är skarpare: "It is therefore important that a contemporaneous record of business mileage is maintained to support any claim using the flat rate." På vägen med faktiska kostnader styrker samma körjournal verksamhetens andel.
Ingen text från HMRC anger fälten för en enskild näringsidkare. Det den ber anställda visa är en bra modell: datum, skälet till varje resa, start- och slutpostnummer och antalet miles. Då kan varje tjänstemile styrkas. gov.uk:s regel för underlag till Self Assessment är kort: "There are no rules on how you must keep records." Men "HMRC can charge you a penalty if your records are not accurate, complete and readable."
Spara underlaget i minst fem år efter deklarationsfristen den 31 januari för skatteåret (TMA 1970 s. 12B(2)(a)) — längre om HMRC har öppnat en granskning (enquiry) av den deklarationen. För 2026-27 är fristen den 31 januari 2028, så spara körjournalen minst till den 31 januari 2033. De sex år som ofta nämns är momsregeln.
Papper, ett kalkylark och en app kan alla ta fram det här underlaget; fyra sätt att föra körjournal jämför dem. Är du anställd och kör din egen bil åt en arbetsgivare gäller andra regler: se egen bil i jobbet i UK. Hur skiktet fungerar för anställda med två jobb står i postnummer och 10 000-mileskiktet.
Hur DriveHub gör det enklare
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. Varje resa behåller sitt datum, var den började och slutade, och sträckan. Efteråt markerar du den som Arbete eller Privat och lägger till skälet med dina egna ord.
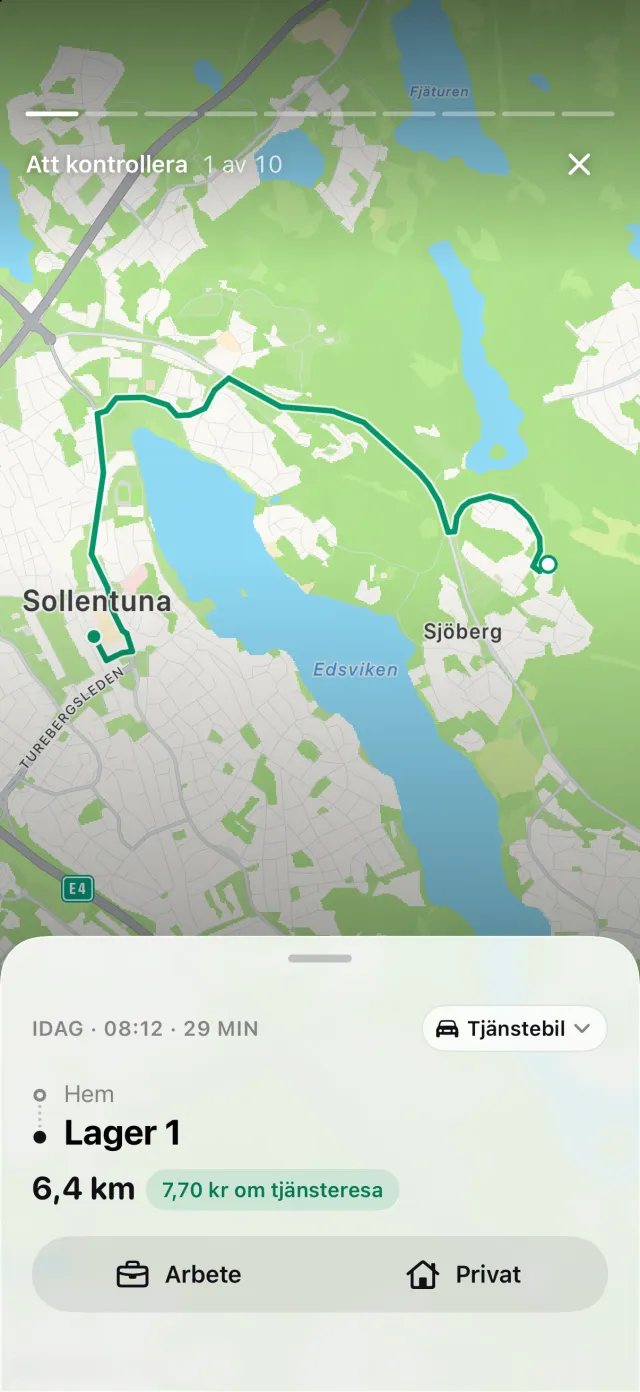
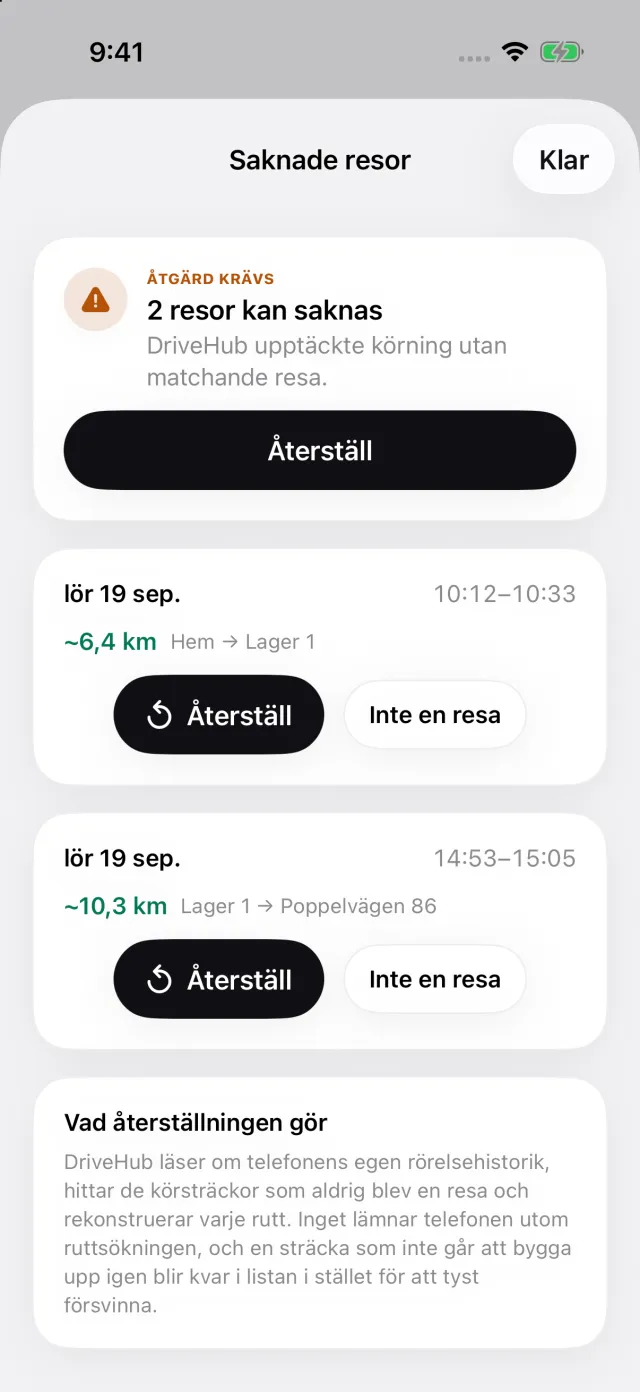
Har din iPhone registrerat körning som DriveHub saknar en resa för visas en berättelse om Missade resor på fliken Resor. Den öppnar Saknade resor: varje lucka har Återställ, som bygger upp rutten igen, och Inte en resa. Du ser luckan innan deklarationen lämnas in.
En rapport täcker valfri dag, vecka, månad, kvartal eller år, eller ett intervall du väljer, till exempel din räkenskapsperiod. Den visar miles i arbetet och privata miles, och med Pro exporteras den som PDF, Excel eller CSV till din redovisningskonsult. Totalen för tjänstemiles är M i formeln för schablonbeloppet för dina bilar och skåpbilar, och verksamhetens andel på vägen med faktiska kostnader.
Där DriveHub slutar: den lämnar inte din Self Assessment-deklaration, räknar inte ut kapitalavdrag och avgör inte vilken väg som passar din bil. Den registrerar inte parkering, vägtullar eller trängselavgifter. DriveHub prissätter varje resa med beloppet för dess dag. För en räkenskapsperiod som sträcker sig över den 6 april 2026 ser HMRC:s beräkning med två belopp annorlunda ut, och den är din eller din redovisningskonsults. Och den rapporterar bara resor den har registrerat.
DriveHub finns på App Store för iPhone. De brittiska regler den följer står på sidan om Storbritannien, och att ställa in automatisk spårning tar några minuter, en gång.
Den här sidan återger vad HMRC och lagstiftningen säger, och anger källorna så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din redovisningskonsult, och ta med körjournalen.
Hela regeln och källorna den bygger på: Storbritannien: krav på körjournalen.