 DriveHub
Vodič za državu · Ujedinjeno Kraljevstvo · 9 min
Naknada za kilometražu direktora: vlastiti automobil, vlastito društvo s ograničenom odgovornošću
Vodite vlastito društvo s ograničenom odgovornošću i za njega vozite vlastiti automobil. Naknada za kilometražu direktora funkcionira kao zaposlenikova, jer ste za ova pravila zaposlenik: društvo plaća, HMRC-ov priznati iznos je neoporeziva gornja granica, a društvo čuva knjigu vožnje.

Kratki odgovor
- Smije li mi moje društvo plaćati kilometražu? Da. Direktor je nositelj funkcije (office-holder), a pravila o radnom odnosu primjenjuju se i na funkcije. Društvo vam je za to poslodavac.
- Koliko neoporezivo? Za 2026-27 55p po milji za prvih 10 000 poslovnih milja i 25p nakon toga. Prije 6. travnja 2026. bilo je 45p i 25p.
- Što se prijavljuje? Ništa, sve dok isplate za godinu ostaju unutar priznatog iznosa. Sve iznad toga ide na P11D ili kroz obračun plaće i oporezuje se.
- National Insurance? Zaseban test, bez razreda od 25p: isplata se uspoređuje s 55p za svaku poslovnu milju, po obračunskom razdoblju.
- Plaćeno vam je manje od priznatog iznosa? Na razliku možete tražiti Mileage Allowance Relief, kao svaki zaposlenik.
- Simplified expenses? Ne. Društvo s ograničenom odgovornošću ih ne može koristiti.
- Dolazak na posao? Od kuće do stalnog mjesta rada nije poslovno putovanje, čak ni kad je društvo vaše.
- Koliko dugo društvo čuva evidenciju? Šest godina od kraja poslovne godine društva, a ne tri.
Zašto se direktor ovdje smatra zaposlenikom
Pravila o 55p napisana su za "employee". Direktor je to za ove svrhe, jer je direktorska dužnost funkcija (office).
ITEPA 2003 s. 5(1): "The provisions of the employment income Parts that are expressed to apply to employments apply equally to offices, unless otherwise indicated." Section 5(2) zatim "employee" čita kao "the office-holder", a "employer" kao "the person under whom the office-holder holds office."
HMRC potvrđuje da direktor obnaša funkciju. ESM2503: "For example, a director of a company is an office holder because the Companies Act requires a company to have a board of directors". I ESM2502: "It is not necessary to show, as for an employee, that an office holder works under a contract of service."
Dakle ne treba pokazati ugovor o radu s vlastitim društvom. Odredbe o kilometraži, ss. 229 do 232, nalaze se u Part 4 ITEPA-e, jednom od dijelova o dohotku od nesamostalnog rada, i ništa u njima ne kaže drukčije.
Ne paušal samostalnog poduzetnika
Simplified expenses izgledaju slično, po istih 55p, ali pripadaju samozaposlenima. HMRC-ov BIM75001: "Limited companies and partnerships with one or more corporate partners cannot use the rules." Ako umjesto toga poslujete u vlastito ime, taj put obrađuje članak kilometraža samozaposlenih.
Ako automobil daje društvo, a ne vi, ništa od ovoga ne vrijedi: vidi službeni automobil i gorivo za privatne vožnje i službeni automobil, vlastito gorivo.
Što vam društvo može platiti neoporezivo
Iznos određuje društvo. HMRC-ov priznati iznos gornja je granica onoga što plaća bez poreza, a ne iznos koji vam duguje.
Priznati iznos nalazi se u s. 230: "M×R", vaše poslovne milje u poreznoj godini puta iznos. Za automobil ili kombi tablica u s. 230(2) glasi "55p for the first 10,000 miles 25p after that". Taxation (Energy and Vehicles) Act 2026, s. 2 povisio je 45p na 55p "for the tax year 2026-27 and subsequent tax years". HMRC-ov dokument o politici: "The increase is retrospective taking effect from 6 April 2026."
Unutar tog iznosa, s. 229(1): "No liability to income tax arises in respect of approved mileage allowance payments". Test je zbroj za godinu, po vrsti vozila. Section 229(3) priznaje isplate "if, or to the extent that, for a tax year, the total amount of all such payments … does not exceed the approved amount".
Dva društva, jedan razred
Tih 10 000 milja broji se zajedno za "any associated employment" (s. 230(3)). Radni odnos povezan je s drugim ako je poslodavac isti, ako jedna osoba kontrolira oba ili ako su poslodavci povezana društva (s. 230(4)). Direktor dvaju društava koja kontrolira ima jedan razred od 10 000 milja za oba, a ne dva.
Što se prijavljuje, a što ne
Do priznatog iznosa ništa. Upute gov.uk-a za poslodavce, Expenses and benefits: business travel mileage for employees' own vehicles: "You're allowed to pay your employee a certain amount of MAPs each year without having to report them to HMRC. This is called an 'approved amount'."
Iznad njega, ista stranica: "You must: report on form P11D; add anything above the 'approved amount' to the employee's pay, and deduct and pay tax as normal".
HMRC 480, 16.7 obje strane iznosi u dvije rečenice: "If you pay more than the approved amount, the excess should be returned on form P11D, or payrolled if you've registered to payroll. If you pay the exact amount, do not tell HMRC at all, whether on forms P11D, or otherwise."
Ne kroz odricanje od plaće
HMRC 480, 16.16: "From 6 April 2017 where mileage payments are given as part of optional remuneration arrangements, the payments are not exempt from tax and the employee is taxable on the amount of salary or cash paid." Kilometraža isplaćena u zamjenu za odricanje od plaće (salary sacrifice) gubi oslobođenje.
National Insurance ima vlastitu brojku
Class 1 National Insurance ne koristi razred od 25p. Stranica gov.uk-a za poslodavce o kilometraži vlastitim vozilima zaposlenika određuje "qualifying amount": poslovne milje "in the earning period" puta iznos. Za automobile i kombije tablica glasi "55p from 6 April 2026 (45p before 6 April 2026)", za "Every business mile".
- Plaćeno više od qualifying amount: "add the excess to their other earnings for that earnings period when calculating Class 1 National Insurance (but not Pay As You Earn (PAYE) tax) through payroll".
- Plaćeno manje: "nothing to report; no National Insurance to pay".
- Nema kasnijeg nadoknađivanja: "There's no Mileage Allowance Relief for National Insurance, and you cannot carry forward the difference between RME and the qualifying amount to a later earnings period."
HMRC-ov EIM31205 upozorava da se to dvoje ne miješa: "You should not assume that something that is true for one scheme is also true for the other."
Izračunati primjeri za 2026-27
Ovo je računica iz zakona, a ne HMRC-ov vlastiti primjer.
12 000 poslovnih milja, društvo plaća 55p za svaku milju.
- Plaćeno: 12 000 × 55p = 6600 £
- Priznati iznos: 10 000 × 55p + 2000 × 25p = 5500 £ + 500 £ = 6000 £
- Porez na dohodak: 600 £ je iznad priznatog iznosa. Ide na P11D ili kroz obračun plaće i oporezuje se.
- National Insurance: qualifying amount je 12 000 × 55p = 6600 £. Ništa nije iznad toga, pa na isplatu nema Class 1, ako milje i isplata padaju u isto obračunsko razdoblje.
12 000 poslovnih milja, društvo plaća 55p, a nakon 10 000 25p.
- Plaćeno: 5500 £ + 500 £ = 6000 £, točno priznati iznos.
- Ništa se ne prijavljuje za porez na dohodak, i ništa za National Insurance: 6000 £ je ispod qualifying amount od 6600 £, opet ako oboje pada u isto obračunsko razdoblje.
8000 poslovnih milja, društvo plaća 45p.
- Plaćeno: 8000 × 45p = 3600 £
- Priznati iznos: 8000 × 55p = 4400 £
- Mileage Allowance Relief: 4400 £ − 3600 £ = 800 £
Plaćeno manje od 55p: Mileage Allowance Relief
Ako vam društvo plaća manje od priznatog iznosa ili ništa, imate pravo na olakšicu na razliku prema s. 231. To je odbitak od vašeg dohotka (s. 232), pa vrijedi koliko porez na razliku, a ne koliko sama razlika. gov.uk: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
Gornjih 800 £ dakle vrijedi 160 £ poreznom obvezniku na stopi od 20% i 320 £ onome na 40%. Ako podnosite prijavu Self Assessment, gov.uk kaže da "must claim through your tax return instead" umjesto online obrasca ili P87. Kako zahtjev funkcionira i rok od četiri godine, objašnjava članak vlastiti automobil za posao.
Koje se milje računaju
Samo poslovna putovanja. Vlasništvo nad društvom ne pomiče granicu. Section 338(2) isključuje "the expenses of ordinary commuting", koje s. 338(3) definira kao putovanje između "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
Dakle vožnja od kuće do ureda društva je privatna. Vožnja do lokacije klijenta može biti poslovna; pretvara li dugotrajan angažman tu lokaciju u stalno mjesto rada, objašnjava članak dolazak na posao ili privremeno mjesto rada.
Strana društva: odbitak i evidencija
Odbitak isplata u društvu temelji se na općem pravilu za troškove poslovanja, a ne na odredbama o kilometraži. CTA 2009 s. 54(1): "In calculating the profits of a trade, no deduction is allowed for— (a) expenses not incurred wholly and exclusively for the purposes of the trade". Section 54(2) dopušta "any identifiable part or identifiable proportion of the expense" koji to jest.
Evidencija koja potkrepljuje isplatu je knjiga vožnje. HMRC 480, 16.15: "employers should make sure that adequate records are kept to demonstrate that payments satisfy the conditions for exemption." I: "Records should relate to miles travelled and not to actual expenses incurred." Što redak za svako putovanje treba pokazivati, sve do poštanskih brojeva, objašnjava članak poštanski brojevi i razred od 10 000 milja.
Šest godina, a ne tri
Companies Act za računovodstvenu evidenciju privatnog društva propisuje tri godine (s. 388(4)(a)). Porezno pravilo je dulje i ono je mjerodavno. FA 1998 Sch. 18 para. 21 traži da se evidencija čuva do "the sixth anniversary of the end of the period for which the company may be required to deliver a company tax return". Ona uključuje "all receipts and expenses in the course of the company's activities". To je rok društva. Ako sami tražite Mileage Allowance Relief, vaša vlastita evidencija slijedi pravilo za zaposlenike iz članka poštanski brojevi i razred od 10 000 milja.
gov.uk, Running a limited company: "You must keep records for 6 years from the end of the last company financial year they relate to, or longer if: … you sent your Company Tax Return late; HMRC has started a compliance check into your Company Tax Return". I: "You can be fined £3,000 by HMRC or disqualified as a company director if you do not keep accounting records."
Prije nego što vam društvo isplati
- Milje su poslovna putovanja: nema vožnji od kuće do ureda.
- Isplate za godinu uspoređuju se s 55p za prvih 10 000 milja i 25p nakon toga, za sva povezana društva zajedno.
- Sve iznad priznatog iznosa ide na P11D ili kroz obračun plaće.
- Za National Insurance isplata svakog obračunskog razdoblja uspoređuje se s 55p za svaku poslovnu milju u njemu.
- Knjiga vožnje čuva se uz evidenciju društva šest godina od kraja poslovne godine.
Kako DriveHub to olakšava
Isplata vrijedi koliko i knjiga vožnje iza nje, a u društvu s jednom osobom vi ste taj koji je mora voditi.
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Svaka vožnja čuva datum, početak i kraj te udaljenost. DriveHub većinu vožnji sam razvrstava kao Poslovno ili Privatno prema vašim mjestima, prijašnjim rutama i radnom vremenu, a za ostale vas pita. Kad vožnja između kuće i ureda društva čeka pod Za provjeru, odgovorite Put na posao i ona ostaje izvan poslovnog zbroja.
Izvješća prikazuju poslovne i privatne milje za bilo koji mjesec, tromjesečje ili godinu, ili raspon koji odaberete, primjerice obračunsko razdoblje društva. Možete odabrati jedno vozilo ili sva. Za razred od 10 000 milja i Mileage Allowance Relief koristite poreznu godinu, od 6. travnja do 5. travnja.
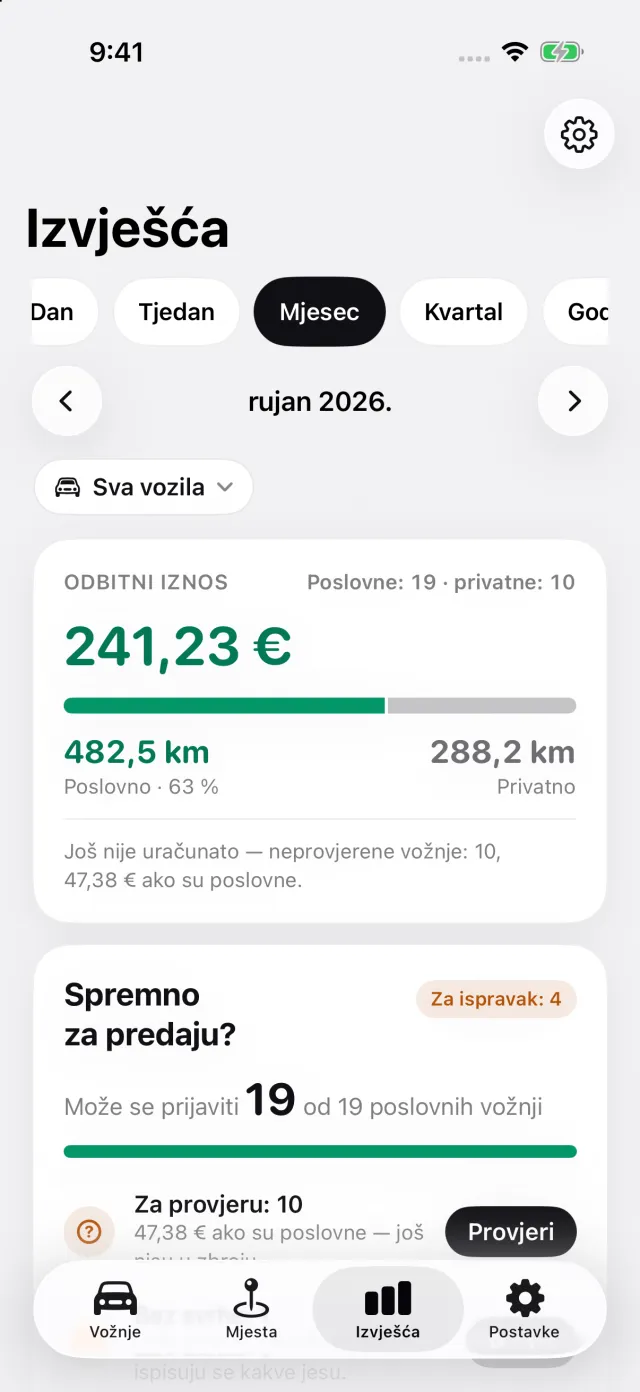
Izvješće za svako putovanje ispisuje datum, obje adrese, udaljenost i vaš razlog. U Postavkama odaberite Zaposlen, naknada za vlastiti auto, zatim dodajte svoje društvo kao poslodavca, s iznosom koji plaća po milji. Izvješće broji razred od 10 000 milja za svaki radni odnos, a ako društvo plaća manje od HMRC-ova priznatog iznosa po razredima, ispisuje Mileage Allowance Relief. Uz Pro izvozi se kao PDF, Excel ili CSV za vašeg knjigovođu.
Gdje DriveHub staje: ništa ne podnosi HMRC-u i ne izračunava obračun plaće, P11D ni iznose za National Insurance. Vožnja koju nije zabilježio i ne može je vratiti, jer je telefon bio isključen, prazan ili u načinu rada u zrakoplovu, ostaje izvan izvješća dok je ne dodate ručno. Ne zna jesu li dva vaša društva povezana; ako jesu, dodajte ih kao jednog poslodavca, kako bi dijelila jedan razred od 10 000 milja. Ne odlučuje je li neka lokacija stalno mjesto rada.
DriveHub je u App Storeu za iPhone. Britanska pravila kojih se drži nalaze se na stranici za UK, a postavljanje automatskog bilježenja traje nekoliko minuta, jednom.
Ova stranica prenosi ono što kažu HMRC i propisi, s navodom izvora kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog knjigovođu — i ponesite knjigu vožnje.
Cijelo pravilo s propisima iz kojih proizlazi: Ujedinjeno Kraljevstvo: zahtjevi za evidenciju kilometraže.