 DriveHub
Länderratgeber · Vereinigtes Königreich · 9 Min.
Mileage Allowance für Directors: eigenes Auto, eigene limited company
Sie führen Ihre eigene limited company und fahren für sie Ihr eigenes Auto. Die Mileage Allowance eines Directors funktioniert wie die eines Arbeitnehmers, denn für diese Regeln sind Sie einer: Die Gesellschaft zahlt, der anerkannte Betrag von HMRC ist die steuerfreie Obergrenze, und die Gesellschaft bewahrt das Fahrtenbuch auf.

Die kurze Antwort
- Darf meine limited company mir Meilengeld zahlen? Ja. Ein Director ist Inhaber eines Amtes (office-holder), und die Regeln für Beschäftigungen gelten auch für Ämter. Die Gesellschaft ist dafür Ihr Arbeitgeber.
- Wie viel steuerfrei? Für 2026-27 55p je Meile für die ersten 10 000 geschäftlichen Meilen und danach 25p. Vor dem 6. April 2026 waren es 45p und 25p.
- Was wird gemeldet? Nichts, solange die Zahlungen des Jahres innerhalb des anerkannten Betrags bleiben. Alles darüber kommt auf einen P11D oder in die Lohnabrechnung und wird besteuert.
- National Insurance? Eine eigene Prüfung, ohne 25p-Staffel: Die Zahlung wird je Abrechnungszeitraum mit 55p für jede geschäftliche Meile verglichen.
- Weniger als den anerkannten Betrag bekommen? Sie können für die Lücke Mileage Allowance Relief beantragen, wie jeder Arbeitnehmer.
- Simplified expenses? Nein. Eine limited company kann sie nicht nutzen.
- Der Arbeitsweg? Von zu Hause zur dauerhaften Arbeitsstätte ist keine Geschäftsreise, auch wenn Ihnen die Gesellschaft gehört.
- Wie lange bewahrt die Gesellschaft die Aufzeichnungen auf? Sechs Jahre ab Ende des Geschäftsjahres der Gesellschaft, nicht drei.
Warum ein Director hier als Arbeitnehmer zählt
Die 55p-Regeln sind für einen "employee" geschrieben. Ein Director ist für diese Zwecke einer, denn eine Director-Stellung ist ein Amt.
ITEPA 2003 s. 5(1): "The provisions of the employment income Parts that are expressed to apply to employments apply equally to offices, unless otherwise indicated." Section 5(2) liest dann "employee" als "the office-holder" und "employer" als "the person under whom the office-holder holds office."
HMRC bestätigt, dass ein Director ein Amt innehat. ESM2503: "For example, a director of a company is an office holder because the Companies Act requires a company to have a board of directors". Und ESM2502: "It is not necessary to show, as for an employee, that an office holder works under a contract of service."
Ein Arbeitsvertrag mit Ihrer eigenen Gesellschaft muss also nicht nachgewiesen werden. Die Meilenvorschriften, ss. 229 bis 232, stehen in Part 4 des ITEPA, einem der employment income Parts, und nichts darin sagt etwas anderes.
Nicht die Pauschale für Selbständige
Simplified expenses sehen ähnlich aus, mit denselben 55p, gehören aber den Selbständigen. HMRCs BIM75001: "Limited companies and partnerships with one or more corporate partners cannot use the rules." Sind Sie stattdessen auf eigene Rechnung tätig, beschreibt Meilen für Selbständige diesen Weg.
Stellt die Gesellschaft das Auto statt Ihnen, gilt nichts davon: siehe Firmenwagen und privater Kraftstoff und Firmenwagen, eigener Kraftstoff.
Was die Gesellschaft Ihnen steuerfrei zahlen darf
Den Satz legt die Gesellschaft fest. Der anerkannte Betrag von HMRC ist die Obergrenze dessen, was sie ohne Steuer zahlt, keine Summe, die sie Ihnen schuldet.
Der anerkannte Betrag steht in s. 230: "M×R", Ihre geschäftlichen Meilen im Steuerjahr mal den Satz. Für Pkw oder Transporter lautet die Tabelle in s. 230(2) "55p for the first 10,000 miles 25p after that". Der Taxation (Energy and Vehicles) Act 2026, s. 2 hat 45p auf 55p angehoben, "for the tax year 2026-27 and subsequent tax years". Das Policy Paper von HMRC: "The increase is retrospective taking effect from 6 April 2026."
Innerhalb dieses Betrags gilt s. 229(1): "No liability to income tax arises in respect of approved mileage allowance payments". Geprüft wird die Jahressumme, je Fahrzeugart. Section 229(3) erkennt Zahlungen an, "if, or to the extent that, for a tax year, the total amount of all such payments … does not exceed the approved amount".
Zwei Gesellschaften, eine Staffel
Die 10 000 Meilen werden über "any associated employment" gezählt (s. 230(3)). Eine Beschäftigung ist mit einer anderen verbunden, wenn der Arbeitgeber derselbe ist, wenn eine Person beide kontrolliert oder wenn die Arbeitgeber verbundene Gesellschaften sind (s. 230(4)). Ein Director zweier Gesellschaften, die er kontrolliert, hat für beide zusammen eine Staffel von 10 000 Meilen, nicht zwei.
Was gemeldet wird und was nicht
Bis zum anerkannten Betrag nichts. Die Arbeitgeberhinweise auf gov.uk, Expenses and benefits: business travel mileage for employees' own vehicles: "You're allowed to pay your employee a certain amount of MAPs each year without having to report them to HMRC. This is called an 'approved amount'."
Darüber dieselbe Seite: "You must: report on form P11D; add anything above the 'approved amount' to the employee's pay, and deduct and pay tax as normal".
HMRC 480, 16.7 fasst beide Seiten in zwei Sätze: "If you pay more than the approved amount, the excess should be returned on form P11D, or payrolled if you've registered to payroll. If you pay the exact amount, do not tell HMRC at all, whether on forms P11D, or otherwise."
Nicht über Gehaltsumwandlung
HMRC 480, 16.16: "From 6 April 2017 where mileage payments are given as part of optional remuneration arrangements, the payments are not exempt from tax and the employee is taxable on the amount of salary or cash paid." Meilengeld, das im Tausch gegen einen Gehaltsverzicht gezahlt wird, verliert die Befreiung.
National Insurance hat eine eigene Zahl
Die Class 1 National Insurance nutzt die 25p-Staffel nicht. Die Arbeitgeberseite auf gov.uk zu Meilen im eigenen Fahrzeug von Arbeitnehmern setzt einen "qualifying amount" fest: geschäftliche Meilen "in the earning period" mal den Satz. Für Pkw und Transporter lautet die Tabelle "55p from 6 April 2026 (45p before 6 April 2026)", für "Every business mile".
- Mehr als den qualifying amount gezahlt: "add the excess to their other earnings for that earnings period when calculating Class 1 National Insurance (but not Pay As You Earn (PAYE) tax) through payroll".
- Weniger gezahlt: "nothing to report; no National Insurance to pay".
- Kein späterer Ausgleich: "There's no Mileage Allowance Relief for National Insurance, and you cannot carry forward the difference between RME and the qualifying amount to a later earnings period."
HMRCs EIM31205 warnt davor, beides zu vermischen: "You should not assume that something that is true for one scheme is also true for the other."
Rechenbeispiele für 2026-27
Das ist Arithmetik aus dem Gesetz, kein eigenes Beispiel von HMRC.
12 000 geschäftliche Meilen, die Gesellschaft zahlt 55p für jede Meile.
- Gezahlt: 12 000 × 55p = 6 600 £
- Anerkannter Betrag: 10 000 × 55p + 2 000 × 25p = 5 500 £ + 500 £ = 6 000 £
- Einkommensteuer: 600 £ liegen über dem anerkannten Betrag. Sie kommen auf einen P11D oder in die Lohnabrechnung und werden besteuert.
- National Insurance: Der qualifying amount ist 12 000 × 55p = 6 600 £. Nichts liegt darüber, also keine Class 1 auf die Zahlung, sofern Meilen und Zahlung in denselben Abrechnungszeitraum fallen.
12 000 geschäftliche Meilen, die Gesellschaft zahlt 55p, ab 10 000 dann 25p.
- Gezahlt: 5 500 £ + 500 £ = 6 000 £, genau der anerkannte Betrag.
- Für die Einkommensteuer nichts zu melden, und nichts für die National Insurance: 6 000 £ liegen unter dem qualifying amount von 6 600 £, wieder sofern beides in denselben Abrechnungszeitraum fällt.
8 000 geschäftliche Meilen, die Gesellschaft zahlt 45p.
- Gezahlt: 8 000 × 45p = 3 600 £
- Anerkannter Betrag: 8 000 × 55p = 4 400 £
- Mileage Allowance Relief: 4 400 £ − 3 600 £ = 800 £
Weniger als 55p bekommen: Mileage Allowance Relief
Zahlt die Gesellschaft weniger als den anerkannten Betrag oder gar nichts, steht Ihnen nach s. 231 eine Ermäßigung auf die Differenz zu. Sie wird von Ihrem Einkommen abgezogen (s. 232), ist also die Steuer auf die Lücke wert, nicht die Lücke selbst. gov.uk: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
Die 800 £ oben sind einem Steuerzahler mit 20 % also 160 £ wert und einem mit 40 % 320 £. Geben Sie eine Self-Assessment-Erklärung ab, "must claim through your tax return instead", sagt gov.uk, statt über das Online-Formular oder den P87. Wie der Antrag funktioniert und die Vierjahresfrist stehen unter das eigene Auto für die Arbeit.
Welche Meilen zählen
Nur Geschäftsreisen. Dass Ihnen die Gesellschaft gehört, verschiebt die Grenze nicht. Section 338(2) schließt "the expenses of ordinary commuting" aus, was s. 338(3) als Fahrten zwischen "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace." definiert.
Die Fahrt von zu Hause ins Büro der Gesellschaft ist also privat. Eine Fahrt zum Standort eines Kunden kann geschäftlich sein; ob ein langer Auftrag diesen Standort zur dauerhaften Arbeitsstätte macht, steht unter Arbeitsweg oder vorübergehende Arbeitsstätte.
Die Seite der Gesellschaft: Abzug und Aufzeichnungen
Den Abzug der Zahlungen bei der Gesellschaft trägt die allgemeine Regel für Betriebsausgaben, nicht die Meilenvorschriften. CTA 2009 s. 54(1): "In calculating the profits of a trade, no deduction is allowed for— (a) expenses not incurred wholly and exclusively for the purposes of the trade". Section 54(2) lässt "any identifiable part or identifiable proportion of the expense" zu, auf den das zutrifft.
Die Aufzeichnung, die die Zahlung stützt, ist das Fahrtenbuch. HMRC 480, 16.15: "employers should make sure that adequate records are kept to demonstrate that payments satisfy the conditions for exemption." Und: "Records should relate to miles travelled and not to actual expenses incurred." Was die Zeile jeder Fahrt zeigen sollte, bis hin zu den Postleitzahlen, steht unter Postleitzahlen und die Staffel von 10 000 Meilen.
Sechs Jahre, nicht drei
Der Companies Act setzt für die Buchhaltungsunterlagen einer private company drei Jahre an (s. 388(4)(a)). Die steuerliche Regel ist länger, und sie ist maßgeblich. FA 1998 Sch. 18 para. 21 verlangt die Aufbewahrung bis "the sixth anniversary of the end of the period for which the company may be required to deliver a company tax return". Dazu gehören "all receipts and expenses in the course of the company's activities". Das ist die Frist der Gesellschaft. Beantragen Sie selbst Mileage Allowance Relief, folgen Ihre eigenen Unterlagen der Arbeitnehmerregel unter Postleitzahlen und die Staffel von 10 000 Meilen.
gov.uk, Running a limited company: "You must keep records for 6 years from the end of the last company financial year they relate to, or longer if: … you sent your Company Tax Return late; HMRC has started a compliance check into your Company Tax Return". Und: "You can be fined £3,000 by HMRC or disqualified as a company director if you do not keep accounting records."
Bevor die Gesellschaft Ihnen zahlt
- Die Meilen sind Geschäftsreisen: keine Fahrten zwischen Wohnung und Büro.
- Die Zahlungen des Jahres werden mit 55p für die ersten 10 000 Meilen und danach 25p verglichen, über alle verbundenen Gesellschaften hinweg.
- Alles über dem anerkannten Betrag kommt auf einen P11D oder in die Lohnabrechnung.
- Für die National Insurance wird die Zahlung jedes Abrechnungszeitraums mit 55p für jede geschäftliche Meile darin verglichen.
- Das Fahrtenbuch wird mit den Unterlagen der Gesellschaft sechs Jahre ab Ende des Geschäftsjahres aufbewahrt.
Wie DriveHub das leichter macht
Die Zahlung ist nur so gut wie das Fahrtenbuch dahinter, und in einer Ein-Personen-Gesellschaft sind Sie derjenige, der es führen muss.
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. Jede Fahrt behält ihr Datum, beide Endpunkte und die Strecke. DriveHub ordnet die meisten Fahrten anhand Ihrer Orte, früheren Strecken und Arbeitszeiten als Geschäftlich oder Privat ein und fragt Sie nach dem Rest. Wartet eine Fahrt zwischen Wohnung und dem Büro der Gesellschaft unter Zu prüfen, antworten Sie mit Arbeitsweg, und sie bleibt aus der geschäftlichen Summe heraus.
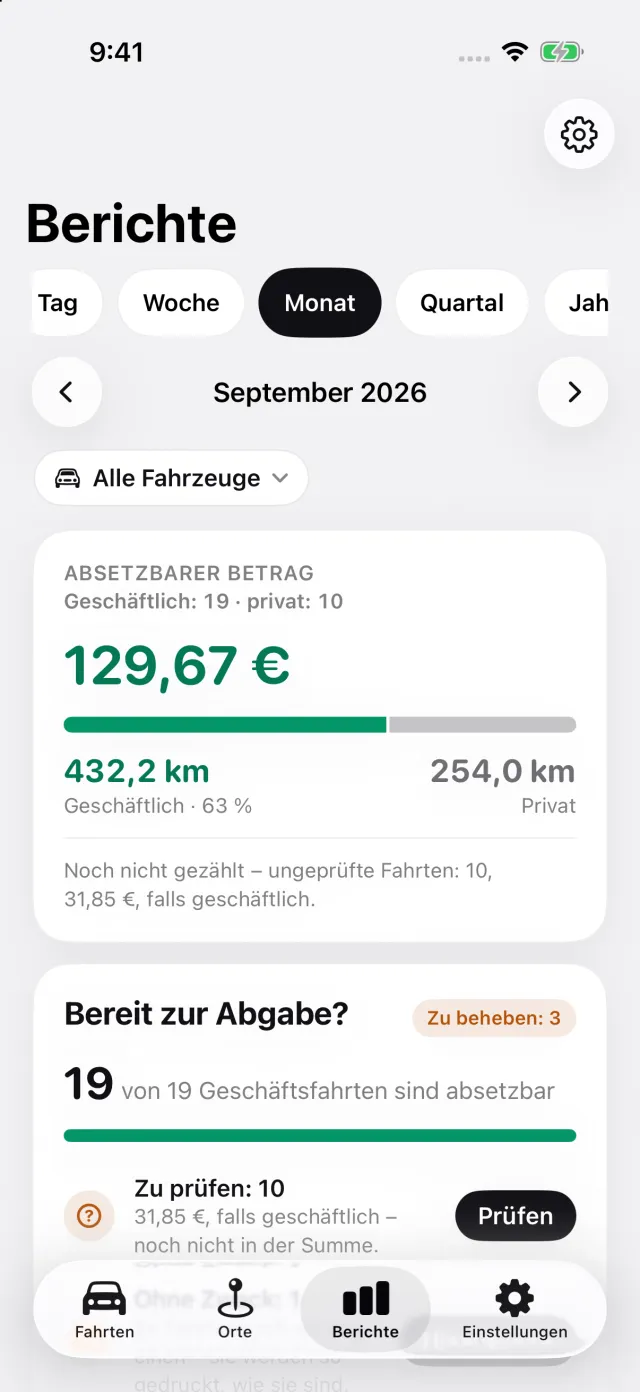
Berichte zeigt geschäftliche und private Meilen für jeden Monat, jedes Quartal oder Jahr oder einen selbst gewählten Bereich, etwa den Abrechnungszeitraum der Gesellschaft. Sie können ein Fahrzeug wählen oder alle. Für die Staffel von 10 000 Meilen und die Mileage Allowance Relief nehmen Sie das Steuerjahr, 6. April bis 5. April.
Der Bericht druckt für jede Fahrt das Datum, beide Adressen, die Strecke und Ihren Grund. Wählen Sie in den Einstellungen Angestellt, eigenes Auto erstattet und fügen Sie dann Ihre Gesellschaft als Arbeitgeber hinzu, mit dem, was sie je Meile zahlt. Der Bericht zählt die Staffel von 10 000 Meilen je Beschäftigungsverhältnis, und wo die Gesellschaft weniger zahlt als den gestaffelten anerkannten Betrag von HMRC, druckt er die Mileage Allowance Relief. Mit Pro exportiert er als PDF, Excel oder CSV für Ihren Steuerberater.
Wo DriveHub aufhört: Es reicht nichts bei HMRC ein und rechnet keine Lohnabrechnung, keinen P11D und keine National Insurance. Eine Fahrt, die es nicht aufgezeichnet hat und nicht wiederherstellen kann, weil das Telefon aus, leer oder im Flugmodus war, bleibt aus dem Bericht heraus, bis Sie sie von Hand hinzufügen. Es weiß nicht, ob zwei Ihrer Gesellschaften verbunden sind; sind sie es, legen Sie sie als einen Arbeitgeber an, damit sie sich eine Staffel von 10 000 Meilen teilen. Es entscheidet nicht, ob ein Einsatzort eine dauerhafte Arbeitsstätte ist.
DriveHub gibt es im App Store für das iPhone. Die britischen Regeln, denen es folgt, stehen auf der UK-Seite, und die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig.
Diese Seite gibt wieder, was HMRC und die Gesetzgebung sagen, und nennt die Fundstellen, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren Steuerberater — und bringen Sie das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Vereinigtes Königreich: Anforderungen an das Fahrtenbuch.