 DriveHub
Landengids · Verenigd Koninkrijk · 9 min
Kilometervergoeding voor een director: je eigen auto, je eigen limited company
Je hebt een eigen limited company en rijdt er in je eigen auto voor. Een kilometervergoeding voor een director (director mileage allowance) werkt als die van een werknemer, want voor deze regels ben je dat: de vennootschap betaalt, het goedgekeurde bedrag van HMRC is het belastingvrije plafond, en de vennootschap bewaart de registratie.

Het korte antwoord
- Mag mijn limited company mij een kilometervergoeding betalen? Ja. Een director is een ambtsdrager (office-holder), en de regels voor dienstbetrekkingen gelden ook voor ambten. De vennootschap is hiervoor je werkgever.
- Hoeveel belastingvrij? Voor 2026-27 55p per mijl voor de eerste 10 000 zakelijke mijlen en 25p daarna. Vóór 6 april 2026 was het 45p en 25p.
- Wat wordt gemeld? Niets, zolang de betalingen van het jaar binnen het goedgekeurde bedrag blijven. Alles daarboven gaat op een P11D of via de loonadministratie en wordt belast.
- National Insurance? Een aparte toets, zonder schijf van 25p: de betaling wordt per loonperiode vergeleken met 55p voor elke zakelijke mijl.
- Minder gekregen dan het goedgekeurde bedrag? Dan kun je over het gat Mileage Allowance Relief claimen, net als elke werknemer.
- Simplified expenses? Nee. Een limited company kan die niet gebruiken.
- Woon-werkverkeer? Van huis naar je vaste werkplek is geen zakelijke reis, ook niet als de vennootschap van jou is.
- Hoe lang bewaart de vennootschap de stukken? Zes jaar na het einde van het boekjaar van de vennootschap, niet drie.
Waarom een director hier als werknemer telt
De 55p-regels zijn geschreven voor een "employee". Een director is dat voor deze doeleinden, omdat een directeurschap een ambt is.
ITEPA 2003 s. 5(1): "The provisions of the employment income Parts that are expressed to apply to employments apply equally to offices, unless otherwise indicated." Section 5(2) leest "employee" dan als "the office-holder" en "employer" als "the person under whom the office-holder holds office."
HMRC bevestigt dat een director een ambt bekleedt. ESM2503: "For example, a director of a company is an office holder because the Companies Act requires a company to have a board of directors". En ESM2502: "It is not necessary to show, as for an employee, that an office holder works under a contract of service."
Er hoeft dus geen arbeidsovereenkomst met je eigen vennootschap te worden aangetoond. De bepalingen over mijlen, ss. 229 tot 232, staan in Part 4 van ITEPA, een van de delen over inkomen uit dienstbetrekking, en niets daarin zegt iets anders.
Niet het vaste tarief van de eenmanszaak
Simplified expenses lijken erop, tegen dezelfde 55p, maar ze horen bij zelfstandigen. BIM75001 van HMRC: "Limited companies and partnerships with one or more corporate partners cannot use the rules." Onderneem je in plaats daarvan voor eigen rekening, dan behandelt mijlen als zelfstandige die route.
Stelt de vennootschap de auto ter beschikking in plaats van jij, dan geldt niets hiervan: zie auto van de zaak en privébrandstof en auto van de zaak, eigen brandstof.
Wat de vennootschap je belastingvrij kan betalen
De vennootschap bepaalt het tarief. Het goedgekeurde bedrag van HMRC is het plafond voor wat ze zonder belasting betaalt, geen bedrag dat ze je verschuldigd is.
Het goedgekeurde bedrag staat in s. 230: "M×R", je zakelijke mijlen in het belastingjaar maal het tarief. Voor een auto of bestelwagen luidt de tabel in s. 230(2) "55p for the first 10,000 miles 25p after that". De Taxation (Energy and Vehicles) Act 2026, s. 2 verhoogde 45p naar 55p "for the tax year 2026-27 and subsequent tax years". De beleidsnota van HMRC: "The increase is retrospective taking effect from 6 April 2026."
Binnen dat bedrag geldt s. 229(1): "No liability to income tax arises in respect of approved mileage allowance payments". De toets is het jaartotaal, per soort voertuig. Section 229(3) keurt betalingen goed "if, or to the extent that, for a tax year, the total amount of all such payments … does not exceed the approved amount".
Twee vennootschappen, één schijf
De 10 000 mijl worden geteld over "any associated employment" (s. 230(3)). Een dienstbetrekking is verbonden met een andere als de werkgever dezelfde is, als één persoon beide beheerst, of als de werkgevers verbonden vennootschappen zijn (s. 230(4)). Een director van twee vennootschappen die hij beheerst, heeft samen één schijf van 10 000 mijl, niet twee.
Wat wel en niet wordt gemeld
Tot het goedgekeurde bedrag niets. De richtlijn van gov.uk voor werkgevers, Expenses and benefits: business travel mileage for employees' own vehicles: "You're allowed to pay your employee a certain amount of MAPs each year without having to report them to HMRC. This is called an 'approved amount'."
Daarboven, dezelfde pagina: "You must: report on form P11D; add anything above the 'approved amount' to the employee's pay, and deduct and pay tax as normal".
HMRC 480, 16.7 zet beide kanten in twee zinnen: "If you pay more than the approved amount, the excess should be returned on form P11D, or payrolled if you've registered to payroll. If you pay the exact amount, do not tell HMRC at all, whether on forms P11D, or otherwise."
Niet via salary sacrifice
HMRC 480, 16.16: "From 6 April 2017 where mileage payments are given as part of optional remuneration arrangements, the payments are not exempt from tax and the employee is taxable on the amount of salary or cash paid." Een kilometervergoeding in ruil voor het inleveren van salaris verliest de vrijstelling.
National Insurance heeft een eigen bedrag
Class 1 National Insurance gebruikt de schijf van 25p niet. De werkgeverspagina van gov.uk over mijlen in het eigen voertuig van werknemers stelt een "qualifying amount" vast: zakelijke mijlen "in the earning period" maal het tarief. Voor auto's en bestelwagens luidt de tabel "55p from 6 April 2026 (45p before 6 April 2026)", voor "Every business mile".
- Meer betaald dan het qualifying amount: "add the excess to their other earnings for that earnings period when calculating Class 1 National Insurance (but not Pay As You Earn (PAYE) tax) through payroll".
- Minder betaald: "nothing to report; no National Insurance to pay".
- Later niet inhalen: "There's no Mileage Allowance Relief for National Insurance, and you cannot carry forward the difference between RME and the qualifying amount to a later earnings period."
EIM31205 van HMRC waarschuwt de twee niet te mengen: "You should not assume that something that is true for one scheme is also true for the other."
Uitgewerkte voorbeelden voor 2026-27
Dit is rekenwerk op basis van de wet, niet een voorbeeld van HMRC zelf.
12 000 zakelijke mijlen, de vennootschap betaalt 55p voor elke mijl.
- Betaald: 12 000 × 55p = £ 6600
- Goedgekeurd bedrag: 10 000 × 55p + 2000 × 25p = £ 5500 + £ 500 = £ 6000
- Inkomstenbelasting: £ 600 ligt boven het goedgekeurde bedrag. Dat gaat op een P11D of via de loonadministratie, en wordt belast.
- National Insurance: het qualifying amount is 12 000 × 55p = £ 6600. Niets ligt erboven, dus geen Class 1 over de betaling, als de mijlen en de betaling in dezelfde loonperiode vallen.
12 000 zakelijke mijlen, de vennootschap betaalt 55p, en 25p na 10 000.
- Betaald: £ 5500 + £ 500 = £ 6000, precies het goedgekeurde bedrag.
- Niets te melden voor de inkomstenbelasting, en niets voor National Insurance: £ 6000 ligt onder het qualifying amount van £ 6600, opnieuw als beide in dezelfde loonperiode vallen.
8000 zakelijke mijlen, de vennootschap betaalt 45p.
- Betaald: 8000 × 45p = £ 3600
- Goedgekeurd bedrag: 8000 × 55p = £ 4400
- Mileage Allowance Relief: £ 4400 − £ 3600 = £ 800
Minder dan 55p gekregen: Mileage Allowance Relief
Betaalt de vennootschap minder dan het goedgekeurde bedrag, of niets, dan heb je recht op aftrek over het verschil onder s. 231. Het is een aftrek van je inkomen (s. 232), dus hij is de belasting over het gat waard, niet het gat zelf. gov.uk: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
De £ 800 hierboven is dus £ 160 waard voor iemand in het 20%-tarief en £ 320 voor iemand in het 40%-tarief. Dien je een Self Assessment-aangifte in, dan zegt gov.uk dat je "must claim through your tax return instead" van het onlineformulier of de P87. Hoe de claim werkt, en de grens van vier jaar, staan in je eigen auto voor je werk.
Welke mijlen tellen
Alleen zakelijke reizen. Eigenaar zijn van de vennootschap verandert niet waar de grens ligt. Section 338(2) sluit "the expenses of ordinary commuting" uit, en s. 338(3) definieert dat als reizen tussen "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
De rit van huis naar het kantoor van de vennootschap is dus privé. Een rit naar de locatie van een klant kan zakelijk zijn; of een lange opdracht van die locatie een vaste werkplek maakt, staat in woon-werkverkeer of een tijdelijke werkplek.
De kant van de vennootschap: de aftrek en de administratie
De aftrek van de betalingen door de vennootschap rust op de algemene regel voor bedrijfskosten, niet op de bepalingen over mijlen. CTA 2009 s. 54(1): "In calculating the profits of a trade, no deduction is allowed for— (a) expenses not incurred wholly and exclusively for the purposes of the trade". Section 54(2) staat "any identifiable part or identifiable proportion of the expense" toe dat dat wel is.
De registratie die de betaling onderbouwt, is de rittenregistratie. HMRC 480, 16.15: "employers should make sure that adequate records are kept to demonstrate that payments satisfy the conditions for exemption." En: "Records should relate to miles travelled and not to actual expenses incurred." Wat de regel van elke rit moet tonen, tot en met de postcodes, staat in postcodes en de schijf van 10 000 mijl.
Zes jaar, niet drie
De Companies Act stelt drie jaar voor de boekhouding van een besloten vennootschap (s. 388(4)(a)). De fiscale regel is langer, en die is bepalend. FA 1998 Sch. 18 para. 21 eist dat stukken worden bewaard tot "the sixth anniversary of the end of the period for which the company may be required to deliver a company tax return". Daartoe horen "all receipts and expenses in the course of the company's activities". Dat is de klok van de vennootschap. Claim je zelf Mileage Allowance Relief, dan volgen je eigen stukken de regel voor werknemers in postcodes en de schijf van 10 000 mijl.
gov.uk, Running a limited company: "You must keep records for 6 years from the end of the last company financial year they relate to, or longer if: … you sent your Company Tax Return late; HMRC has started a compliance check into your Company Tax Return". En: "You can be fined £3,000 by HMRC or disqualified as a company director if you do not keep accounting records."
Voordat de vennootschap je betaalt
- De mijlen zijn zakelijke reizen: geen ritten van huis naar kantoor.
- De betalingen van het jaar worden vergeleken met 55p voor de eerste 10 000 mijl en 25p daarna, over alle verbonden vennootschappen samen.
- Alles boven het goedgekeurde bedrag gaat op een P11D of via de loonadministratie.
- Voor National Insurance wordt de betaling van elke loonperiode vergeleken met 55p voor elke zakelijke mijl daarin.
- De registratie wordt zes jaar na het einde van het boekjaar bij de stukken van de vennootschap bewaard.
Hoe DriveHub dit makkelijker maakt
De betaling is maar zo goed als de registratie erachter, en in een eenpersoons-vennootschap ben jij degene die haar moet bijhouden.
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Elke rit bewaart zijn datum, begin en einde en de afstand. DriveHub deelt de meeste ritten in als Zakelijk of Privé op basis van je locaties, eerdere routes en werktijden, en vraagt je naar de rest. Wacht een rit tussen huis en het kantoor van de vennootschap onder Te controleren, antwoord dan Woon-werk, en hij blijft buiten het zakelijke totaal.
Rapporten toont zakelijke en privémijlen voor elke maand, elk kwartaal of jaar, of een bereik dat je zelf kiest, zoals het boekjaar van de vennootschap. Je kunt één voertuig kiezen of allemaal. Gebruik voor de schijf van 10 000 mijl en Mileage Allowance Relief het belastingjaar, 6 april tot 5 april.
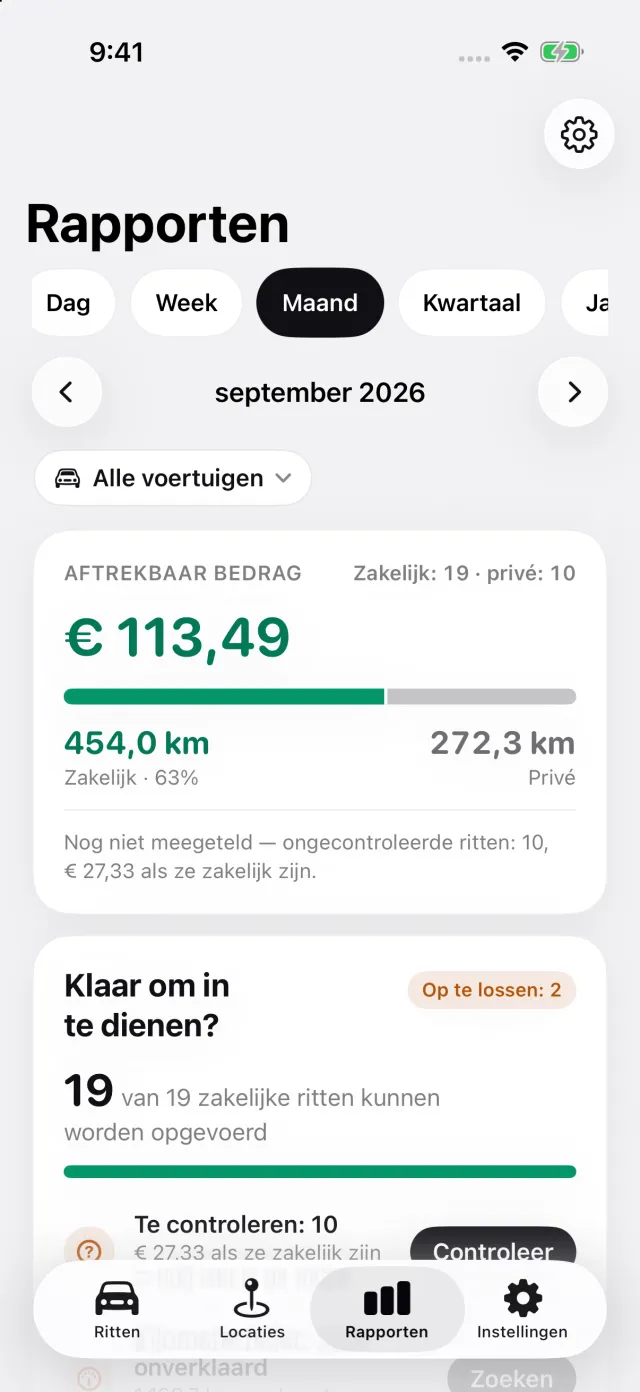
Het rapport vermeldt per rit de datum, beide adressen, de afstand en je reden. Kies in Instellingen voor In loondienst, eigen auto vergoed en voeg dan je vennootschap toe als werkgever, met wat ze per mijl betaalt. Het rapport telt de schijf van 10 000 mijl per dienstbetrekking, en waar de vennootschap minder betaalt dan het getrapte goedgekeurde bedrag van HMRC, vermeldt het de Mileage Allowance Relief. Met Pro exporteert het als PDF, Excel of CSV voor je accountant.
Waar DriveHub ophoudt: het dient niets in bij HMRC en berekent geen loonadministratie, P11D of National Insurance. Een rit die het niet vastlegde en niet kan herstellen, omdat de telefoon uit stond, leeg was of in de vliegtuigmodus stond, blijft buiten het rapport tot je hem met de hand toevoegt. Het weet niet of twee van je vennootschappen verbonden zijn; zijn ze dat, voeg ze dan toe als één werkgever, zodat ze één schijf van 10 000 mijl delen. Het beslist niet of een locatie een vaste werkplek is.
DriveHub staat in de App Store voor iPhone. De Britse regels die het volgt, staan op de pagina over het VK, en automatische registratie instellen kost een paar minuten, één keer.
Deze pagina geeft weer wat HMRC en de wetgeving zeggen, en citeert ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je accountant — en neem de registratie mee.
De volledige regel, met de bronnen waarop die berust: Verenigd Koninkrijk: eisen aan de rittenregistratie.