 DriveHub
Maaopas · Yhdistynyt kuningaskunta · 9 min
Johtajan ajokorvaus: oma auto, oma osakeyhtiö
Johdat omaa osakeyhtiötäsi ja ajat sen asioita omalla autollasi. Johtajan ajokorvaus toimii kuin työntekijän, koska näissä säännöissä olet työntekijä: yhtiö maksaa, HMRC:n hyväksytty määrä on verovapaa yläraja, ja yhtiö säilyttää ajopäiväkirjan.

Lyhyt vastaus
- Voiko osakeyhtiöni maksaa minulle ajokorvausta? Voi. Johtaja on toimen haltija (office-holder), ja palkkatulon säännöt koskevat myös toimia. Yhtiö on tässä työnantajasi.
- Paljonko verovapaasti? Verovuonna 2026-27 55p maililta ensimmäisiltä 10 000 työajomaililta ja 25p sen jälkeen. Ennen 6. huhtikuuta 2026 se oli 45p ja 25p.
- Mitä ilmoitetaan? Ei mitään, kunhan vuoden maksut pysyvät hyväksytyn määrän rajoissa. Sen ylittävä osa ilmoitetaan P11D-lomakkeella tai palkanlaskennan kautta ja verotetaan.
- National Insurance? Erillinen testi ilman 25p:n porrasta: maksua verrataan 55p:hen jokaiselta työajomaililta, palkkakausittain.
- Maksettu vähemmän kuin hyväksytty määrä? Voit vaatia erotuksesta Mileage Allowance Reliefiä kuten kuka tahansa työntekijä.
- Simplified expenses? Ei. Osakeyhtiö ei voi käyttää niitä.
- Työmatka? Matka kotoa pysyvälle työpaikallesi ei ole työmatkustusta, vaikka omistaisit yhtiön.
- Kuinka kauan yhtiö säilyttää muistiinpanot? Kuusi vuotta yhtiön tilikauden päättymisestä, ei kolmea.
Miksi johtaja lasketaan tässä työntekijäksi
55p:n säännöt on kirjoitettu "employee"-henkilölle. Johtaja on sellainen näissä säännöissä, koska johtajuus on toimi (office).
ITEPA 2003 s. 5(1): "The provisions of the employment income Parts that are expressed to apply to employments apply equally to offices, unless otherwise indicated." Section 5(2) lukee sitten "employee" tarkoittamaan "the office-holder" ja "employer" tarkoittamaan "the person under whom the office-holder holds office."
HMRC vahvistaa, että johtaja on toimen haltija. ESM2503: "For example, a director of a company is an office holder because the Companies Act requires a company to have a board of directors". Ja ESM2502: "It is not necessary to show, as for an employee, that an office holder works under a contract of service."
Työsopimusta omaan yhtiöösi ei siis tarvitse osoittaa. Ajokorvauspykälät, ss. 229–232, ovat ITEPA:n Part 4:ssä, joka on yksi palkkatulon osista (employment income Parts), eikä mikään niissä sano toisin.
Ei yrittäjän kiinteää lukua
Simplified expenses näyttävät samanlaisilta, samalla 55p:llä, mutta ne kuuluvat yrittäjille. HMRC:n BIM75001: "Limited companies and partnerships with one or more corporate partners cannot use the rules." Jos toimit sen sijaan omissa nimissäsi, yrittäjän ajomailit käy läpi sen reitin.
Jos auto on yhtiön eikä sinun, mikään tästä ei koske sinua: katso työsuhdeauto ja yksityisajojen polttoaine ja työsuhdeauto, oma polttoaine.
Mitä yhtiö voi maksaa sinulle verovapaasti
Yhtiö päättää korvauksen. HMRC:n hyväksytty määrä on yläraja sille, minkä se maksaa verotta, ei summa, jonka se on sinulle velkaa.
Hyväksytty määrä on s. 230:ssä: "M×R", verovuoden työajomailisi kertaa luku. Autolle tai pakettiautolle s. 230(2):n taulukko kuuluu "55p for the first 10,000 miles 25p after that". Taxation (Energy and Vehicles) Act 2026, s. 2 nosti 45p:n 55p:hen "for the tax year 2026-27 and subsequent tax years". HMRC:n linjapaperi: "The increase is retrospective taking effect from 6 April 2026."
Tuon määrän rajoissa s. 229(1): "No liability to income tax arises in respect of approved mileage allowance payments". Testinä on vuoden kokonaismäärä ajoneuvolajeittain. Section 229(3) hyväksyy maksut "if, or to the extent that, for a tax year, the total amount of all such payments … does not exceed the approved amount".
Kaksi yhtiötä, yksi porras
Ne 10 000 mailia lasketaan yhteen "any associated employment" -työsuhteiden kesken (s. 230(3)). Työsuhde liittyy toiseen, jos työnantaja on sama, jos sama henkilö määrää molemmista tai jos työnantajat ovat toisiinsa liittyviä yhtiöitä (s. 230(4)). Kahden määräysvallassaan olevan yhtiön johtajalla on niiden kesken yksi 10 000 mailin porras, ei kahta.
Mitä ilmoitetaan ja mitä ei
Hyväksyttyyn määrään asti ei mitään. gov.uk:n työnantajaohje, Expenses and benefits: business travel mileage for employees' own vehicles: "You're allowed to pay your employee a certain amount of MAPs each year without having to report them to HMRC. This is called an 'approved amount'."
Sen yli, sama sivu: "You must: report on form P11D; add anything above the 'approved amount' to the employee's pay, and deduct and pay tax as normal".
HMRC 480, 16.7 sanoo molemmat puolet kahdella virkkeellä: "If you pay more than the approved amount, the excess should be returned on form P11D, or payrolled if you've registered to payroll. If you pay the exact amount, do not tell HMRC at all, whether on forms P11D, or otherwise."
Ei palkasta luopumalla
HMRC 480, 16.16: "From 6 April 2017 where mileage payments are given as part of optional remuneration arrangements, the payments are not exempt from tax and the employee is taxable on the amount of salary or cash paid." Ajokorvaus, joka maksetaan palkasta luopumista vastaan (salary sacrifice), menettää verovapautensa.
National Insurancella on oma lukunsa
Class 1 National Insurance ei käytä 25p:n porrasta. gov.uk:n työnantajasivu työntekijöiden omien ajoneuvojen ajokorvauksista asettaa "qualifying amount" -määrän: työajomailit "in the earning period" kertaa luku. Autoille ja pakettiautoille taulukko kuuluu "55p from 6 April 2026 (45p before 6 April 2026)", "Every business mile".
- Maksettu enemmän kuin qualifying amount: "add the excess to their other earnings for that earnings period when calculating Class 1 National Insurance (but not Pay As You Earn (PAYE) tax) through payroll".
- Maksettu vähemmän: "nothing to report; no National Insurance to pay".
- Ei jälkikäteen tasaamista: "There's no Mileage Allowance Relief for National Insurance, and you cannot carry forward the difference between RME and the qualifying amount to a later earnings period."
HMRC:n EIM31205 varoittaa sekoittamasta näitä kahta: "You should not assume that something that is true for one scheme is also true for the other."
Laskuesimerkit verovuodelle 2026-27
Tämä on laskutoimitus lain pohjalta, ei HMRC:n oma esimerkki.
12 000 työajomailia, yhtiö maksaa 55p jokaiselta maililta.
- Maksettu: 12 000 × 55p = 6 600 £
- Hyväksytty määrä: 10 000 × 55p + 2 000 × 25p = 5 500 £ + 500 £ = 6 000 £
- Tulovero: 600 £ ylittää hyväksytyn määrän. Se ilmoitetaan P11D-lomakkeella tai palkanlaskennan kautta ja verotetaan.
- National Insurance: qualifying amount on 12 000 × 55p = 6 600 £. Mikään ei ylitä sitä, joten maksusta ei mene Class 1 -maksua, jos mailit ja maksu osuvat samalle palkkakaudelle.
12 000 työajomailia, yhtiö maksaa 55p ja 10 000 mailin jälkeen 25p.
- Maksettu: 5 500 £ + 500 £ = 6 000 £, täsmälleen hyväksytty määrä.
- Tuloverossa ei mitään ilmoitettavaa eikä National Insurancessa mitään: 6 000 £ jää alle 6 600 £:n qualifying amount -määrän, jälleen jos molemmat osuvat samalle palkkakaudelle.
8 000 työajomailia, yhtiö maksaa 45p.
- Maksettu: 8 000 × 45p = 3 600 £
- Hyväksytty määrä: 8 000 × 55p = 4 400 £
- Mileage Allowance Relief: 4 400 £ − 3 600 £ = 800 £
Maksettu alle 55p: Mileage Allowance Relief
Jos yhtiö maksaa vähemmän kuin hyväksytyn määrän tai ei mitään, sinulla on oikeus vähennykseen erotuksesta s. 231:n nojalla. Se on vähennys tuloistasi (s. 232), joten sen arvo on erotuksen vero, ei itse erotus. gov.uk: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
Yllä oleva 800 £ on siis arvoltaan 160 £ 20 %:n veroprosentilla maksavalle ja 320 £ 40 %:n veroprosentilla maksavalle. Jos teet Self Assessment -ilmoituksen, gov.uk:n mukaan "must claim through your tax return instead" verkkolomakkeen tai P87:n sijaan. Miten vaatimus tehdään ja neljän vuoden määräaika kerrotaan artikkelissa oma auto työajoissa.
Mitkä mailit lasketaan
Vain työmatkustus. Yhtiön omistaminen ei siirrä rajaa. Section 338(2) rajaa pois "the expenses of ordinary commuting", jonka s. 338(3) määrittelee matkoiksi näiden välillä: "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
Ajo kotoa yhtiön toimistolle on siis yksityinen. Ajo asiakkaan tiloihin voi olla työmatkustusta; tekeekö pitkä toimeksianto niistä pysyvän työpaikan, kerrotaan artikkelissa työmatka vai tilapäinen työpaikka.
Yhtiön puoli: vähennys ja kirjanpito
Yhtiön vähennys maksuista perustuu elinkeinotoiminnan kulujen yleissääntöön, ei ajokorvauspykäliin. CTA 2009 s. 54(1): "In calculating the profits of a trade, no deduction is allowed for— (a) expenses not incurred wholly and exclusively for the purposes of the trade". Section 54(2) sallii "any identifiable part or identifiable proportion of the expense", joka on sellainen.
Maksun tueksi tarvittava kirjanpito on ajopäiväkirja. HMRC 480, 16.15: "employers should make sure that adequate records are kept to demonstrate that payments satisfy the conditions for exemption." Ja: "Records should relate to miles travelled and not to actual expenses incurred." Mitä kunkin matkan rivillä on oltava, postinumeroita myöten, kerrotaan artikkelissa postinumerot ja 10 000 mailin porras.
Kuusi vuotta, ei kolmea
Companies Act asettaa yksityisen yhtiön kirjanpitoaineistolle kolme vuotta (s. 388(4)(a)). Verosääntö on pidempi, ja se ratkaisee. FA 1998 Sch. 18 para. 21 vaatii säilyttämään aineiston "the sixth anniversary of the end of the period for which the company may be required to deliver a company tax return" asti. Siihen kuuluvat "all receipts and expenses in the course of the company's activities". Tämä on yhtiön määräaika. Jos vaadit Mileage Allowance Reliefiä itse, omiin muistiinpanoihisi pätee työntekijän sääntö, joka on artikkelissa postinumerot ja 10 000 mailin porras.
gov.uk, Running a limited company: "You must keep records for 6 years from the end of the last company financial year they relate to, or longer if: … you sent your Company Tax Return late; HMRC has started a compliance check into your Company Tax Return". Ja: "You can be fined £3,000 by HMRC or disqualified as a company director if you do not keep accounting records."
Ennen kuin yhtiö maksaa sinulle
- Mailit ovat työmatkustusta: ei ajoja kodin ja toimiston välillä.
- Vuoden maksuja verrataan 55p:hen ensimmäisiltä 10 000 maililta ja 25p:hen sen jälkeen, kaikkien toisiinsa liittyvien yhtiöiden kesken.
- Hyväksytyn määrän ylittävä osa ilmoitetaan P11D-lomakkeella tai palkanlaskennan kautta.
- National Insurancessa kunkin palkkakauden maksua verrataan 55p:hen jokaiselta sen aikana ajetulta työajomaililta.
- Ajopäiväkirja säilytetään yhtiön kirjanpitoaineiston mukana kuusi vuotta tilikauden päättymisestä.
Miten DriveHub helpottaa tätä
Maksu on vain niin hyvä kuin sen takana oleva ajopäiväkirja, ja yhden hengen yhtiössä sen pitäjä olet sinä.
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Jokainen matka säilyttää päivämääränsä, molemmat päätepisteensä ja pituutensa. DriveHub merkitsee useimmat matkat Työ- tai Yksityinen-ajoiksi paikkojesi, aiempien reittiesi ja työaikojesi perusteella ja kysyy loput sinulta. Kun kodin ja yhtiön toimiston välinen ajo odottaa kohdassa Tarkistettavat, vastaa Työmatka, niin se jää työajojen summan ulkopuolelle.
Raportit näyttää työ- ja yksityismailit mille tahansa kuukaudelle, neljännekselle tai vuodelle tai itse valitsemallesi aikavälille, kuten yhtiön tilikaudelle. Voit valita yhden ajoneuvon tai kaikki. 10 000 mailin porrasta ja Mileage Allowance Reliefiä varten käytä verovuotta, 6. huhtikuuta – 5. huhtikuuta.
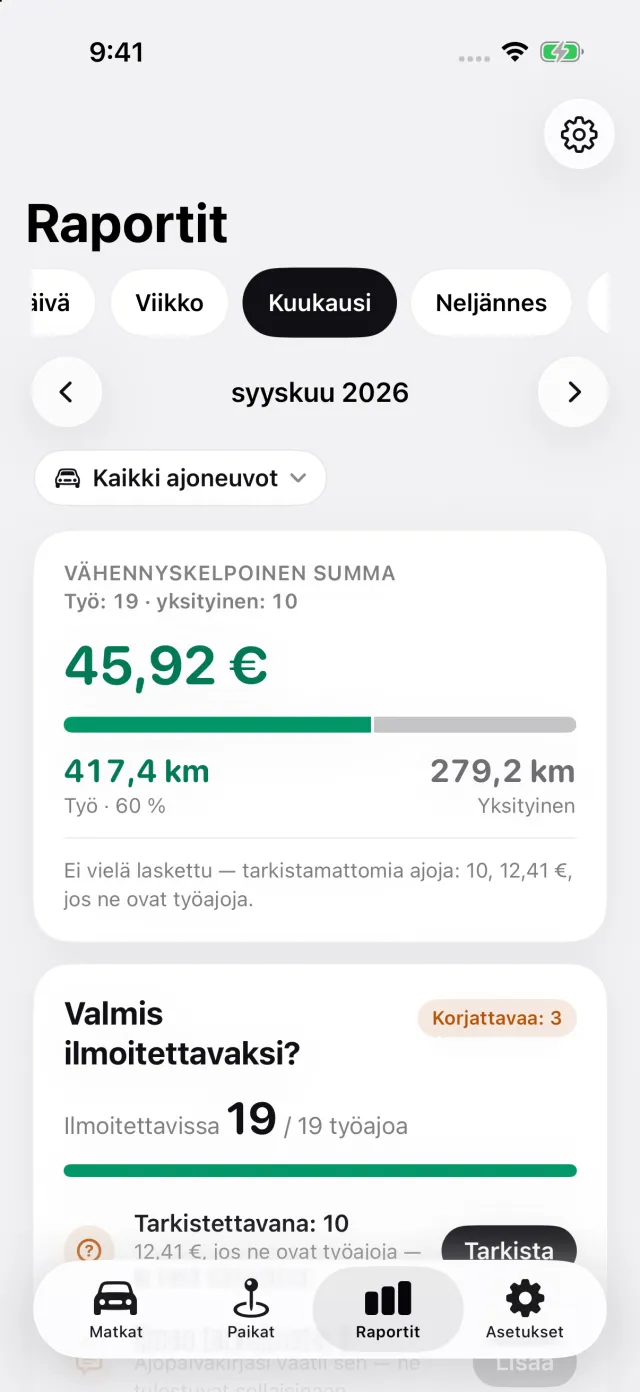
Raporttiin tulostuvat jokaisesta matkasta päivämäärä, molemmat osoitteet, matkan pituus ja syysi. Valitse Asetuksissa Palkansaaja, korvaus omasta autosta ja lisää sitten yhtiösi työnantajaksi sekä se, mitä se maksaa maililta. Raportti laskee 10 000 mailin portaan työsuhdekohtaisesti, ja kun yhtiö maksaa vähemmän kuin HMRC:n portaittaisen hyväksytyn määrän, raporttiin tulostuu Mileage Allowance Relief. Prolla sen voi viedä kirjanpitäjällesi PDF-, Excel- tai CSV-muodossa.
Mihin DriveHub ei ulotu: se ei lähetä mitään HMRC:lle eikä laske palkanlaskennan, P11D:n tai National Insurancen lukuja. Ajo, jota se ei tallentanut eikä pysty palauttamaan, koska puhelin oli sammutettuna, akku tyhjä tai lentokonetila päällä, jää raportin ulkopuolelle, kunnes lisäät sen käsin. Se ei tiedä, liittyvätkö kaksi yhtiötäsi toisiinsa; jos liittyvät, lisää ne yhtenä työnantajana, niin ne jakavat yhden 10 000 mailin portaan. Se ei ratkaise, onko työmaa pysyvä työpaikka.
DriveHub on App Storessa iPhonelle. Sen noudattamat Ison-Britannian säännöt ovat Ison-Britannian sivulla, ja automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Tällä sivulla kerrotaan, mitä HMRC ja lainsäädäntö sanovat, ja ne mainitaan nimeltä, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy kirjanpitäjältäsi — ja ota ajopäiväkirja mukaan.
Koko sääntö lähteineen: Yhdistynyt kuningaskunta: ajopäiväkirjan vaatimukset.