 DriveHub
Vodnik po državi · Združeno kraljestvo · 9 min
Kilometrina za direktorja: lastni avto, lastna družba z omejeno odgovornostjo
Vodite lastno družbo z omejeno odgovornostjo in zanjo vozite lastni avto. Kilometrina za direktorja deluje kot pri zaposlenem, ker po teh pravilih to tudi ste: plača družba, HMRC-jev odobreni znesek je neobdavčena zgornja meja, evidenco pa hrani družba.

Kratek odgovor
- Mi lahko moja družba plača kilometrino? Da. Direktor je nosilec funkcije (office-holder), pravila za zaposlitev pa veljajo tudi za funkcije. Družba je za to vaš delodajalec.
- Koliko neobdavčeno? Za 2026-27 55p na miljo za prvih 10 000 službenih milj in nato 25p. Pred 6. aprilom 2026 je bila 45p in 25p.
- Kaj se poroča? Nič, dokler plačila v letu ostanejo znotraj odobrenega zneska. Vse nad njim gre na P11D ali skozi obračun plač in je obdavčeno.
- National Insurance? Ločen preizkus, brez razreda 25p: plačilo se primerja s 55p za vsako službeno miljo, za vsako obračunsko obdobje.
- Dobite manj od odobrenega zneska? Za razliko lahko uveljavite Mileage Allowance Relief, kot vsak zaposleni.
- Poenostavljeni stroški? Ne. Družba z omejeno odgovornostjo jih ne more uporabljati.
- Vožnja na delo? Pot od doma do stalnega delovnega mesta ni službeno potovanje, tudi če ste lastnik družbe.
- Kako dolgo družba hrani evidence? Šest let od konca poslovnega leta družbe, ne tri.
Zakaj direktor tu šteje za zaposlenega
Pravila za 55p so napisana za "employee". Direktor je to za ta namen, ker je direktorsko mesto funkcija.
ITEPA 2003 s. 5(1): "The provisions of the employment income Parts that are expressed to apply to employments apply equally to offices, unless otherwise indicated." Section 5(2) nato "employee" bere kot "the office-holder", "employer" pa kot "the person under whom the office-holder holds office."
HMRC potrjuje, da direktor opravlja funkcijo. ESM2503: "For example, a director of a company is an office holder because the Companies Act requires a company to have a board of directors". In ESM2502: "It is not necessary to show, as for an employee, that an office holder works under a contract of service."
Pogodbe o zaposlitvi z lastno družbo torej ni treba dokazovati. Poglavja o kilometrini, ss. 229 do 232, so v Part 4 ITEPA, enem od delov o dohodkih iz zaposlitve, in nič v njih ne pravi drugače.
Ne pavšal za samostojne podjetnike
Poenostavljeni stroški (simplified expenses) so videti podobno, z enakimi 55p, a so namenjeni samozaposlenim. HMRC-jev BIM75001: "Limited companies and partnerships with one or more corporate partners cannot use the rules." Če namesto tega poslujete na lastni račun, to pot opisuje članek kilometrina za samozaposlene.
Če avto zagotovi družba in ne vi, nič od tega ne velja: glejte službeni avto in zasebno gorivo in službeni avto, lastno gorivo.
Kaj vam družba lahko plača neobdavčeno
Stopnjo določi družba. HMRC-jev odobreni znesek je zgornja meja tega, kar plača brez davka, ne vsota, ki vam jo dolguje.
Odobreni znesek je v s. 230: "M×R", vaše službene milje v davčnem letu krat stopnja. Za avto ali kombi se tabela v s. 230(2) glasi "55p for the first 10,000 miles 25p after that". Taxation (Energy and Vehicles) Act 2026, s. 2 je 45p zvišal na 55p "for the tax year 2026-27 and subsequent tax years". HMRC-jev policy paper: "The increase is retrospective taking effect from 6 April 2026."
Znotraj tega zneska, s. 229(1): "No liability to income tax arises in respect of approved mileage allowance payments". Preizkus je letna vsota, za vsako vrsto vozila. Section 229(3) plačila odobri, "if, or to the extent that, for a tax year, the total amount of all such payments … does not exceed the approved amount".
Dve družbi, en razred
10 000 milj se šteje skupaj z "any associated employment" (s. 230(3)). Zaposlitev je povezana z drugo, kadar je delodajalec isti, kadar ena oseba nadzoruje oba ali kadar sta delodajalca povezani družbi (s. 230(4)). Direktor dveh družb, ki ju nadzoruje, ima zanju en razred 10 000 milj, ne dveh.
Kaj se poroča in kaj ne
Do odobrenega zneska nič. Navodila gov.uk za delodajalce, Expenses and benefits: business travel mileage for employees' own vehicles: "You're allowed to pay your employee a certain amount of MAPs each year without having to report them to HMRC. This is called an 'approved amount'."
Nad njim ista stran: "You must: report on form P11D; add anything above the 'approved amount' to the employee's pay, and deduct and pay tax as normal".
HMRC 480, 16.7 obe strani zajame v dveh stavkih: "If you pay more than the approved amount, the excess should be returned on form P11D, or payrolled if you've registered to payroll. If you pay the exact amount, do not tell HMRC at all, whether on forms P11D, or otherwise."
Ne prek odpovedi plači
HMRC 480, 16.16: "From 6 April 2017 where mileage payments are given as part of optional remuneration arrangements, the payments are not exempt from tax and the employee is taxable on the amount of salary or cash paid." Kilometrina, plačana v zameno za odpoved delu plače, izgubi oprostitev.
National Insurance ima svojo številko
Class 1 National Insurance ne uporablja razreda 25p. Stran gov.uk za delodajalce o kilometrini za lastna vozila zaposlenih določi "qualifying amount": službene milje "in the earning period" krat stopnja. Za avte in kombije se tabela glasi "55p from 6 April 2026 (45p before 6 April 2026)", za "Every business mile".
- Plačano več od qualifying amount: "add the excess to their other earnings for that earnings period when calculating Class 1 National Insurance (but not Pay As You Earn (PAYE) tax) through payroll".
- Plačano manj: "nothing to report; no National Insurance to pay".
- Pozneje se ne nadoknadi: "There's no Mileage Allowance Relief for National Insurance, and you cannot carry forward the difference between RME and the qualifying amount to a later earnings period."
HMRC-jev EIM31205 svari pred mešanjem obeh: "You should not assume that something that is true for one scheme is also true for the other."
Računski primeri za 2026-27
To je aritmetika iz zakona, ne HMRC-jev lastni primer.
12 000 službenih milj, družba plača 55p za vsako miljo.
- Plačano: 12 000 × 55p = 6 600 £
- Odobreni znesek: 10 000 × 55p + 2 000 × 25p = 5 500 £ + 500 £ = 6 000 £
- Dohodnina: 600 £ je nad odobrenim zneskom. Gre na P11D ali skozi obračun plač in je obdavčeno.
- National Insurance: qualifying amount je 12 000 × 55p = 6 600 £. Nič ni nad njim, zato na plačilo ni Class 1, če milje in plačilo padejo v isto obračunsko obdobje.
12 000 službenih milj, družba plača 55p, nad 10 000 pa 25p.
- Plačano: 5 500 £ + 500 £ = 6 000 £, točno odobreni znesek.
- Za dohodnino ni ničesar za poročati in za National Insurance prav tako ne: 6 000 £ je pod qualifying amount 6 600 £, spet če oboje pade v isto obračunsko obdobje.
8 000 službenih milj, družba plača 45p.
- Plačano: 8 000 × 45p = 3 600 £
- Odobreni znesek: 8 000 × 55p = 4 400 £
- Mileage Allowance Relief: 4 400 £ − 3 600 £ = 800 £
Manj kot 55p: Mileage Allowance Relief
Če družba plača manj od odobrenega zneska ali nič, imate po s. 231 pravico do olajšave za razliko. Gre za odbitek od vašega dohodka (s. 232), zato je vredna davek na razliko, ne razlike same. gov.uk: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
Zgornjih 800 £ je torej vrednih 160 £ zavezancu po stopnji 20 % in 320 £ zavezancu po stopnji 40 %. Če oddajate napoved Self Assessment, gov.uk pravi, da "must claim through your tax return instead" spletnega obrazca ali P87. Kako zahtevek deluje in štiriletna omejitev, piše v članku lastni avto za delo.
Katere milje štejejo
Samo službena potovanja. Lastništvo družbe ne premakne meje. Section 338(2) izključi "the expenses of ordinary commuting", kar s. 338(3) opredeli kot potovanje med "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
Vožnja od doma do pisarne družbe je torej zasebna. Vožnja do lokacije stranke je lahko službena; ali dolg projekt to lokacijo spremeni v stalno delovno mesto, piše v članku vožnja na delo ali začasno delovno mesto.
Stran družbe: odbitek in evidence
Odbitek plačil pri družbi temelji na splošnem pravilu za stroške dejavnosti, ne na poglavjih o kilometrini. CTA 2009 s. 54(1): "In calculating the profits of a trade, no deduction is allowed for— (a) expenses not incurred wholly and exclusively for the purposes of the trade". Section 54(2) dovoli "any identifiable part or identifiable proportion of the expense", ki to je.
Zapis, ki podpira plačilo, je evidenca milj. HMRC 480, 16.15: "employers should make sure that adequate records are kept to demonstrate that payments satisfy the conditions for exemption." In: "Records should relate to miles travelled and not to actual expenses incurred." Kaj naj pokaže vrstica vsake poti, vse do poštnih številk, piše v članku poštne številke in razred 10 000 milj.
Šest let, ne tri
Companies Act za računovodske evidence zasebne družbe določa tri leta (s. 388(4)(a)). Davčno pravilo je daljše in odloča. FA 1998 Sch. 18 para. 21 zahteva hrambo evidenc do "the sixth anniversary of the end of the period for which the company may be required to deliver a company tax return". Mednje sodijo "all receipts and expenses in the course of the company's activities". To je rok družbe. Če Mileage Allowance Relief uveljavljate sami, vaše lastne evidence sledijo pravilu za zaposlene v članku poštne številke in razred 10 000 milj.
gov.uk, Running a limited company: "You must keep records for 6 years from the end of the last company financial year they relate to, or longer if: … you sent your Company Tax Return late; HMRC has started a compliance check into your Company Tax Return". In: "You can be fined £3,000 by HMRC or disqualified as a company director if you do not keep accounting records."
Preden vam družba plača
- Milje so službena potovanja: brez voženj od doma do pisarne.
- Plačila v letu so primerjana s 55p za prvih 10 000 milj in 25p nad tem, skupaj za vse povezane družbe.
- Vse nad odobrenim zneskom gre na P11D ali skozi obračun plač.
- Za National Insurance je plačilo vsakega obračunskega obdobja primerjano s 55p za vsako službeno miljo v njem.
- Evidenca se hrani z evidencami družbe šest let od konca poslovnega leta.
Kako vam DriveHub to olajša
Plačilo je dobro le toliko, kolikor je dobra evidenca za njim, v enoosebni družbi pa jo morate voditi vi.
Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. Vsaka vožnja obdrži datum, oba konca in razdaljo. DriveHub večino voženj razvrsti kot Službeno ali Zasebno glede na vaše kraje, pretekle poti in delovni čas, za preostale pa vpraša vas. Ko vožnja med domom in pisarno družbe čaka pod Za pregled, odgovorite Prevoz na delo, pa ostane izven službene vsote.
Poročila pokažejo službene in zasebne milje za katerikoli mesec, četrtletje ali leto ali razpon, ki ga izberete, na primer obračunsko obdobje družbe. Izberete lahko eno vozilo ali vsa. Za razred 10 000 milj in Mileage Allowance Relief uporabite davčno leto, od 6. aprila do 5. aprila.
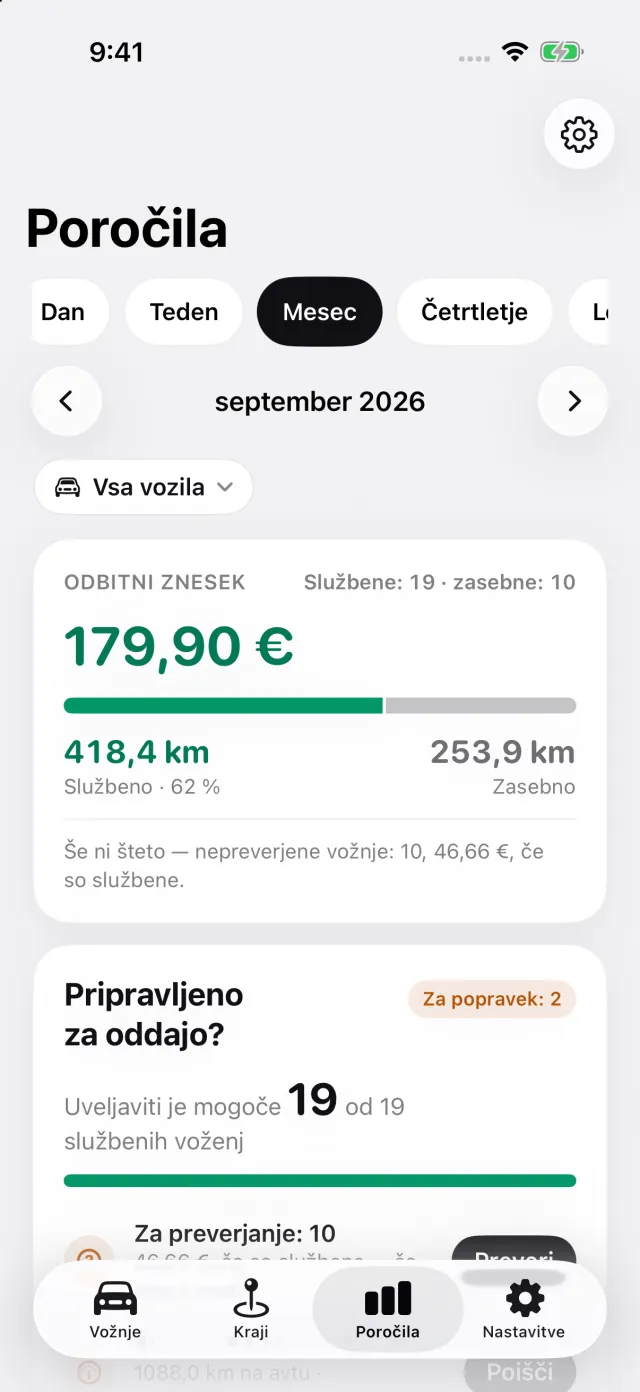
Poročilo za vsako pot natisne datum, oba naslova, razdaljo in vaš razlog. V Nastavitvah izberite Zaposlen, povračilo za lasten avto, nato dodajte svojo družbo kot delodajalca, s tem, koliko plača na miljo. Poročilo razred 10 000 milj šteje za vsako zaposlitev posebej, in kjer družba plača manj od HMRC-jevega odobrenega zneska po razredih, natisne Mileage Allowance Relief. S Pro ga izvozite kot PDF, Excel ali CSV za svojega računovodjo.
Kje se DriveHub ustavi: pri HMRC ne odda ničesar in ne izračunava plač, P11D ali National Insurance. Vožnja, ki je ni zabeležil in je ne more obnoviti, ker je bil telefon izklopljen, prazen ali v načinu za letalo, ostane izven poročila, dokler je ne dodate ročno. Ne ve, ali sta dve vaši družbi povezani; če sta, ju dodajte kot enega delodajalca, da si delita en razred 10 000 milj. Ne odloča, ali je lokacija stalno delovno mesto.
DriveHub je v App Storu za iPhone. Pravila za Združeno kraljestvo, ki jim sledi, so na strani za Združeno kraljestvo, nastavitev samodejnega beleženja pa vzame nekaj minut, enkrat.
Ta stran povzema, kar pravita HMRC in zakonodaja, in ju navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega računovodjo — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Združeno kraljestvo: zahteve za evidenco voženj.