 DriveHub
Guía por país · Reino Unido · 9 min
La asignación por millaje del administrador: tu propio coche, tu propia limited company
Diriges tu propia limited company y conduces tu propio coche para ella. La asignación por millaje del administrador funciona como la de un empleado, porque a efectos de estas reglas lo eres: paga la sociedad, el importe aprobado de HMRC es el techo libre de impuestos y la sociedad guarda el registro.

La respuesta corta
- ¿Puede mi limited company pagarme el millaje? Sí. Un administrador es titular de un cargo, y las reglas del empleo se aplican a los cargos. Aquí la sociedad es tu empleador.
- ¿Cuánto libre de impuestos? Para 2026-27, 55p por milla para las primeras 10 000 millas de trabajo y 25p a partir de ahí. Antes del 6 de abril de 2026 era de 45p y 25p.
- ¿Qué se comunica? Nada, mientras los pagos del año no superen el importe aprobado. Lo que pase de ahí va en un P11D o por nómina y tributa.
- ¿National Insurance? Una prueba aparte, sin el tramo de 25p: el pago se compara con 55p por cada milla de trabajo, por periodo de devengo.
- ¿Te pagan menos que el importe aprobado? Puedes pedir la Mileage Allowance Relief por la diferencia, como cualquier empleado.
- ¿Simplified expenses? No. Una limited company no puede usarlas.
- ¿El trayecto al trabajo? De casa a tu lugar de trabajo permanente no es un desplazamiento de trabajo, aunque la sociedad sea tuya.
- ¿Cuánto tiempo guarda la sociedad los registros? Seis años desde el final del ejercicio de la sociedad, no tres.
Por qué aquí un administrador cuenta como empleado
Las reglas de los 55p están escritas para un "employee". Un administrador lo es a estos efectos, porque el cargo de administrador es un office.
ITEPA 2003 s. 5(1): "The provisions of the employment income Parts that are expressed to apply to employments apply equally to offices, unless otherwise indicated." La section 5(2) lee entonces "employee" como "the office-holder" y "employer" como "the person under whom the office-holder holds office."
HMRC confirma que un administrador ocupa un office. ESM2503: "For example, a director of a company is an office holder because the Companies Act requires a company to have a board of directors". Y ESM2502: "It is not necessary to show, as for an employee, that an office holder works under a contract of service."
Así que no hace falta demostrar ningún contrato de trabajo con tu propia sociedad. Las secciones del millaje, ss. 229 a 232, están en la Part 4 de la ITEPA, una de las employment income Parts, y nada en ellas dice lo contrario.
No es la tarifa fija del autónomo
Las simplified expenses se parecen, con los mismos 55p, pero son de los autónomos. El BIM75001 de HMRC: "Limited companies and partnerships with one or more corporate partners cannot use the rules." Si en cambio trabajas por cuenta propia, el millaje del autónomo trata esa vía.
Si el coche lo pone la sociedad y no tú, nada de esto se aplica: mira coche de empresa y combustible privado y coche de empresa, combustible tuyo.
Lo que la sociedad puede pagarte libre de impuestos
La sociedad fija la tarifa. El importe aprobado de HMRC es el techo de lo que paga sin impuestos, no una cantidad que te deba.
El importe aprobado está en la s. 230: "M×R", tus millas de trabajo del tax year por la tarifa. Para un coche o una furgoneta, la tabla de la s. 230(2) dice "55p for the first 10,000 miles 25p after that". La Taxation (Energy and Vehicles) Act 2026, s. 2 subió los 45p a 55p "for the tax year 2026-27 and subsequent tax years". El documento de política de HMRC: "The increase is retrospective taking effect from 6 April 2026."
Dentro de ese importe, s. 229(1): "No liability to income tax arises in respect of approved mileage allowance payments". La prueba es el total del año, por tipo de vehículo. La section 229(3) aprueba los pagos "if, or to the extent that, for a tax year, the total amount of all such payments … does not exceed the approved amount".
Dos sociedades, un tramo
Las 10 000 millas se cuentan a través de "any associated employment" (s. 230(3)). Un empleo está asociado a otro cuando el empleador es el mismo, cuando una misma persona controla los dos o cuando los empleadores son sociedades asociadas (s. 230(4)). Un administrador de dos sociedades que controla tiene un único tramo de 10 000 millas entre las dos, no dos.
Qué se comunica y qué no
Hasta el importe aprobado, nada. La guía de gov.uk para empleadores, Expenses and benefits: business travel mileage for employees' own vehicles: "You're allowed to pay your employee a certain amount of MAPs each year without having to report them to HMRC. This is called an 'approved amount'."
Por encima, la misma página: "You must: report on form P11D; add anything above the 'approved amount' to the employee's pay, and deduct and pay tax as normal".
HMRC 480, 16.7 resume los dos lados en dos frases: "If you pay more than the approved amount, the excess should be returned on form P11D, or payrolled if you've registered to payroll. If you pay the exact amount, do not tell HMRC at all, whether on forms P11D, or otherwise."
No mediante salary sacrifice
HMRC 480, 16.16: "From 6 April 2017 where mileage payments are given as part of optional remuneration arrangements, the payments are not exempt from tax and the employee is taxable on the amount of salary or cash paid." El millaje pagado a cambio de renunciar a salario pierde la exención.
La National Insurance tiene su propia cifra
La National Insurance de Class 1 no usa el tramo de 25p. La página de gov.uk para empleadores sobre el millaje en vehículos propios de los empleados fija una "qualifying amount": las millas de trabajo "in the earning period" por la tarifa. Para coches y furgonetas la tabla dice "55p from 6 April 2026 (45p before 6 April 2026)", por "Every business mile".
- Pagado por encima de la qualifying amount: "add the excess to their other earnings for that earnings period when calculating Class 1 National Insurance (but not Pay As You Earn (PAYE) tax) through payroll".
- Pagado por debajo: "nothing to report; no National Insurance to pay".
- Sin recuperarlo más tarde: "There's no Mileage Allowance Relief for National Insurance, and you cannot carry forward the difference between RME and the qualifying amount to a later earnings period."
El EIM31205 de HMRC advierte de no mezclar las dos: "You should not assume that something that is true for one scheme is also true for the other."
Ejemplos para 2026-27
Son cuentas a partir de la ley, no un ejemplo de HMRC.
12 000 millas de trabajo, la sociedad paga 55p por cada milla.
- Pagado: 12 000 × 55p = 6600 £
- Importe aprobado: 10 000 × 55p + 2000 × 25p = 5500 £ + 500 £ = 6000 £
- Impuesto sobre la renta: 600 £ quedan por encima del importe aprobado. Van en un P11D o por nómina, y tributan.
- National Insurance: la qualifying amount es 12 000 × 55p = 6600 £. Nada queda por encima, así que no hay Class 1 sobre el pago, si las millas y el pago caen en el mismo periodo de devengo.
12 000 millas de trabajo, la sociedad paga 55p y luego 25p a partir de 10 000.
- Pagado: 5500 £ + 500 £ = 6000 £, exactamente el importe aprobado.
- Nada que comunicar para el impuesto sobre la renta, y nada para la National Insurance: 6000 £ está por debajo de la qualifying amount de 6600 £, de nuevo si todo cae en el mismo periodo de devengo.
8000 millas de trabajo, la sociedad paga 45p.
- Pagado: 8000 × 45p = 3600 £
- Importe aprobado: 8000 × 55p = 4400 £
- Mileage Allowance Relief: 4400 £ − 3600 £ = 800 £
Te pagan menos de 55p: la Mileage Allowance Relief
Si la sociedad paga menos que el importe aprobado, o nada, tienes derecho a una desgravación por la diferencia según la s. 231. Es una deducción de tus ingresos (s. 232), así que vale el impuesto sobre la diferencia, no la diferencia. gov.uk: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
Así que los 800 £ de arriba valen 160 £ para quien tributa al 20 % y 320 £ para quien tributa al 40 %. Si presentas una declaración de Self Assessment, gov.uk dice que "must claim through your tax return instead" del formulario en línea o del P87. Cómo funciona la solicitud, y el límite de cuatro años, está en usar tu propio coche para trabajar.
Qué millas cuentan
Solo los desplazamientos de trabajo. Ser dueño de la sociedad no mueve la línea. La section 338(2) excluye "the expenses of ordinary commuting", que la s. 338(3) define como el desplazamiento entre "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
Así que el trayecto de casa a la oficina de la sociedad es privado. Un trayecto a las instalaciones de un cliente puede ser de trabajo; si un encargo largo convierte ese sitio en un lugar de trabajo permanente está en trayecto al trabajo o lugar de trabajo temporal.
El lado de la sociedad: la deducción y los registros
La deducción de la sociedad por los pagos se apoya en la regla general de los gastos de la actividad, no en las secciones del millaje. CTA 2009 s. 54(1): "In calculating the profits of a trade, no deduction is allowed for— (a) expenses not incurred wholly and exclusively for the purposes of the trade". La section 54(2) admite "any identifiable part or identifiable proportion of the expense" que sí lo sea.
El registro que respalda el pago es el registro de kilometraje. HMRC 480, 16.15: "employers should make sure that adequate records are kept to demonstrate that payments satisfy the conditions for exemption." Y: "Records should relate to miles travelled and not to actual expenses incurred." Lo que debe mostrar la línea de cada desplazamiento, hasta los códigos postales, está en los códigos postales y el tramo de 10 000 millas.
Seis años, no tres
La Companies Act fija tres años para los registros contables de una sociedad privada (s. 388(4)(a)). La regla fiscal es más larga, y es la que manda. La FA 1998 Sch. 18 para. 21 exige guardar los registros hasta "the sixth anniversary of the end of the period for which the company may be required to deliver a company tax return". Incluyen "all receipts and expenses in the course of the company's activities". Ese es el reloj de la sociedad. Si pides tú la Mileage Allowance Relief, tus propios registros siguen la regla de los empleados de los códigos postales y el tramo de 10 000 millas.
gov.uk, Running a limited company: "You must keep records for 6 years from the end of the last company financial year they relate to, or longer if: … you sent your Company Tax Return late; HMRC has started a compliance check into your Company Tax Return". Y: "You can be fined £3,000 by HMRC or disqualified as a company director if you do not keep accounting records."
Antes de que la sociedad te pague
- Las millas son desplazamientos de trabajo: ningún trayecto de casa a la oficina.
- Los pagos del año se comparan con 55p por las primeras 10 000 millas y 25p a partir de ahí, sumando todas las sociedades asociadas.
- Lo que supere el importe aprobado va en un P11D o por nómina.
- Para la National Insurance, el pago de cada periodo de devengo se compara con 55p por cada milla de trabajo de ese periodo.
- El registro se guarda con los registros de la sociedad durante seis años desde el final del ejercicio.
Cómo te lo pone más fácil DriveHub
El pago vale lo que vale el registro que hay detrás, y en una sociedad unipersonal quien tiene que llevarlo eres tú.
Con el acceso a la ubicación en «Siempre», DriveHub registra todos tus trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. Cada trayecto guarda su fecha, los dos extremos y la distancia. DriveHub clasifica la mayoría de los trayectos como Trabajo o Personal según tus lugares, tus rutas anteriores y tu horario laboral, y te pregunta por el resto. Cuando un trayecto entre casa y la oficina de la sociedad espere en Por revisar, responde Trayecto al trabajo, y queda fuera del total de trabajo.
Informes muestra las millas de trabajo y las personales de cualquier mes, trimestre o año, o del intervalo que elijas, como el periodo contable de la sociedad. Puedes elegir un vehículo o todos. Para el tramo de 10 000 millas y la Mileage Allowance Relief, usa el tax year, del 6 de abril al 5 de abril.
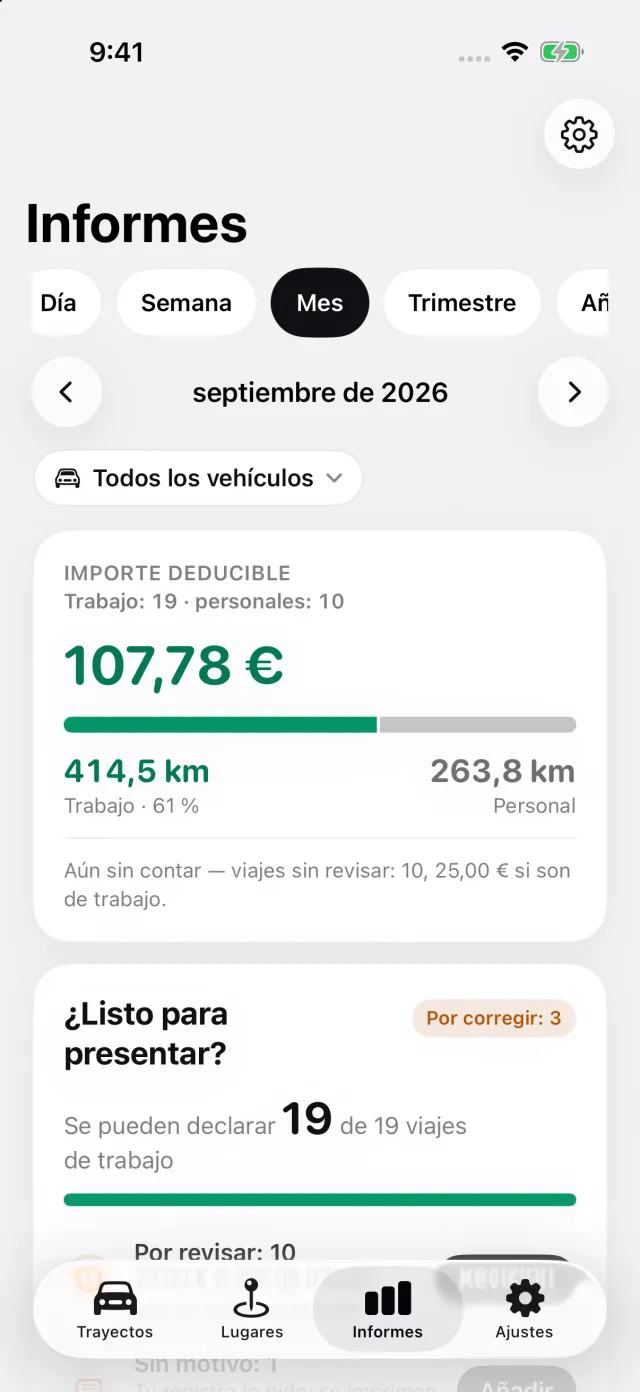
El informe imprime la fecha, las dos direcciones, la distancia y tu motivo para cada desplazamiento. En Ajustes, elige Empleado, con reembolso por mi coche y añade tu sociedad como empleador, con lo que paga por milla. El informe cuenta el tramo de 10 000 millas por cada empleo y, cuando la sociedad paga menos que el importe aprobado por tramos de HMRC, imprime la Mileage Allowance Relief. Con Pro, se exporta en PDF, Excel o CSV para tu contable.
Dónde se detiene DriveHub: no presenta nada a HMRC ni calcula nóminas, P11D ni cifras de National Insurance. Un trayecto que no registró y no puede recuperar, porque el teléfono estaba apagado, sin batería o en modo Avión, queda fuera del informe hasta que lo añadas a mano. No sabe si dos de tus sociedades están asociadas; si lo están, añádelas como un solo empleador, para que compartan un tramo de 10 000 millas. No decide si un centro es un lugar de trabajo permanente.
DriveHub está en el App Store para iPhone. Las reglas británicas que sigue están en la página del Reino Unido, y configurar el registro automático lleva unos minutos, una sola vez.
Esta página recoge lo que dicen HMRC y la legislación, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu contable — y lleva el registro.
La norma completa, con los textos de los que procede: Reino Unido: requisitos del registro de kilometraje.