 DriveHub
Landsguide · Storbritannien · 9 min
Milersättning för direktörer: din egen bil, ditt eget limited company
Du driver ditt eget limited company och kör din egen bil för det. En milersättning för direktörer fungerar som en anställds, eftersom du enligt de här reglerna är anställd: bolaget betalar, HMRC:s godkända belopp är det skattefria taket, och bolaget sparar körjournalen.

Det korta svaret
- Kan mitt limited company betala mig milersättning? Ja. En direktör är innehavare av ett uppdrag (office-holder), och anställningsreglerna gäller uppdrag. Bolaget är din arbetsgivare i det här avseendet.
- Hur mycket skattefritt? För 2026-27 55p per mile för de första 10 000 tjänstemilen och 25p därefter. Före den 6 april 2026 var det 45p och 25p.
- Vad rapporteras? Ingenting, så länge årets betalningar håller sig inom det godkända beloppet. Allt över det hamnar på en P11D eller i lönesystemet och beskattas.
- National Insurance? Ett separat test, utan 25p-skikt: betalningen jämförs med 55p för varje tjänstemile, per intjänandeperiod.
- Fick du mindre än det godkända beloppet? Du kan begära Mileage Allowance Relief på mellanskillnaden, som vilken anställd som helst.
- Simplified expenses? Nej. Ett limited company kan inte använda dem.
- Pendlingen? Hem till din fasta arbetsplats är ingen tjänsteresa, även när du äger bolaget.
- Hur länge sparar bolaget underlaget? Sex år från utgången av bolagets räkenskapsår, inte tre.
Varför en direktör räknas som anställd här
Reglerna om 55p är skrivna för en "employee". En direktör är det i det här avseendet, eftersom ett direktörskap är ett uppdrag (office).
ITEPA 2003 s. 5(1): "The provisions of the employment income Parts that are expressed to apply to employments apply equally to offices, unless otherwise indicated." Section 5(2) läser sedan "employee" som "the office-holder" och "employer" som "the person under whom the office-holder holds office."
HMRC bekräftar att en direktör innehar ett uppdrag. ESM2503: "For example, a director of a company is an office holder because the Companies Act requires a company to have a board of directors". Och ESM2502: "It is not necessary to show, as for an employee, that an office holder works under a contract of service."
Inget anställningsavtal med ditt eget bolag behöver alltså visas. Milavsnitten, ss. 229 till 232, står i Part 4 av ITEPA, en av delarna om anställningsinkomst, och ingenting i dem säger något annat.
Inte egenföretagarens schablonbelopp
Simplified expenses ser likadana ut, med samma 55p, men de hör till egenföretagare. HMRC:s BIM75001: "Limited companies and partnerships with one or more corporate partners cannot use the rules." Bedriver du i stället verksamhet i eget namn tar milersättning för egenföretagare upp den vägen.
Är det bolaget som tillhandahåller bilen och inte du gäller inget av detta: se tjänstebil och privat drivmedel och tjänstebil, eget drivmedel.
Vad bolaget kan betala dig skattefritt
Bolaget bestämmer beloppet. HMRC:s godkända belopp är taket för vad det betalar utan skatt, inte en summa det är skyldigt dig.
Det godkända beloppet står i s. 230: "M×R", dina tjänstemiles under skatteåret gånger beloppet. För bil eller skåpbil lyder tabellen i s. 230(2) "55p for the first 10,000 miles 25p after that". Taxation (Energy and Vehicles) Act 2026, s. 2 höjde 45p till 55p "for the tax year 2026-27 and subsequent tax years". HMRC:s policy paper: "The increase is retrospective taking effect from 6 April 2026."
Inom det beloppet, s. 229(1): "No liability to income tax arises in respect of approved mileage allowance payments". Provet är årets total, per slags fordon. Section 229(3) godkänner betalningar "if, or to the extent that, for a tax year, the total amount of all such payments … does not exceed the approved amount".
Två bolag, ett skikt
De 10 000 milen räknas över "any associated employment" (s. 230(3)). En anställning är närstående en annan där arbetsgivaren är densamma, där en person kontrollerar båda, eller där arbetsgivarna är närstående bolag (s. 230(4)). En direktör i två bolag som hen kontrollerar har ett skikt på 10 000 miles för dem båda, inte två.
Vad som rapporteras, och vad som inte gör det
Upp till det godkända beloppet ingenting. gov.uk:s vägledning för arbetsgivare, Expenses and benefits: business travel mileage for employees' own vehicles: "You're allowed to pay your employee a certain amount of MAPs each year without having to report them to HMRC. This is called an 'approved amount'."
Över det, samma sida: "You must: report on form P11D; add anything above the 'approved amount' to the employee's pay, and deduct and pay tax as normal".
HMRC 480, 16.7 sammanfattar båda sidor i två meningar: "If you pay more than the approved amount, the excess should be returned on form P11D, or payrolled if you've registered to payroll. If you pay the exact amount, do not tell HMRC at all, whether on forms P11D, or otherwise."
Inte genom löneväxling
HMRC 480, 16.16: "From 6 April 2017 where mileage payments are given as part of optional remuneration arrangements, the payments are not exempt from tax and the employee is taxable on the amount of salary or cash paid." Milersättning som betalas i utbyte mot att du avstår lön förlorar undantaget.
National Insurance har sin egen siffra
Class 1 National Insurance använder inte 25p-skiktet. gov.uk:s arbetsgivarsida om milersättning för anställdas egna fordon anger ett "qualifying amount": tjänstemiles "in the earning period" gånger beloppet. För bil och skåpbil lyder tabellen "55p from 6 April 2026 (45p before 6 April 2026)", för "Every business mile".
- Fick mer än qualifying amount: "add the excess to their other earnings for that earnings period when calculating Class 1 National Insurance (but not Pay As You Earn (PAYE) tax) through payroll".
- Fick mindre: "nothing to report; no National Insurance to pay".
- Ingen kvittning i efterhand: "There's no Mileage Allowance Relief for National Insurance, and you cannot carry forward the difference between RME and the qualifying amount to a later earnings period."
HMRC:s EIM31205 varnar för att blanda ihop de två: "You should not assume that something that is true for one scheme is also true for the other."
Räkneexempel för 2026-27
Det här är aritmetik ur lagen, inte HMRC:s eget exempel.
12 000 tjänstemiles, bolaget betalar 55p för varje mile.
- Utbetalt: 12 000 × 55p = £6 600
- Godkänt belopp: 10 000 × 55p + 2 000 × 25p = £5 500 + £500 = £6 000
- Inkomstskatt: £600 ligger över det godkända beloppet. Det hamnar på en P11D eller i lönesystemet och beskattas.
- National Insurance: qualifying amount är 12 000 × 55p = £6 600. Ingenting ligger över det, så ingen Class 1 på betalningen, om milen och betalningen hamnar i samma intjänandeperiod.
12 000 tjänstemiles, bolaget betalar 55p, sedan 25p efter 10 000.
- Utbetalt: £5 500 + £500 = £6 000, exakt det godkända beloppet.
- Inget att rapportera för inkomstskatt och inget för National Insurance: £6 000 ligger under qualifying amount på £6 600, återigen om båda hamnar i samma intjänandeperiod.
8 000 tjänstemiles, bolaget betalar 45p.
- Utbetalt: 8 000 × 45p = £3 600
- Godkänt belopp: 8 000 × 55p = £4 400
- Mileage Allowance Relief: £4 400 − £3 600 = £800
Fick du mindre än 55p: Mileage Allowance Relief
Betalar bolaget mindre än det godkända beloppet, eller ingenting, har du rätt till skattelättnad på mellanskillnaden enligt s. 231. Den är ett avdrag från din inkomst (s. 232), så den är värd skatten på mellanskillnaden, inte mellanskillnaden. gov.uk: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
De £800 ovan är alltså värda £160 för den som betalar 20 % skatt och £320 för den som betalar 40 %. Lämnar du en Self Assessment-deklaration säger gov.uk att du "must claim through your tax return instead" för onlineformuläret eller P87. Hur begäran fungerar, och fyraårsgränsen, står i egen bil i jobbet.
Vilka miles som räknas
Bara tjänsteresor. Att äga bolaget ändrar inte var gränsen dras. Section 338(2) undantar "the expenses of ordinary commuting", som s. 338(3) definierar som resor mellan "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
Resan hemifrån till bolagets kontor är alltså privat. En resa till en kunds arbetsplats kan vara tjänst; om ett långt uppdrag gör den platsen till en fast arbetsplats står i pendling eller tillfällig arbetsplats.
Bolagets sida: avdraget och underlaget
Bolagets avdrag för betalningarna vilar på den allmänna regeln för verksamhetskostnader, inte på milavsnitten. CTA 2009 s. 54(1): "In calculating the profits of a trade, no deduction is allowed for— (a) expenses not incurred wholly and exclusively for the purposes of the trade". Section 54(2) tillåter "any identifiable part or identifiable proportion of the expense" som är det.
Underlaget som styrker betalningen är körjournalen. HMRC 480, 16.15: "employers should make sure that adequate records are kept to demonstrate that payments satisfy the conditions for exemption." Och: "Records should relate to miles travelled and not to actual expenses incurred." Vad varje resas rad ska visa, ända ner till postnumren, står i postnummer och 10 000-mileskiktet.
Sex år, inte tre
Companies Act anger tre år för ett privat bolags räkenskapshandlingar (s. 388(4)(a)). Skatteregeln är längre, och den styr. FA 1998 Sch. 18 para. 21 kräver att underlaget sparas till "the sixth anniversary of the end of the period for which the company may be required to deliver a company tax return". Det omfattar "all receipts and expenses in the course of the company's activities". Det är bolagets klocka. Begär du själv Mileage Allowance Relief följer ditt eget underlag regeln för anställda i postnummer och 10 000-mileskiktet.
gov.uk, Running a limited company: "You must keep records for 6 years from the end of the last company financial year they relate to, or longer if: … you sent your Company Tax Return late; HMRC has started a compliance check into your Company Tax Return". Och: "You can be fined £3,000 by HMRC or disqualified as a company director if you do not keep accounting records."
Innan bolaget betalar dig
- Milen är tjänsteresor: inga resor mellan hem och kontor.
- Årets betalningar jämförs med 55p för de första 10 000 milen och 25p därefter, över alla närstående bolag.
- Allt över det godkända beloppet hamnar på en P11D eller i lönesystemet.
- För National Insurance jämförs varje intjänandeperiods betalning med 55p för varje tjänstemile i den.
- Körjournalen sparas med bolagets räkenskapshandlingar i sex år från räkenskapsårets utgång.
Hur DriveHub gör det enklare
Betalningen är bara så bra som körjournalen bakom den, och i ett enmansbolag är det du som måste föra den.
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. Varje resa behåller sitt datum, båda ändpunkterna och sträckan. DriveHub sorterar de flesta resor som Arbete eller Privat utifrån dina platser, tidigare rutter och arbetstider, och frågar dig om resten. När en resa mellan hemmet och bolagets kontor väntar under Att kontrollera, svara Arbetsresa, så hålls den utanför tjänstesumman.
Rapporter visar miles i arbetet och privata miles för valfri månad, kvartal eller år, eller ett intervall du väljer, till exempel bolagets räkenskapsperiod. Du kan välja ett fordon eller alla. För 10 000-mileskiktet och Mileage Allowance Relief, använd skatteåret, 6 april till 5 april.
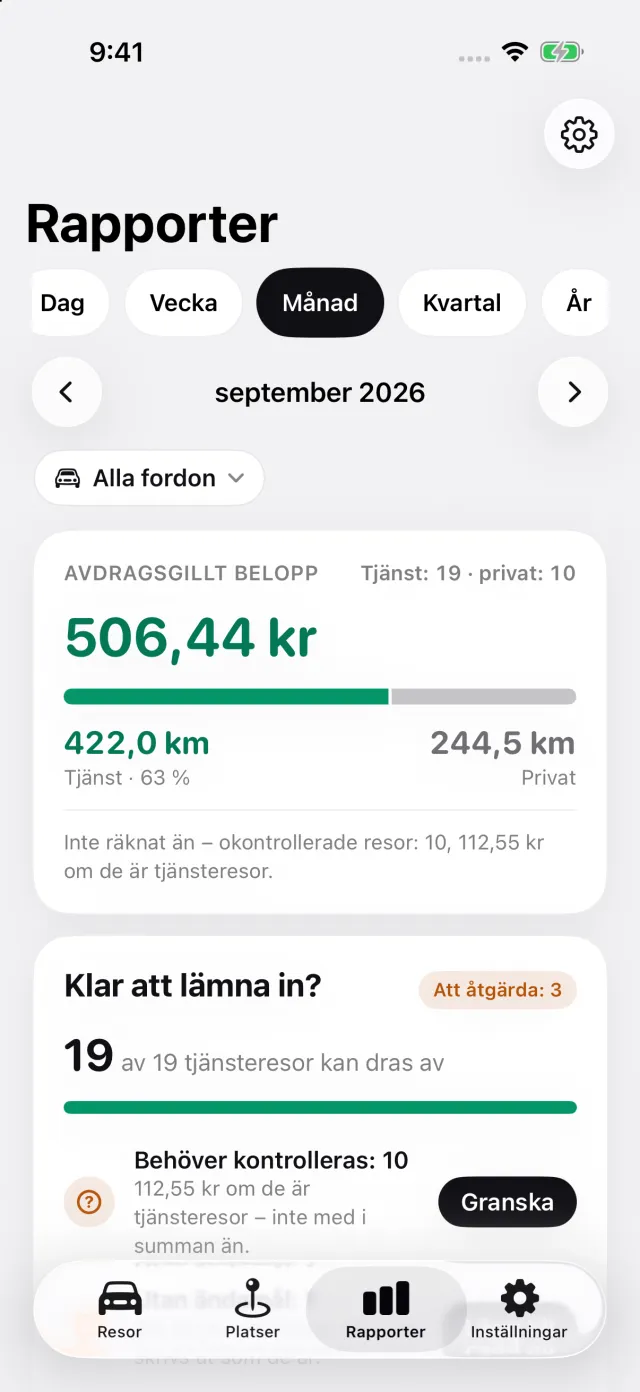
Rapporten skriver ut datum, båda adresserna, sträckan och ditt skäl för varje resa. Under Inställningar, välj Anställd, ersättning för egen bil, och lägg sedan till ditt bolag som arbetsgivare, med vad det betalar per mile. Rapporten räknar 10 000-mileskiktet per anställning, och där bolaget betalar mindre än HMRC:s skiktade godkända belopp skriver den ut Mileage Allowance Relief. Med Pro exporteras den som PDF, Excel eller CSV till din redovisningskonsult.
Där DriveHub slutar: den lämnar ingenting till HMRC och tar inte fram några siffror för lön, P11D eller National Insurance. En resa som den inte registrerade och inte kan återställa, för att telefonen var avstängd, urladdad eller i flygplansläge, stannar utanför rapporten tills du lägger till den för hand. Den vet inte om två av dina bolag är närstående; är de det, lägg till dem som en arbetsgivare, så delar de ett skikt på 10 000 miles. Den avgör inte om en plats är en fast arbetsplats.
DriveHub finns på App Store för iPhone. De brittiska regler den följer står på sidan om Storbritannien, och att ställa in automatisk spårning tar några minuter, en gång.
Den här sidan återger vad HMRC och lagstiftningen säger, och anger källorna så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din redovisningskonsult, och ta med körjournalen.
Hela regeln och källorna den bygger på: Storbritannien: krav på körjournalen.