 DriveHub
Guida per Paese · Regno Unito · 9 min
Rimborso chilometrico dell’amministratore: la tua auto, la tua limited company
Gestisci la tua limited company e guidi per lei la tua auto. Il rimborso chilometrico dell’amministratore funziona come quello di un dipendente, perché per queste regole lo sei: paga la società, l’importo approvato da HMRC è il tetto esente, e la società conserva il registro.

La risposta breve
- La mia limited company può pagarmi le miglia? Sì. Un amministratore è titolare di una carica (office-holder), e le regole sul lavoro dipendente valgono anche per le cariche. Per questo la società è il tuo datore di lavoro.
- Quanto esente da imposta? Per il 2026-27, 55p a miglio per le prime 10 000 miglia di lavoro e 25p dopo. Prima del 6 aprile 2026 erano 45p e 25p.
- Che cosa si dichiara? Nulla, finché i pagamenti dell’anno restano entro l’importo approvato. Tutto ciò che lo supera va nel P11D o in busta paga ed è tassato.
- National Insurance? Un test separato, senza lo scaglione dei 25p: il pagamento si confronta con 55p per ogni miglio di lavoro, per periodo di retribuzione.
- Pagato meno dell’importo approvato? Puoi chiedere la Mileage Allowance Relief sulla differenza, come qualsiasi dipendente.
- Simplified expenses? No. Una limited company non può usarle.
- Il tragitto casa-lavoro? Da casa al tuo luogo di lavoro permanente non è un viaggio di lavoro, anche se la società è tua.
- Per quanto la società conserva le registrazioni? Sei anni dalla fine dell’esercizio della società, non tre.
Perché qui un amministratore conta come dipendente
Le regole dei 55p sono scritte per un "employee". Un amministratore lo è a questi fini, perché la carica di amministratore è un office.
ITEPA 2003 s. 5(1): "The provisions of the employment income Parts that are expressed to apply to employments apply equally to offices, unless otherwise indicated." La section 5(2) legge poi "employee" come "the office-holder" e "employer" come "the person under whom the office-holder holds office."
HMRC conferma che un amministratore ricopre un office. ESM2503: "For example, a director of a company is an office holder because the Companies Act requires a company to have a board of directors". E ESM2502: "It is not necessary to show, as for an employee, that an office holder works under a contract of service."
Non serve quindi dimostrare alcun contratto di lavoro con la tua società. Le sezioni sulle miglia, ss. 229–232, stanno nella Part 4 dell’ITEPA, una delle employment income Parts, e nulla in esse dice altrimenti.
Non la tariffa fissa del sole trader
Le simplified expenses sembrano simili, agli stessi 55p, ma appartengono ai lavoratori autonomi. Il BIM75001 di HMRC: "Limited companies and partnerships with one or more corporate partners cannot use the rules." Se invece lavori in proprio, le miglia del lavoratore autonomo spiegano quella strada.
Se l’auto la fornisce la società invece che tu, niente di tutto questo vale: vedi auto aziendale e carburante privato e auto aziendale, carburante tuo.
Quanto la società può pagarti esente da imposta
La tariffa la fissa la società. L’importo approvato da HMRC è il tetto di ciò che paga senza imposta, non una somma che ti deve.
L’importo approvato è nella s. 230: "M×R", le tue miglia di lavoro nell’anno fiscale per la tariffa. Per un’auto o un furgone la tabella della s. 230(2) recita "55p for the first 10,000 miles 25p after that". Il Taxation (Energy and Vehicles) Act 2026, s. 2 ha portato i 45p a 55p "for the tax year 2026-27 and subsequent tax years". Il policy paper di HMRC: "The increase is retrospective taking effect from 6 April 2026."
Entro quell’importo, s. 229(1): "No liability to income tax arises in respect of approved mileage allowance payments". Il test è sul totale dell’anno, per tipo di veicolo. La section 229(3) approva i pagamenti "if, or to the extent that, for a tax year, the total amount of all such payments … does not exceed the approved amount".
Due società, uno scaglione
Le 10 000 miglia si contano su "any associated employment" (s. 230(3)). Un impiego è collegato a un altro quando il datore di lavoro è lo stesso, quando una stessa persona controlla entrambi o quando i datori di lavoro sono società collegate (s. 230(4)). Un amministratore di due società che controlla ha un solo scaglione di 10 000 miglia per entrambe, non due.
Che cosa si dichiara, e che cosa no
Fino all’importo approvato, nulla. La guida di gov.uk per i datori di lavoro, Expenses and benefits: business travel mileage for employees' own vehicles: "You're allowed to pay your employee a certain amount of MAPs each year without having to report them to HMRC. This is called an 'approved amount'."
Oltre, la stessa pagina: "You must: report on form P11D; add anything above the 'approved amount' to the employee's pay, and deduct and pay tax as normal".
HMRC 480, 16.7 mette entrambi i lati in due frasi: "If you pay more than the approved amount, the excess should be returned on form P11D, or payrolled if you've registered to payroll. If you pay the exact amount, do not tell HMRC at all, whether on forms P11D, or otherwise."
Non tramite salary sacrifice
HMRC 480, 16.16: "From 6 April 2017 where mileage payments are given as part of optional remuneration arrangements, the payments are not exempt from tax and the employee is taxable on the amount of salary or cash paid." Le miglia pagate in cambio della rinuncia a una parte dello stipendio perdono l’esenzione.
La National Insurance ha una sua cifra
La Class 1 National Insurance non usa lo scaglione dei 25p. La pagina di gov.uk per i datori di lavoro sulle miglia con il veicolo proprio dei dipendenti fissa un "qualifying amount": le miglia di lavoro "in the earning period" per la tariffa. Per auto e furgoni la tabella recita "55p from 6 April 2026 (45p before 6 April 2026)", per "Every business mile".
- Pagato più del qualifying amount: "add the excess to their other earnings for that earnings period when calculating Class 1 National Insurance (but not Pay As You Earn (PAYE) tax) through payroll".
- Pagato meno: "nothing to report; no National Insurance to pay".
- Nessun recupero dopo: "There's no Mileage Allowance Relief for National Insurance, and you cannot carry forward the difference between RME and the qualifying amount to a later earnings period."
L’EIM31205 di HMRC avverte di non mescolare i due: "You should not assume that something that is true for one scheme is also true for the other."
Esempi di calcolo per il 2026-27
È aritmetica tratta dalla legge, non un esempio di HMRC.
12 000 miglia di lavoro, la società paga 55p per ogni miglio.
- Pagato: 12 000 × 55p = £6 600
- Importo approvato: 10 000 × 55p + 2 000 × 25p = £5 500 + £500 = £6 000
- Imposta sul reddito: £600 superano l’importo approvato. Vanno nel P11D o in busta paga, e sono tassate.
- National Insurance: il qualifying amount è 12 000 × 55p = £6 600. Nulla lo supera, quindi niente Class 1 sul pagamento, se le miglia e il pagamento cadono nello stesso periodo di retribuzione.
12 000 miglia di lavoro, la società paga 55p, poi 25p dopo 10 000.
- Pagato: £5 500 + £500 = £6 000, esattamente l’importo approvato.
- Nulla da dichiarare per l’imposta sul reddito, e nulla per la National Insurance: £6 000 è sotto il qualifying amount di £6 600, sempre se entrambi cadono nello stesso periodo di retribuzione.
8 000 miglia di lavoro, la società paga 45p.
- Pagato: 8 000 × 45p = £3 600
- Importo approvato: 8 000 × 55p = £4 400
- Mileage Allowance Relief: £4 400 − £3 600 = £800
Pagato meno di 55p: la Mileage Allowance Relief
Se la società paga meno dell’importo approvato, o niente, hai diritto all’agevolazione sulla differenza in base alla s. 231. È una deduzione dal tuo reddito (s. 232), quindi vale l’imposta sulla differenza, non la differenza. gov.uk: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
Le £800 di sopra valgono quindi £160 per chi paga il 20% e £320 per chi paga il 40%. Se presenti la Self Assessment, gov.uk dice che "must claim through your tax return instead" del modulo online o del P87. Come funziona la richiesta, e il limite di quattro anni, è spiegato in usare la propria auto per lavoro.
Quali miglia contano
Solo i viaggi di lavoro. Possedere la società non sposta la linea. La section 338(2) esclude "the expenses of ordinary commuting", che la s. 338(3) definisce come il viaggio tra "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
Il tragitto da casa all’ufficio della società è quindi privato. Un viaggio verso la sede di un cliente può essere di lavoro; se un incarico lungo trasformi quella sede in un luogo di lavoro permanente è spiegato in tragitto casa-lavoro o luogo di lavoro temporaneo.
Il lato della società: la deduzione e le registrazioni
La deduzione della società per i pagamenti poggia sulla regola generale delle spese d’impresa, non sulle sezioni sulle miglia. CTA 2009 s. 54(1): "In calculating the profits of a trade, no deduction is allowed for— (a) expenses not incurred wholly and exclusively for the purposes of the trade". La section 54(2) ammette "any identifiable part or identifiable proportion of the expense" che lo sia.
La registrazione che sostiene il pagamento è il registro delle miglia. HMRC 480, 16.15: "employers should make sure that adequate records are kept to demonstrate that payments satisfy the conditions for exemption." E: "Records should relate to miles travelled and not to actual expenses incurred." Che cosa deve mostrare la riga di ogni viaggio, fino ai postcode, è in postcode e scaglione delle 10 000 miglia.
Sei anni, non tre
Il Companies Act fissa tre anni per le scritture contabili di una società privata (s. 388(4)(a)). La regola fiscale è più lunga, ed è quella che conta. Il FA 1998 Sch. 18 para. 21 impone di conservare le registrazioni fino al "the sixth anniversary of the end of the period for which the company may be required to deliver a company tax return". Comprendono "all receipts and expenses in the course of the company's activities". Questo è il termine della società. Se chiedi tu la Mileage Allowance Relief, le tue registrazioni seguono la regola dei dipendenti in postcode e scaglione delle 10 000 miglia.
gov.uk, Running a limited company: "You must keep records for 6 years from the end of the last company financial year they relate to, or longer if: … you sent your Company Tax Return late; HMRC has started a compliance check into your Company Tax Return". E: "You can be fined £3,000 by HMRC or disqualified as a company director if you do not keep accounting records."
Prima che la società ti paghi
- Le miglia sono viaggi di lavoro: nessun tragitto casa-ufficio.
- I pagamenti dell’anno si confrontano con 55p per le prime 10 000 miglia e 25p dopo, su tutte le società collegate.
- Tutto ciò che supera l’importo approvato va nel P11D o in busta paga.
- Per la National Insurance, il pagamento di ogni periodo di retribuzione si confronta con 55p per ogni miglio di lavoro di quel periodo.
- Il registro si conserva con le registrazioni della società per sei anni dalla fine dell’esercizio.
Come DriveHub rende tutto più semplice
Il pagamento vale quanto il registro che c’è dietro, e in una società di una sola persona sei tu a doverlo tenere.
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Ogni viaggio conserva la data, i due estremi e la distanza. DriveHub classifica la maggior parte dei viaggi come Lavoro o Personale in base ai tuoi luoghi, ai percorsi già fatti e all’orario di lavoro, e ti chiede degli altri. Quando un viaggio tra casa e l’ufficio della società aspetta in Da controllare, rispondi Pendolarismo, e resta fuori dal totale di lavoro.
Rapporti mostra le miglia di lavoro e personali per qualunque mese, trimestre o anno, o un intervallo a tua scelta, come il periodo contabile della società. Puoi scegliere un veicolo o tutti. Per lo scaglione delle 10 000 miglia e la Mileage Allowance Relief, usa l’anno fiscale, dal 6 aprile al 5 aprile.
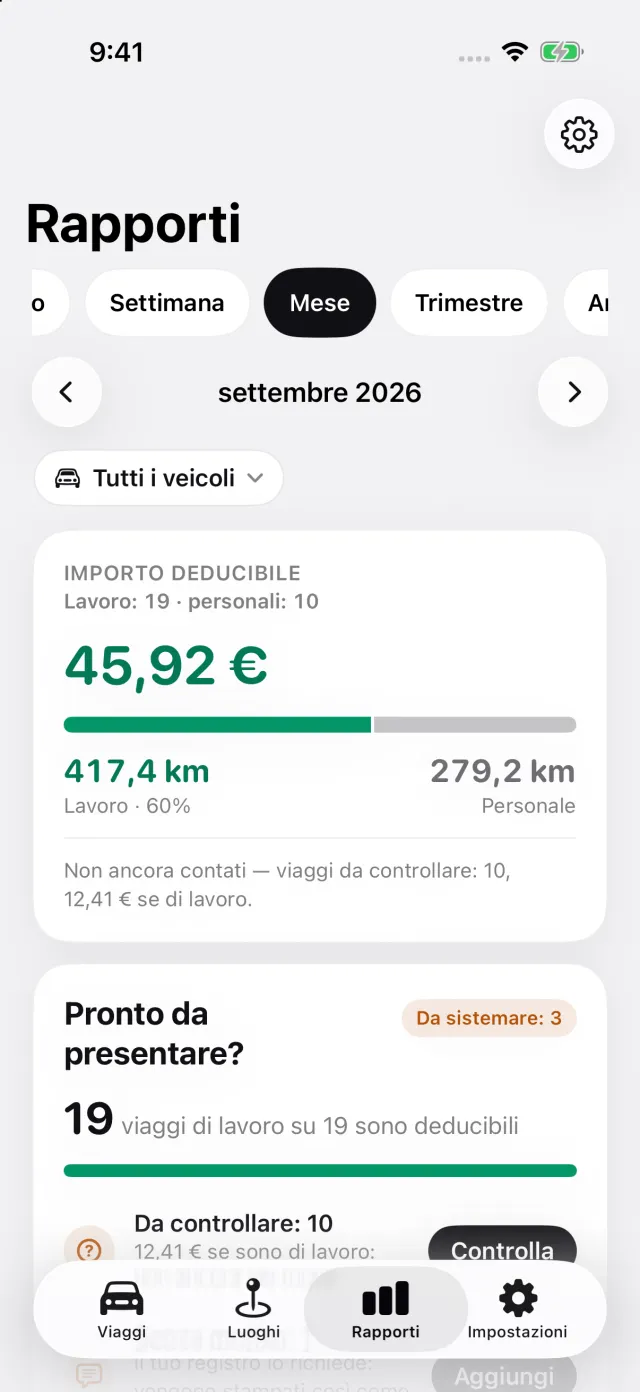
Il report stampa per ogni viaggio la data, i due indirizzi, la distanza e il tuo motivo. In Impostazioni scegli Dipendente, rimborso auto propria, poi aggiungi la tua società come datore di lavoro, con quanto paga a miglio. Il report conta lo scaglione delle 10 000 miglia per impiego e, dove la società paga meno dell’importo approvato a scaglioni di HMRC, stampa la Mileage Allowance Relief. Con Pro si esporta in PDF, Excel o CSV per il tuo commercialista.
Dove DriveHub si ferma: non presenta nulla a HMRC e non calcola busta paga, P11D o National Insurance. Un viaggio che non ha registrato e non può recuperare, perché il telefono era spento, scarico o in modalità aereo, resta fuori dal report finché non lo aggiungi a mano. Non sa se due delle tue società sono collegate; se lo sono, aggiungile come un solo datore di lavoro, così condividono un unico scaglione di 10 000 miglia. Non decide se una sede è un luogo di lavoro permanente.
DriveHub è sull’App Store per iPhone. Le regole britanniche che segue sono nella pagina del Regno Unito, e configurare il rilevamento automatico richiede qualche minuto, una volta sola.
Questa pagina riporta ciò che dicono HMRC e la legislazione, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo commercialista — e porta il registro.
La regola completa, con le norme da cui deriva: Regno Unito: requisiti del registro chilometri.