 DriveHub
Riigijuhend · Ühendkuningriik · 9 min
Direktori miilihüvitis: sinu oma auto, sinu oma osaühing
Sul on oma osaühing ja sõidad selle asjus oma autoga. Direktori miilihüvitis toimib nagu töötaja oma, sest nende reeglite mõttes oledki töötaja: ühing maksab, HMRC kinnitatud summa on maksuvaba ülempiir, ja ühing hoiab sõidupäevikut.

Lühidalt
- Kas minu osaühing võib maksta mulle miilihüvitist? Jah. Direktor on ametikoha täitja (office-holder), ja töösuhte reeglid kehtivad ka ametikohtade kohta. Ühing on selles asjas sinu tööandja.
- Kui palju maksuvabalt? Maksuaastal 2026-27 55p miili kohta esimese 10 000 tööalase miili eest ja 25p edasi. Enne 6. aprilli 2026 oli see 45p ja 25p.
- Mida deklareeritakse? Mitte midagi, kui aasta maksed jäävad kinnitatud summa piiresse. Kõik, mis sellest üle, läheb P11D-le või palgaarvestusse ja maksustatakse.
- Sotsiaalkindlustusmaks (National Insurance)? Eraldi test, ilma 25p astmeta: makset võrreldakse 55p-ga iga tööalase miili kohta, tasuperioodi kaupa.
- Said vähem kui kinnitatud summa? Vahe pealt saad taotleda Mileage Allowance Reliefi, nagu iga töötaja.
- Lihtsustatud kulud (simplified expenses)? Ei. Osaühing ei saa neid kasutada.
- Kodu-töö sõit? Kodust alalisse töökohta ei ole tööalane sõit, isegi kui ühing on sinu oma.
- Kui kaua ühing dokumente hoiab? Kuus aastat ühingu majandusaasta lõpust, mitte kolm.
Miks direktor loeb siin töötajaks
55p reeglid on kirjutatud "employee" jaoks. Direktor on seda nende reeglite mõttes, sest direktori koht on ametikoht (office).
ITEPA 2003 s. 5(1): "The provisions of the employment income Parts that are expressed to apply to employments apply equally to offices, unless otherwise indicated." Section 5(2) loeb seejärel "employee" tähendusse "the office-holder" ja "employer" tähendusse "the person under whom the office-holder holds office."
HMRC kinnitab, et direktor täidab ametikohta. ESM2503: "For example, a director of a company is an office holder because the Companies Act requires a company to have a board of directors". Ja ESM2502: "It is not necessary to show, as for an employee, that an office holder works under a contract of service."
Seega ei pea näitama töölepingut oma ühinguga. Miilisätted, ss. 229–232, asuvad ITEPA 4. osas, mis on üks töötulu osadest, ja miski neis ei ütle teisiti.
Mitte FIE kindel määr
Lihtsustatud kulud näevad sarnased välja, sama 55p-ga, kuid need kuuluvad FIE-dele. HMRC BIM75001: "Limited companies and partnerships with one or more corporate partners cannot use the rules." Kui tegutsed hoopis enda nimel, käsitleb seda teed artikkel FIE sõidud.
Kui auto annab ühing, mitte sina, ei kehti siit midagi: vaata artikleid ametiauto ja erasõitude kütus ja ametiauto, oma kütus.
Mida ühing võib sulle maksuvabalt maksta
Määra seab ühing. HMRC kinnitatud summa on ülempiir sellele, mida ühing maksab ilma maksuta, mitte summa, mida ta sulle võlgneb.
Kinnitatud summa on kirjas s. 230-s: "M×R", sinu tööalased miilid maksuaastas korda määr. Auto või kaubiku kohta ütleb s. 230(2) tabel "55p for the first 10,000 miles 25p after that". Taxation (Energy and Vehicles) Act 2026, s. 2 tõstis 45p 55p-ni "for the tax year 2026-27 and subsequent tax years". HMRC poliitikadokument: "The increase is retrospective taking effect from 6 April 2026."
Selle summa piires, s. 229(1): "No liability to income tax arises in respect of approved mileage allowance payments". Test on aasta kogusumma, sõidukiliigi kaupa. Section 229(3) kinnitab maksed, "if, or to the extent that, for a tax year, the total amount of all such payments … does not exceed the approved amount".
Kaks ühingut, üks aste
10 000 miili loetakse kokku üle "any associated employment" (s. 230(3)). Töösuhe on teisega seotud, kui tööandja on sama, kui üks isik kontrollib mõlemat või kui tööandjad on seotud äriühingud (s. 230(4)). Kahe enda kontrollitava ühingu direktoril on nende peale üks 10 000 miili aste, mitte kaks.
Mida deklareeritakse ja mida mitte
Kinnitatud summani mitte midagi. gov.uk tööandja juhis Expenses and benefits: business travel mileage for employees' own vehicles: "You're allowed to pay your employee a certain amount of MAPs each year without having to report them to HMRC. This is called an 'approved amount'."
Sellest üle, sama leht: "You must: report on form P11D; add anything above the 'approved amount' to the employee's pay, and deduct and pay tax as normal".
HMRC 480, 16.7 paneb mõlemad pooled kahte lausesse: "If you pay more than the approved amount, the excess should be returned on form P11D, or payrolled if you've registered to payroll. If you pay the exact amount, do not tell HMRC at all, whether on forms P11D, or otherwise."
Mitte palgast loobumise kaudu
HMRC 480, 16.16: "From 6 April 2017 where mileage payments are given as part of optional remuneration arrangements, the payments are not exempt from tax and the employee is taxable on the amount of salary or cash paid." Miilihüvitis, mida makstakse palgast loobumise eest (salary sacrifice), kaotab vabastuse.
Sotsiaalkindlustusmaksul on oma arv
- klassi sotsiaalkindlustusmaks (Class 1 National Insurance) ei kasuta 25p astet. gov.uk tööandja leht töötajate oma sõidukite miilide kohta seab "qualifying amount": tööalased miilid "in the earning period" korda määr. Autode ja kaubikute kohta ütleb tabel "55p from 6 April 2026 (45p before 6 April 2026)", "Every business mile" kohta.
- Makstud rohkem kui qualifying amount: "add the excess to their other earnings for that earnings period when calculating Class 1 National Insurance (but not Pay As You Earn (PAYE) tax) through payroll".
- Makstud vähem: "nothing to report; no National Insurance to pay".
- Hiljem järele ei saa: "There's no Mileage Allowance Relief for National Insurance, and you cannot carry forward the difference between RME and the qualifying amount to a later earnings period."
HMRC EIM31205 hoiatab neid segamast: "You should not assume that something that is true for one scheme is also true for the other."
Arvutusnäited maksuaastaks 2026-27
See on aritmeetika seaduse põhjal, mitte HMRC enda näide.
12 000 tööalast miili, ühing maksab iga miili eest 55p.
- Makstud: 12 000 × 55p = 6600 £
- Kinnitatud summa: 10 000 × 55p + 2000 × 25p = 5500 £ + 500 £ = 6000 £
- Tulumaks: 600 £ on üle kinnitatud summa. See läheb P11D-le või palgaarvestusse ja maksustatakse.
- Sotsiaalkindlustusmaks: qualifying amount on 12 000 × 55p = 6600 £. Miski pole sellest üle, nii et maksele 1. klassi maksu pole, kui miilid ja makse langevad samasse tasuperioodi.
12 000 tööalast miili, ühing maksab 55p, siis üle 10 000 miili 25p.
- Makstud: 5500 £ + 500 £ = 6000 £, täpselt kinnitatud summa.
- Tulumaksu jaoks pole midagi deklareerida ja sotsiaalkindlustusmaksu jaoks ka mitte: 6000 £ on alla 6600 £ suuruse qualifying amount'i, jällegi kui mõlemad langevad samasse tasuperioodi.
8000 tööalast miili, ühing maksab 45p.
- Makstud: 8000 × 45p = 3600 £
- Kinnitatud summa: 8000 × 55p = 4400 £
- Mileage Allowance Relief: 4400 £ − 3600 £ = 800 £
Makstud alla 55p: Mileage Allowance Relief
Kui ühing maksab kinnitatud summast vähem või üldse mitte midagi, on sul s. 231 järgi õigus soodustusele vahe pealt. See on mahaarvamine sinu tulust (s. 232), nii et see on väärt vahe pealt makstavat maksu, mitte vahet ennast. gov.uk: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
Seega on ülal olev 800 £ väärt 160 £ 20% maksumääraga maksjale ja 320 £ 40% maksjale. Kui esitad tuludeklaratsiooni (Self Assessment), ütleb gov.uk, et "must claim through your tax return instead" veebivormi või P87 asemel. Kuidas taotlus toimib ja milline on nelja aasta piir, on kirjas artiklis oma autoga tööasjus.
Millised miilid lähevad arvesse
Ainult tööalased sõidud. Ühingu omamine ei muuda, kuhu piir tõmmatakse. Section 338(2) jätab välja "the expenses of ordinary commuting", mille s. 338(3) määratleb kui sõidu "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace." vahel.
Seega on sõit kodust ühingu kontorisse erasõit. Sõit kliendi objektile võib olla tööalane; kas pikk tööülesanne muudab selle objekti alaliseks töökohaks, on kirjas artiklis kodu-töö sõit või ajutine töökoht.
Ühingu pool: mahaarvamine ja dokumendid
Ühingu mahaarvamine maksete eest tugineb ettevõtluskulude üldreeglile, mitte miilisätetele. CTA 2009 s. 54(1): "In calculating the profits of a trade, no deduction is allowed for— (a) expenses not incurred wholly and exclusively for the purposes of the trade". Section 54(2) lubab "any identifiable part or identifiable proportion of the expense", mis seda on.
Dokument, mis makset toetab, on sõidupäevik. HMRC 480, 16.15: "employers should make sure that adequate records are kept to demonstrate that payments satisfy the conditions for exemption." Ja: "Records should relate to miles travelled and not to actual expenses incurred." Mida iga sõidu rida peaks näitama, kuni sihtnumbriteni, on kirjas artiklis sihtnumbrid ja 10 000 miili aste.
Kuus aastat, mitte kolm
Äriühinguseadus (Companies Act) seab eraühingu raamatupidamisdokumentidele kolm aastat (s. 388(4)(a)). Maksureegel on pikem, ja see määrab. FA 1998 Sch. 18 para. 21 nõuab dokumentide hoidmist kuni "the sixth anniversary of the end of the period for which the company may be required to deliver a company tax return". Nende hulka kuuluvad "all receipts and expenses in the course of the company's activities". See on ühingu kell. Kui taotled Mileage Allowance Reliefi ise, järgivad sinu enda dokumendid töötaja reeglit artiklis sihtnumbrid ja 10 000 miili aste.
gov.uk, Running a limited company: "You must keep records for 6 years from the end of the last company financial year they relate to, or longer if: … you sent your Company Tax Return late; HMRC has started a compliance check into your Company Tax Return". Ja: "You can be fined £3,000 by HMRC or disqualified as a company director if you do not keep accounting records."
Enne kui ühing sulle maksab
- Miilid on tööalased sõidud: kodu-kontori sõite pole.
- Aasta makseid võrreldakse 55p-ga esimese 10 000 miili ja 25p-ga ülejäänute eest, kõigi seotud ühingute peale kokku.
- Kõik, mis kinnitatud summast üle, läheb P11D-le või palgaarvestusse.
- Sotsiaalkindlustusmaksu jaoks võrreldakse iga tasuperioodi makset 55p-ga selle perioodi iga tööalase miili kohta.
- Sõidupäevikut hoitakse ühingu dokumentide juures kuus aastat majandusaasta lõpust.
Kuidas DriveHub seda lihtsamaks teeb
Makse on ainult nii hea kui sõidupäevik selle taga, ja ühe inimese ühingus oled just sina see, kes seda pidama peab.
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Iga sõidu juures säilivad kuupäev, mõlemad otspunktid ja vahemaa. Enamiku sõitudest märgib DriveHub sinu kohtade, varasemate marsruutide ja tööaja järgi kas Töö või Isiklik ning küsib ülejäänute kohta sinult. Kui sõit kodu ja ühingu kontori vahel ootab jaotises Vajab kontrolli, vasta Tööleminek, ja see jääb tööalasest kogusummast välja.
Aruanded näitab töö- ja erasõitude miile mis tahes kuu, kvartali või aasta või valitud vahemiku kohta, näiteks ühingu aruandeperioodi kohta. Saad valida ühe sõiduki või kõik. 10 000 miili astme ja Mileage Allowance Reliefi jaoks kasuta maksuaastat, 6. aprillist 5. aprillini.
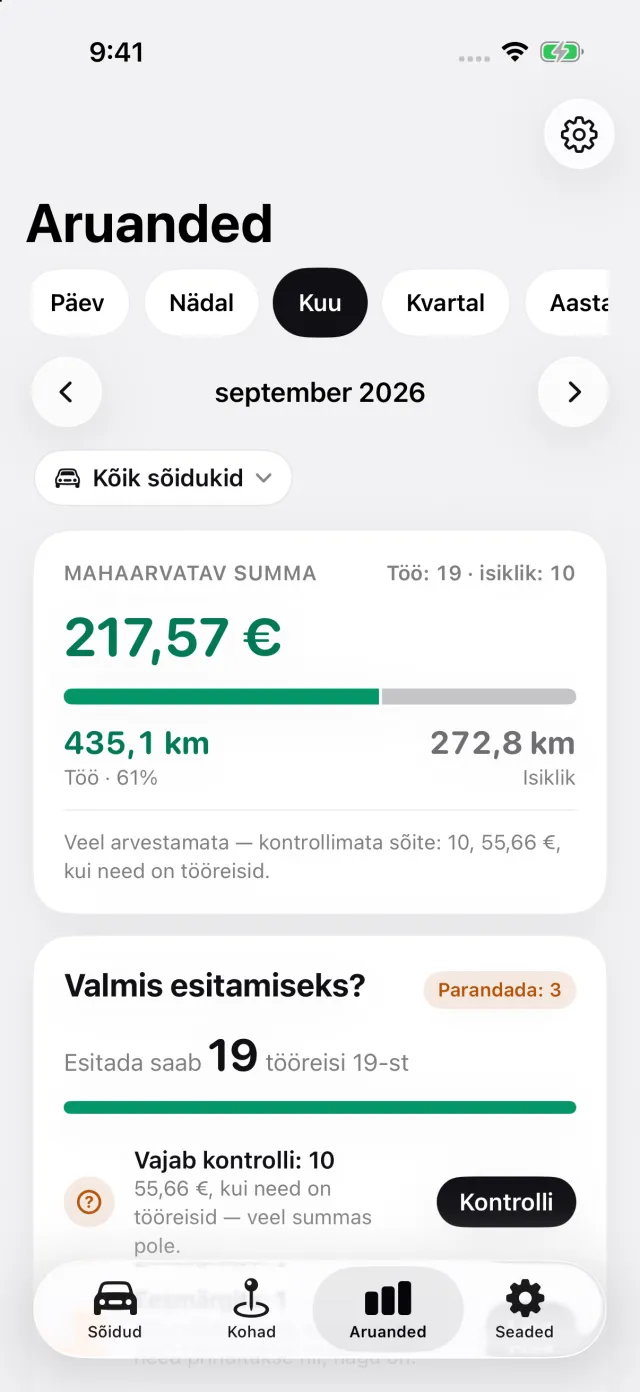
Aruanne trükib iga sõidu kohta kuupäeva, mõlemad aadressid, vahemaa ja sinu põhjuse. Vali jaotises Seaded Töötaja, hüvitis oma auto eest ja lisa siis oma ühing tööandjana koos sellega, mida see miili kohta maksab. Aruanne arvestab 10 000 miili astet iga töösuhte kohta, ja kui ühing maksab vähem kui HMRC astmeline kinnitatud summa, trükib see Mileage Allowance Reliefi. Pro-ga ekspordib see PDF-, Excel- või CSV-failina sinu raamatupidajale.
Kus DriveHub piir on: ta ei esita HMRC-le midagi ega arvuta palgaarvestuse, P11D ega sotsiaalkindlustusmaksu summasid. Sõit, mida ta ei salvestanud ega saa taastada, sest telefon oli välja lülitatud, tühjaks saanud või lennukirežiimis, jääb aruandest välja, kuni lisad selle käsitsi. Ta ei tea, kas kaks sinu ühingut on seotud; kui on, lisa need ühe tööandjana, nii et neil oleks üks 10 000 miili aste. Ta ei otsusta, kas objekt on alaline töökoht.
DriveHub on App Store'is iPhone'i jaoks. Ühendkuningriigi reeglid, mida ta järgib, on Ühendkuningriigi lehel, ja automaatse jälgimise seadistamine võtab mõne minuti, üks kord.
See leht annab edasi selle, mida HMRC ja õigusaktid ütlevad, viidetega, et saaksid järele vaadata. See ei ole maksunõustamine. See ei tunne sinu olukorda. Kui asi puudutab raha, küsi oma raamatupidajalt — ja võta sõidupäevik kaasa.
Kogu reegel koos allikatega: Ühendkuningriik: sõidupäeviku nõuded.