 DriveHub
Przewodnik po kraju · Wielka Brytania · 9 min
Mileage allowance dla dyrektora: własne auto, własna limited company
Prowadzisz własną limited company i jeździsz dla niej własnym autem. Mileage allowance dla dyrektora działa jak u pracownika, bo w rozumieniu tych zasad nim jesteś: płaci spółka, zatwierdzona kwota HMRC to pułap zwolnienia z podatku, a ewidencję przechowuje spółka.

Krótka odpowiedź
- Czy moja limited company może płacić mi za mile? Tak. Dyrektor jest piastunem urzędu (office-holder), a zasady dotyczące zatrudnienia stosuje się do urzędów. Spółka jest tu twoim pracodawcą.
- Ile bez podatku? W 2026-27 55p za milę za pierwsze 10 000 mil służbowych i 25p powyżej. Przed 6 kwietnia 2026 było to 45p i 25p.
- Co się zgłasza? Nic, dopóki wypłaty za rok mieszczą się w kwocie zatwierdzonej. Wszystko powyżej trafia na P11D albo przez listę płac i jest opodatkowane.
- National Insurance? Osobny test, bez progu 25p: wypłatę porównuje się z 55p za każdą milę służbową, w każdym okresie rozliczeniowym wynagrodzenia.
- Dostajesz mniej niż kwota zatwierdzona? Możesz wystąpić o Mileage Allowance Relief od różnicy, jak każdy pracownik.
- Simplified expenses? Nie. Limited company nie może z nich korzystać.
- Dojazd do pracy? Droga z domu do stałego miejsca pracy nie jest podróżą służbową, nawet jeśli spółka jest twoja.
- Jak długo spółka przechowuje dokumenty? Sześć lat od końca roku obrotowego spółki, a nie trzy.
Dlaczego dyrektor liczy się tu jako pracownik
Zasady 55p są napisane dla "employee". Dyrektor jest nim w tym rozumieniu, bo funkcja dyrektora jest urzędem (office).
ITEPA 2003 s. 5(1): "The provisions of the employment income Parts that are expressed to apply to employments apply equally to offices, unless otherwise indicated." Section 5(2) odczytuje następnie "employee" jako "the office-holder", a "employer" jako "the person under whom the office-holder holds office."
HMRC potwierdza, że dyrektor piastuje urząd. ESM2503: "For example, a director of a company is an office holder because the Companies Act requires a company to have a board of directors". A ESM2502: "It is not necessary to show, as for an employee, that an office holder works under a contract of service."
Nie trzeba więc wykazywać umowy o pracę z własną spółką. Przepisy o milach, ss. 229–232, są w Part 4 ITEPA, jednej z części o dochodach z zatrudnienia, i nic w nich nie stanowi inaczej.
To nie stała stawka dla jednoosobowej działalności
Simplified expenses wyglądają podobnie, przy tych samych 55p, ale należą do samozatrudnionych. BIM75001 HMRC: "Limited companies and partnerships with one or more corporate partners cannot use the rules." Jeśli zamiast tego prowadzisz działalność na własny rachunek, tę drogę opisuje mile w jednoosobowej działalności.
Jeśli auto zapewnia spółka, a nie ty, nic z tego nie ma zastosowania: zobacz samochód służbowy i paliwo prywatne oraz samochód służbowy, własne paliwo.
Ile spółka może ci zapłacić bez podatku
Stawkę ustala spółka. Zatwierdzona kwota HMRC to pułap tego, co płaci bez podatku, a nie suma, którą jest ci winna.
Kwota zatwierdzona jest w s. 230: "M×R", twoje mile służbowe w roku podatkowym razy stawka. Dla samochodu osobowego lub dostawczego tabela s. 230(2) brzmi "55p for the first 10,000 miles 25p after that". Taxation (Energy and Vehicles) Act 2026, s. 2 podniosła 45p do 55p "for the tax year 2026-27 and subsequent tax years". Dokument HMRC (policy paper): "The increase is retrospective taking effect from 6 April 2026."
W granicach tej kwoty s. 229(1): "No liability to income tax arises in respect of approved mileage allowance payments". Sprawdza się sumę za rok, dla danego rodzaju pojazdu. Section 229(3) zatwierdza wypłaty "if, or to the extent that, for a tax year, the total amount of all such payments … does not exceed the approved amount".
Dwie spółki, jeden próg
10 000 mil liczy się łącznie dla "any associated employment" (s. 230(3)). Zatrudnienie jest powiązane z innym, gdy pracodawca jest ten sam, gdy jedna osoba kontroluje oba albo gdy pracodawcy są spółkami powiązanymi (s. 230(4)). Dyrektor dwóch kontrolowanych przez siebie spółek ma jeden próg 10 000 mil na obie, a nie dwa.
Co się zgłasza, a co nie
Do kwoty zatwierdzonej — nic. Wytyczne gov.uk dla pracodawców, Expenses and benefits: business travel mileage for employees' own vehicles: "You're allowed to pay your employee a certain amount of MAPs each year without having to report them to HMRC. This is called an 'approved amount'."
Powyżej niej, ta sama strona: "You must: report on form P11D; add anything above the 'approved amount' to the employee's pay, and deduct and pay tax as normal".
HMRC 480, 16.7 ujmuje obie strony w dwóch zdaniach: "If you pay more than the approved amount, the excess should be returned on form P11D, or payrolled if you've registered to payroll. If you pay the exact amount, do not tell HMRC at all, whether on forms P11D, or otherwise."
Nie przez salary sacrifice
HMRC 480, 16.16: "From 6 April 2017 where mileage payments are given as part of optional remuneration arrangements, the payments are not exempt from tax and the employee is taxable on the amount of salary or cash paid." Wypłata za mile w zamian za rezygnację z części pensji traci zwolnienie.
National Insurance ma własną kwotę
Class 1 National Insurance nie stosuje progu 25p. Strona gov.uk dla pracodawców o milach własnymi pojazdami pracowników ustala "qualifying amount": mile służbowe "in the earning period" razy stawka. Dla samochodów osobowych i dostawczych tabela brzmi "55p from 6 April 2026 (45p before 6 April 2026)", dla "Every business mile".
- Wypłacono więcej niż qualifying amount: "add the excess to their other earnings for that earnings period when calculating Class 1 National Insurance (but not Pay As You Earn (PAYE) tax) through payroll".
- Wypłacono mniej: "nothing to report; no National Insurance to pay".
- Bez nadrabiania później: "There's no Mileage Allowance Relief for National Insurance, and you cannot carry forward the difference between RME and the qualifying amount to a later earnings period."
EIM31205 HMRC ostrzega przed mieszaniem obu: "You should not assume that something that is true for one scheme is also true for the other."
Przykłady z obliczeniami dla 2026-27
To arytmetyka z ustawy, a nie własny przykład HMRC.
12 000 mil służbowych, spółka płaci 55p za każdą milę.
- Wypłacono: 12 000 × 55p = 6600 £
- Kwota zatwierdzona: 10 000 × 55p + 2000 × 25p = 5500 £ + 500 £ = 6000 £
- Podatek dochodowy: 600 £ ponad kwotę zatwierdzoną. Trafia na P11D albo przez listę płac i jest opodatkowane.
- National Insurance: qualifying amount to 12 000 × 55p = 6600 £. Nic jej nie przekracza, więc od wypłaty nie ma Class 1, jeśli mile i wypłata przypadają na ten sam okres rozliczeniowy.
12 000 mil służbowych, spółka płaci 55p, a powyżej 10 000 25p.
- Wypłacono: 5500 £ + 500 £ = 6000 £, dokładnie kwota zatwierdzona.
- Nic do zgłoszenia dla podatku dochodowego i nic dla National Insurance: 6000 £ to mniej niż qualifying amount 6600 £, znów jeśli oba przypadają na ten sam okres rozliczeniowy.
8000 mil służbowych, spółka płaci 45p.
- Wypłacono: 8000 × 45p = 3600 £
- Kwota zatwierdzona: 8000 × 55p = 4400 £
- Mileage Allowance Relief: 4400 £ − 3600 £ = 800 £
Mniej niż 55p: Mileage Allowance Relief
Jeśli spółka płaci mniej niż kwota zatwierdzona albo nic, masz prawo do ulgi od różnicy na podstawie s. 231. To odliczenie od dochodu (s. 232), więc jest warte podatek od różnicy, a nie samą różnicę. gov.uk: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
800 £ z przykładu jest więc warte 160 £ dla podatnika ze stawką 20% i 320 £ dla podatnika ze stawką 40%. Jeśli składasz zeznanie Self Assessment, gov.uk mówi, że "must claim through your tax return instead" zamiast formularza online albo P87. Jak działa wniosek i czteroletni limit, opisuje własne auto w pracy.
Które mile się liczą
Tylko podróże służbowe. Posiadanie spółki nie przesuwa granicy. Section 338(2) wyłącza "the expenses of ordinary commuting", które s. 338(3) definiuje jako podróż między "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
Przejazd z domu do biura spółki jest więc prywatny. Przejazd do klienta może być służbowy; czy długie zlecenie zmienia to miejsce w stałe miejsce pracy, opisuje dojazd czy tymczasowe miejsce pracy.
Strona spółki: odliczenie i dokumenty
Odliczenie wypłat przez spółkę opiera się na ogólnej regule dla kosztów działalności, a nie na przepisach o milach. CTA 2009 s. 54(1): "In calculating the profits of a trade, no deduction is allowed for— (a) expenses not incurred wholly and exclusively for the purposes of the trade". Section 54(2) dopuszcza "any identifiable part or identifiable proportion of the expense", która takim kosztem jest.
Dokumentem popierającym wypłatę jest ewidencja przebiegu. HMRC 480, 16.15: "employers should make sure that adequate records are kept to demonstrate that payments satisfy the conditions for exemption." I dalej: "Records should relate to miles travelled and not to actual expenses incurred." Co powinien pokazywać wiersz każdej podróży, aż po kody pocztowe, opisuje kody pocztowe i próg 10 000 mil.
Sześć lat, nie trzy
Companies Act ustala trzy lata dla dokumentacji księgowej spółki prywatnej (s. 388(4)(a)). Reguła podatkowa jest dłuższa i to ona rozstrzyga. FA 1998 Sch. 18 para. 21 wymaga przechowywania dokumentów do "the sixth anniversary of the end of the period for which the company may be required to deliver a company tax return". Obejmują one "all receipts and expenses in the course of the company's activities". To zegar spółki. Jeśli sam występujesz o Mileage Allowance Relief, twoje własne dokumenty podlegają regule dla pracowników, opisanej w artykule kody pocztowe i próg 10 000 mil.
gov.uk, Running a limited company: "You must keep records for 6 years from the end of the last company financial year they relate to, or longer if: … you sent your Company Tax Return late; HMRC has started a compliance check into your Company Tax Return". I dalej: "You can be fined £3,000 by HMRC or disqualified as a company director if you do not keep accounting records."
Zanim spółka ci zapłaci
- Mile to podróże służbowe: bez przejazdów z domu do biura.
- Wypłaty za rok porównuje się z 55p za pierwsze 10 000 mil i 25p powyżej, łącznie dla wszystkich spółek powiązanych.
- Wszystko powyżej kwoty zatwierdzonej trafia na P11D albo przez listę płac.
- Dla National Insurance wypłatę za każdy okres rozliczeniowy porównuje się z 55p za każdą milę służbową w tym okresie.
- Ewidencja jest przechowywana z dokumentami spółki przez sześć lat od końca roku obrotowego.
Jak DriveHub to ułatwia
Wypłata jest tak dobra jak ewidencja za nią, a w jednoosobowej spółce to ty musisz ją prowadzić.
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Każdy przejazd zachowuje datę, początek i koniec oraz odległość. DriveHub przypisuje większość przejazdów jako Służbowe albo Prywatne według twoich miejsc, wcześniejszych tras i godzin pracy, a o resztę pyta ciebie. Gdy przejazd między domem a biurem spółki czeka w sekcji Do sprawdzenia, odpowiedz Dojazd do pracy, a nie trafi do sumy służbowej.
Raporty pokazują mile służbowe i prywatne za dowolny miesiąc, kwartał lub rok albo wybrany zakres dat, np. okres rozliczeniowy spółki. Możesz wybrać jeden pojazd lub wszystkie. Dla progu 10 000 mil i Mileage Allowance Relief użyj roku podatkowego, od 6 kwietnia do 5 kwietnia.
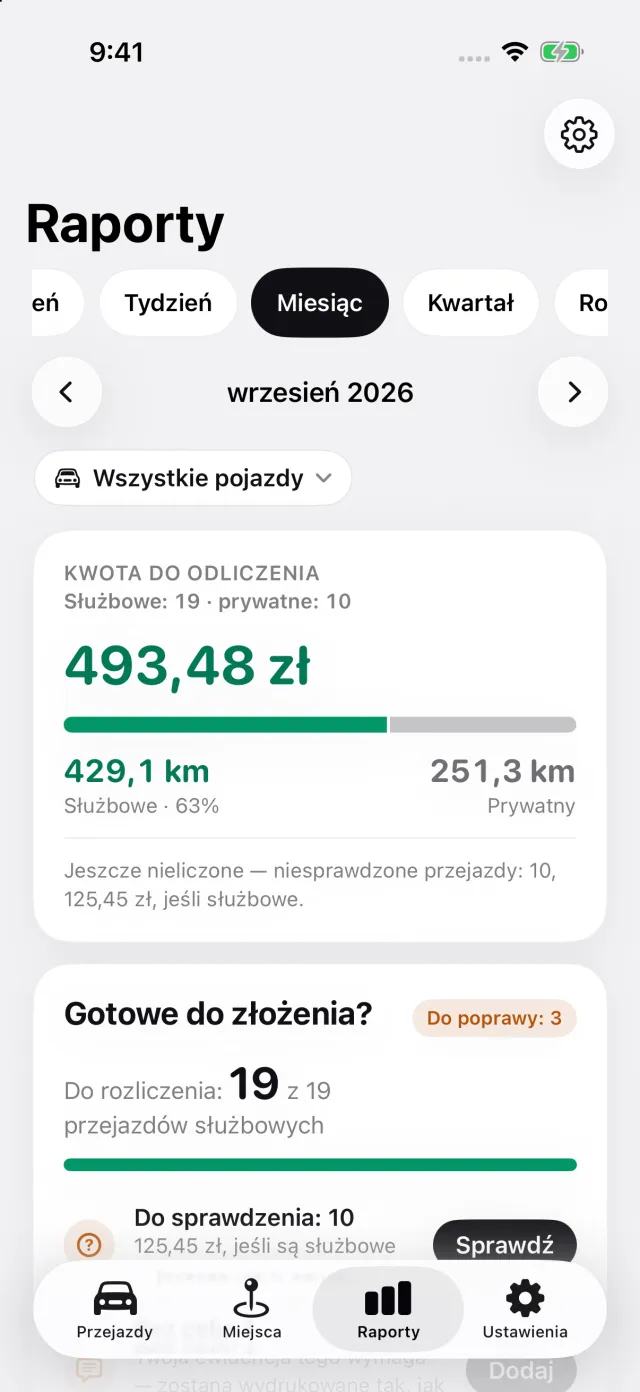
Raport drukuje przy każdej podróży datę, oba adresy, odległość i twój cel. W Ustawieniach wybierz Pracownik, zwrot za własny samochód, a potem dodaj spółkę jako pracodawcę, z tym, ile płaci za milę. Raport liczy próg 10 000 mil osobno dla każdego zatrudnienia, a gdy spółka płaci mniej niż zatwierdzona przez HMRC kwota według progów, drukuje Mileage Allowance Relief. Z Pro eksportuje się jako PDF, Excel lub CSV dla twojego księgowego.
Gdzie DriveHub się zatrzymuje: niczego nie składa w HMRC i nie liczy listy płac, P11D ani National Insurance. Przejazd, którego nie zapisał i nie może odzyskać, bo telefon był wyłączony, rozładowany albo w trybie samolotowym, nie trafia do raportu, dopóki nie dodasz go ręcznie. Nie wie, czy dwie twoje spółki są powiązane; jeśli tak, dodaj je jako jednego pracodawcę, żeby dzieliły jeden próg 10 000 mil. Nie rozstrzyga, czy dane miejsce jest stałym miejscem pracy.
DriveHub jest w App Store na iPhone'a. Brytyjskie zasady, według których działa, są na stronie o Wielkiej Brytanii, a konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Ta strona przedstawia to, co mówią HMRC i przepisy, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej. Nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego księgowego — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Wielka Brytania: wymogi dotyczące ewidencji przebiegu.